这一周,有三样东西同时涨价。
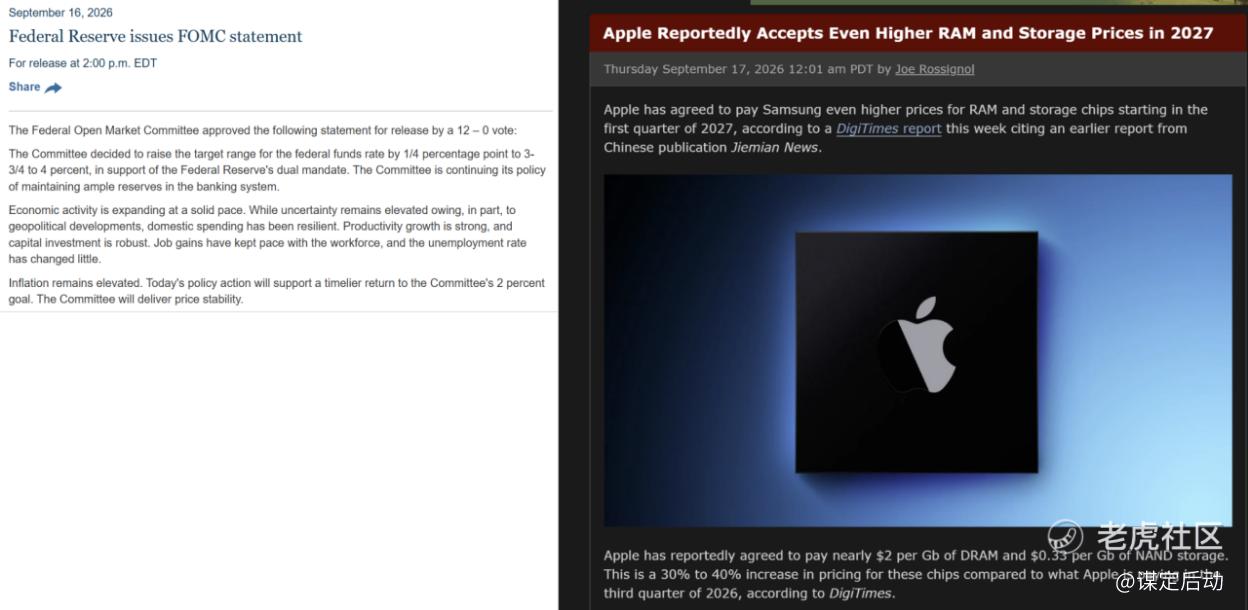
第一样是钱。周三,美联储把利率上调25个基点,到3.75%至4.00%,12比0全票通过,2023年7月以来第一次加息。
第二样是内存。据DigiTimes报道,苹果已经同意从明年一季度起,按接近每GB 2美元的价格买DRAM、每GB 0.33美元买NAND,比今年三季度再贵30%到40%。这是全世界议价能力最强的买家。
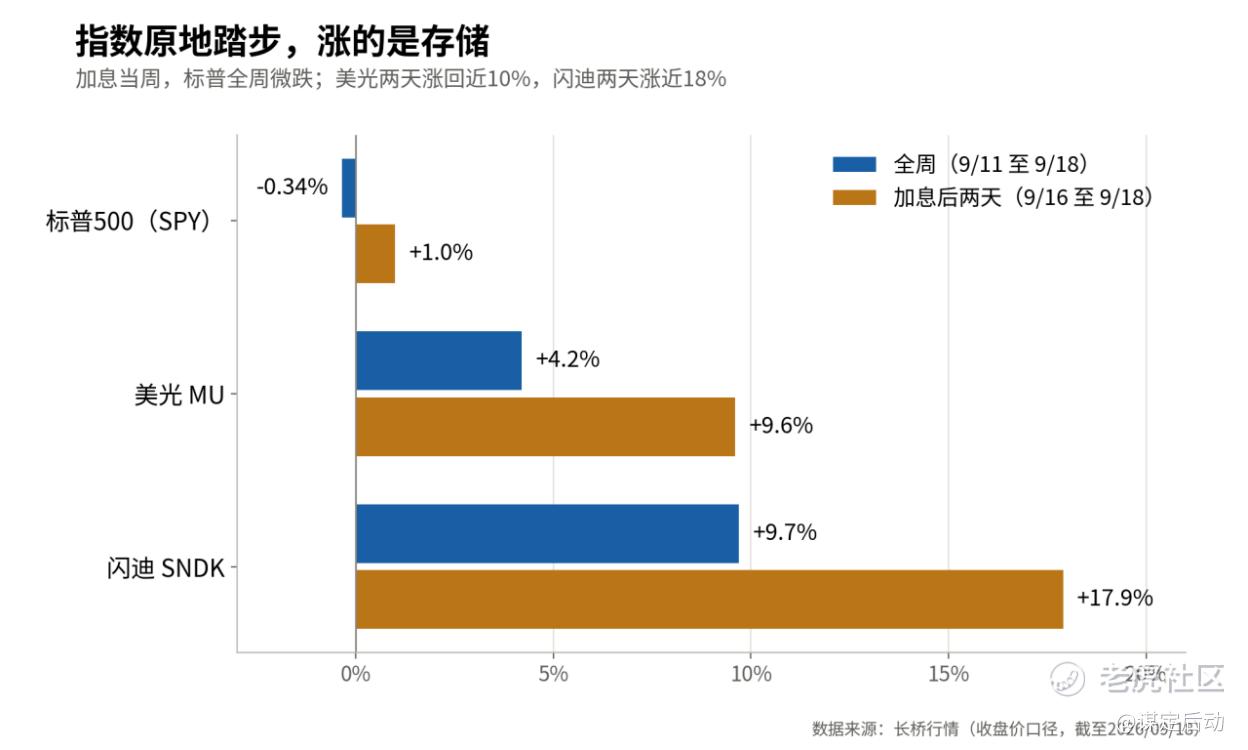
第三样是存储股。闪迪周五单日涨11%,美光两天涨了9.6%。
按教科书,加息了,Beta高那批股票应该最先跌,然而结果却反过来了。这一期,我们就沿着这三张价签,一张一张看过去。
第一张价签:钱的价格
先把一件事摆正。很多朋友的印象是“加息之后美股涨了两天”,这句话只对了一半。
标普500周三收跌0.44%,周四周五合计反弹1.0%,全周算下来是跌0.34%。道指连跌三周。指数只是回到原地,真正在涨的是存储。
那两天反弹的宏观理由也不复杂:靴子落地,周四油价跌了约3%,布伦特回到103.65美元,10年期美债收益率回落到4.96%。中金把这次加息类比1997年格林斯潘的“预防式加息”,那种加息的兑现日,往往就是利率的高点、股市的低点。
问题在于,这只是股市的读法。
美联储的声明只有三段,最后一句是:“委员会将实现物价稳定。”点阵图里,18位官员有16位认为年内至少还要再加一次,2027年的中位数和今年一样是4.1%,也就是明年不降。核心PCE今年预测3.4%,通胀回到2%要等到2029年。
华尔街自己也没有共识。高盛四天之内两次改口,现在押10月接着加,理由是“连续行动比加一次就停更自然”。大摩和小摩看12月。花旗认为年内不会再加,明年6月开始降息。
周五的债市给了自己的答案:2年期美债收益率4.744%,多年新高,CME显示10月再加息的概率是53.1%。
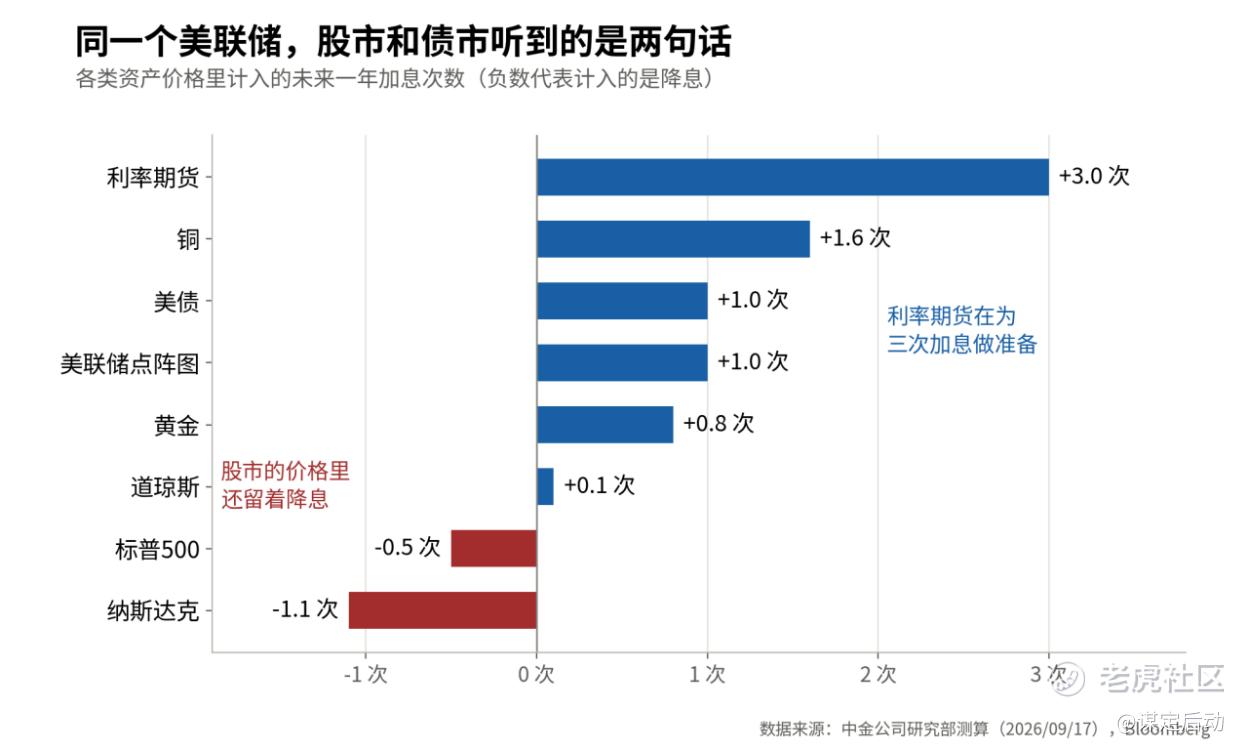
中金算过一笔账:利率期货的价格里计入了未来一年3次加息,标普计入的是负0.5次,纳指是负1.1次。同一个美联储,股市和债市听到的是两句话。 两边总有一个要认错。
第二张价签:内存的价格
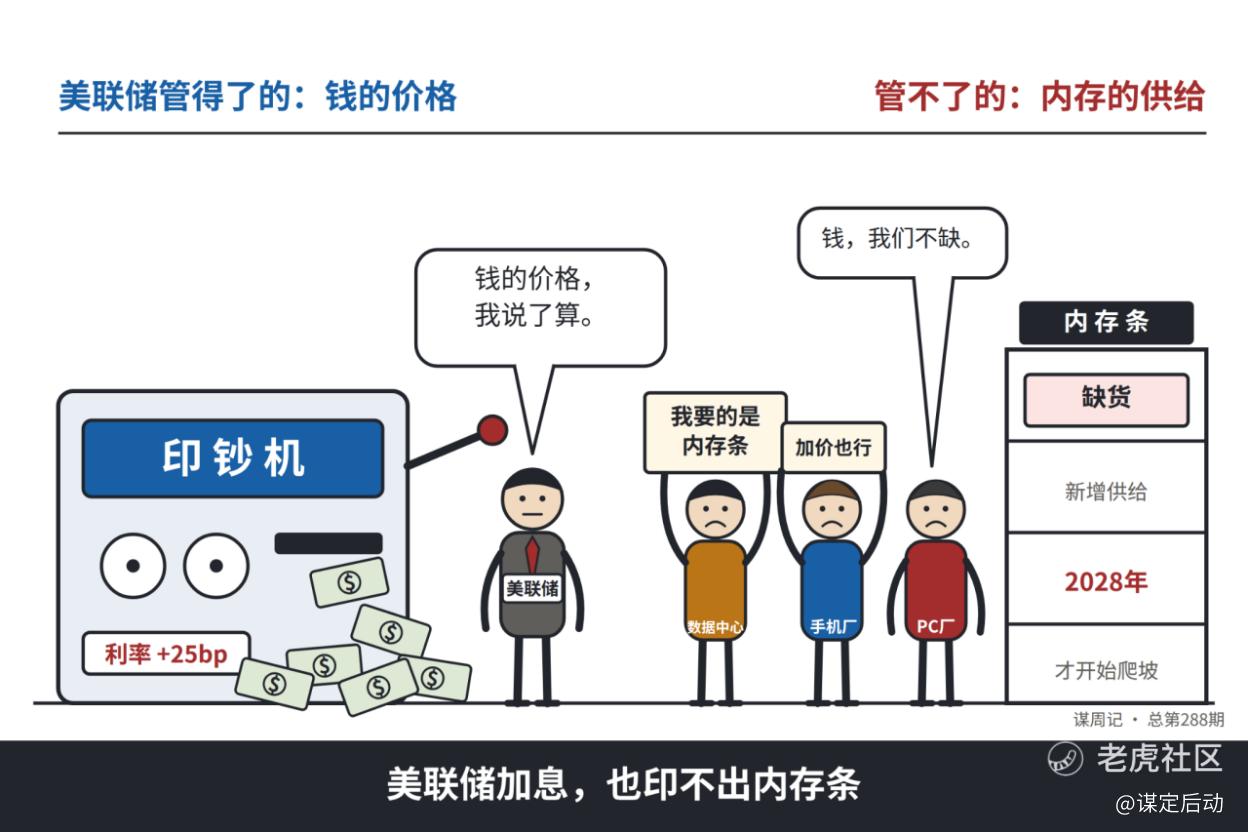
存储为什么不怕加息?因为加息能做的事情只有一件:让钱变贵,把需求压下去。它压不出产能。
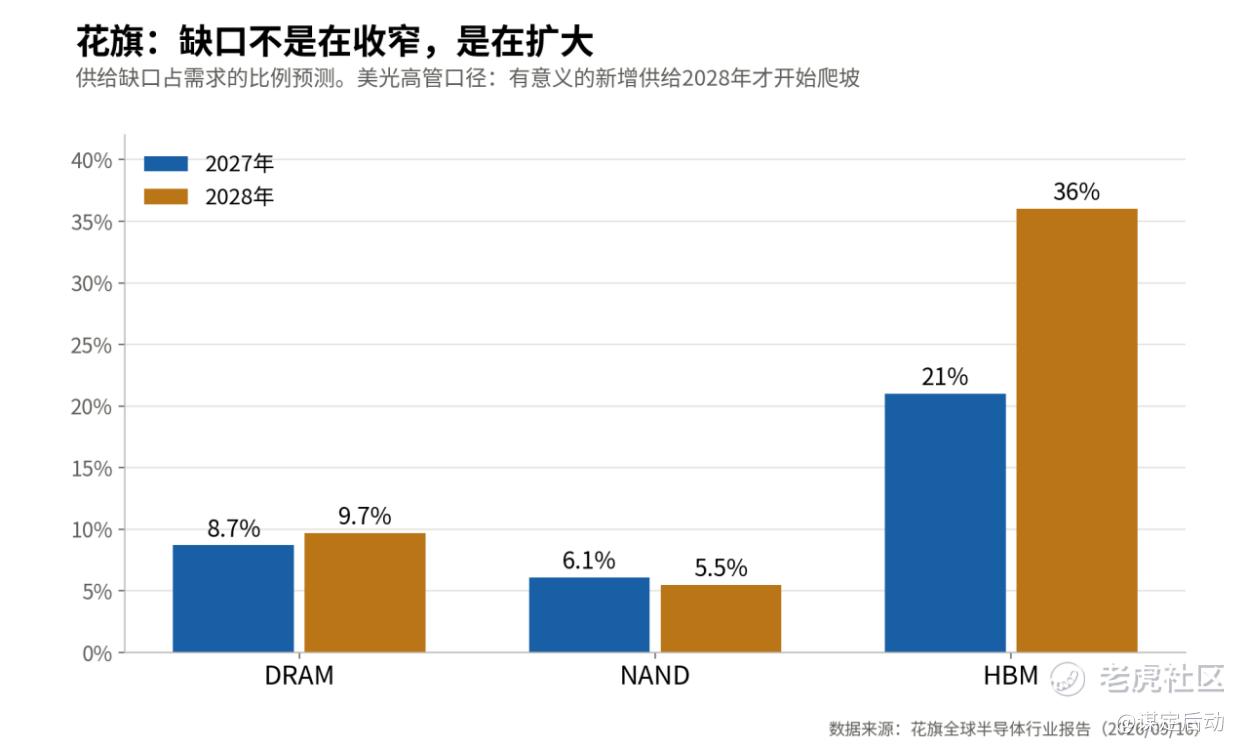
这轮存储的矛盾不在需求,在供给。美光高管Sadana这周说,有意义的新增供给要到2028年才开始爬坡,目前看不到供需平衡点。英特尔CEO陈立武说缺货“还会更糟”,很多项目因为拿不到内存在延期。花旗周三的报告把短缺一直看到2031年,客户的长约从三年签到了五年。
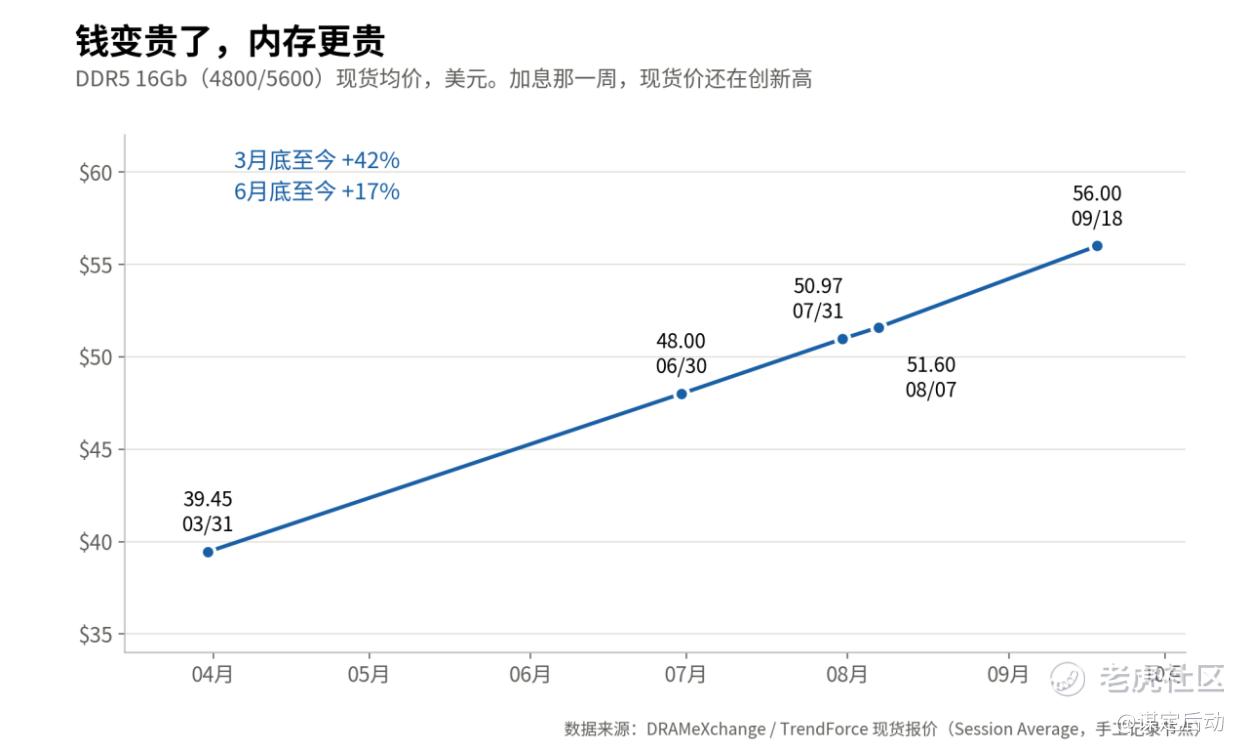
价格是最诚实的。我自己一直在记DDR5的现货价:3月底39.45美元,6月底48美元,加息这一周的周五是56美元。不到半年涨了42%,加息那一周还在创新高。
讲到这里,不妨回头看一段往事。
1970年代,伯恩斯和沃尔克先后坐在美联储主席的位子上,利率可以一直加,加到两位数。但有一样东西他们印不出来:石油。那十年通胀里的赢家,是手里有油的人。到1980年,能源股占到标普500权重的近28%。
今天的场景几乎是镜像。这次加息本身就是被油价逼出来的,布伦特还在100美元上方。而AI时代的“石油”,是内存。更有意思的是,内存涨价本身已经是通胀的一部分:苹果6月把Mac和iPad全线提价100到300美元,给的理由就是内存,库克的原话是“百年一遇的洪水”。美联储在打的通胀里,有一块就是存储公司的利润。
通胀年代,能涨价的公司就是抗通胀资产。
不过这段往事还有后半截,我们也得看完:能源股28%的权重,今天只剩3%左右。缺货造就的赢家是有期限的,期限取决于供给什么时候来。这就引出第三张价签。
第三张价签:存储股的价格
逻辑硬,不等于价格随便追。这张价签背后,有五件事值得我们留意。
周五那根大阳线,没有新消息。 闪迪140亿美元的回购是8月财报时就公布的旧闻,24/7 Wall St的原话是“找不到可识别的催化剂”。周五还是三巫日。期权到期日的单日暴涨,不能当成基本面信号去追。
存储怕的不是利率,是客户的钱包。 美光明年的预期市盈率只有5.8倍,这种估值不怕折现率。要盯的是另一条链:加息,AI融资变贵,资本开支放缓,存储订单。FactSet的远期数据里,谷歌、亚马逊、Meta的自由现金流预测都是负的,只有微软为正。Apollo首席经济学家Slok这周提醒,他跟踪的超大云篮子(亚马逊、谷歌、微软、甲骨文)5年期CDS已经升到100个基点以上,同期大银行只有40,其中甲骨文贡献最大。美银9月的基金经理调查里,42%的人把AI基建支出列为最可能的系统性信用事件来源,同时79%的人认为今年没有一家会砍开支。这两个数字放在一起,就是风险本身。
5.8倍市盈率,是市场投的不信任票。 周期股在盈利顶部,看起来永远最便宜。美光本季指引营收500亿美元,环比增速从上一季的74%降到21%。DRAM合约价的季度涨幅预期也回落到13%至18%。涨价没停,但在减速。
9月30日的美光财报是裁判。 期权隐含的财报后波动约11%。27位分析师里26个买入,可目标价从高盛的1100美元(中性)到四家机构的2000美元,差了将近一倍。
远处还有两朵云。 据路透,长鑫准备进军NAND,消息恰好出在闪迪大涨的同一天。消费端正在被涨价挤出去,手机出货今年预计下滑13%。
再看美光的位置。会前一周它从1027.77跌到926.55,跌了9.8%;加息后两天涨回1015.80。涨回来的,只是会前吓跌的那一截。 8月和9月两次摸到1040一带都没过去,离6月的高点1255还有19%。它还在738到1255的大箱体里,没有选方向。
上周那份保险,账要摊开算
上一期我写的是:Sell Put全部平仓,正股和Call一股不动,全部加上Sell Call。结果这周存储两天涨了近10%。一定有朋友要问:亏不亏?
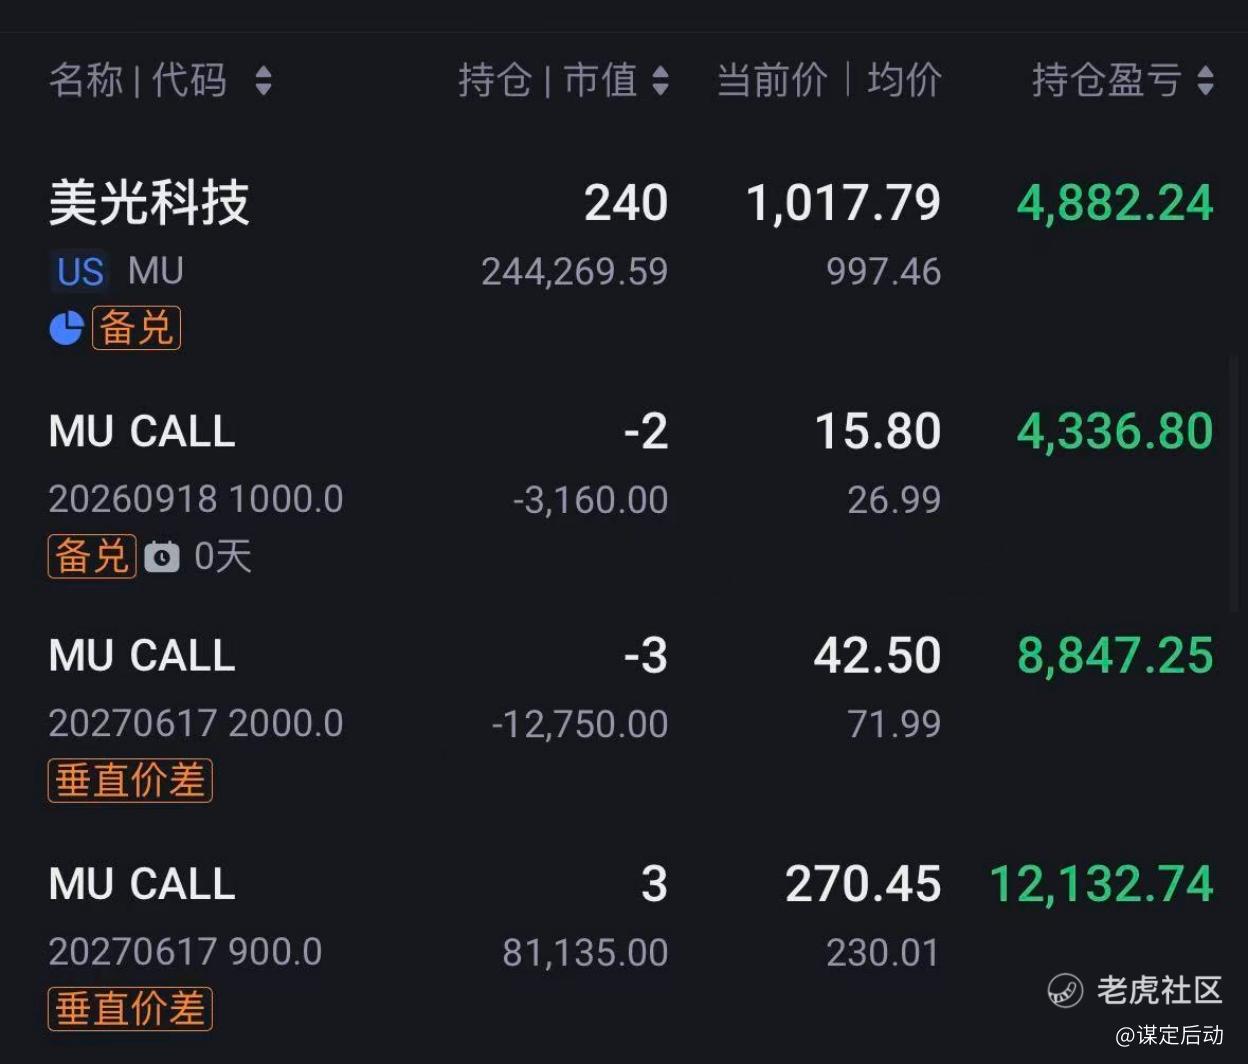
以上是我的美光实盘持仓,具体的策略在我们的会员群会详细拆解。
寄语
美联储能决定钱的价格,决定不了稀缺的价格。利率是央行定的,缺货的期限是晶圆厂定的。
【下周展望】
下周的美股,是暴风眼里的一周。
上周的牌已经翻完:加息落地,指数原地踏步,存储把会前跌掉的涨了回来,债市没有跟着庆祝。
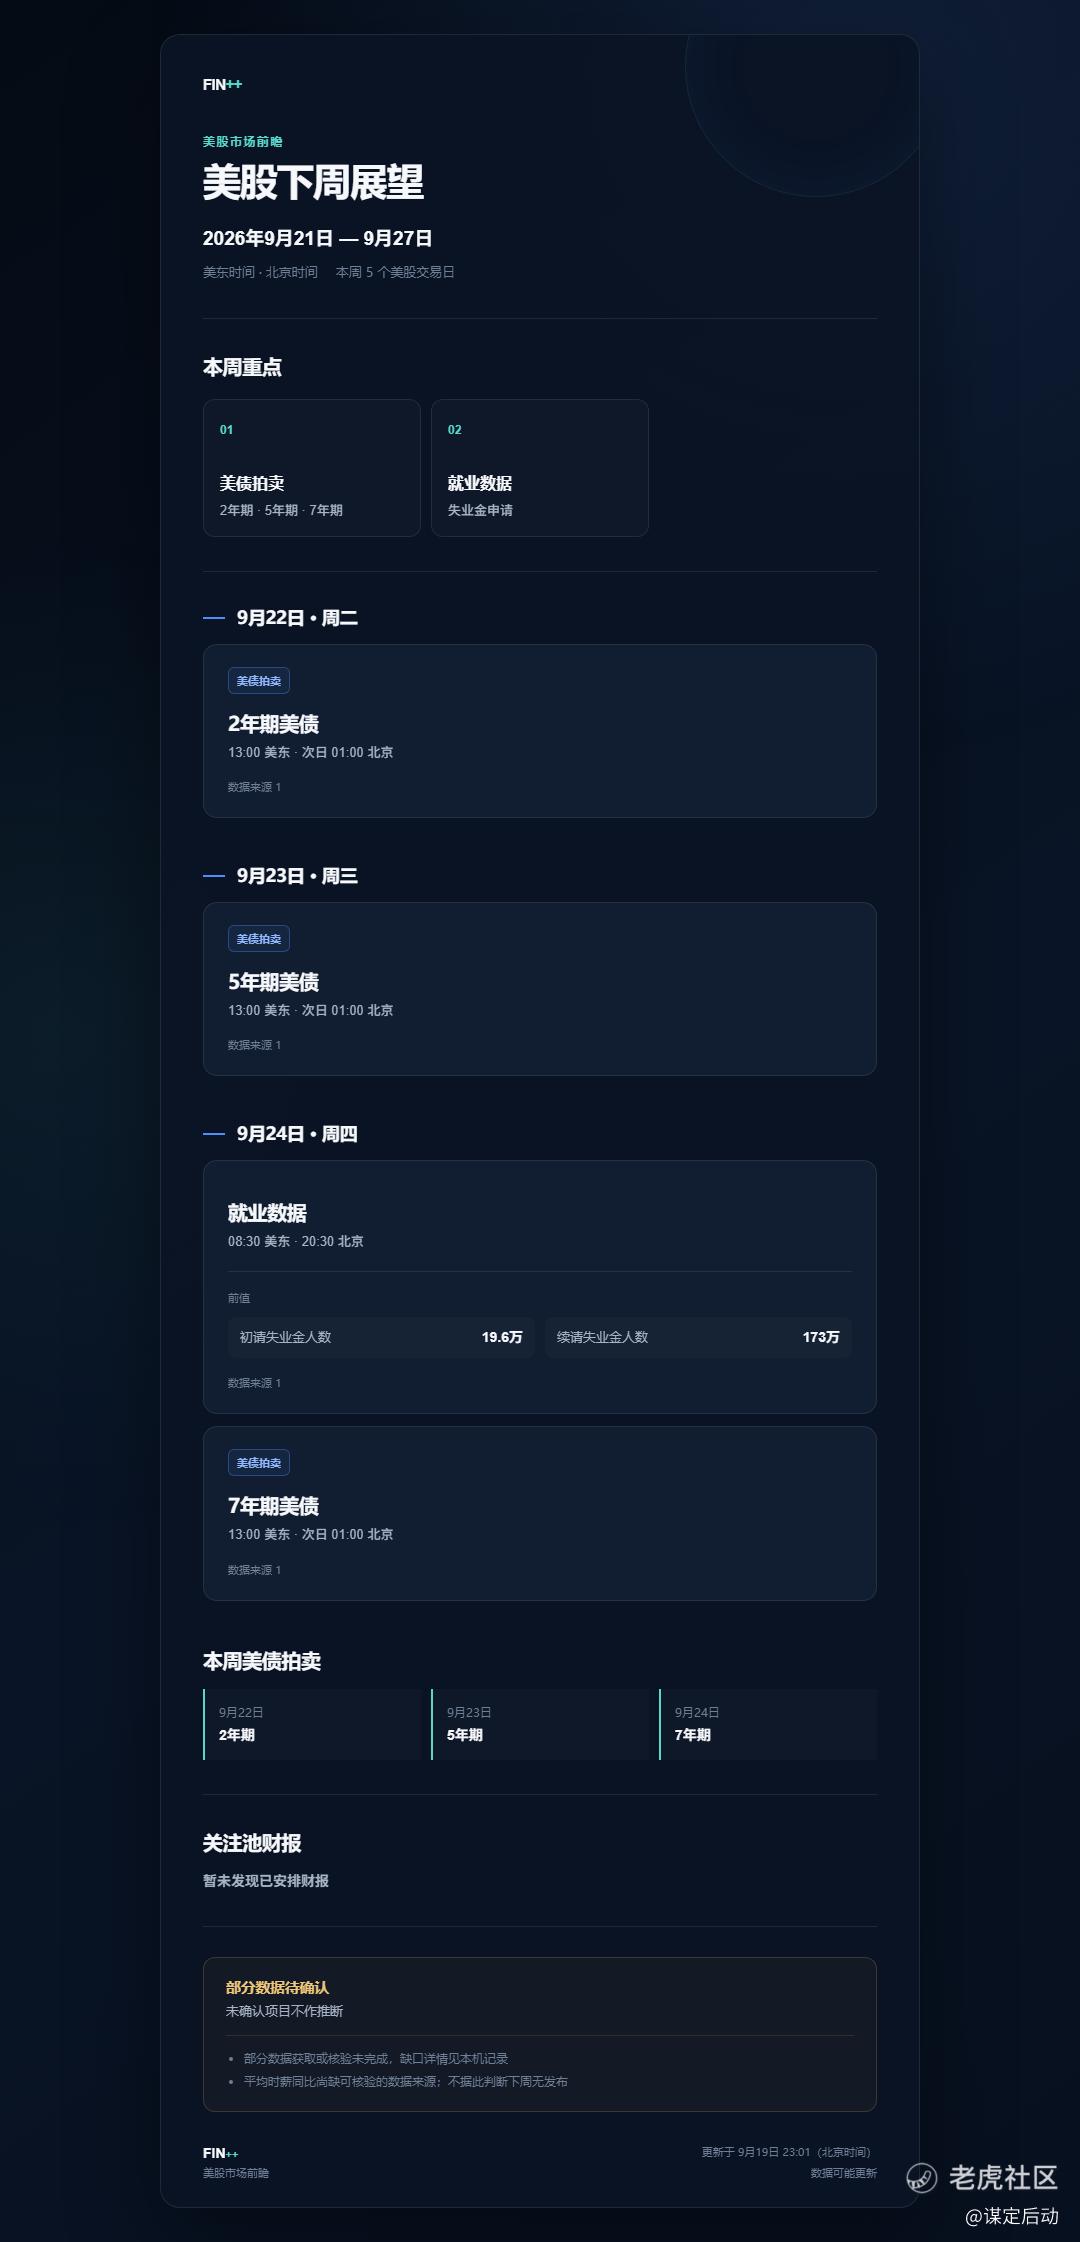
下周的牌桌很空。周三PMI初值,周四初请失业金和新屋销售,周五耐用品订单和密歇根消费者信心,财报只有周四盘后的开市客值得看一眼。真正要听的是静默期结束后美联储官员的讲话,10月加息的概率能不能站稳50%,就看他们怎么说。
再往后一周才是重头戏:9月30日,PCE和GDP终值、美光财报、季末资金面,三件事撞在同一天。
股市在等美光,债市在等美联储。
[具体的操作和持仓详情请移步网站:www.finplusplus.com]
本文为个人观点与概率评估,不构成投资建议。数据来源:行情为**(收盘价口径,截至9月18日);FOMC声明与经济预测摘要为美联储官网;投行观点为TradingKey、Invezz、Benzinga及中金公司、花旗研报转述;苹果采购价为DigiTimes转引报道;DDR5现货价为DRAMeXchange;能源股权重为CME Group;超大云CDS为Apollo《Daily Spark》;基金经理调查为美银。
精彩评论