9月16日,由华兴资本与香港大学CAMO AI落地实验室联合举办的2026 AI in Action|AI产业落地研讨会在深圳举行。华兴资本CEO王力行发表主题演讲,围绕产业企业AI化的商业模式、规模经济与企业智能,提出三个判断。
过去两年,从模型成本下降到Agent能力跃升,“AI应用元年”被反复提起,但企业端的真实落地始终慢于技术演进。也因此,王力行刻意为“潮平两岸阔”保留了一个问号,并把核心判断称为“猜想”:产业AI化已经启动,决定其能否成为长期商业价值的关键条件仍在验证。
从资本视角看,真正需要同时成立的是三件事:技术能做到、客户愿意买、公司能赚钱。
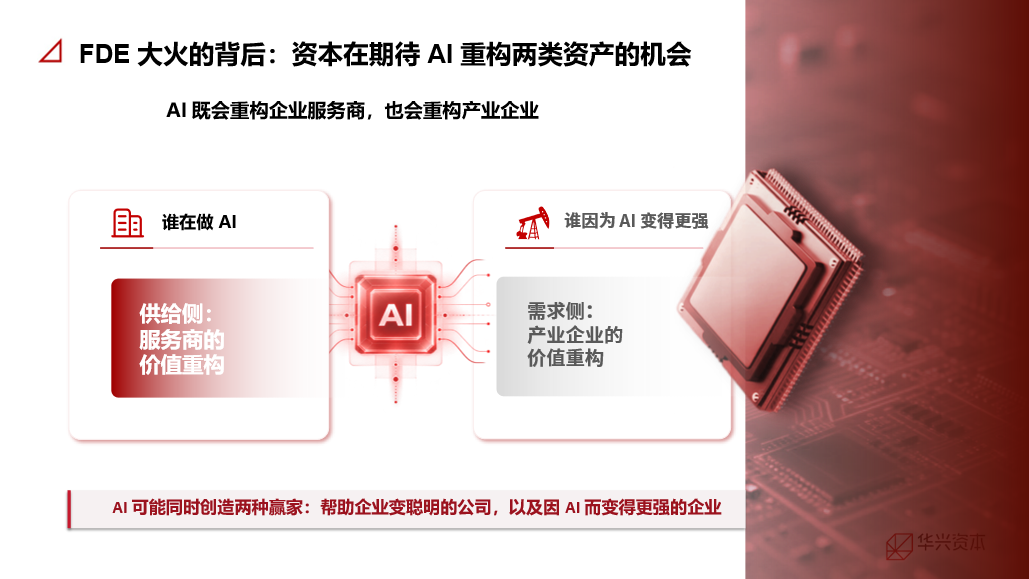
沿着这一标准,资本关注的已经不只是“谁在做AI”,还在看“谁因为AI成为一家更好的公司”。一端是企业服务商,AI是否带来新的价值契约和规模经济;另一端是产业企业,AI是否真正改善增长、利润、人效与资产效率,并沉淀为可持续的智能能力。
01
现实起点:
旧题犹在,新解初现
中国企业服务在上一轮数字化浪潮中留下的核心难题,始终是价值兑现与规模增长之间的错配。
对企业而言,效率提升、经营改善和管理升级一直都有真实需求,但软件所创造的价值往往难以清晰计量、准确归因,也难以最终体现在利润表上。与此同时,流程标准化程度、数据安全要求和组织协同成本,又进一步抬高了应用门槛。对服务商而言,另一组矛盾同样长期存在。标准化产品容易陷入同质化竞争,价值难以充分体现;一旦深入业务场景,又容易进入高度定制、私有部署和人力密集型交付,最终形成“标准化难收费、深度服务难规模化”的困境。
AI的出现,正在松动其中一部分约束。模型开始能够直接承担工作,编码、数据处理和实施成本持续下降,过去难以结构化的数据与流程也变得更容易处理。更重要的是,深入客户现场所形成的行业知识、业务规则和工作流,有机会进一步沉淀为可复用的智能能力。但采购机制、数据安全、幻觉、审计、责任归属,以及平台和通用模型带来的竞争压力依然存在。
今天真正值得关注的变化,是一些过去难以成立的经济等式,开始具备成立的可能。
02
猜想一:
从工具到结果:价值契约正在重写
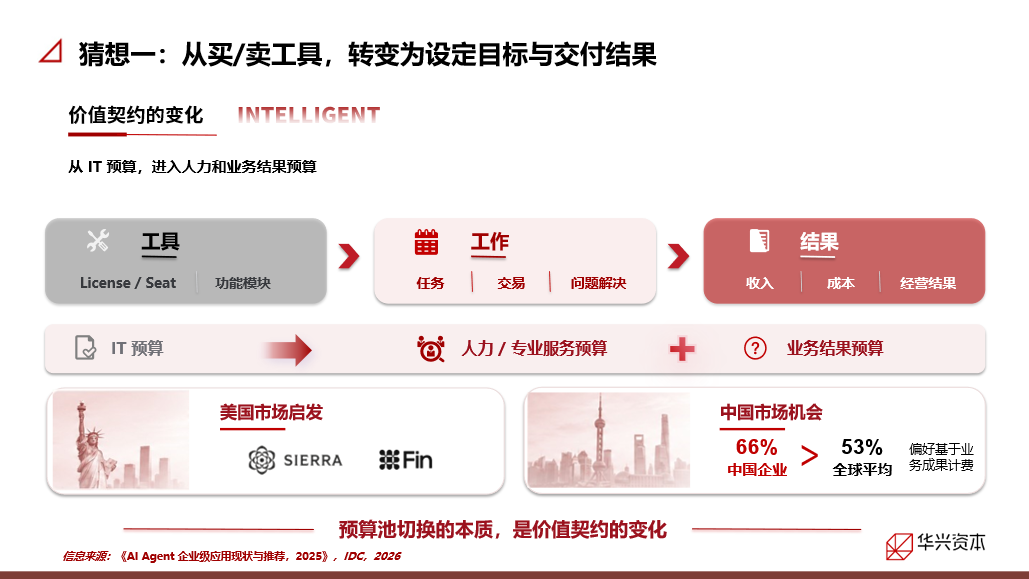
数字化时代,企业主要为License、Seat、功能模块和项目人天付费。智能化时代,计价单位可能逐渐转向完成多少任务、处理多少交易、解决多少问题,进一步直接与收入、成本和经营结果挂钩。随之变化的,是预算池从IT预算向人力、专业服务乃至业务结果预算延伸。
这种价值契约的变化,已经开始在美国企业服务市场得到验证。值得关注的是,无论是AI-native公司,还是上一代SaaS公司,都在尝试把商业模式从“软件使用”进一步推向“工作完成”和“结果交付”。Sierra和Fin提供了两条不同路径。Sierra从成立之初就采用结果导向收费;Fin的前身Intercom依靠客服Seat收费,随着AI能够直接承担更多客服工作,Fin将收费单位进一步绑定到“成功解决一个问题”。一个从 AI原生模式出发,一个从传统SaaS模式中完成自我重构,两条路径最终指向同一个变化:
软件的计价单位,正在从“使用了多少工具”,转向“完成了多少工作”。
中国市场同样存在这一趋势。王力行在演讲中援引 IDC 调研:66%的中国受访企业偏好基于业务成果计费,高于全球平均的52.7%。这也进一步说明,企业服务真正需要回答的问题,正在从“客户愿不愿意为软件付费”,转向“交付的价值能否足够接近、甚至直接对应经营结果”。
数据来源:《AI Agent企业级应用现状与推荐,2025》,IDC,2026。

结果付费的前提,是价值可衡量
结果计价更适合高频、可计量、可归因、风险与责任边界清晰的场景。客服与外呼、营销与销售、报关退税、财务与招采、工业质检等领域,更容易率先形成清晰的价值闭环。
王力行在现场举了一个跨境卖家的案例:约1,000个商品的归类和申报准备,从过去约15天缩短至数小时;单笔退税周期从两至三个月缩短至约3天。这个案例的意义在于,效率、成本、合规与现金回收都可以被明确衡量,服务商因此有机会从卖软件进一步走向按服务量、交易额甚至结果收费。
价值兑现,最终要回到利润表
个人提效并不等于企业价值。模型能力只有进一步推动工作流、岗位和资源配置变化,才可能最终体现为收入与利润。麦肯锡2026年调查显示,80%的受访者感受到个人生产率改善,但只有37%报告企业层面出现正向EBIT贡献;AI high performers仅占约6%。
数据来源:《The State of AI: Global Survey 2026》,麦肯锡,2026。
差距主要发生在工作流和组织层面。高AI绩效企业往往更聚焦增长与创新,更愿意重构工作流,并由最高管理层直接推动。
AI为员工节省多少时间只是起点,企业如何重新配置这些时间和资源,才决定价值能否进入利润表。
03
猜想二:
从交付到积累:规模经济正在被重新定义
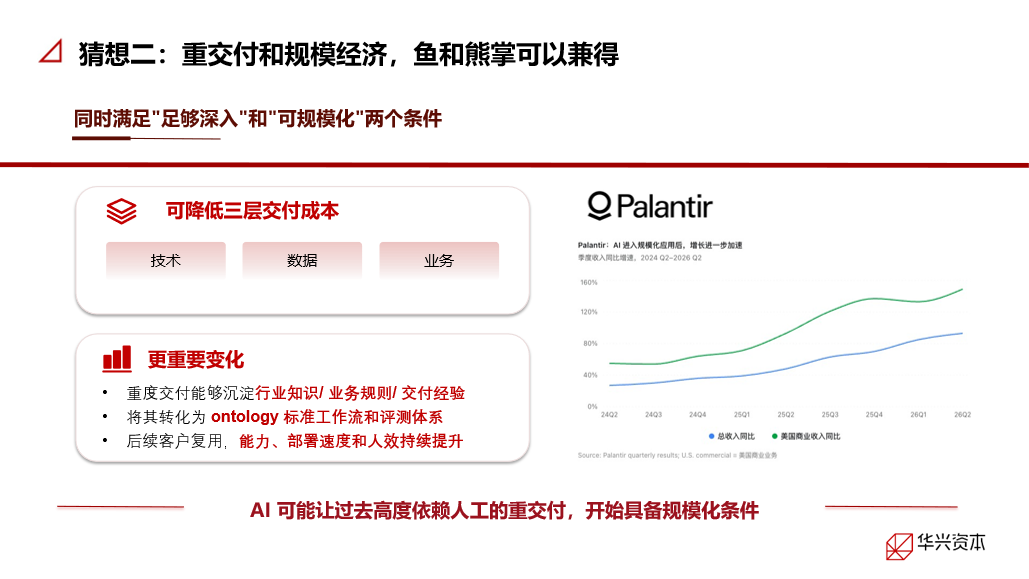
围绕第二个猜想,王力行将观察重点放在重交付能否真正形成规模经济。上一代企业服务中,深度交付通常意味着更多定制、更多实施和更多人力投入。AI可能改变这组关系:一方面降低技术、数据和业务层的交付成本,另一方面让交付过程中形成的行业知识、业务规则和实践经验沉淀为Ontology、标准工作流和评测体系,并在后续客户中持续复用。
Palantir提供了一个有代表性的样本。2025年其收入增长56%,员工人数增长 13%,人均收入增长接近40%。当收入增长持续快于人员增长,重交付的经营杠杆才真正开始显现。Palantir与Walgreens的合作进一步说明了复制性的形成方式:项目最初计划约六个月在10家门店试点,最终八个月扩展至约4,000家门店。真正值得关注的,是复杂工作流一旦被抽象,底层数据、Ontology和运营逻辑打通后,边际复制成本开始下降。
判断重交付能否规模化,关键看四件事:部署是否提速、能力能否复用、人效是否提升、真实毛利是否改善。
中国不会简单复制出一个Palantir
中国的客户结构、采购体系和产业环境不同,复制美国路径并不现实。更值得讨论的是,谁能把AI能力、客户场景和深度交付真正组合起来。
目前大致存在三条路径:模型公司及其商业化伙伴向下进入场景;上一代软件和IT服务商依托客户与行业Know-how完成AI转型;产业龙头把内部积累的AI与IT能力向外输出。不同路径的共同要求,是同时具备行业Know-how、Anchor客户、AI能力、交付体系,以及推动组织真正变化的能力。当这些能力形成闭环,每一次交付留下的就不再只是一份项目经验,而会沉淀为可持续复用的行业认知、工作流、判断规则和反馈系统。
04
猜想三:
从经验到智能:企业正在形成新的资产形态
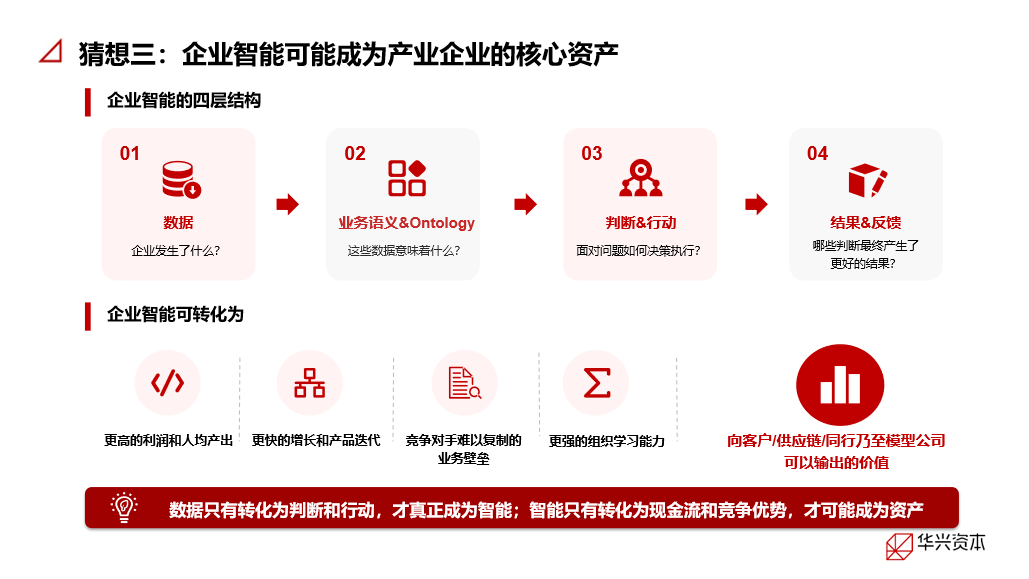
沿着“交付能否积累”的逻辑,王力行进一步提出第三个、也是更长期的猜想:企业在经营过程中持续形成的判断、行动与反馈,可能逐渐沉淀为一种新的核心资产。很多企业已经拥有大量数据,真正稀缺的是把数据持续转化为判断和行动的能力。企业智能可以理解为四个连续层次:数据记录发生了什么,业务语义和Ontology解释这些数据意味着什么,判断与行动决定企业如何应对,结果与反馈则持续验证哪些决策真正有效。
当这套能力能够持续学习并沉淀,就开始具备资产属性:可积累、可控制、可复用,并持续创造未来现金流和竞争优势。竞争对手可以购买同样的模型和软件,却很难复制一家企业长期形成的业务语义、判断逻辑和反馈体系。
数据只有转化为判断和行动,才形成智能;智能只有持续转化为现金流和竞争优势,才具备资产价值。
当智能成为资产,价值归属就成为核心问题
模型公司拥有跨企业、跨行业的通用智能,AI服务商积累行业Know-how、工作流和交付智能,产业企业则拥有专有数据以及长期形成的判断和决策智能。
因此,企业需要回答几个非常具体的问题:更换模型之后,积累的智能能否留下;更换服务商之后,Ontology、工作流和反馈能否保留;企业是否真正控制自己的权限、评测体系和决策记录。
每一次使用AI,外部平台会变得更聪明,企业自身是否也在同步积累可控制、可迁移、可复用的智能?
05
资本视角:
从使用AI到重塑企业:寻找结构性变化
回到资本视角,王力行将前面的三个猜想进一步收束为一套验证框架:资本关注的并非“企业是否使用AI”这一事实本身,而是AI是否真正带来预算结构、经济性、规模化能力和资产形态的变化。
可以从四个维度验证:预算是否从工具预算进入人力和结果预算;经济性是否体现为毛利、人效、现金流、增长和资本效率的改善;规模化能力是否体现为交付成本下降和核心流程扩展;资产层面是否沉淀出可迁移的行业智能,以及企业自身可控制的专有智能。
资本真正期待看到的,是过去难以成立的增长与利润等式开始成立。单纯的AI估值重估,并不足以构成长期价值。
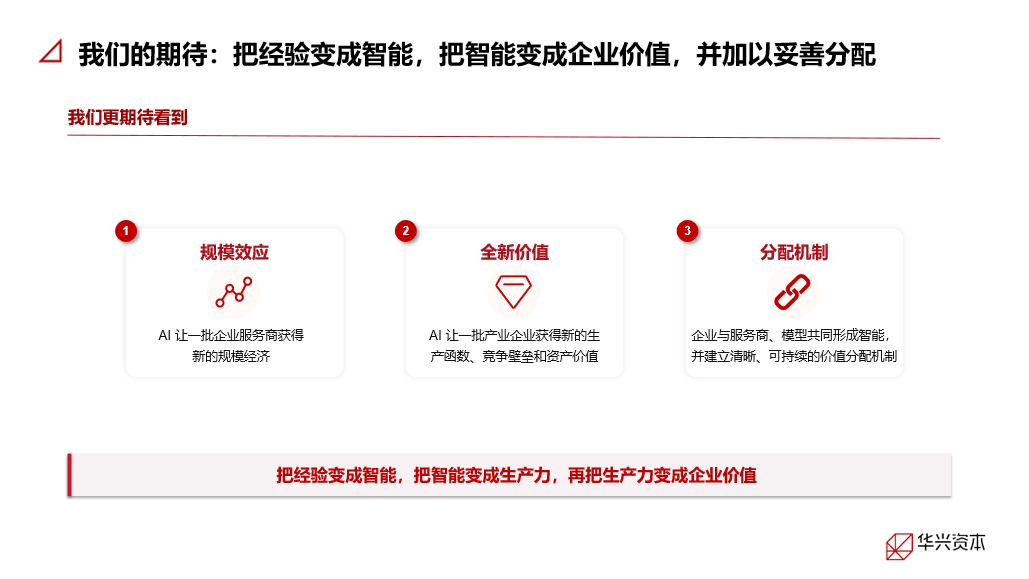
回到“潮平两岸阔”这个问题,王力行的判断依然保留了一份克制:今天或许还不能把问号拿掉。但如果价值契约、规模经济和企业智能这三件事逐步被验证,AI对产业的影响就有机会从工具层面进一步进入企业经营与价值创造。
更值得期待的,是企业服务商获得新的规模经济,产业企业形成新的生产函数,企业、服务商与模型之间也建立起更清晰、可持续的价值分配方式。判断AI是否真正创造企业价值,最终要看它为企业留下了什么。
王力行在演讲最后将这套判断收束为一句话:把经验变成智能,把智能变成生产力,再把生产力变成企业价值。
免责声明:本文根据王力行在 2026 AI in Action|AI产业落地研讨会上的主题演讲及大会现场实录整理。研究数据来源以演示材料标注为准。本文谨供读者作参考用途,不应被视为在任何地区针对任何证券的研究报告,不构成买卖、认购证券或其它金融工具及产品的邀请或保证。读者不应仅依靠本文、而应按照自己的判断作出投资决定,并在作出任何投资行动前咨询专业意见。华兴资本不就本文内容作出任何陈述或保证,亦不承担因对本文的使用、不当使用、依赖、分发或占有而产生的任何责任。
精彩评论