"很久以前羊肉串"完成股改,冲刺"烧烤第一股"。但把 2026 年港股 IPO 的成绩单翻出来看:前 8 个月 103 家公司敲钟,餐饮企业是 0。股改只是第一关,真正的关卡在后面——备案制问询、审核周期、二级市场定价,一道比一道硬。
近日,直营烧烤连锁品牌"很久以前羊肉串"的经营主体完成股份制改造,公司名称由"北京很久以前餐饮管理有限公司"变更为"北京很久以前餐饮管理集团股份有限公司"。市场消息称,公司计划推进资本化,冲刺上市。
依据证监会相关规定,境内企业无论在境内还是境外首次公开发行股票,发行主体都必须是"股份有限公司"。所以股改常被视作上市的"第一关"。而目前 A 股与港股,都还没有以烧烤为主营业务的连锁餐饮上市公司——若成功,它将填补一个赛道空白。
但从股改到敲钟之间隔着什么,最好先看看它前面排着的那 6 家餐饮同行。
一、这家公司什么成色:18 年、142 家直营店、两轮知名资本
很久以前由内蒙古呼伦贝尔人宋吉于 2008 年创立,首店开在北京顺义,最初叫"很久以前只是一家串店"。宋吉的差异化思路在当时很超前:做无烟烧烤,并把自己在夜场做兼职 DJ 感受到的灯光、音乐和沉浸式氛围搬进烧烤店,把吃烧烤变成夜间社交体验。2013 年进入上海,2016 年年营业额达 4 亿元。截至 2026 年 5 月,在营门店 142 家,人均消费 91.5 元,北京 40 家、上海 50 家,已拓展至深圳、杭州、南京、苏州、郑州等城市。
扩张模式上,这个品牌走过弯路:创业前 4 年做加盟,快速扩张但管不住服务和产品;又用 4 年试联营;最终回归直营,把门店从高峰期的数百家压缩到可控范围。如今全部直营——这保证了品控和品牌调性,但也意味着更重的资产、更慢的扩张。142 家的规模在烧烤赛道不算大,靠 91.5 元的人均定价,与木屋烧烤、丰茂烤串形成品质差异化。
资本结构方面,2017 年绝了基金投资数千万元;2020 年 6 月黑蚁资本独家投资近亿元 B 轮。截至股改前,公司共 11 个股东:
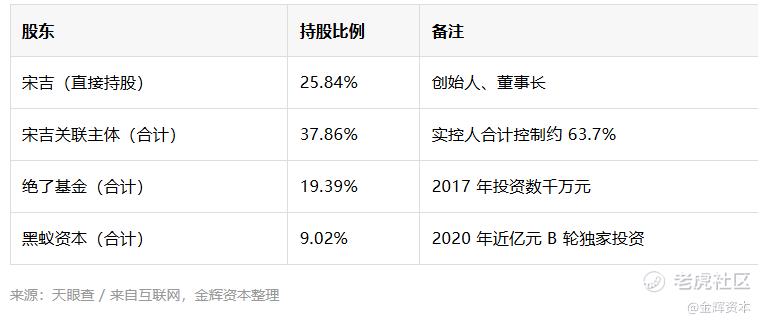
董事会 5 人中,张沛元是黑蚁资本创始人,余砚新来自绝了基金——两家投资方都进了董事会。黑蚁资本的投资组合里有泡泡玛特、老铺黄金、喜茶,张沛元当年类比喜茶解释投资逻辑:"喜茶出现之前,大家也不认为值得为任何茶饮付 30 块。"
还要记一笔风险事项:2026 年 5 月,品牌因 24 家门店羊肉串烤制时间过长公开道歉并退款,涉及 48,022 桌顾客、退款 110 余万元,随后全国排查发现部分门店烤炉预热不足。这件事在 IPO 审核语境下不是小事——食品安全正是当前餐饮企业赴港上市的重点问询项。
二、它前面排着的 6 家:年内餐饮上市数是 0
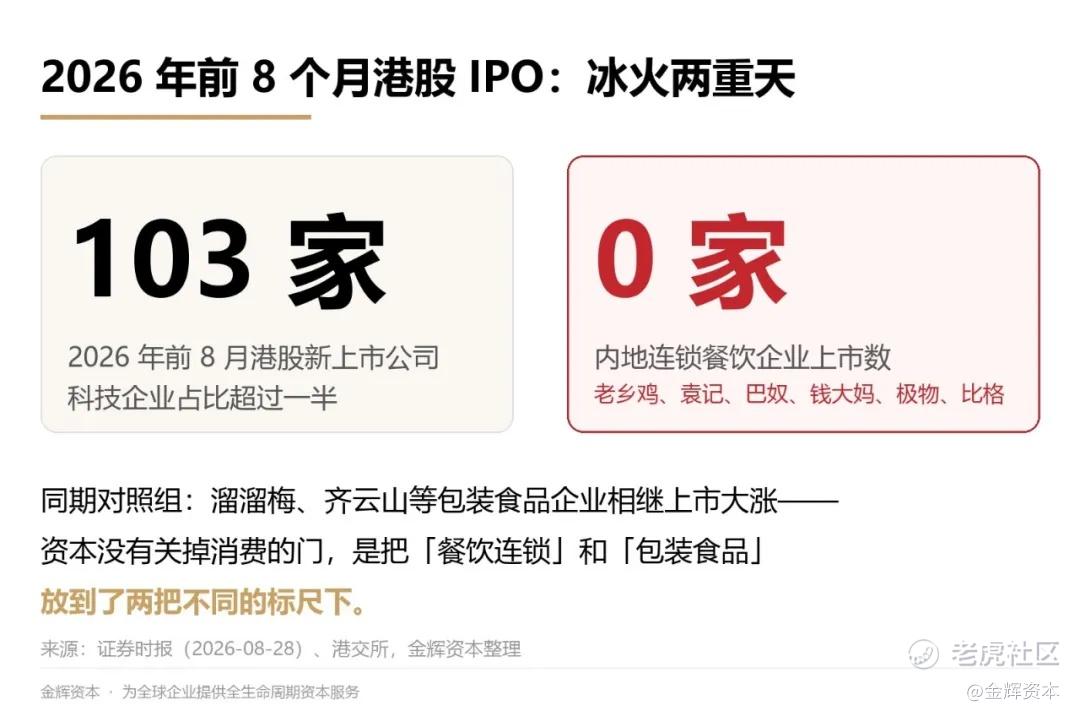
把视角拉到大,2026 年的港股 IPO 是冰火两重天:前 8 个月 103 家公司完成上市,科技企业占了一半以上;而内地连锁餐饮企业的敲钟次数,是零。
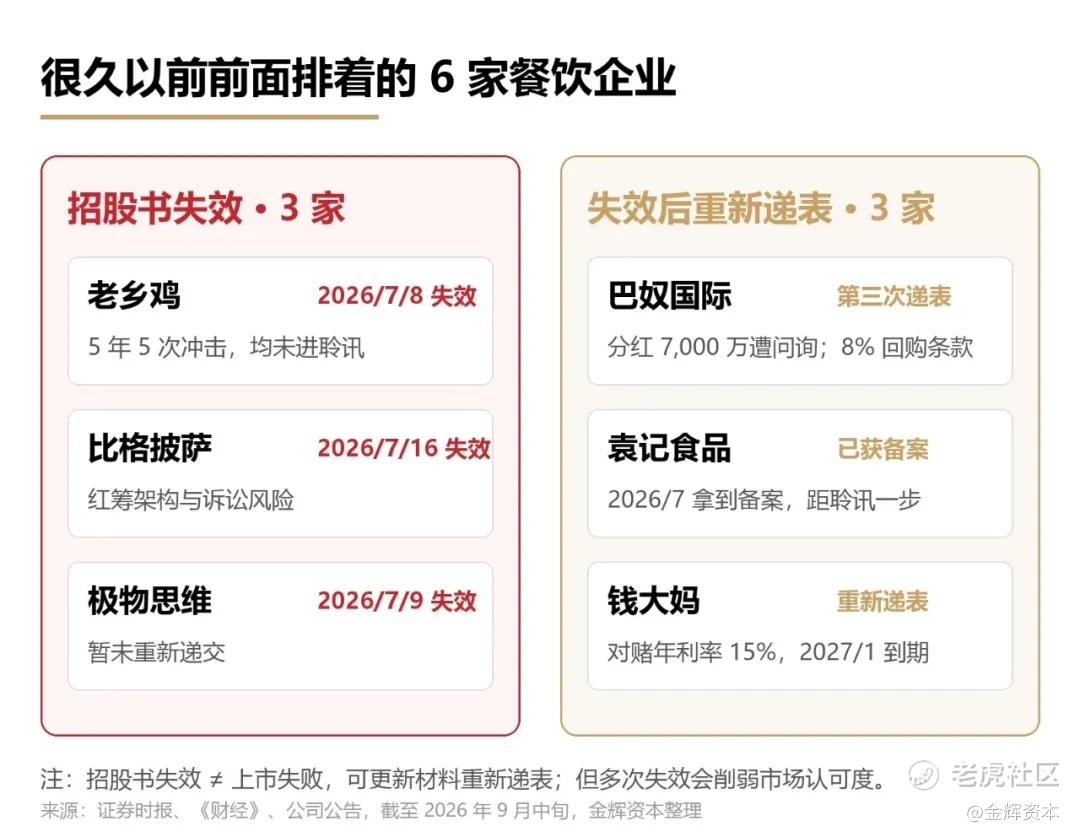
2025 年底以来递表的 6 家餐饮企业——老乡鸡、袁记食品、巴奴国际、钱大妈、极物思维、比格披萨——目前 3 家招股书失效、3 家重新递表:
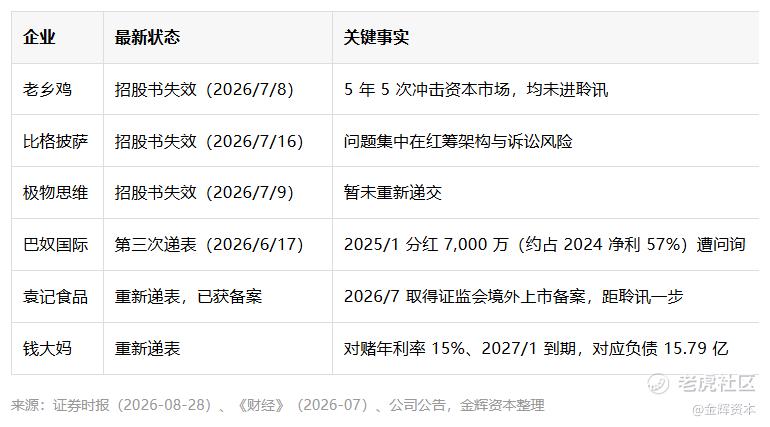
需要说明:招股书失效不等于上市失败。港交所规则下招股书有效期 6 个月,届满未进聆讯即自动失效,更新材料后可以再递。但老乡鸡的轨迹值得细看——2022、2023 年两度冲击 A 股未果,2023 年 8 月撤回转战港股,2025 年 1 月、7 月两度递表,2026 年 1 月第三次递表,7 月 8 日再度失效。五年五次,没有一次走到聆讯。
三、真正的三重门
第一重:备案制下的深度问询。2025 年 12 月 5 日,香港证监会与港交所联合向所有 IPO 保荐机构发函,直指上市文件质量下滑、保荐人履职不到位,餐饮类项目问询轮次从 1 轮提升至 2-3 轮,重点核查单店模型真实性、加盟商穿透背景、食品安全风险。境内备案同步收紧:证监会对巴奴境外上市备案提出九大补充问询,核心一条是"分红 7,000 万的同时上市融资,必要性何在";对袁记食品等 11 家企业的补充材料要求涉及股权代持、股东穿透核查、食品安全整改。老乡鸡 2022 年闯 A 股时被问询 45 项,招股书披露 2022 至 2025 年前四月社保及公积金供款缺口累计超 8,000 万元。
第二重:审核周期拉长。红筹转 H 股的结构调整、证监会国际部的发行许可流程,让多数企业排期长达一到两年,远超 6 个月招股书有效期,批量失效由此而来。港交所已于 2026 年 7 月把有效期延长至 12 个月,缓解的是"频繁失效"的形式问题,审核标准本身没有放松。
第三重:二级市场用脚投票。即便过了审核关,餐饮股在二级市场的处境才是最深的一道沟:
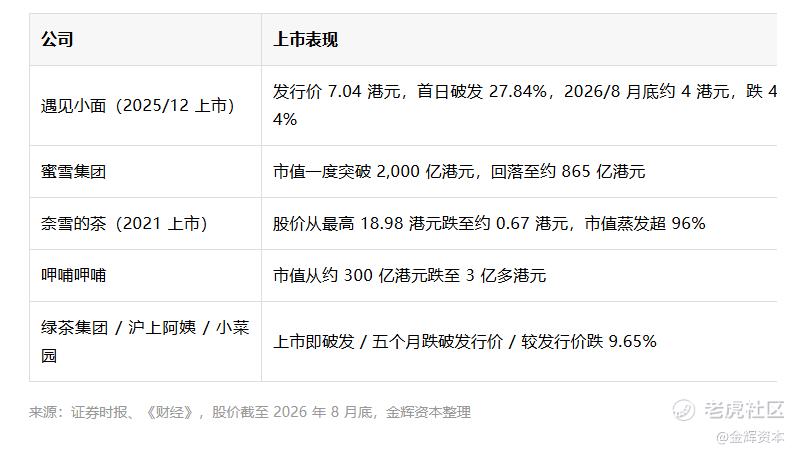
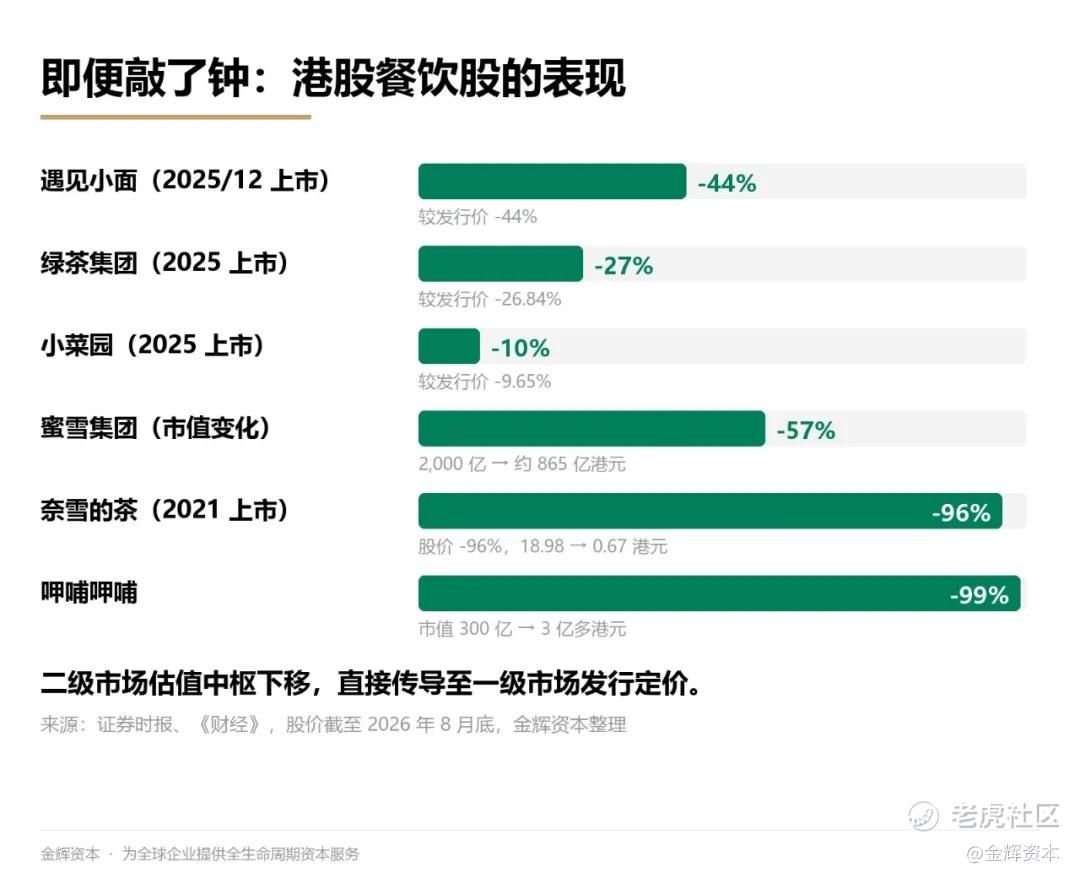
二级市场的估值中枢下移,直接传导到一级市场的发行定价——餐饮股表现不佳的背景下,大额发行根本建不起来。对照组同样说明问题:同属消费赛道的溜溜梅、齐云山食品今年 6、7 月相继上市且大涨,但它们是包装食品——没有社保用工的合规雷区,没有加盟体系的管控难题,毛利率和标准化程度天然更高。资本不是关掉了消费的门,是把"餐饮连锁"和"包装食品"放到了两把标尺下。
四、很久以前的变量:直营既是护城河,也是考卷
回到很久以前。在这轮餐饮上市潮里,它有一个天然的结构性优势:全部直营,没有加盟商穿透核查的雷区。当前问询的重点——加盟商背景、加盟体系管控——它几乎可以整段绕开。142 家店的体量也小而可控,供应链(呼伦贝尔 5-6 个月羔羊、排酸工艺、自动滚动烤制设备)标准化程度在烧烤赛道里属于第一梯队。
但直营是双刃剑:重资产、慢扩张,意味着资本故事里" growth "的想象空间有限。当前的审核审美恰好卡在中间——加盟扩张快的被追问管控,直营慢的被追问单店模型的天花板。再加上 2026 年 5 月那次 48,022 桌的退款事件,食品安全问询大概率躲不掉。而它 2017-2024 年间的多轮外部融资中,若存在对赌或回购条款,招股书里都要摊开——钱大妈 15% 年利率的对赌、巴奴 8% 的回购条款,已经把这类条款的杀伤力演示过了。
从股改到递表,中间还隔着公司治理完善、财务规范、境外架构搭建、备案问询——每一步都是时间。2026 年 5 月的股改,只是把门推开了第一条缝。
五、风险与边界
上市计划未官方确认。"很久以前集团冲刺上市"目前为市场消息,公司未披露上市地点、时间表与中介机构,本文不构成对方案的预测。
股权数据为股改前口径。宋吉直接持股 25.84%、关联主体合计 37.86%,股改及后续融资可能改变结构。
股价数据存在时点差异。文中餐饮股表现截至 2026 年 8 月底,不同来源的统计时点略有出入;失效状态为 2026 年 9 月中旬公开信息,后续可能更新。
个案不外推。老乡鸡、巴奴等企业的审核障碍不等同于监管对餐饮赛道的系统性关闭;溜溜梅、齐云山的上市大涨亦有极小流通盘的因素,不可线性外推为行业回暖。
精彩评论