9 月 16 日,香港特区同时落地两份文件:首个五年规划 + 2026 年施政报告,合计逾 10 万字、105 个指标。对做港股的人来说,最该盯的不是那 6 万字蓝图,而是施政报告第 36 段里那句话——优化"须予公布的交易、关连交易、分拆上市",提高并购、重组及业务分拆的灵活性。
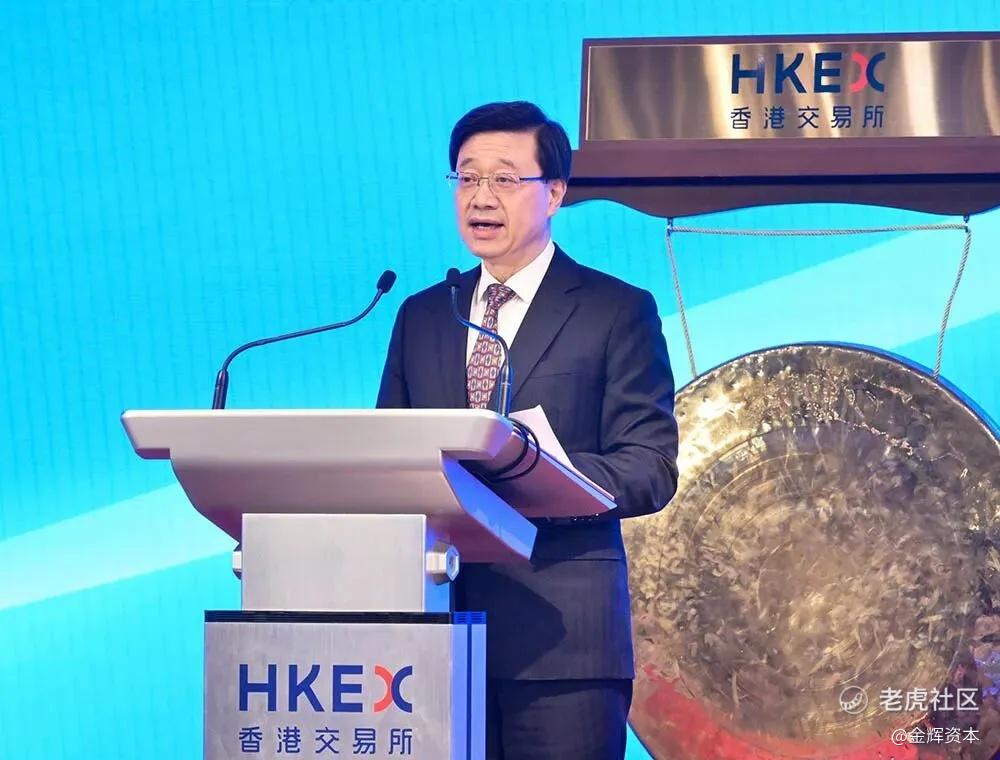
2026 年 9 月 16 日上午 11 时,香港特区行政长官李家超走进立法会会议厅,先公布《香港特别行政区经济和社会发展第一个五年规划(2026—2030 年)》,随即发表 2026 年施政报告。
这是香港回归以来首次制定五年规划。蓝色封面象征开放、进步、稳重;施政报告沿用绿色封面代表政策延续性。两份文件合计逾 10 万字。
外界多数解读聚焦北都与民生。但从资本市场看,真正改写港股壳生态的是两个方向相反的信号:IPO 通道彻底打开,好公司不必买壳;并购重组的规则闸门却在松动,存量平台的运作空间被放大。
一、6 万字、7 篇 28 章、105 个指标:这份规划到底定了什么
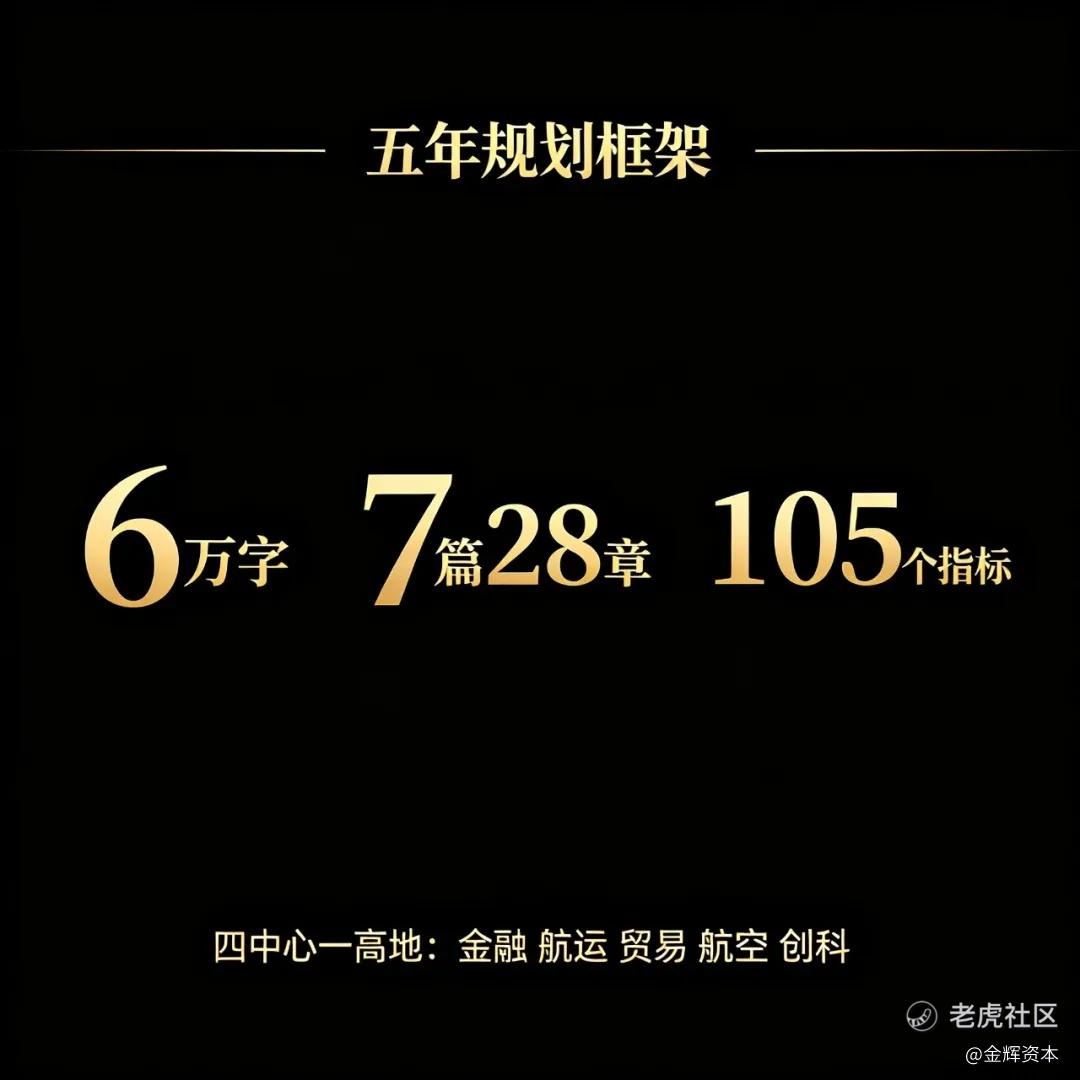
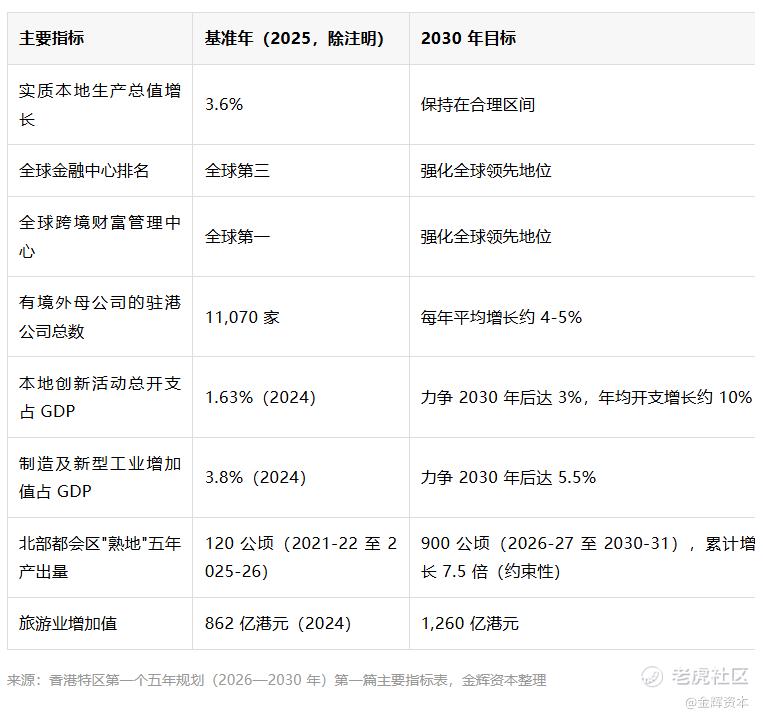
五年规划共 7 篇 28 章、约 6 万字,制定 105 个指标,其中 22 个主要指标载于第一篇。编制期间举办超过 100 场咨询会,李家超亲自主持 30 余场,收到逾 17,000 份五年规划意见和逾 11,000 份施政报告意见。
规划明确 5 个主要目标,其中与资本市场直接相关的是"巩固提升四中心、一高地"——国际金融、航运、贸易中心和国际航空枢纽,加上国际创新科技中心与国际高端人才集聚高地。
二、3424 亿港元:IPO 通道已经不是"回暖",是碾压
施政报告引言里的数字:香港经济由负增长 3.7% 转为去年正增长 3.6%,今年上半年按年增长 5.1%,创近五年最强劲半年度表现;货物出口增长逾 26%;2025 年本地生产总值突破 33,000 亿港元。
更直接的是 IPO。港交所月报显示,2026 年前 8 个月港股 IPO 集资额达 3,424 亿港元,较去年同期 1,351 亿港元上升 153%;新上市公司 106 家,同比增长 80%;总集资额 6,513 亿港元,同比增长 76%;日均成交额 2,825 亿港元,同比增长 14%。截至 2026 年 8 月底,港交所上市公司 2,761 家,总市值约 47.2 万亿港元。
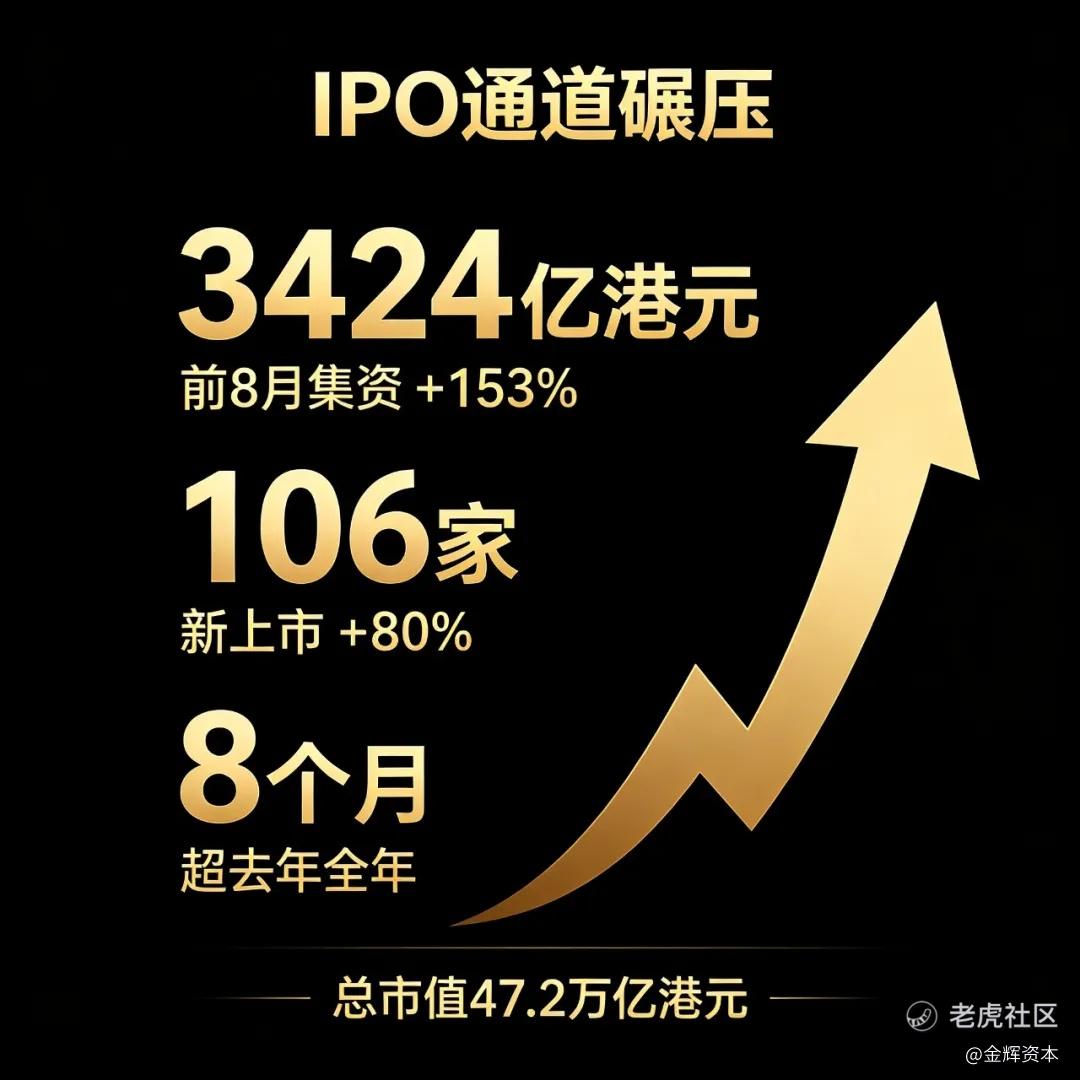
施政报告的口径是:截至今年 8 月底新股集资额超过 3,400 亿港元,已超越去年全年。对比 2025 年全年 119 只新股、逾 2,800 亿港元、全球第一,2026 年只用了 8 个月。
对壳市场而言这是第一股力量:当 IPO 通道足够宽、审批足够快、定价足够市场化,"买壳"作为"上市捷径"的必要性被大幅稀释。壳的价值,首先取决于"上市资格"有多稀缺。
三、第 36 段那三个字:灵活性
真正值得逐字读的,是施政报告优化证券市场部分的一段话:证监会与港交所于今年第三季展开提升上市机制竞争力的第二阶段咨询,优化须予公布的交易、关连交易、分拆上市等规定,降低合规成本,提高上市公司企业并购、重组及业务分拆的灵活性。
这三个词的分量不同。"须予公布的交易"是《上市规则》第 14 章,管资产买卖的规模测试与股东批准门槛;"关连交易"是第 14A 章,管与控股股东、董事相关交易的披露与独立股东批准;"分拆上市"则涉及把子公司单独推上市。这三条,恰好是已上市公司做资产重组、注入、剥离时最常撞上的规则闸门。
要读懂这次松绑的位置,得把时间线拉出来。港交所"提升上市机制竞争力"是分阶段的:
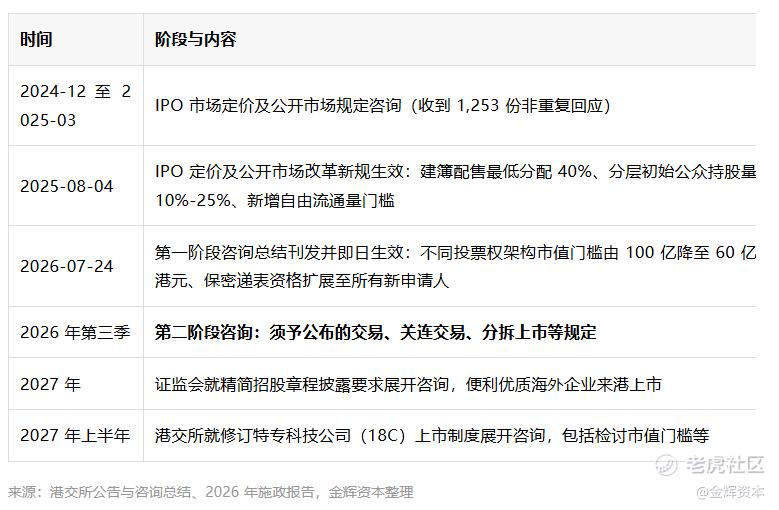
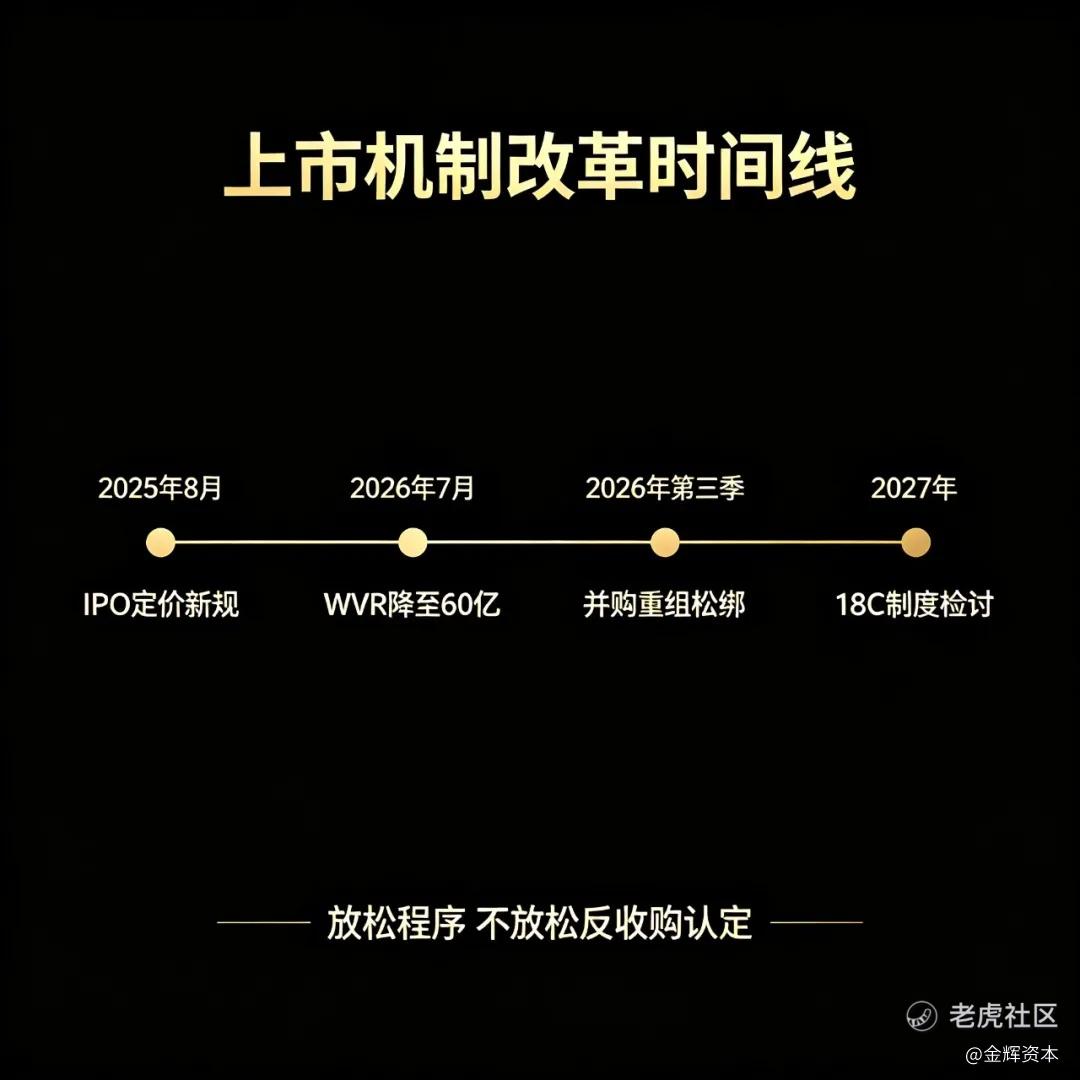
需要划清一条边界:放松的是"程序与合规成本",不是"反收购行动的认定标准"。注资触发反收购(俗称借壳)的判定规则并未在本次表述中出现任何松动。合规成本下降,不等于绕开"反收购行动"测试有了新门路——这是两回事,混在一起会出大问题。
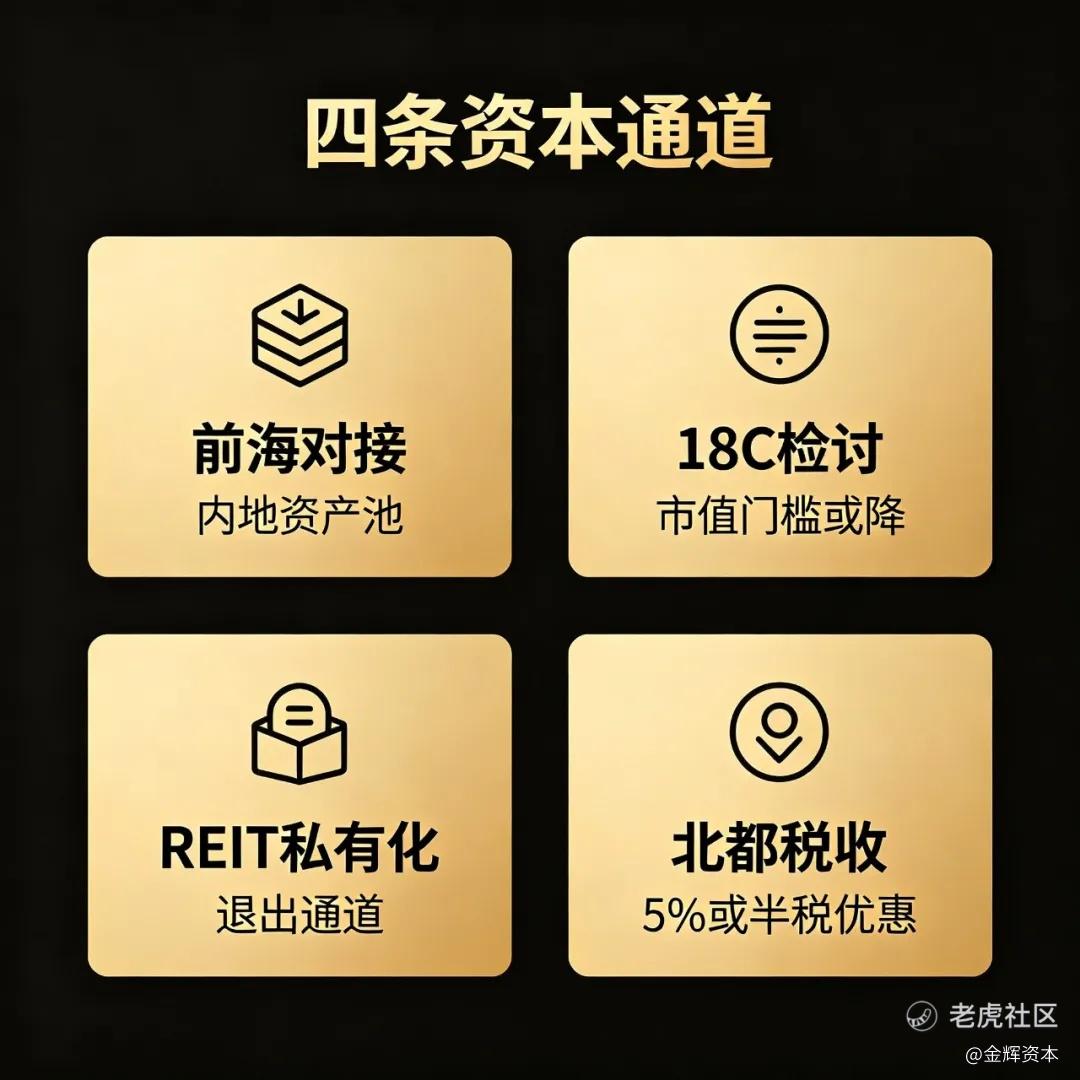
四、另外四条通道:资产从哪来,装到哪去
通道一:前海股权交易中心对接。规划明确深化港交所与深圳前海股权交易中心的对接合作,助力更多内地优质企业对接国际资本市场——资产池的口子开在了内地一侧。
通道二:18C 特专科技公司制度检讨。港交所将于 2027 年上半年就修订特专科技公司上市制度展开咨询,包括检讨市值门槛等。施政报告同时披露,港股科技板块的流动性已占整体市场超过四成。门槛怎么调,直接决定新兴产业企业的上市路径选择。
通道三:房托基金(REIT)私有化。政府将于 2026 年内提交便利房托基金私有化或重组的条例草案,2027 年上半年提交为准备上市的房托基金宽免转让非住宅物业印花税的条例草案,并继续争取把房托基金纳入互联互通。这是给存量上市平台增加了一条明确的"退出与重组"通道。
通道四:北部都会区 5% 或半税优惠。规划提出争取年内通过《北部都会区发展条例草案》,对创科研产、总部活动、物流供应链管理等类别提供 5% 或半税优惠,23 家银行参与的金融咨询工作小组为进驻企业订造融资方案。北都"熟地"五年产出量要从 120 公顷拉到 900 公顷——未来五年最确定的一批产业资产。
五、两股反向力量:壳正在从"稀缺牌照"变成"运作平台"
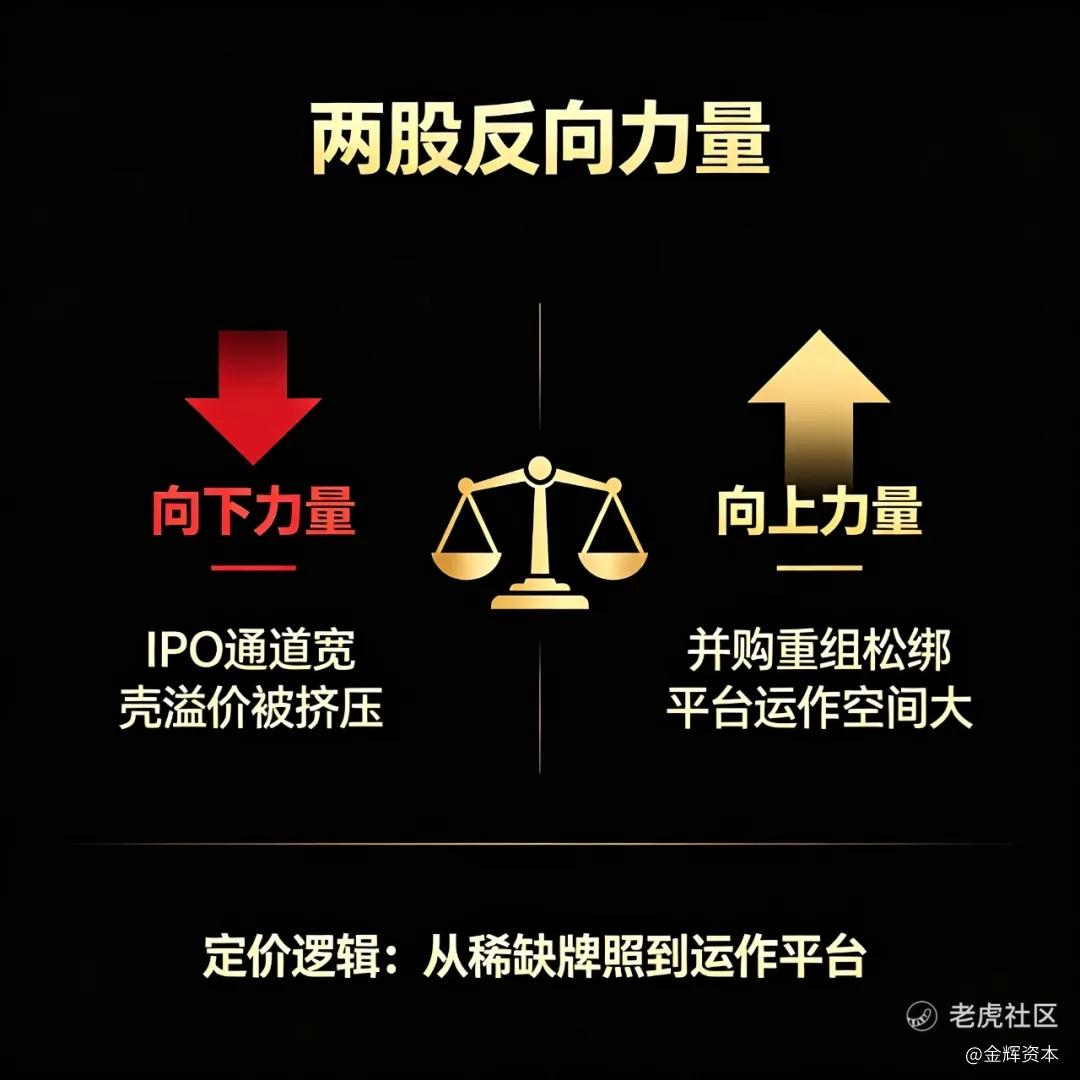
把上面的信息合在一起,2026 年下半年的港股壳市场,正被两股方向相反的力量同时拉扯。
向下的力量:上市资格不再稀缺。8 个月 3,424 亿港元、106 家新上市,加上保密递表扩至所有申请人、WVR 门槛降至 60 亿港元、IPO 定价机制市场化——能走 IPO 的公司,没有理由再为一个壳支付溢价。
向上的力量:存量平台的运作空间变大。须予公布的交易、关连交易、分拆上市三条规则同时优化,意味着已经持有上市平台的股东,在做资产注入、业务分拆、业务重组时,流程更快、合规成本更低。REIT 私有化立法、房托纳入互联互通,又给退出端加了通道。
两股力量叠加,不是壳价简单涨跌,而是定价逻辑位移:从"上市资格稀缺性"转向"平台运作效率 + 可承接资产质量"。干净、合规记录良好、公众持股清晰的平台价值会被重算;只剩"上市地位"、没有资产承接能力的空壳,溢价将继续被 IPO 通道挤压。
五年规划里那句"金融是香港的根本和最大的优势",落到壳市场这一层,含义其实很具体:香港要的不是更多壳,而是更多能装进真资产、能产生真实现金流的上市平台。
六、风险与边界
咨询尚未落地。第二阶段咨询内容为施政报告的政策方向表述,具体规则修订、生效时间与过渡安排均未公布,最终口径以证监会与港交所的正式咨询文件和咨询总结为准。
松绑方向不等于监管尺度放宽。反收购行动的认定标准、业务充足程度要求、上市后的持续责任均未出现松动表述。合规成本下降与监管红线,是两条不同的线。
IPO 数据存在口径差异。不同来源对新上市家数的统计(104 家与 106 家)略有差异,本文采用港交所每月市场概况口径的 106 家、3,424 亿港元。
规划指标分预期性与约束性,非承诺值。22 个主要指标中大部分为"预期性",仅北都熟地产出量、碳强度等少数为"约束性"。
个案不可外推。本文所引数据与政策面向全市场,不针对任何具体公司或交易结构,也不构成对壳价走势的预测。
精彩评论