2026 年 9 月 2 日,Kimi 母公司月之暗面以保密形式向港交所递交 A1 申请。从"短期不急于 IPO"到"不予置评",九个月里真正变化的不是战略,而是算力账单的增速——以及 A 股、纳斯达克、港股 18C 三条通道中,只剩一条走得通。
9 月 2 日,晚点 LatePost 率先报道:月之暗面(Moonshot AI)已于本周以保密形式向香港交易所递交 A1 上市文件,正式启动港股 IPO 流程,拟适用 18C 章特专科技公司规则。市场消息称联席保荐人为中金公司与高盛。
公司回应只有一句:"对于市场传闻不予置评,目前暂无可以披露的信息。"而在一个月前,面对"8 月递表、募资 30 亿美元"的传闻,公司还曾公开否认;再往前到 2025 年底,创始人杨植麟在内部信中明确写下"短期不急于 IPO"。
三次口径变化,勾勒出一条清晰的曲线:不是企业改变了长期战略,而是资本市场的窗口和算力账单的增速,同时到了必须做选择的位置。
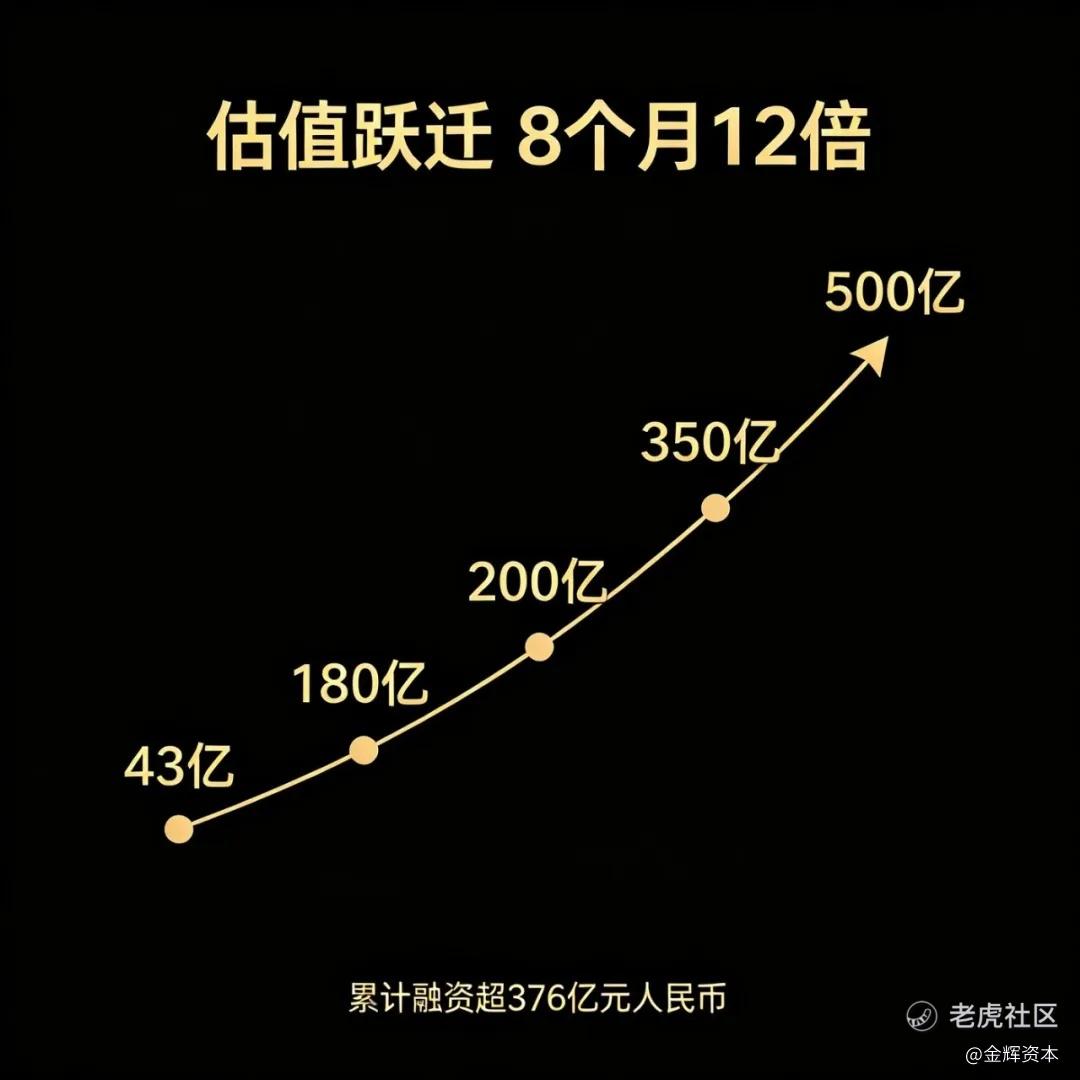
一、八个月 12 倍:估值曲线比技术曲线更陡
支撑这轮 IPO 叙事的第一个数字是估值。按公开报道梳理,月之暗面的估值节奏是:2025 年底约 43 亿美元,2026 年 1 月到 2 月连续三轮融资推至约 180 亿美元,5 月 D 轮后站上 200 亿美元,6 月 E 轮投前 315 亿美元,7 月 F 轮投后 350 亿美元(该轮认购超出原定目标逾三倍,提前关闭),9 月浮出水面的 Pre-IPO 轮投前估值为 500 亿美元。
八个月时间,估值目标翻了约 12 倍;累计融资额已超过 376 亿元人民币,是国内大模型创业公司中累计吸金最多的一家。同时需要说明的是:500 亿美元、中金与高盛的保荐安排,目前均来自媒体报道,未经公司或港交所正式文件确认——这类信息在招股书公开前都属于"待验证状态"。
估值的催化点很具体:7 月 17 日发布的 Kimi K3,2.8 万亿参数、896 路由专家每次激活 16 个,登上 Frontend Code Arena 编程榜全球第一,Artificial Analysis 综合评测位列全球第三,上线 30 分钟登顶 Hugging Face 趋势榜。
技术指标之外,更值得资本市场关注的是 K3 发布后 48 小时内的一个动作:用户请求量逼近算力集群承载极限,公司暂停了 C 端新用户订阅,把算力优先留给存量付费用户。这个细节把大模型商业模式的本质摊开了——需求的爆发会立刻转化为算力开支,收入增长的天花板不在销售端,而在手里能调度多少张高端 GPU。
二、三条路只剩一条:为什么是 18C
对仍在大额亏损的基座模型企业来说,上市地并不是一道自由选择题。
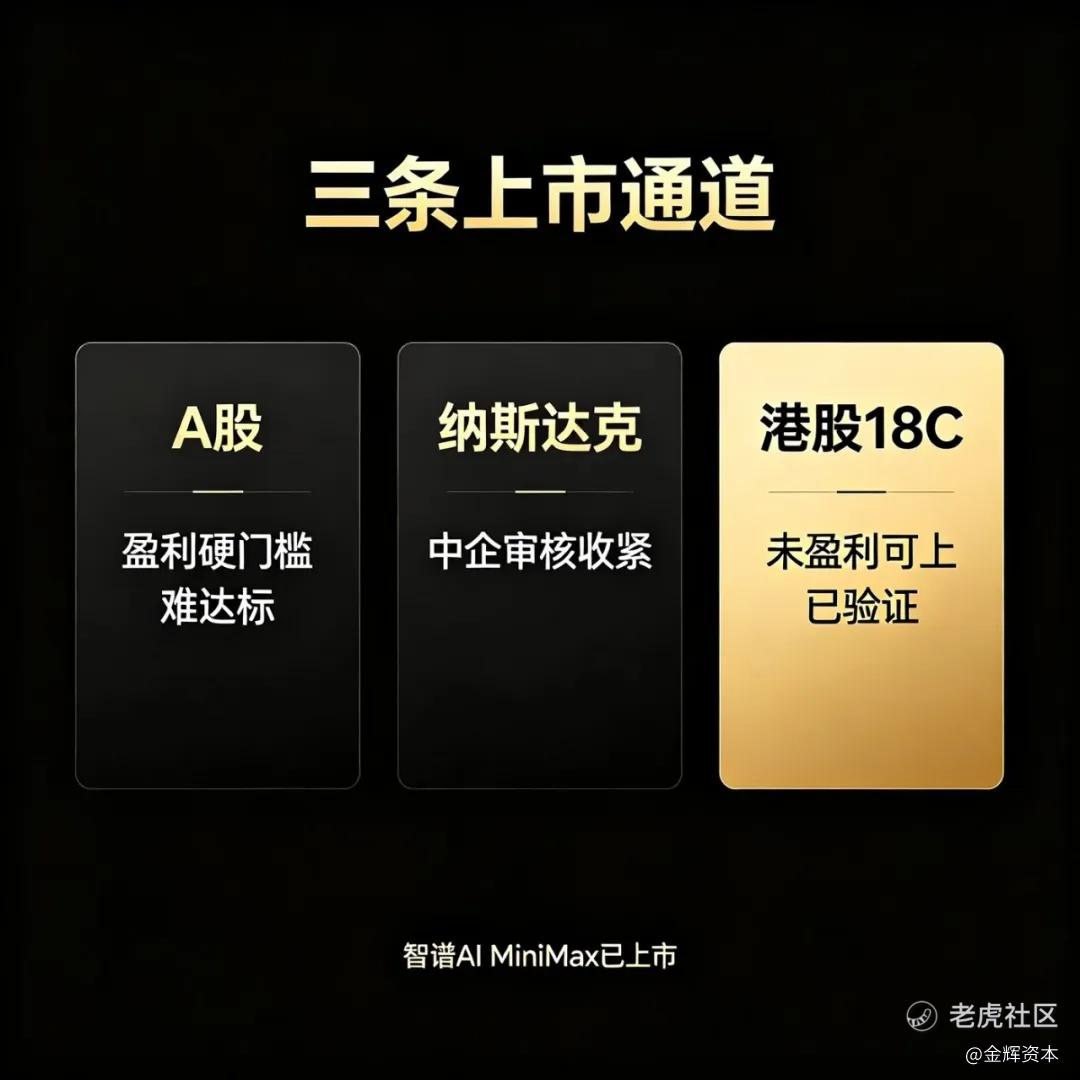
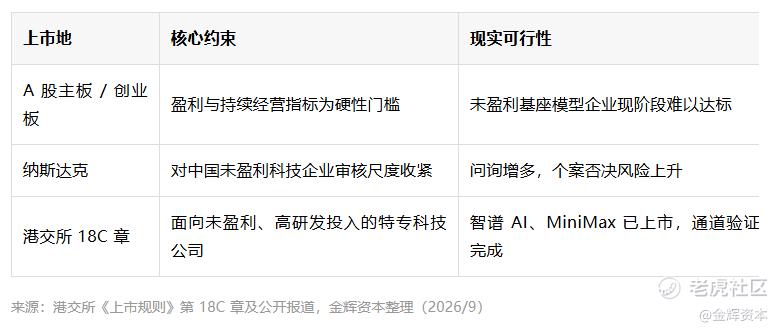
对比的关键在于"先行者验证"。智谱 AI 与 MiniMax 已于 2026 年 1 月先后通过 18C 章登陆港交所,不仅把制度可行性跑通,更重要的是给后来者提供了一个可以锚定询价的公开市场坐标——对投行来说,这是比任何一级市场估值都更硬的定价参考。
三、递表之前,先做一场"架构手术"
多数分析把注意力放在估值和算力上,但真正决定递表时点的,是一道很少被讨论的前置工序:拆除原有的离岸 VIE 架构。
按国内境外上市备案新规,早年搭建离岸架构的 AI 企业需要调整股权结构,以同时满足生成式 AI 业务的安全审查、外资持股监管要求,以及海外早期投资人的权益安排。据媒体报道,月之暗面的架构调整始于 2026 年 5 月:解散开曼离岸主体、终止境外协议控制安排,重构为符合境内监管、适配 18C 规则的股权体系,保荐机构全程参与梳理。
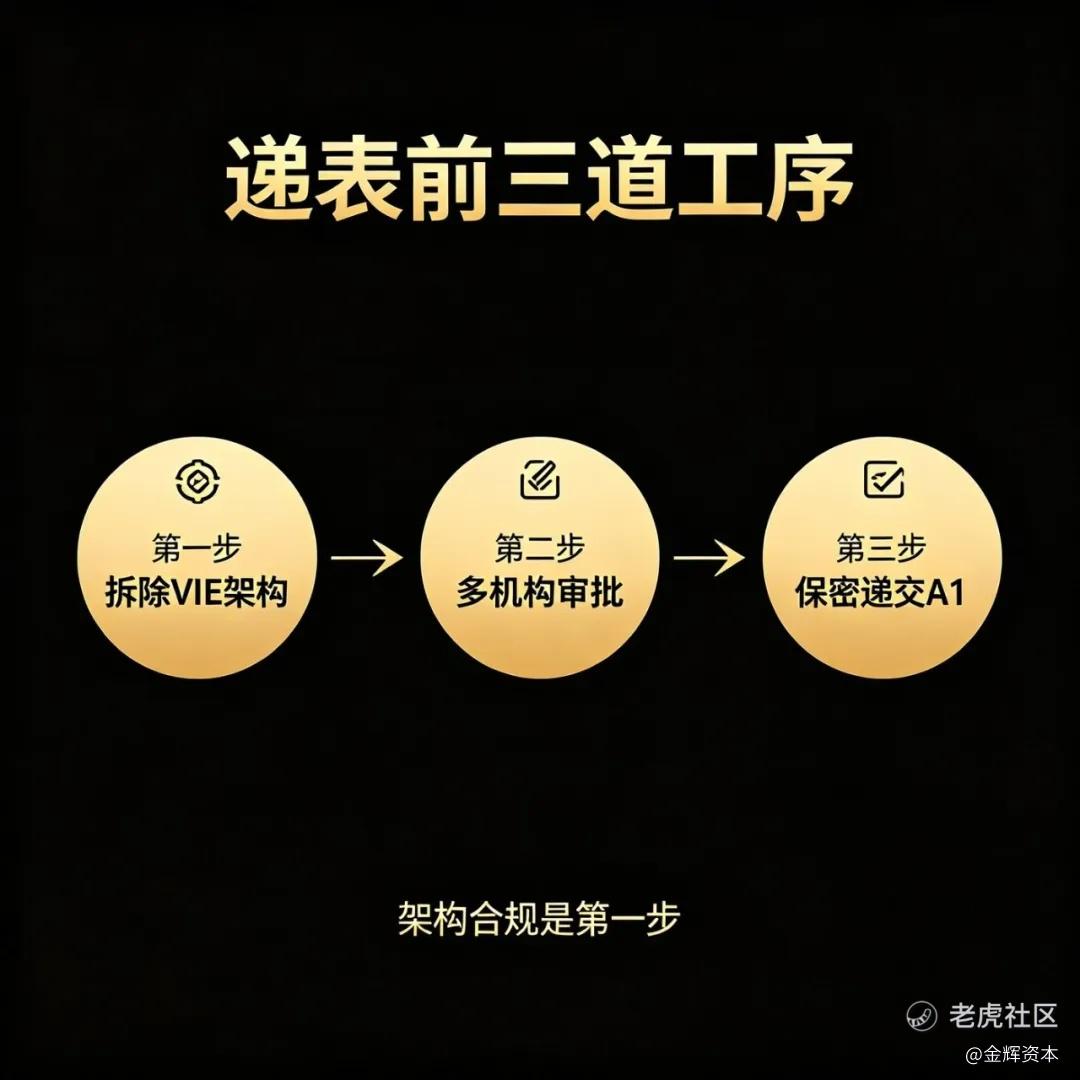
这类重组涉及多家监管机构的逐项审批,周期往往长达数月。换句话说,9 月的保密递表不是临时决策,而是架构重组落地之后水到渠成的结果——这也是判断同类企业上市进度时最容易被忽略的"时间前置量"。
对拟赴港的科技企业而言,架构合规不是上市流程的最后一步,而是第一步。架构没理顺,谈估值和窗口期都为时过早。
四、500 亿美元的定价依据:ARR 三级跳与同业坐标
支撑高估值的核心论据是收入曲线的斜率。据多家媒体援引行业信息,月之暗面的年化经常性收入(ARR)2026 年 3 月突破 1 亿美元,5 月达到 2 亿美元,6 月中旬突破 3 亿美元,半年增长约两倍;收入结构上,B 端 API 调用收入占比已超过 70%,商业化重心从 C 端订阅转向模型即服务(MaaS)的规模化变现。
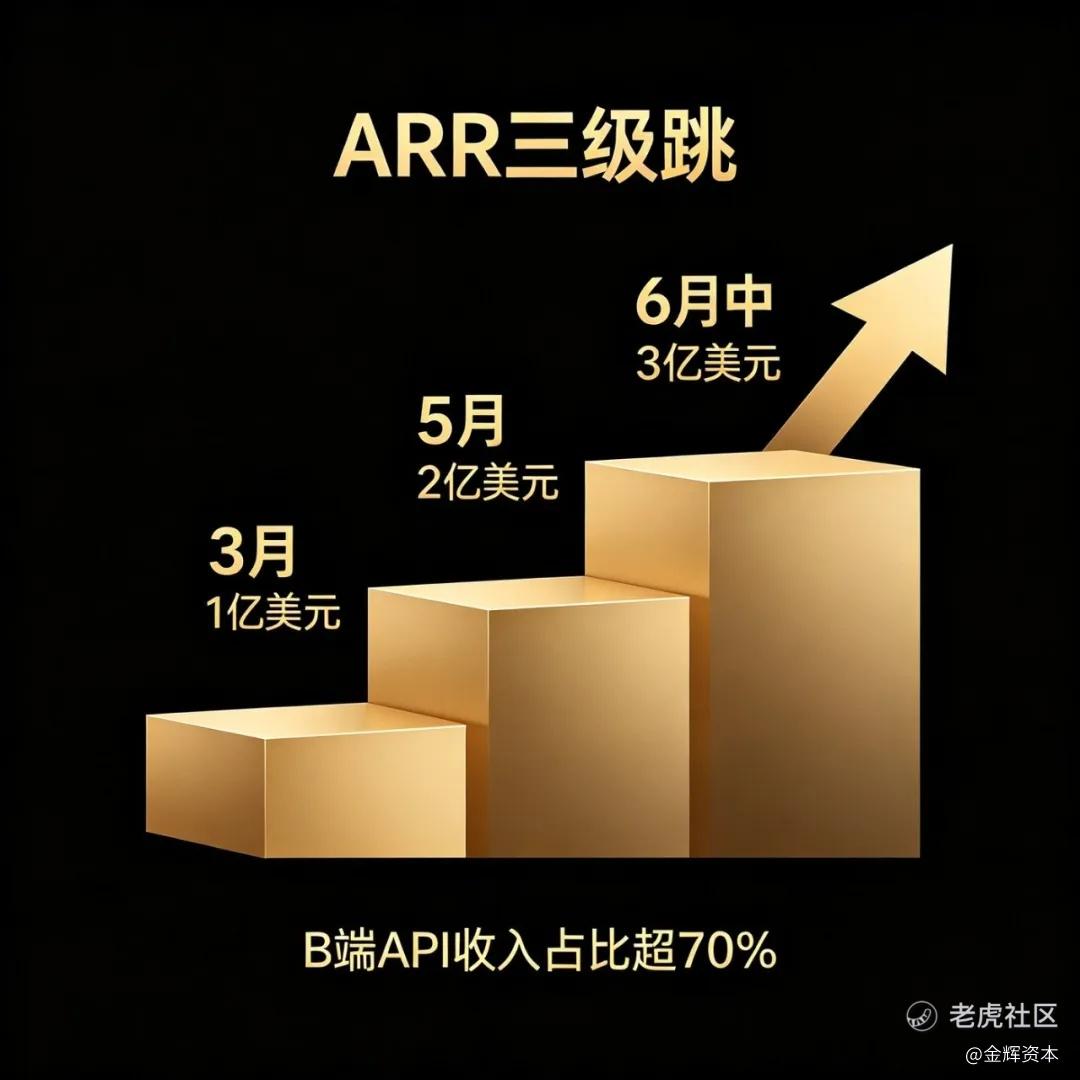
但这里必须厘清一个概念:ARR(年度经常性收入)不等于财报营业收入。ARR 是把某月收入乘以 12 得到的运行率指标,用来展示增长势能,不是经审计的会计口径收入。在 API 行业里,免费试用、阶梯折扣、批量长约普遍存在,ARR 通常显著高于最终账面确认的收入。这一点,二级市场投资者一定会重点核查。
更硬的参照系来自两家已上市同行:
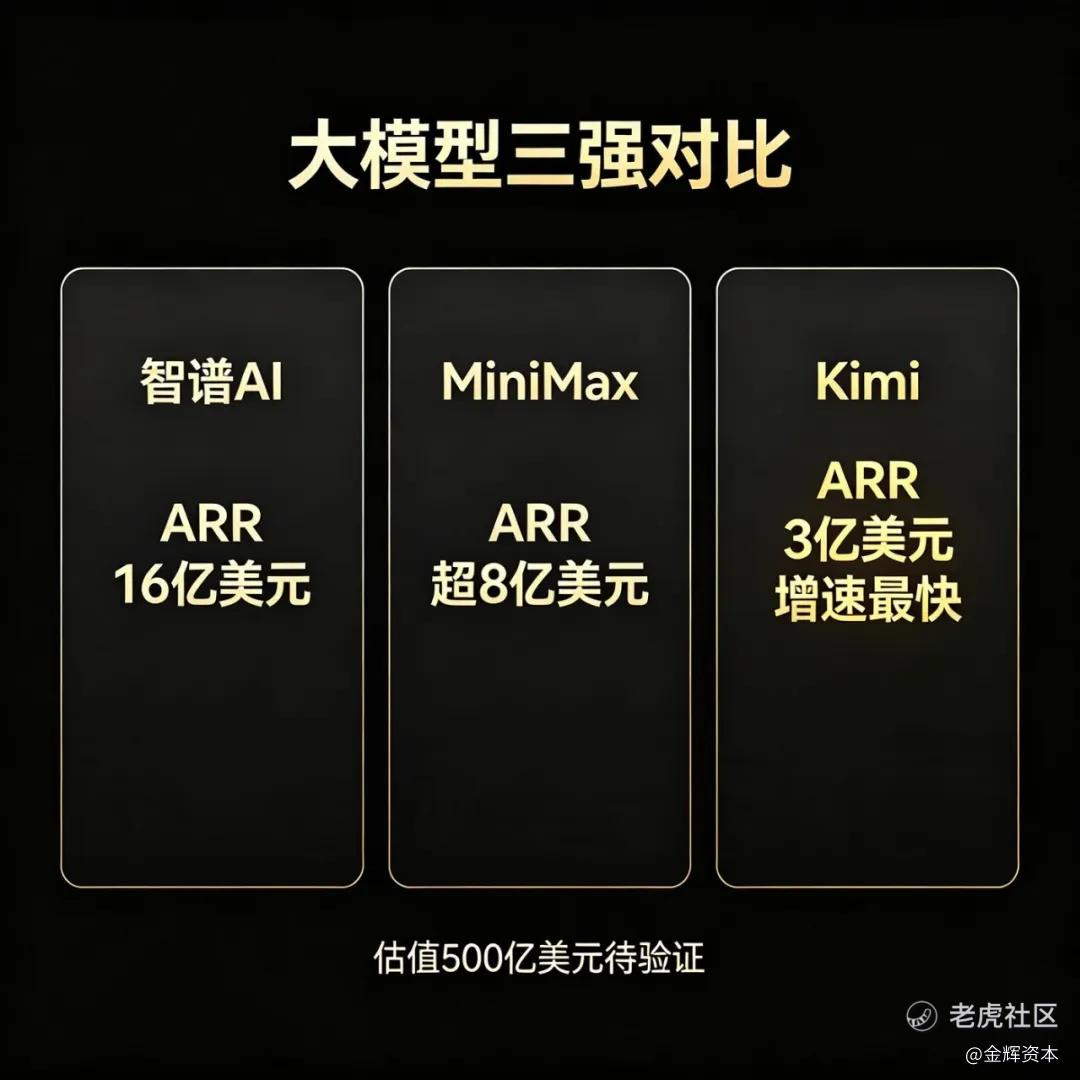
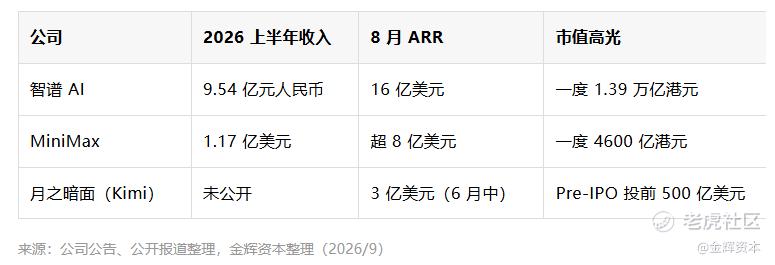
对照之后结论很直接:Kimi 的 ARR 增速最快,但绝对体量仍低于智谱 AI 与 MiniMax 的最新披露水平。这也是"估值叙事"与"经营数据"之间最需要被反复校验的地方——二级市场的估值逻辑已经从"唯参数论"转向商业化指标优先,每个季度的 API 收入增速、客户留存率、单位 Token 成本,都会被逐项审视。
五、保密递表:用一年窗口换发行主动权
18C 章允许企业以保密形式提交 A1 文件,招股书不会立刻公开。这个安排对科技企业有三重意义:保护 API 定价、客户结构、算力成本等敏感商业数据;拥有最长一年的时间窗口,可以根据二级市场行情择机启动公开披露与发行;行情火热则加速,市场遇冷则暂缓。
放到更大的坐标系里看,这已不是个别企业的动作。市场传闻 DeepSeek 完成规模空前的首轮外部融资、募资超 500 亿元、投后估值接近 4000 亿元;百川智能、阶跃星辰等也在推进资本化筹备。海外方面,Anthropic 被曝已向美国 SEC 秘密递交上市草案。高盛预测,中国大模型 API 与订阅市场将从 2026 年约 350 亿元增长到 2030 年 8790 亿元,五年增幅约 25 倍——这是资本愿意容忍当下巨额亏损的底层逻辑。
但同期也在发生另一种变化:港股一级市场 500 多家企业排队的同时,年内已有十余家 A 股公司主动终止 H 股上市计划。IPO 市场正在快速分化——优质硬科技获得溢价,估值叙事空洞的标的会遭遇投资者用脚投票。
精彩评论