在港股买壳,拿到控制权只要 3—6 个月,但把自有资产真正装进上市公司,要过一道 36 个月的时间锁。2025 年获批的 17 笔借壳,无一例外都是在锁内做对了功课的人。
2015 年,香港"夜店第一股"爱夜蒲上市仅一年,作价 4 亿港元整体卖出,成为壳产业链"造壳、养壳、卖壳"最经典的注脚。在那之前的巅峰期,主板壳价一度炒到 7—8 亿港元,创业板壳 3—4 亿港元。
2019 年 10 月 1 日,港交所《有关借壳上市、持续上市准则及其他〈上市规则〉条文修订的咨询总结》正式落地,指引信 GL104-19 同日生效,把反收购(RTO)的监管窗口期从 24 个月拉长到 36 个月,并写入《上市规则》第 14.06B 条。
六年多过去,很多人对买壳的认知还停留在"拿钱买下控制权、资产往里一装就上市"。但 2026 年的现实是:这道 36 个月的时间锁,正在用两套测试、一条刑事红线,重新筛选每一个买家。
一、时间锁的构造:明确测试怎么算
先把规则拆开看。所谓"明确测试"(Bright Line Test),是《上市规则》14.06B 条列出的一组硬指标,三个要件缺一不可:
① 有人取得上市公司 30% 或以上的投票权,构成控制权变更;
② 在控制权变更之时或之后 36 个月内;
③ 上市公司向新控股股东或其联系人收购资产,资产、盈利、收益、代价、股本五项百分比率中,任意一项达到 100% 或以上。
三条同时命中,这笔交易就被认定为反收购行动,上市公司要按新上市申请人处理:重新递交上市文件、委任保荐人、上上市委员会聆讯——实质上就是把 IPO 重走一遍。
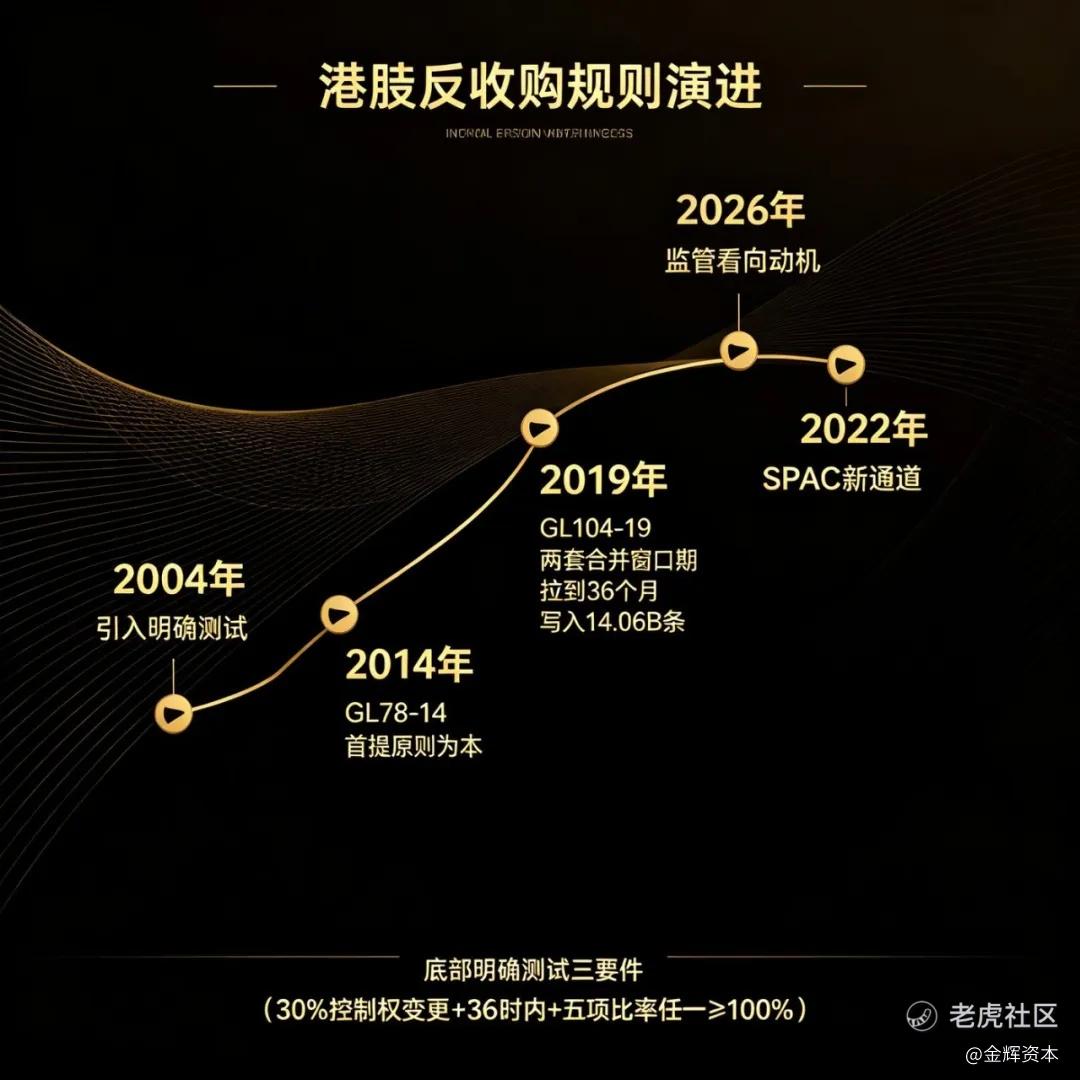
这条时间线的每一个节点,都是对上一轮"结构创新"的封堵。2004 年引入明确测试,2014 年指引信 GL78-14 首提"原则为本",2019 年把两套体系合并且窗口期拉到 36 个月,2022 年开出 SPAC 这条新通道——而到 2026 年,监管的目光已经越过了"交易"本身,看向"动机"。
二、两套测试:一个看数字,一个看动机
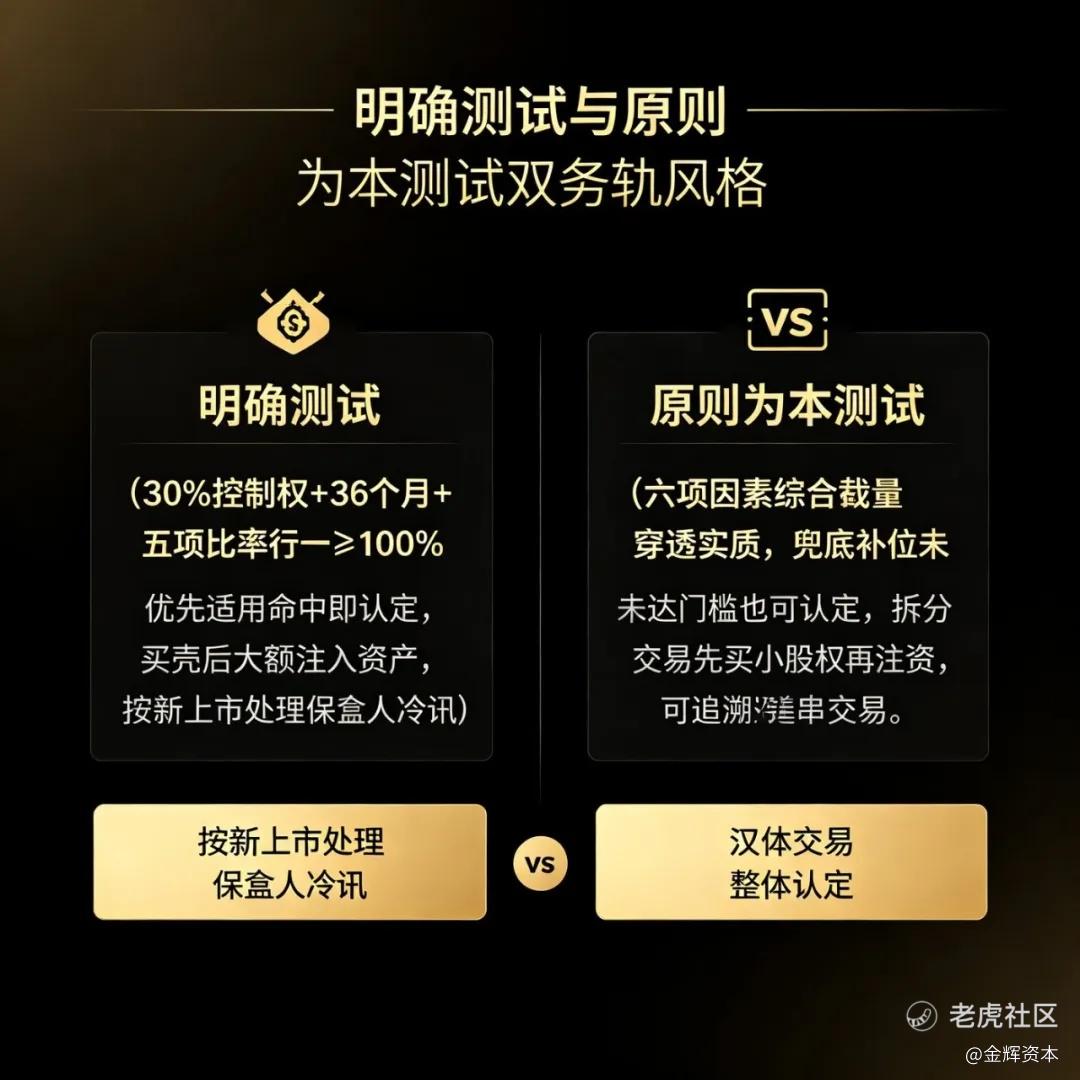
如果只看数字,规避 14.06B 似乎不难:把 100% 的资产注入拆成三笔 30%,时间错开,每笔都不达标。但这正是"原则为本测试"要堵的洞。
GL104-19 列出六项评估因素:收购规模相对现有业务的比例、主营业务是否发生根本转变、原有业务是否被终止或掏空、被收购资产是否本身适合上市、控制权是否实质转移、是否构成一连串刻意铺排的交易。只要港交所认为交易的实质是"把一组资产装进上市公司、同时规避新上市规定",量化门槛没到也能认定 RTO。
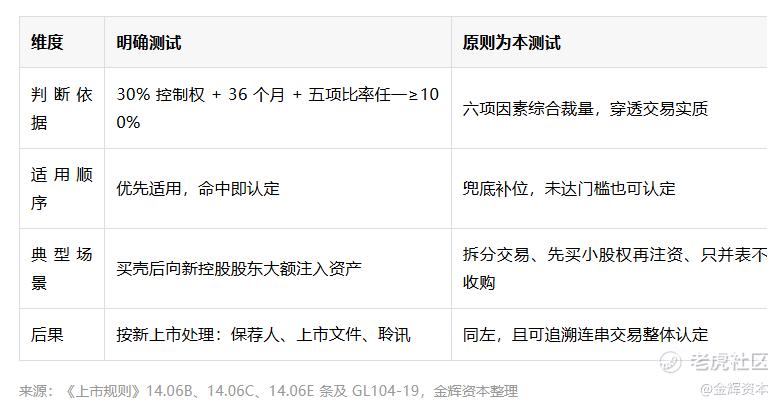
GL104-19 里两个案例的对照最能说明问题。案例一:一家酒店运营商收购一个尚未产生收入的天然气项目,百分比率只到"须予披露交易"级别,远够不上"非常重大收购",但港交所依据原则为本测试认定——业务毫无关联、目标预期盈利远超现有业务、且本身不适合上市——这就是借壳。案例十一:一家港口运营商与同业合并,形式上完全命中明确测试,却因属控股股东体系内的内部重组、不构成新资产注入,最终未被认定为 RTO。
同一个规则,既可以让"数字不达标"的交易中枪,也可以让"数字达标"的交易放行——港交所审的不是结构,是这笔交易的真实意图。
三、2026 年的新信号:不买资产,也会被判借壳
今年 6 月 11 日,民商创科(1632.HK)接到联交所函件:上市科裁定,公司将北京民商智惠电子商务的业绩进行综合入账处理,构成规避反向收购规则及《上市规则》第 8 章新上市规定的安排——实质上就是民商智惠借壳上市。由于公司不具备符合新上市规定的条件,股份自 6 月 24 日起停牌。
这个案例的信号意义在于:没有典型的"收购资产"动作,仅凭并表处理加上控制权层面的实质安排,也能被整体裁定为借壳。"原则为本"四个字,在 2026 年不再是理论上的兜底条款,而是实际落锤的执法工具。
另一条线则更重。2024 年 12 月,香港区域法院裁定亚洲资源控股时任大股东詹培忠及其子詹剑仑两项串谋诈骗罪成立——两人于 2013 年以 3 亿港元估值向马钟鸿出售约 70%—75% 控制权,却向董事会和港交所隐瞒卖壳协议,借配售新股及发行可换股票据集资逾 5.5 亿港元推进交易。2025 年 2 月,詹培忠被判监 34 个月,詹剑仑 37 个月。
法官在判词里说得很清楚:壳收购交易本身在金融市场中常见且不违法,违法的是隐瞒真实目的、欺骗监管。换句话说,卖壳可以,骗监管不行——香港对借壳的执法,已经从《上市规则》层面的行政审查,延伸到了普通法层面的刑事追诉。
四、过关的那一小撮:2025 年 17 笔获批的共性
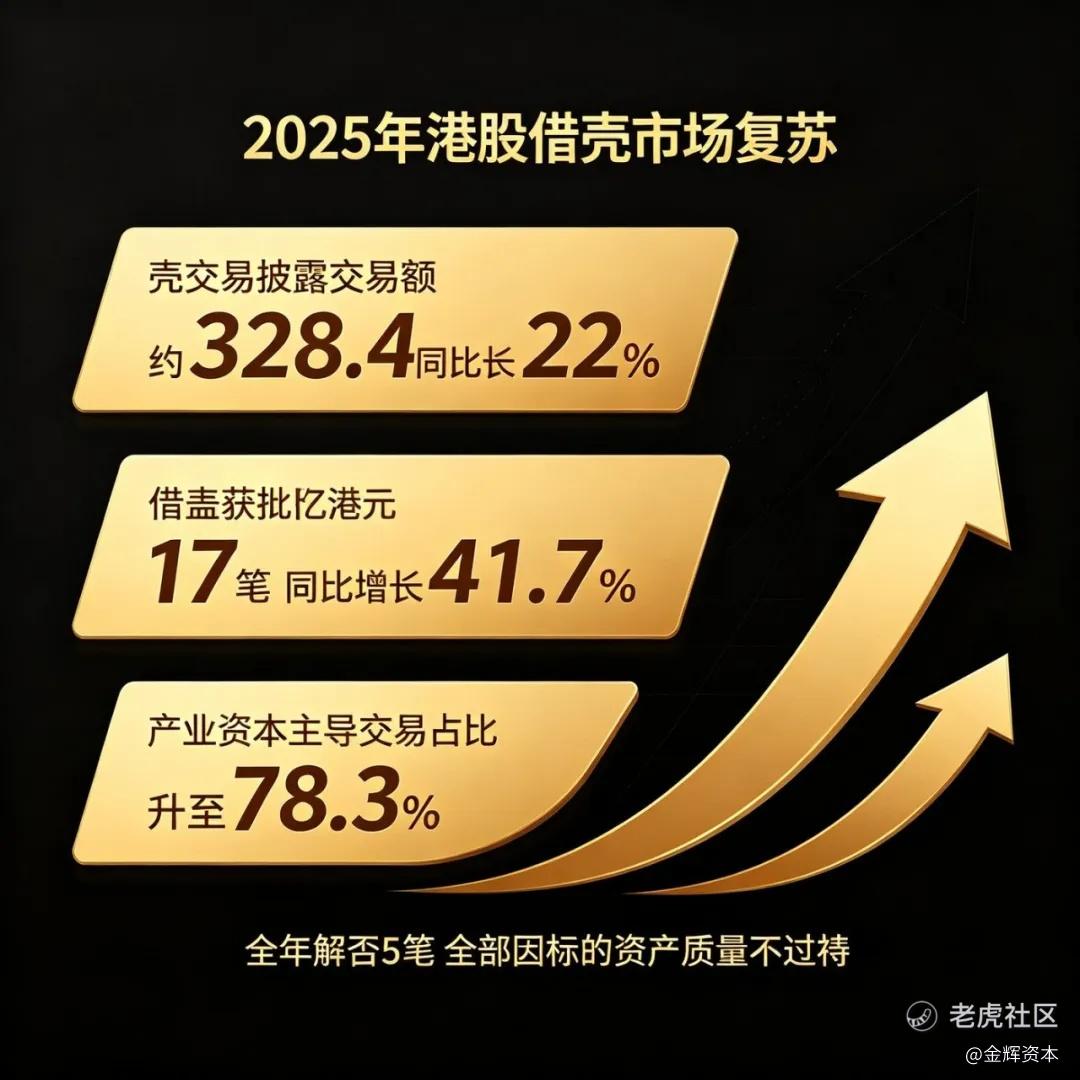
收紧是主线,但不是全部。2025 年,港股壳交易披露交易额约 328.4 亿港元,同比增长约 22%;借壳获批案例 17 笔,同比增长 41.7%;产业资本主导的交易占比升至 78.3%。更值得注意的是否决结构:全年被否的 5 笔借壳申请,全部因标的资产质量不达标,没有一例因交易结构合规问题被否。
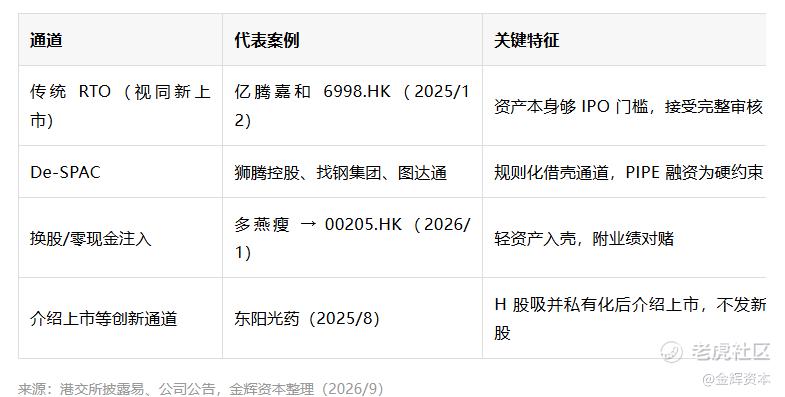
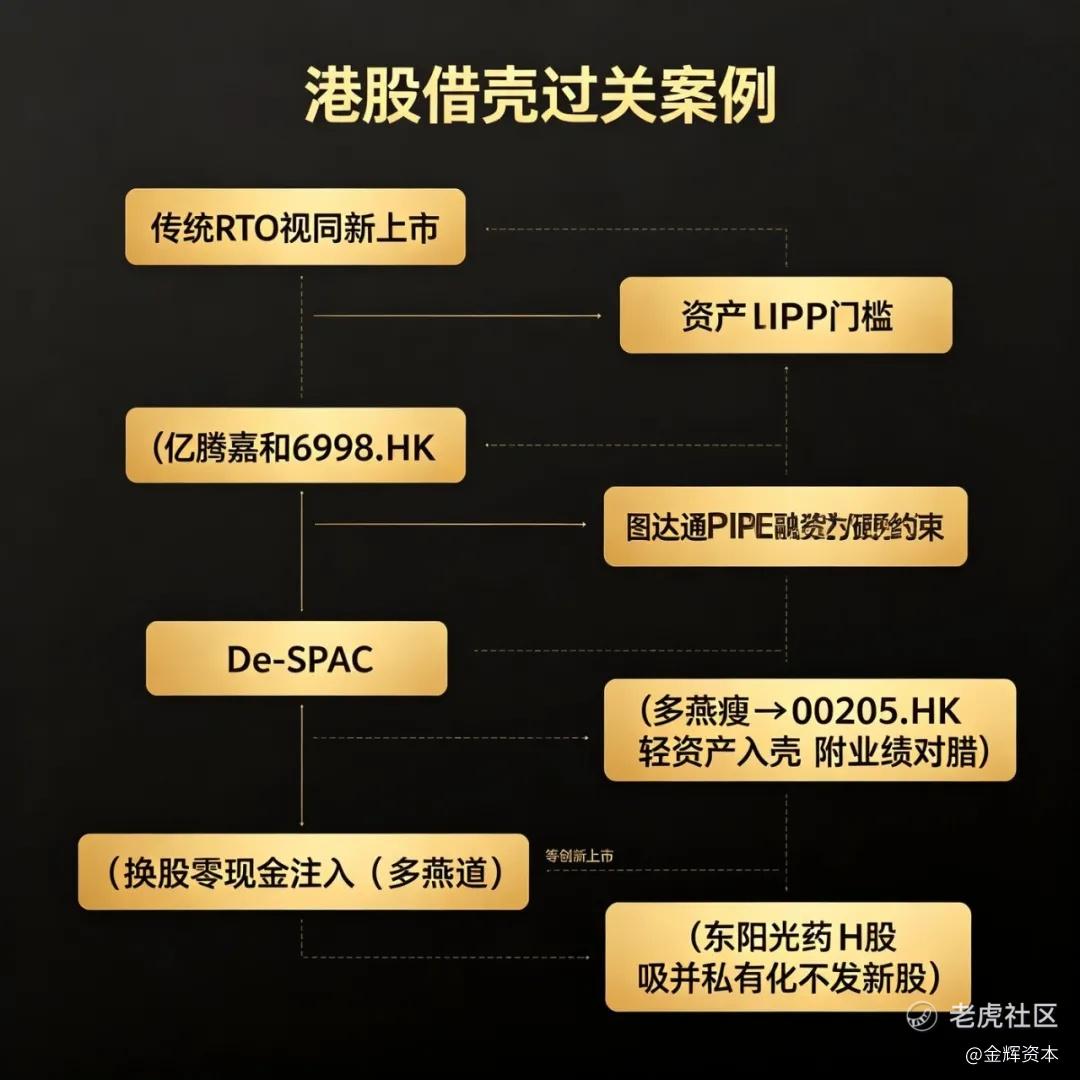
过关样本长什么样?最典型的是亿腾嘉和(6998.HK):亿腾医药五次冲刺 IPO 未果后,2024 年 10 月与 18A 药企嘉和生物达成换股合并,亿腾以 6.77 亿美元估值对嘉和 1.97 亿美元估值实施合并,2025 年 12 月完成更名,成为港交所 18A 章下首例反向并购——被认定为 RTO,但按新上市程序走完审批,成功落地。
De-SPAC 通道也在同步放量:2024 年 10 月 30 日狮腾控股(2562.HK)完成港股首单 De-SPAC,配套 PIPE 融资 5.51 亿港元,挂牌首日一度大涨 95.8%;2025 年 3 月找钢集团(6676.HK)成为首家通过 De-SPAC 上市的内地企业;同年 12 月图达通接棒。再加上多燕瘦以 3,822 万港元代价股份"零现金"并入财讯传媒体系(00205.HK,2026 年 1 月更名 BFB Health),港股的"类借壳"工具箱,实际上比 2019 年之前更丰富了。
五、被拦下的那些:资产不够硬,结构救不了
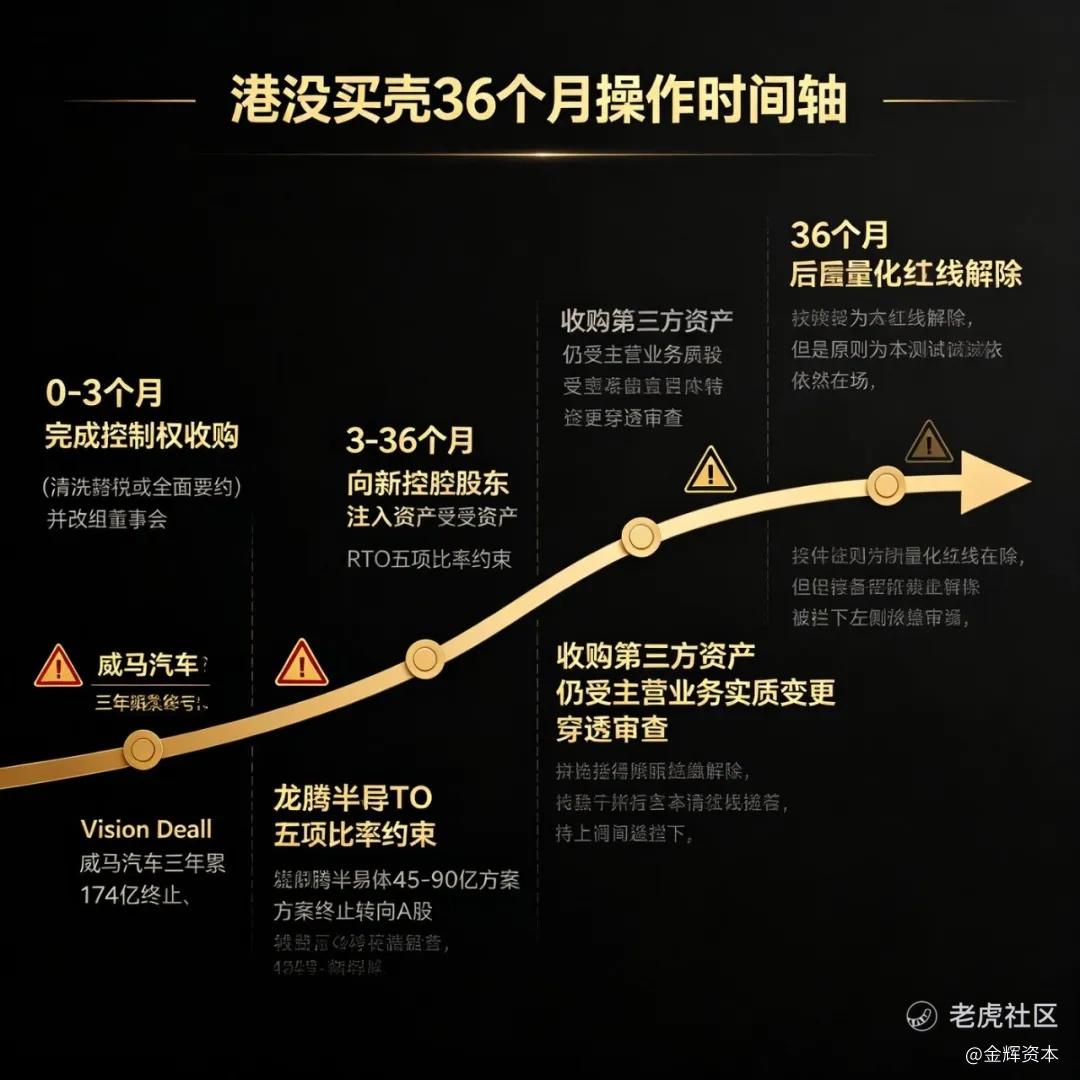
失败的样本同样清晰。威马汽车 2023 年 1 月宣布通过 Apollo 出行(0860.HK)以 20.2 亿美元收购其子公司股权,8 个月后以"全球市况动荡"为由终止——彼时威马三年累亏 174 亿元,自身资产负债表已无法支撑一笔视同 IPO 的交易。龙腾半导体 2025 年 11 月与中联发展控股(0264.HK)公告 45 亿—90 亿港元的收购方案,2026 年 4 月 13 日同样终止,转向重启 A 股 IPO。更早的 Vision Deal,则因并购交易失败直接清盘退市。
把成功与失败放在一起看,规律只有一条:监管审批的天平上,"资产质量"的权重远大于"交易结构"。2025 年被否的 5 笔,无一例外输在资产;而过关的 17 笔,共同点是标的公司本身就能满足新上市的盈利、市值或收入要求——换句话说,就算被认定为 RTO,也能按新上市申请人的标准走完全程。
被认定为 RTO 不等于交易终止——它等于交易要按 IPO 重走一遍。真正的问题从来不是"会不会被判",而是"被判之后,你的资产接不接得住"。
对买家来说,36 个月窗口期的实操含义也很具体:0—3 个月完成控制权收购(清洗豁免或全面要约)并改组董事会;此后 36 个月内,向新控股股东注入自有资产受 RTO 五项比率约束,收购第三方资产虽不受关联限制,但仍要接受主营业务实质变更的穿透审查;36 个月之后量化红线解除,原则为本测试却依然在场。
精彩评论