港交所 2024 年 1 月给 GEM 公司送来"三免"——免保荐人、免招股书、免主板首次上市费。但两年八个月过去,306 家公司成功转板的只有 2 家。免掉的是程序,没免的是 5 亿港元的市值门槛。
2026 年 9 月,距离港交所 GEM 改革落地已经两年八个月。改革推出的"简化转板机制"——免保荐人、免招股书、免主板首次上市费——一度让 306 家 GEM 公司看到了"上主板"的希望。
但真实进度是:截至 2026 年 9 月,成功转板的公司只有 2 家——比优集团(2025 年 2 月 18 日)和大洋环球控股(2025 年 11 月 3 日)。在途还有 2 家:有赞(2026 年 4 月公告)、骏杰集团控股(2026 年 7 月 28 日申请)。
把程序简化到极致,门槛却没降。这就是为什么过去 32 个月,306 家公司只有 2 家吃到了这顿"免单"。
一、一个正在失血的板块
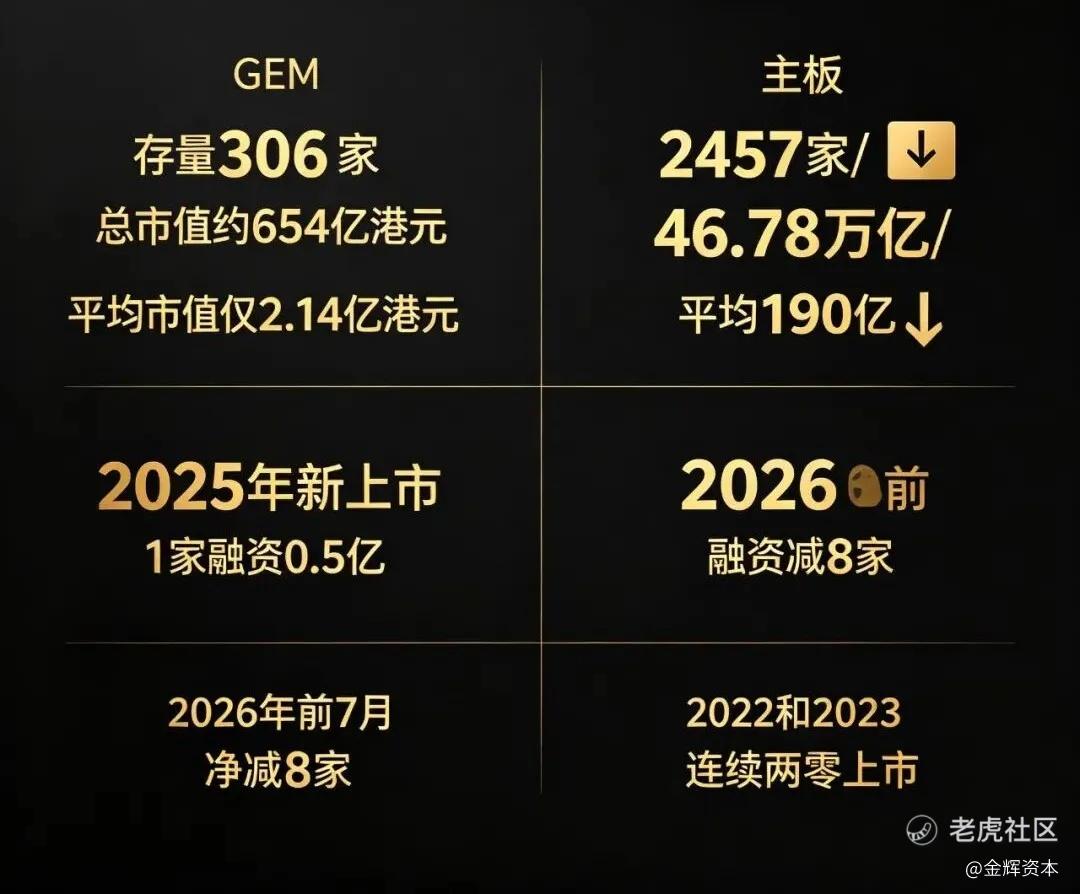
2026 年 7 月底,GEM 板块的体检报告是这样的:存量 306 家,总市值约 654 亿港元,平均市值仅 2.14 亿港元。2025 年全年新上市 1 家,IPO 融资额 0.5 亿港元;2026 年前 7 个月新上市 2 家、除牌 8 家,净减 8 家。
对照 2018—2019 年巅峰期 380 多家公司,六年时间 GEM 缩水了近两成。更扎眼的是 2022 年和 2023 年——连续两年新上市数都是 0。资金和资产两端都在撤退。
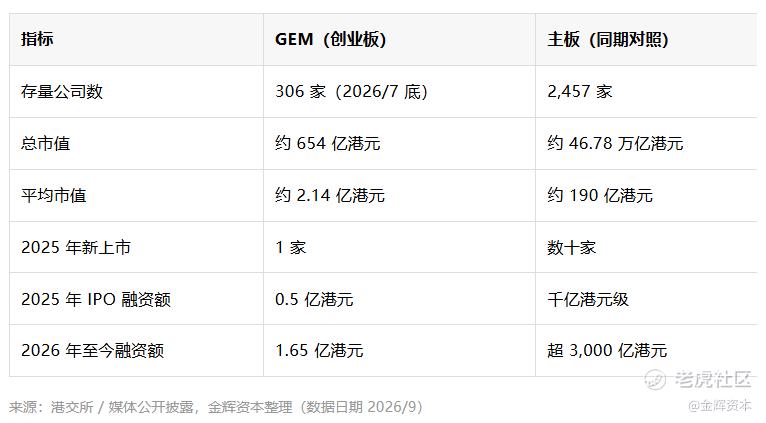
历史最低点:2022 年、2023 年连续两年 GEM 全年新上市数为 0,是港交所 1999 年推出该板块以来最长的"零上市"窗口。
二、四道过桥关:比优集团是唯一能完整量化的过关样本
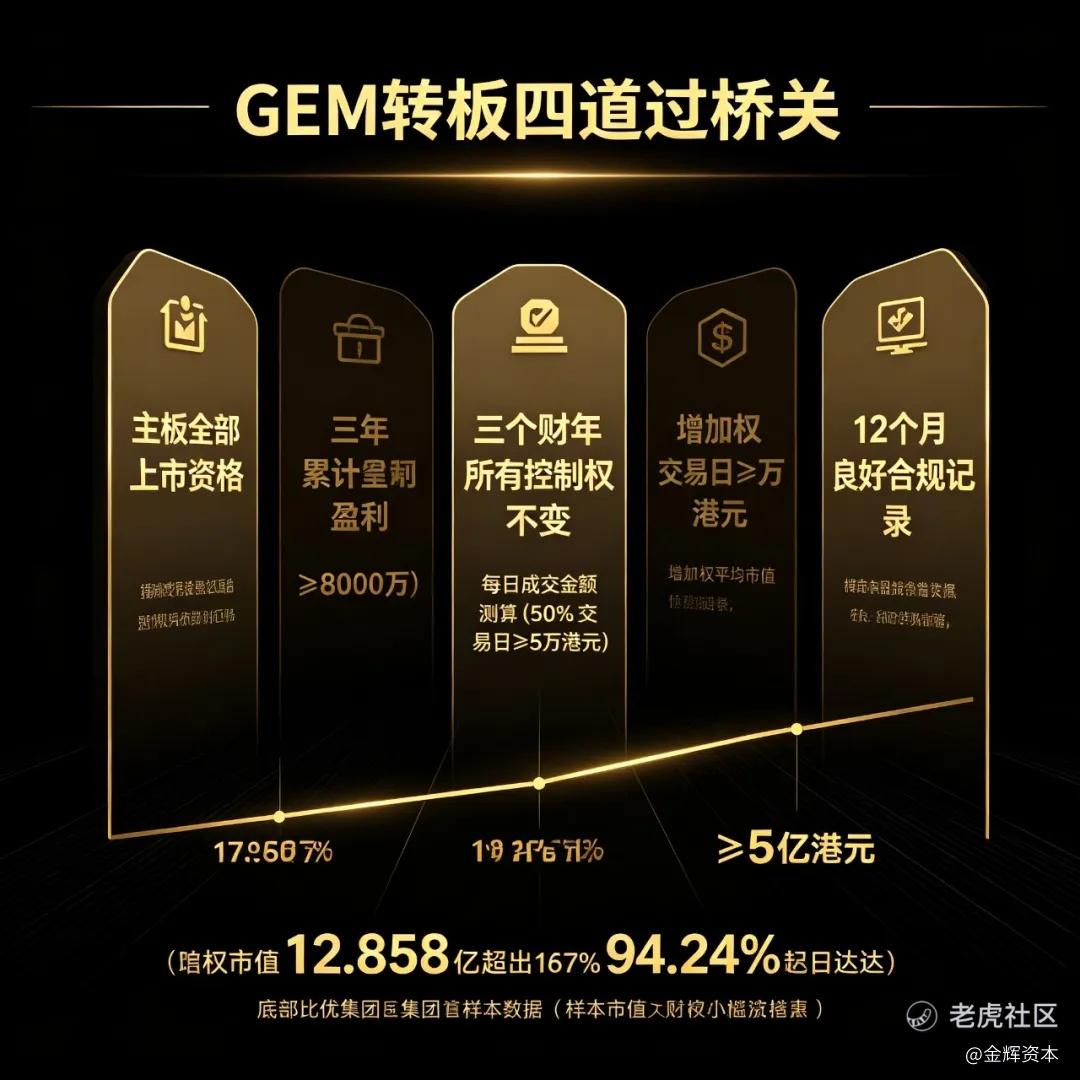
按《主板上市规则》第 9B 章,简化转板机制要求申请人同时满足五项条件:
① 主板全部上市资格(含三年累计盈利 ≥ 8,000 万港元,或市值/收益/现金流测试)
② 三个完整财政年度所有权、控制权不变,主营业务无根本变化
③ 每日成交金额测试:参照期(申请前 250 个交易日及直至主板开始买卖)至少 50% 交易日每日成交额达 5 万港元
④ 成交量加权平均市值 ≥ 5 亿港元(主板最低市值规定)
⑤ 12 个月良好合规记录
改革简化的是第 ①、② 条中的"程序"——免保荐人尽调、免招股书刊发、免主板首次上市费——但第 ③、④ 条是硬指标,没法被"简化"。换句话说,制度给了入场券,市场只奖励能跨过那根市值线的人。
比优集团是唯一把数字完整披露出来的过关样本。其 2025 年 2 月 10 日的转板公告里写明:相关期间成交量加权平均市值约 12.858 亿港元(门槛 5 亿,超出 157%);311 个交易日中 94.24% 每日成交额 ≥ 5 万港元(门槛 50%)。
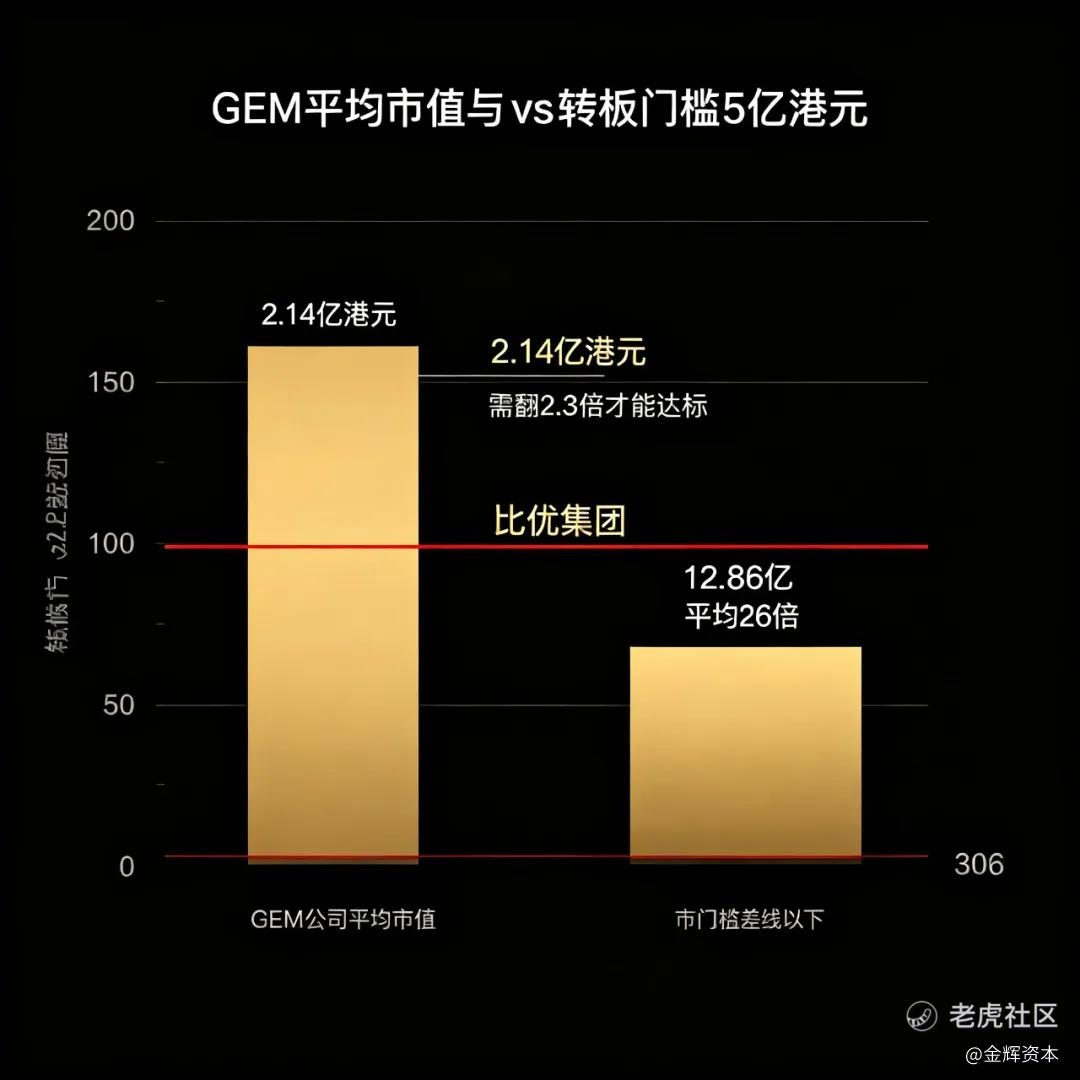
按这两个数字反推:12.86 亿港元的加权市值,相当于 GEM 公司平均市值(2.14 亿)的 6 倍。也就是说,GEM 板块里大多数公司的"分子"是分母的 43%——想一口气从 2.14 亿翻到 5 亿以上,并不是一个"免单"能解决的事。
三、转不过去,306 家公司手里还有哪几张牌
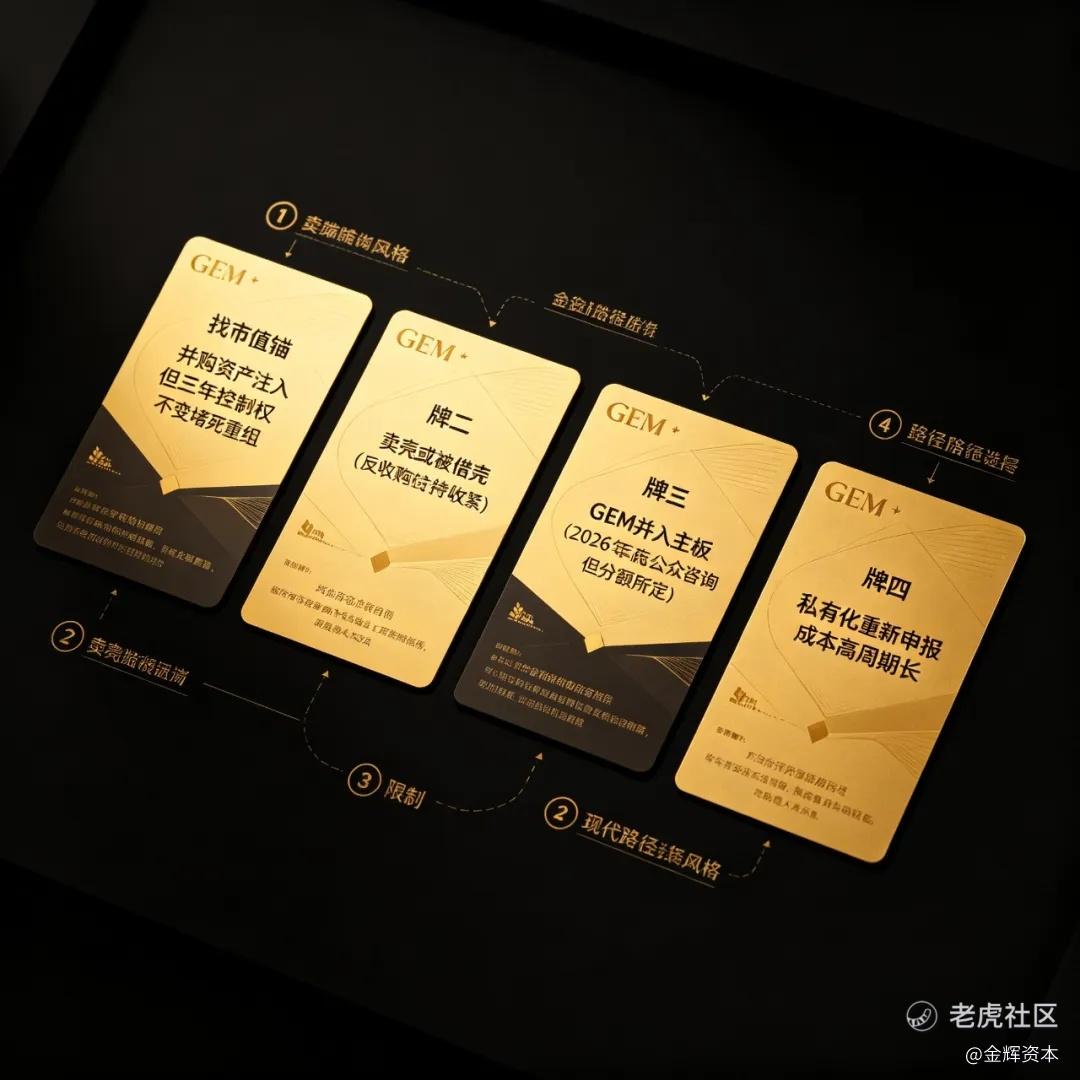
对绝大多数 GEM 公司来说,转板走不通,那还有几条路可以想。
牌一:找市值锚。并购、资产注入、把成交量做上来——但前面那条"三年控制权与主业不变"的硬约束,几乎把所有"靠重组冲线"的路堵死了。即便想换业务、想注入新资产,三年规则一卡,就只能等。
牌二:卖壳或被借壳。听上去是另一条捷径,但港交所和证监会自 2019 年起持续收紧反收购与"业务充足程度"监管。转板通道简化 ≠ 借壳门槛放松——这是两套完全不同的规则。不要因为"转板免了"就误以为"借壳也免了"。
牌三:等 GEM 并入主板。2026 年 8 月 27 日,港交所发言人回应《南华早报》查询时表示,正研究在《主板上市规则》新增章节将 GEM 与主板合并,预计 2026 年底前公众咨询。但方案属媒体披露阶段,配额与过渡安排均未公布——"合并"不等于 306 家无条件升格主板。
牌四:私有化 + 重新申报。成本高、周期长,仅适合基本面已经彻底改善的公司。多数 GEM 公司不具备走这条路的现金和管理能力。
对这 306 家公司来说,真正稀缺的不是"壳",而是把公司做成可被资本市场定价的资产的能力。简化转板机制给了 2 家;剩下的 304 家,还在这条路的起点。
四、风险与边界
门槛终值未定。拟议的 GEM 与主板合并方案仍属媒体披露,资格、过渡与持续上市要求均未正式公布。本文不构成对最终方案的具体预测。
数据口径差异。GEM 日均成交额在不同来源中数量级差异较大("约 1 亿港元"与"16.26 亿港元"两种口径),本文以港交所月报为准;读者如需更精细的成交数据,建议直接查港交所原始统计。
个案不代表普遍。比优集团加权市值 12.86 亿港元、大洋环球转板时市值 8.06 亿港元,都是板块内头部样本。不可拿它们的数字去推 306 家公司的平均水位。
政策不确定性。合并若落地,GEM 板块"壳概念"短期或重估,但反收购规则不放松,估值修复不可线性外推。
转板与借壳是两套规则。简化转板机制仅适用于"GEM 转主板"这一条通道,与借壳上市、RTO 完全是两套监管框架。投资决策和路径选择需分别评估。
精彩评论