今天凌晨美联储完成了3年以来首次加息,点阵图沃什也释放了更加鹰派的信号——加息更多,利率更高更久,通胀回归无信心,金融环境宽松等。总的来看,本次利率决议较为鹰派,但仔细观察后也存在一些鸽派信号,而许多分析师和投资者却忽略了这个细节。笔者认为,美联储可能在12月加息一次后,明年一季度再加息一次;最快三季度开始降息,不排除降息次数达到2次以上,整体节奏更快。本次像是一个小型的紧缩周期,然后再次回归到宽松的周期里来。
以下为本次决议详细解读:
1.FOMC声明方面,做出了较大幅度的调整:
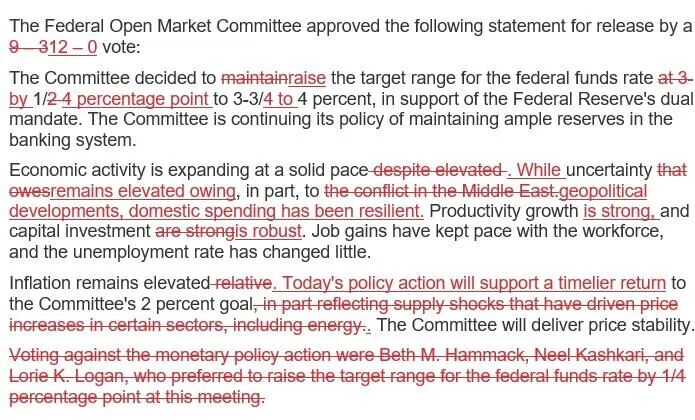
尽管存在不确定性,部分源于中东冲突——不确定性依然高企,源于地缘政治发展;
国内支出保持韧性,资本投资强劲——删除支出部分,改为资本投资稳健;
通胀相对2%目标高企,今天政策行动有助于通胀回归2%,部分反映了能源等特定领域供给冲击导致的价格上涨——通胀依然高企,委员会将会实现物价稳定,删除了能源等领域;
以12:0一致通过决议,此前有三张反对票;也没有出现笔者想象中的鸽派异议和鹰派异议,表明本次加息共识较大。
总的来看,FOMC声明保持简洁,有较大程度删改。对于加息行动,联储称,这是为了实现价格稳定所做的。声明体现了通胀优先,但没有提到持续加息,整体来看倾向中性偏鹰派。
2.点阵图和上次比起来,显著鹰派:
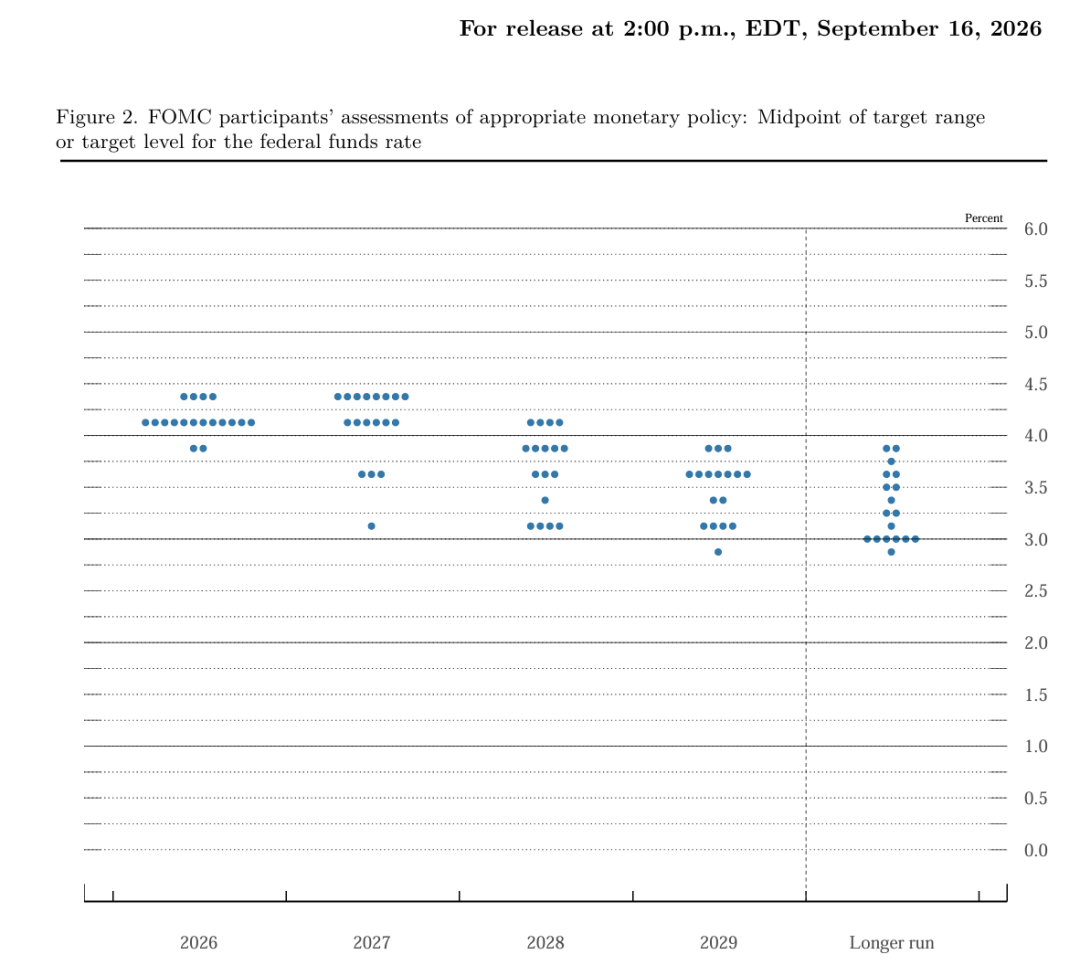
美联储9月点阵图显示,今年还有一次加息,比上次有所提高,符合市场预期。明年可能加息一次(8人支持)或者维持利率不变(6人支持),但也有四人支持明年降息到4%以下。明后年利率料仍维持高位,降息次数较少。长期中性利率略微上升到3.2%,也表明实际中性利率r-star可能因为投资和生产率水平上升而上升。
笔者猜测,今年最上面的点可能是洛根、哈马克、施密德和穆萨莱姆四位一贯鹰派的地区联储主席,最下面的两个点,一位是鲍曼,另外一位目前暂不得知,可能是沃勒、戴利或者三把手威廉姆斯,应当也是一位鸽派官员。
总得来看,这份点阵图较为鹰派,尤其是对于明后年的利率预测偏鹰,暗示可能还有加息,降息步伐也不快。自次贷危机以来的低利率环境可能彻底过去,未来很长一段时间利率都要在3.5%以上。
3.SEP释放软着陆与鸽派信号:
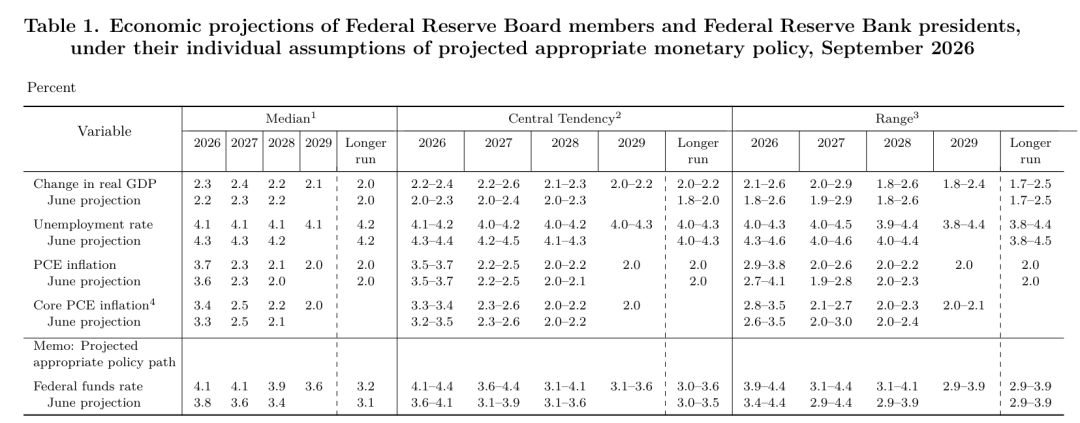
本次SEP,美联储略微上调了GDP和PCE通胀预期,略微下调了失业率预期,对经济增长和就业显得乐观,对通胀预期没有显著悲观。实际上,这份SEP算是非常乐观且鸽派的,可能也部分反映了沃什本人的潜在立场。
4.沃什发布会要点:
本次沃什发布会仅仅半个小时,算是有记录以来最短(不含紧急降息) 。 发布会上,他用相当长的时间谈及了通货膨胀、AI和金融市场,整体基调类似杰克逊霍尔,不过更加鹰派一些。笔者翻译了几个重要问答:
Q(美联储传声筒NICK):主席,去年秋天,你对美联储即将犯下第六次或第七次重大错误表示担忧,认为经济过于强劲,无法证明降低利率是合理的。现在,今天,你提高了利率。你能感知一下你对美国经济的评估从那时到现在有什么改变吗?
A:所以我不记得完整的背景,但我可以告诉你关于增长的状态。现在,110或120天前我出现的时候,我的猜测是美国经济在过去几周里也在走强。我认为我们现在有广泛定义的数据表明经济确实已经走强,潜在增长率更高,通货膨胀是问题所在。价格稳定一直是5年半多以来的问题。因此,委员会今天决定采取行动,确保更及时地回到我们的价格稳定目标。
Q:长期债券收益率在过去几个月,尤其是过去几周大幅上涨。你认为债券市场正在告诉你什么,特别是关于增长前景、中性利率以及对货币政策的影响?
A:我想尝试分析一下为什么收益率上升了,从上次FOMC会议到现在?我会给三个原因。
这是一组复杂的事情,正在影响世界上最重要的资产。所以我会说三件事。首先是经济实力。我们看到在2026年长期收益率上升的部分原因是经济得到加强。第二个原因,资本竞争,资本支出的激增,我在评论中提到的是真实的,所谓的超大规模企业正在市场上筹集资金。因此,资本竞争是真实的。我认为这部分解释了收益率的增加。第三个是地缘政治,世界各地的热点正在推动长期收益率。这不仅仅是能源的现货价格或玉米、大豆或小麦的现货价格,而是这些现货价格和所谓的“裂解价差”之间的差异。
Q:你在杰克逊霍尔说过,你希望看到通货膨胀以足够的速度清晰地下降,这是一个标准,但不一定是一个可衡量的门槛。我之所以问这个问题,是因为今天你今天的政策行动将支持更及时地回到委员会2%的目标。然而在经济预测的摘要中,中位数将2%的目标实现时间再推迟两年到2029年,我想知道你如何将这两件事统一起来。
A:一个简单的方法来解决这个问题,那就是那些不是我的预测,这些是我18位同事的预测,我试图尽职尽责地自由地向你们代表他们。
我们想要评估一系列维度上正在发生的事情。我在杰克逊霍尔中所说的是,我们致力于纪律,而不是决策。今天的行动开始表明我们对此非常认真,我们将实现价格稳定的目标。正如声明所说,我们将在更及时的基础上做到这一点。这是我们的决定。当我们在未来几周和几个月继续讨论时,我们会有更多的话要说,但我会预先判断未来的行动。
5.市场反应:鹰派决议使得大类资产普遍承压,美债收益率再次趋于熊陡,美元指数突破100关口。不过今天资产普遍抹去美联储加息后的跌幅转为累涨,因市场评估美联储信誉,认为沃什可以有效捍卫央行信誉和控制通胀。当然,中东局势缓和和油价下跌也是重要因素。不过笔者认为,随着美联储几次加息落地以及中期选举不确定性,风险资产可能仍会在三四季度承压,持仓还是需要警惕相关冲击。
为什么说这次联储释放了鸽派讯号?重点也是通胀。从SEP可以看出来,明年的通胀将会快速下行,贴近2%的目标(如果顺利)。在核心PCE约为2.5%,r-star约为1.1%的情况下,根据泰勒法则反推,美联储的利率应该在3.7%左右,显著低于预期的4.25%。当然,如果利率维持在4.25%~4.5%,那么更有可能是因为通胀不及预期。总而言之,SEP上对明后年的利率和通胀预期存在显著的割裂,最后必然是利率下调或者通胀上调,让二者趋近。
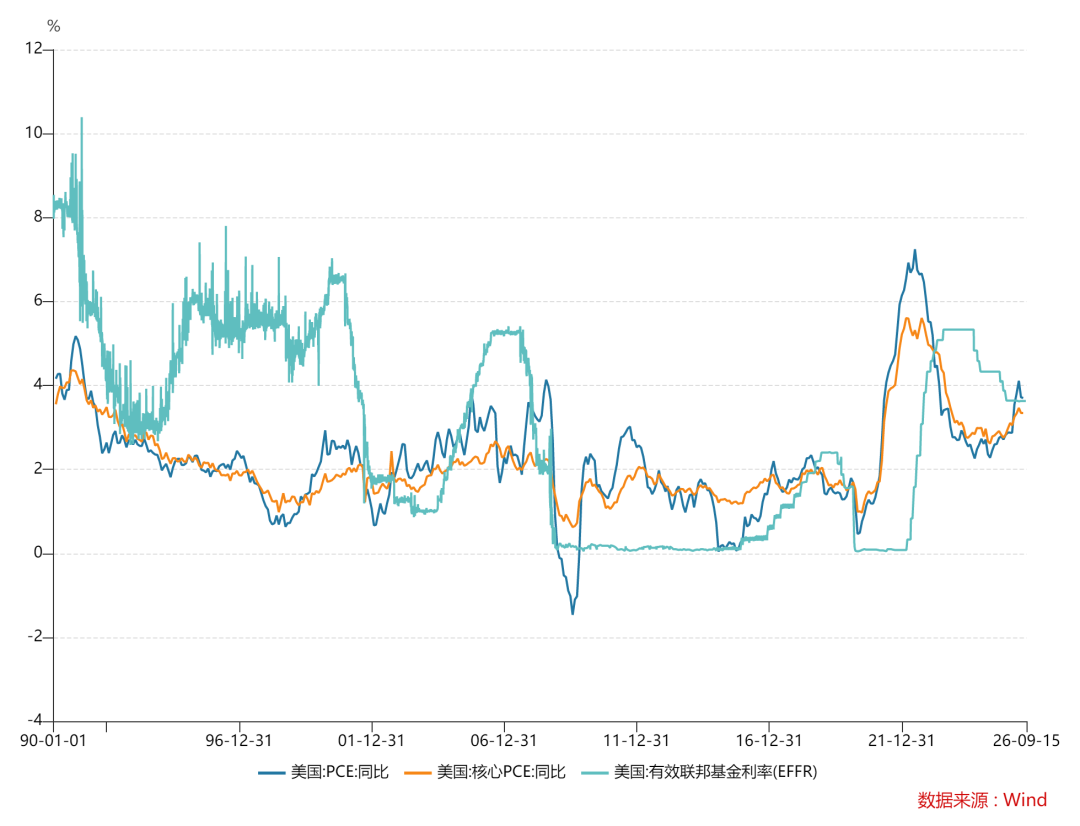
后续美联储利率路径料大概率继续急转弯。笔者预期美联储在12月和明年一季度加息两次,终端利率为4.5%。明年Q3Q4开始降息,甚至可能连续降息,终端利率在4%以下。此外,美联储可能在10月或者12月讨论收缩资产负债表的问题,明年二季度开始缓慢QT,直到资产负债表收缩到6万亿美元左右。
经济方面,随着供应链的恢复和需求放缓,美国经济增速可能放缓,失业率缓慢走高。此外,投资者关注的AI债券市场可能出现暴雷,初创公司和资产负债表质量较差的公司会陷入困境,引起连锁反应,也是倒逼美联储未来可能再次快速转向宽松的原因之一。
等待更多经济数据公布和美联储的逐次决议——目前来看,沃什本次的任务完成的还算不错,市场承压后很快修复,人们对美联储的独立性信心重新构建,并且相信联储加息对经济和金融影响有限。
精彩评论