三年来加息第一枪!
FOMC以12票赞成、0票反对全票加息25个基点,联邦基金利率区间升至3.75%-4%,2023年7月以来、整整三年来的第一次加息。委员会对”通胀持续性”零分歧,SEP同步上修:2026年GDP增速预期上调至2.3%、失业率下调至4.1%、PCE通胀预期上调至3.7%。
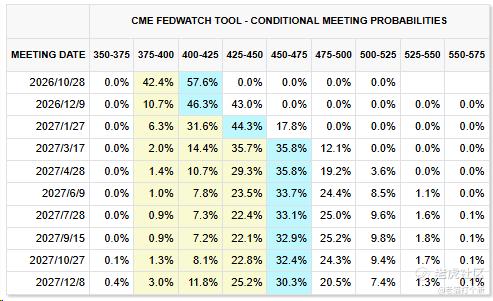
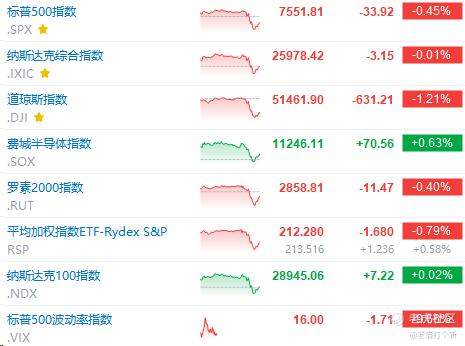
美股盘中公布后,市场反应分化到极致,道指重挫-1.21%,标普-0.44%,纳指几乎平收,费城半导体涨0.63%,也就是说,科技复刻了上周的表现,逆势上涨成为主要的支撑力。道指大跌+科技走强,说明市场只是分层定价:短端政策利率上修,打的是银行、地产、高杠杆周期;长端如果被沃什的“抗通胀可信度”托住、油价又松,成长股的折现率不一定同步崩,市场赌的是加息是抗油价通胀的有限回合。
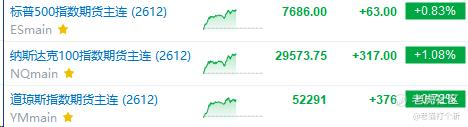
盘前…牛逼,集体大涨。
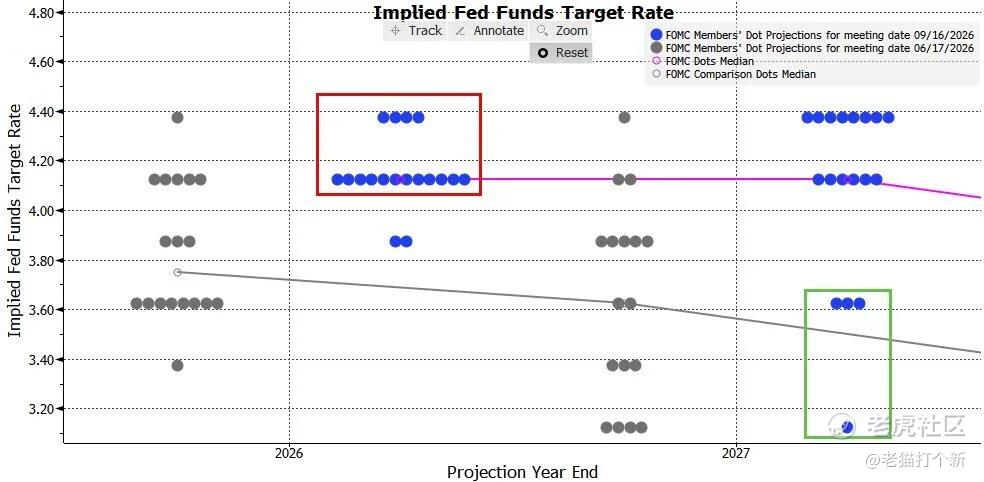
最新的点阵图显示,19名官员中有18人提交了点阵图预测(与6月一致),其中有16人认为今年应再次加息。
高盛DavidMericle:放弃9月一次加完。新基准是10月再加25bp,2026年两次加息,再往后加不是基准。理由沃什三次说只是“去掉一剂宽松”。
摩根士丹利MichaelGapen:会后对WSJ说,累计加息从两次改成三次(含本次)。会前刚写成9月+12月。
美银BofA:最鹰的之一(9/10/12月三次、到4.25%–4.50%),会后公开报道把它和连续加息放在一起,仍是进攻路径的代表,不是新空转鸽。
法国巴黎银行JamesEgelhof:把点阵里今年两次加息读成“可能更长紧缩周期的首付”,不是一次性纠偏。
加一次按住党
巴克莱Barclays:会前已是9月+12月。
野村Nomura:会前已从偏鸽改成9月+12月,2027年长时间按住。
BBVA:会后书面维持大概率12月再加25bp,然后2027年按住。
ING:会后定性“能有多鹰就有多鹰”,短端给10月定价空间,美元近端偏多。
债王Jeffrey Gundlach:会后说25bp太小,不如一次50bp,若数据不变,支持10月再加。这是“加息不能光说不练”的升级版,不是长端已经替官方加完。
零售销售:全美8月份零售销售额环比大幅反弹1.2%,不仅创下五个月来的最大升幅,也显著超越市场此前预期的0.8%,扭转了7月份微跌0.5%的疲态。这表明,即便退税红利逐渐消退,低失业率环境以及美股的持续走强仍在为家庭支出筑底。
NVDA:9月16日MLPerf Inference v6.1公布:Vera Rubin NVL72(预览)在Qwen3-VL上吞吐最高约3.7倍GB300 NVL72,DeepSeek-R1最高约2.5倍;四机架288颗GPU的GB300提交在离线场景约99%扩展效率。
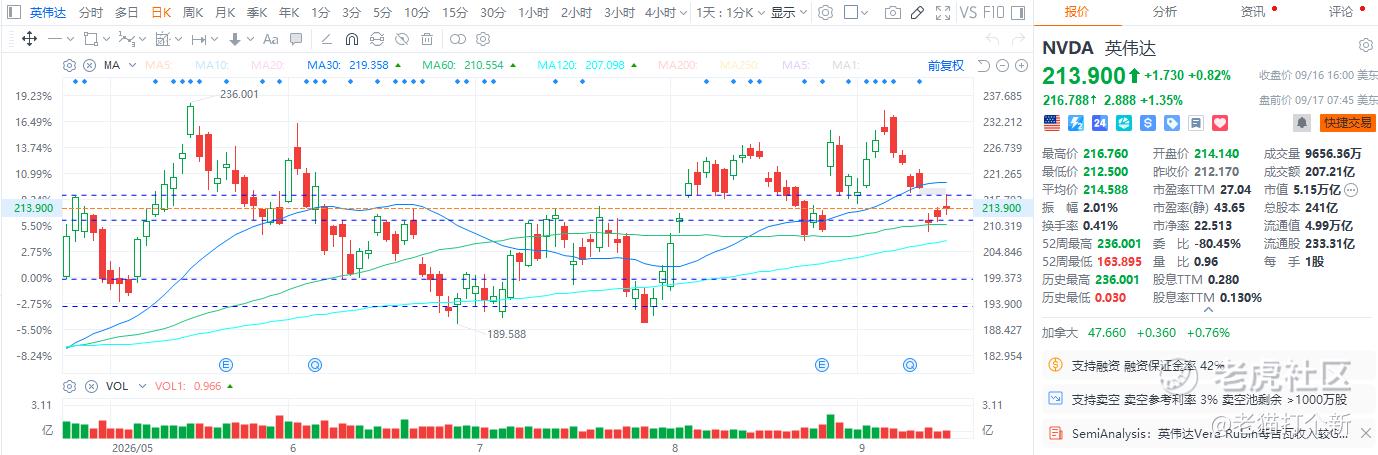
211~216震荡,MA60仍当做主线趋势,MA120中线兜底
半导体
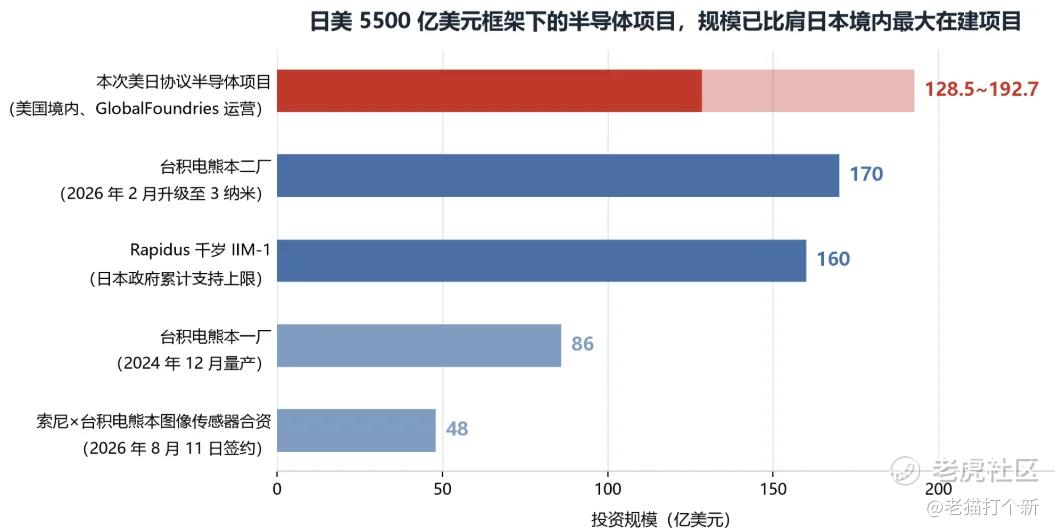
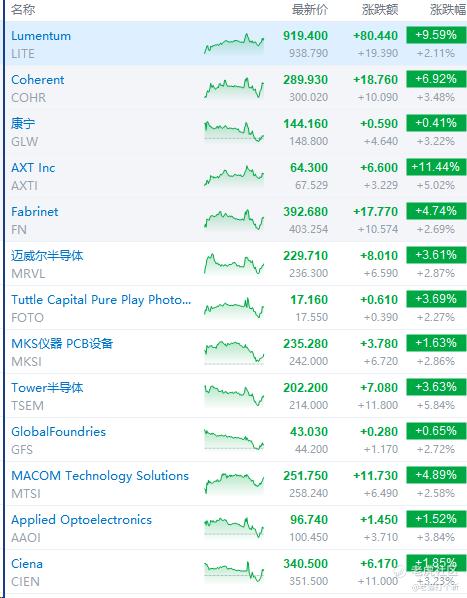
日本与美国正在就建设一座半导体工厂展开磋商,该项目是两国5500亿美元投资协议的一部分。项目预计价值2万亿至3万亿日元(约合128.5亿至192.7亿美元),将由芯片制造商GlobalFoundries负责运营,聚焦逻辑芯片。
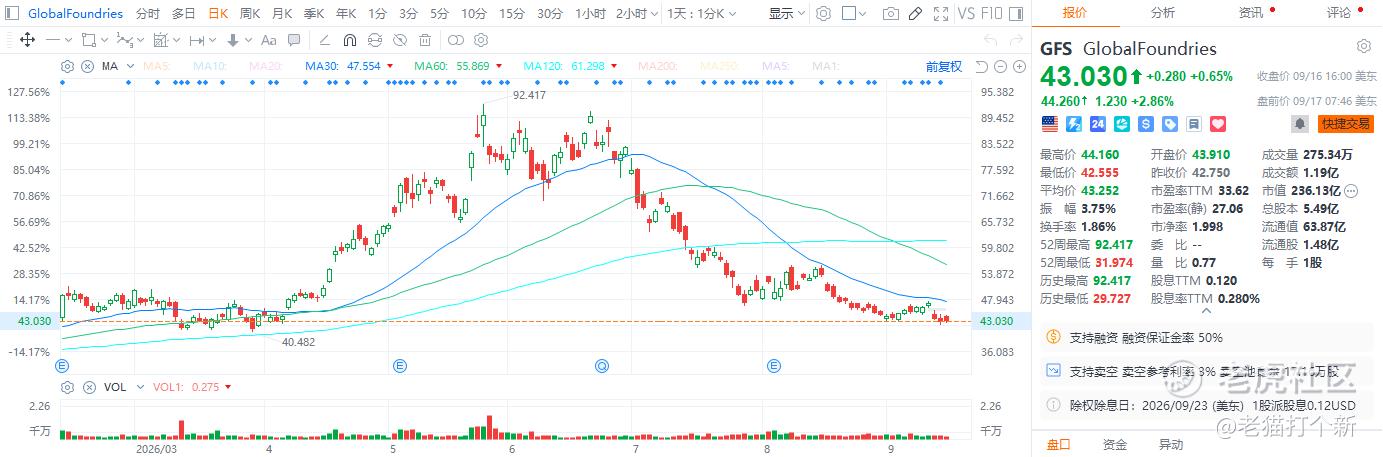
GFS还是一如既往的弱
美光科技:CEO表示,即使美光正大幅提高资本开支,并在全球推进约20个扩产项目,当前内存严重短缺的局面仍难在短期内缓解。Sadana预计,真正有意义的新增供应要到2028年才会开始爬坡;客户希望利用内存架构提升系统性能、降低功耗,进而建立相对于竞争对手的优势。
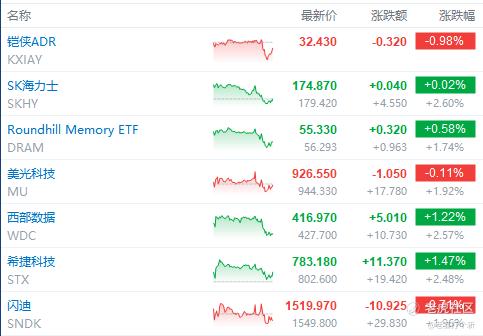
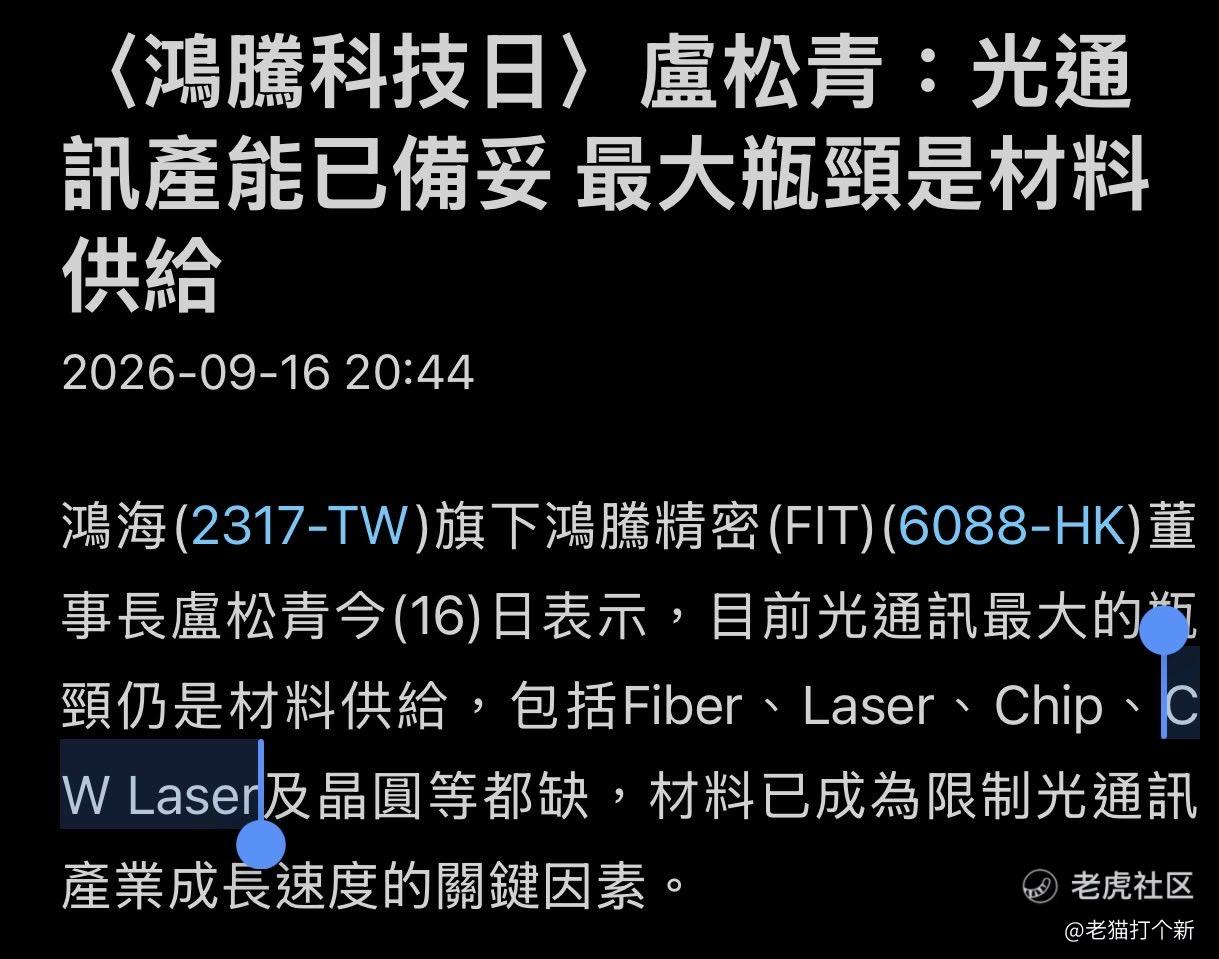
光:这会是强股领涨了,LITE+COHR,高弹性的个股只有AXTI表现的亮眼,光器件股和更上游才是卡点。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论