9月16日,德林观察专栏文章《离岸信托进入新时代》正式于《星岛日报》财经版面刊出。
作为香港历史最悠久、最具公信力的中文报刊之一,《星岛日报》在全球华人圈层具备广泛传播力与行业权威性。本次登上《星岛日报》专栏版面,代表德林的家族财富战略思考与行业判断,获得香港主流权威财经媒体的认可,专栏内容集中展现德林家办团队对于跨境财税新规的深刻洞察与前瞻布局。
文章指出,2026年7月24日出台的21号公告,并非否定离岸信托工具本身,而是重构中国税务居民使用离岸信托的税务逻辑,离岸信托正式进入 “功能保留、税务透明、治理优先” 的新阶段。新规搭建起离岸信托全生命周期税务管理体系,核心逻辑可概括为 “装入即转让、存续即穿透、退出即清算”。内地监管也从单纯获取境外信息,升级到穿透识别、核定所得的持续性征管模式。
新规改变的是税务处理规则,但离岸信托的资产隔离、跨代传承、家族治理等法律功能依旧有效。对于红筹架构家族,BVI股权装入信托视同转让、信托留存收益同样面临纳税义务,即便持有境外身份,仍存在被认定为中国税务居民的风险,相关税务风险值得高度警惕。
文章提到,已经设立及计划设立离岸信托的高净值家族,需要主动梳理架构、补齐申报合规,结合遗嘱、保险、婚姻财产、慈善规划打造一体化财富方案。伴随CRS、境外所得申报、21号公告层层落地,跨境资产透明度持续提升,家族财富架构不能一成不变,需要跟随监管环境动态调优,平衡合规、资产保护与传承目标。
全文如下:
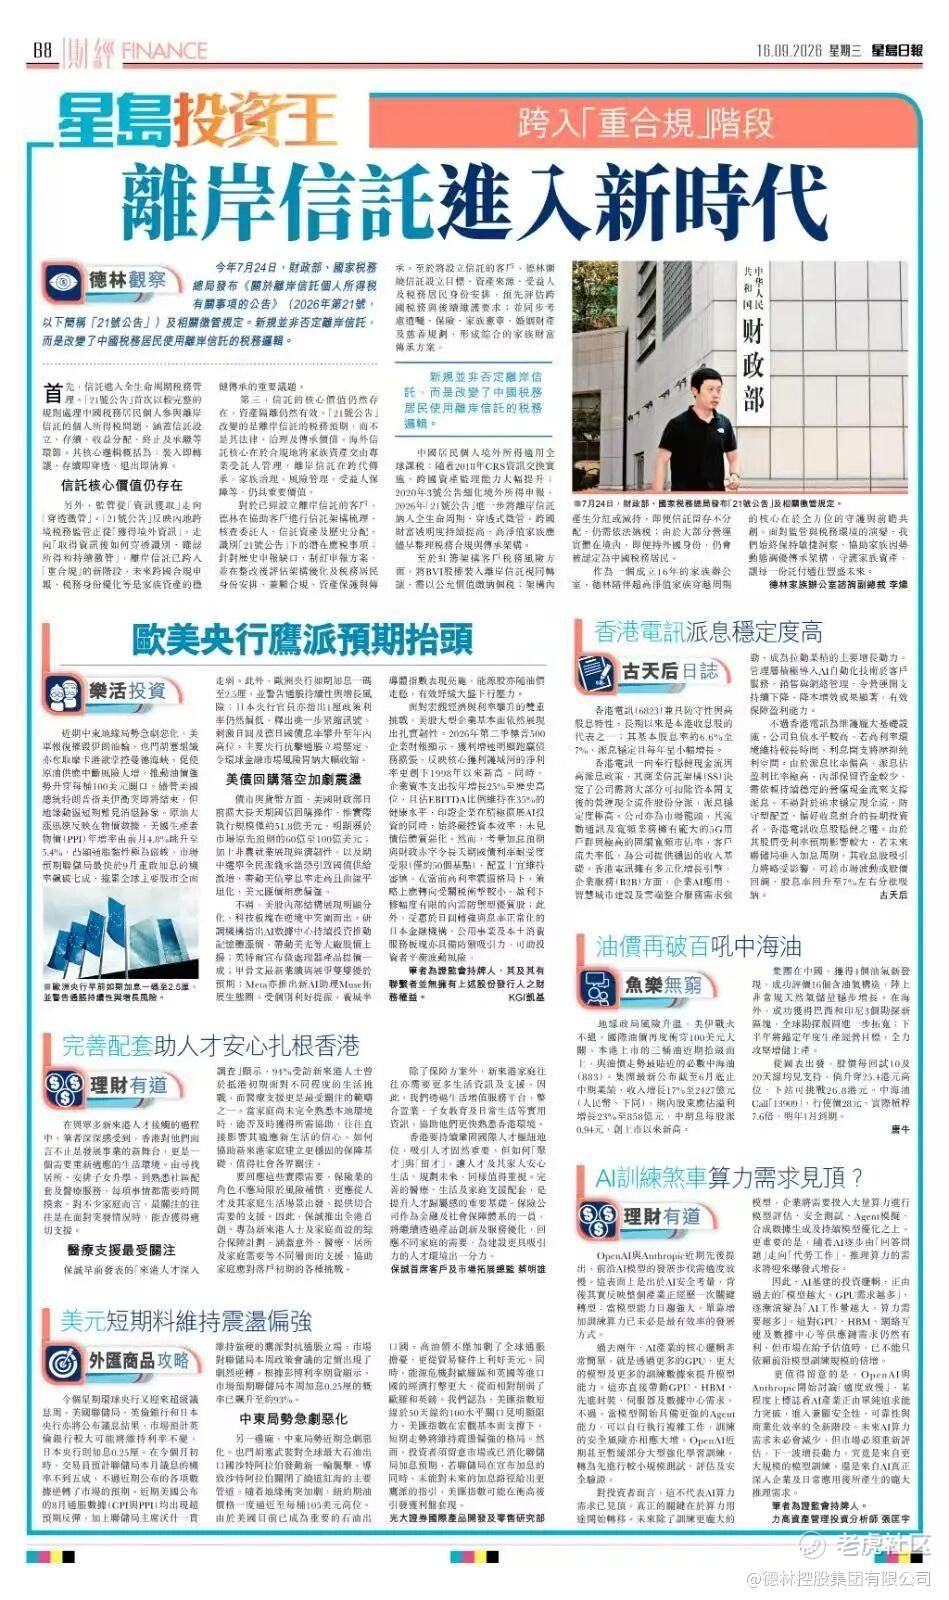
《离岸信托进入“功能保留、税务透明、治理优先”时代》
作者:德林家族办公室咨询副总裁 李灿
2026年7月24日,财政部、国家税务总局发布《关于离岸信托个人所得税有关事项的公告》(2026年第21号,以下简称“21号公告”)及相关征管规定。新规并非否定离岸信托,而是改变了中国税务居民使用离岸信托的税务逻辑。
一、信托进入全生命周期税务管理
21号公告首次以较完整的规则处理中国税务居民个人参与离岸信托的个人所得税问题,覆盖信托设立、存续、收益分配、终止及承继等环节。其核心逻辑概括为:装入即转让、存续即穿透、退出即清算。
二、监管从“信息获取”走向“穿透征管”
21号公告反映内地跨境税务监管正从“获得境外信息”,走向“取得信息后如何穿透识别、确认所得和持续征管”。离岸信托已跨入“重合规”的新阶段,未来跨境合规申报、税务身份优化等是家族资产的稳健传承的重要课题。
三、信托的核心价值仍然存在,资产隔离仍然有效
21号公告改变的是离岸信托的税务预期,而不是其法律、治理及传承价值。海外信托核心在于合规地将家族资产交由专业受托人管理,离岸信托在跨代传承,家族治理,风险管理,受益人保障等,仍具重要价值。
德林在做什么:
已经设立离岸信托的客户:德林在协助客户进行信托架构梳理,核查委托人、信托资产及历史分配,识别21号公告下的潜在应税事项;针对历史申报缺口,制定申报方案,并在整改后评估架构优化及税务居民身份安排,兼顾合规、资产保护与传承。
将要设立信托的客户:德林围绕信托设立目标、资产来源、受益人及税务居民身份安排,预先评估跨境税务与后续维护要求;并同步考虑遗嘱、保险、家族宪章、婚姻财产及慈善规划,形成综合的家族财富传承方案。
德林观点:
1. 中国居民个人境外所得适用全球征税。随着2018年CRS信息交换实施,跨境资产监管能力显著提升;2020年3号公告细化境外所得申报,2026年21号公告进一步将离岸信托纳入全生命周期、穿透式征管。跨境财富透明度持续提高,高净值家族应尽早梳理税务合规与传承架构。
2. 红筹架构客户税务风险:将BVI股权装入离岸信托视同转让,需按公允价值缴纳个税;架构内产生分红或减持,即便信托留存不分配,仍需依法纳税;由于大部分运营实体在境内,即便持外国身份,仍会被认定为中国税务居民。
3. 作为成立16年的家族办公室,德林陪伴超高净值家族穿越周期的核心在于全方位的守护与前瞻共创。面对监管与税务环境的演变,我们始终保持敏捷洞察,协助家族因势动态调优传承架构,守护家族资产,让每一份托付通向丰盛未来。
免责声明
本文章仅供参考,投资者应仅依赖公司公告所载资料作出投资决定。
本平台所载的信息和材料,包括文本、图形、链接或其它项目来自第三方信息终端,仅供一般参考用。任何情况下,本平台所发布的信息均不构成投资建议。
未经本公众号授权,任何人不得擅自转载。
微信涉及的内容仅供参考,版权归德林控股及相关内容提供方所有,免责声明见德林控股官方网站:https://www.dl-holdings.com/
精彩评论