文 | 陈宁迪、马行空
关于9月17日的加息预测,我们错了!
9月17日美联储12票全票通过将联邦基金利率目标区间上调25个基点至3.75%-4.00%。19名官员中有18人提交了点阵图预测,12位美联储官员认为今年还会加息一次,有四位认为会加息两次,另有2位主张今年年内不再加息。美联储将PCE降到2%的目标水平坚定不移。
我们当初预测不加息的三大理由是:核心PCE同比处于下降区间,能源冲击是外部性的,AI融资处在高位。这其中对于8月核心PCE趋势的判断我们可能犯了错,或者说美联储理事们看到下行趋势不够。
通过这次议息会议的发布会,我们看到了一个回归其法定职责、紧盯通胀与就业的美联储,他摒除了一切来自白宫、华尔街、财政部和市场的噪音,专注于货币政策的本来目标——通胀和就业。更看到了言行一致的美联储主席凯文·沃什,他通过严格的纪律、用不偏不倚的数字和自己的专业性让美联储内部达成了惊人的统一,18个理事和12个有投票权的专员一致通过加息决议。言行一致、按规则办事可以给市场带来真正的确定性,我们认为美联储的独立性相比以前有了本质提升,通过规则决策的方式让市场有了真正稳定的预期,这对美债市场是长线利好。
01
核心PCE下行幅度不够
凯文·沃什认为就业状况良好,但是PCE高于2%的目标太久了。最近三个月的美国PCE数据同比呈下降态势,环比分别为上升0.2%、0.1%、0.2%。核心PCE7月持平,环比上涨0.36%、0.15%、0.25%。沃什认为:“根据最新的CPI和PPI数据,8月总PCE价格同比变化可能在3.6%左右;核心PCE与CPI价格同比分别约为3.2%和2.4%”。也就是说,虽然预计未来 PCE呈下降态势,“但是仍有太多类别的价格,在6个月和12个月维度上以超过3%的速度上涨”。具体PCE数据要等9月25日晚公布后才能见分晓。
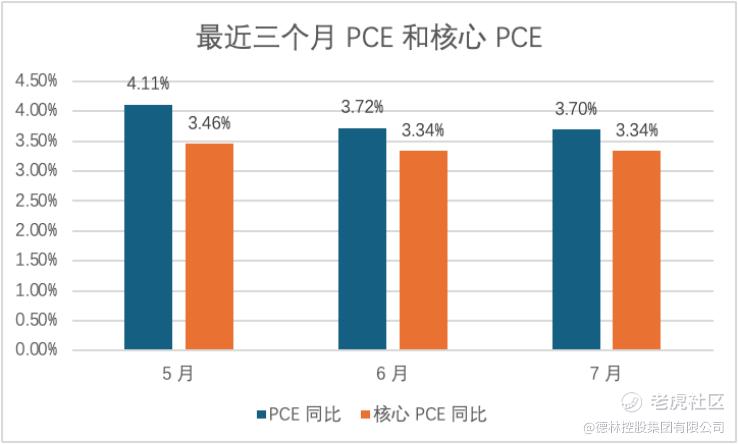
图 1:最近三个月PCE和核心PCE对比,来源:德林新经济研究院
8月CPI数据出来后,市场对8月核心PCE的预测出现重大修正,美国银行、高盛、巴克莱、摩根斯坦利纷纷上调预期。
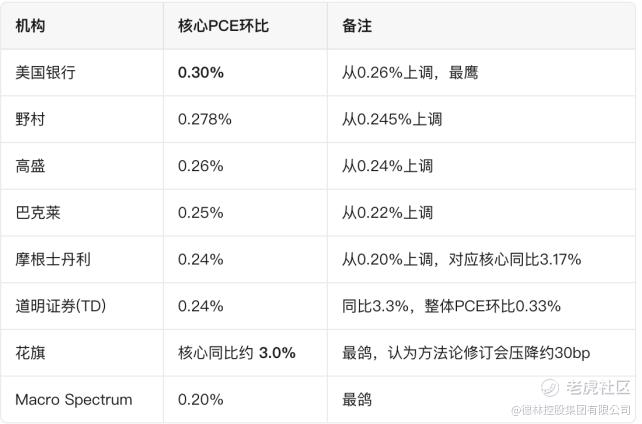
图 2:各大机构对 8 月核心 PCE 环比预测汇总表,来源:德林新经济研究院
02
美国就业数据向好
9月4日美国劳工统计局公布数据显示,8月非农就业人口新增16.2万人,不仅远超华尔街预期中值5.5万人,更突破所有机构预测的上限,创下年内第二高单月增幅,此前两个月数据亦同步上修——6月新增就业从2万人上修至3.1万人,7月则从负2.3万人大幅上修至正2.1万人,两个月合计新增就业较前值高出5.5万人。失业率维持在4.1%不变,符合预期。
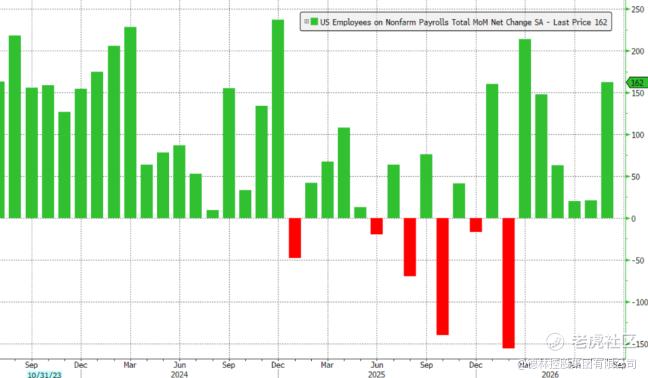
图 3:美国非农就业人口月度变化(季调),来源:德林新经济研究院
美联储委员会对于未来的经济形势的预测是:“实际GDP增长2.3%,明年增长2.4%;总PCE通胀今年为3.7%,明年降至2.3%;失业率稳定在4.1%左右;中位参与者判断,今年年底合适的联邦基金利率为4.1%,明年维持在这一水平。”这意味着10月或12月还可能再加息一次。
美联储正在回归自己的使命,维持核心PCE在2%,维持就业在合理水平。从长远来看,这对于美债是利好,有利于美债价格向下回归。
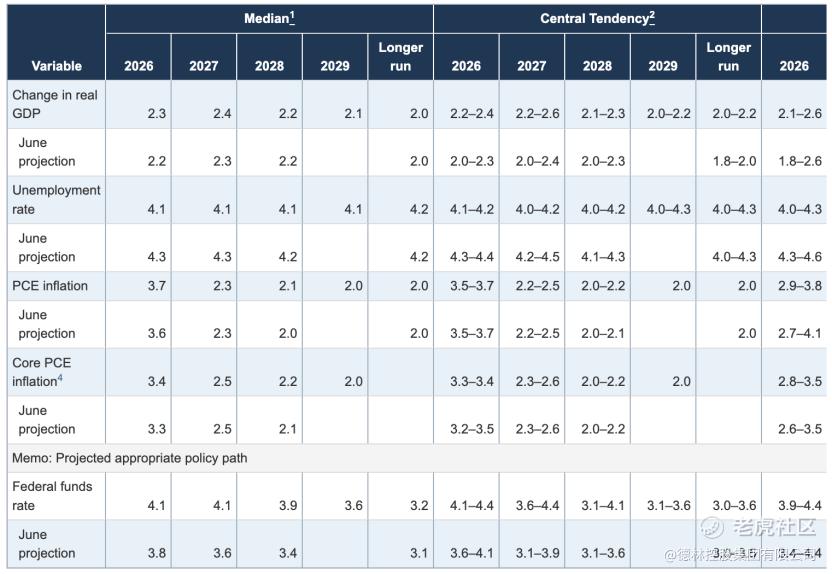
图 4:FOMC 经济预测摘要(SEP)对比表,来源:德林新经济研究院
03
地缘政治变化
沃什在答记者问时承认“最近 7 周美联储对地缘政治的判断发生了变化”。我们看到的现实是地缘政治风险在上升。比如美国无法单方面决定美伊战争走势,伊朗具备升级冲突的能力。伊朗伊斯兰革命卫队9月9日发表声明称,革命卫队当天对两艘美国军舰、8艘油轮以及10艘违规船只实施了打击,造成“巨大破坏”。稍早前,伊朗伊斯兰革命卫队发表声明说,成功对美国海军DDG-119和DDG-53驱逐舰实施打击,对其造成“严重破坏”。
9月14日美国国防部公布了的最新报告中承认, 美国在科威特、巴林、卡塔尔、阿联酋、沙特阿拉伯、伊拉克、阿曼和约旦的军事基地均遭到打击,数百栋建筑物和其他设施遭破坏。其中,美国在中东的海军后勤枢纽、位于巴林的海军基地遭伊朗无人机和导弹猛烈轰炸,受损严重,超过50架美军飞机受损或被毁,包括4架F-15E战斗机、7架KC-135加油机以及至少30架MQ-9“死神”无人机。美方约3500名外交人员被迫撤离。美军在伊朗战事中累计伤亡人数达838人,其中18人死亡、820人受伤。报告还承认,伊朗战事导致美军「战略库存短缺」。
沃什一如既往地重申自己不会被市场牵着走。他说:“今天的决定是基于美联储对形势的评估、对就业轨迹的评估、对经济实力的判断而做出的”。“我信奉一套纪律原则,我承诺透过窗户向外看,观察我能观察到的东西。”我们要知道,美联储不是凯文·沃什的一言堂,他要说服整个理事会有投票权的理事。目前非常确定的是,沃什把大家的决策依据围绕就业和PCE的数字展开,这是正本清源的正确路径。白宫也好、财政部也好、市场上的金融机构也好他们都影响不了美联储。
最后,货币政策是取舍的艺术,沃什没有讲的部分是加息对AI产业融资的影响,美联储选择了加息压通胀就意味着AI 产业泡沫的破灭风险就又增加一分。9月11日美国8月CPI数据出炉,9月14日Anthropic的首席执行官达里奥·阿莫迪表示,人类可能会失去对人工智能(AI)的控制,应当放缓模型开发速度,并对其实施严密监管。OpenAI首席执行官萨姆·奥尔特曼称:“我认同达里奥,我们需要把控前沿AI的推进节奏。”公司不会在2026年上市。xAI的创始人马斯克同样表态支持。三大巨头罕见的统一了意见。我们认为其背后不乏对货币政策收紧、融资成本上升的共同担忧。因为美国真实的AI资本开支不止是财报里公布的6000-8000亿美元的水平。华尔街日报认为,没有表现在资产负债表上的表外承诺可能突破3.5万亿美元,包括未来设备采购、尚未生效租赁承诺等。以安全之名放缓投资是大家都能接受的最大公约数。这是加息后美国经济必须承受的代价。
总体来讲,我们在沃什的发言里看到了美联储的独立性,看到了他对实现PCE 2%目标的坚定,看到了他对纪律原则的坚持。我们相信他降息缩表的政策目标也是不会变的,尤其是在PCE政策目标实现后会加速推行。长期来看这对美债是巨大利好!
作者简介:
陈宁迪,毕业于芝加哥大学,获经济学及统计学(荣誉)学士学位,于环球金融行业有超过26年经验,先后创立德林证券及德林家族办公室,曾是香港证监会授予之第1、4、6号牌照持牌负责人。现任德林控股集团董事局主席、执行董事及首席执行官,香港有限合伙基金协会副会长,著有《财富聚变时代:发掘逆周期的生存智慧》。
马行空,本科毕业于香港中文大学,研究生毕业于清华大学,曾任《财经郎眼》总策划,现任德林控股首席经济学家、德林新经济研究院执行院长,香港证监会4号牌持牌人,著有《贸易能力塑造国家能力》、《你的投资机会在哪里》、《萧条下的希望》等畅销书。
免责声明
本文章仅供参考,投资者应仅依赖公司公告所载资料作出投资决定。
本平台所载的信息和材料,包括文本、图形、链接或其它项目来自第三方信息终端,仅供一般参考用。任何情况下,本平台所发布的信息均不构成投资建议。
未经本公众号授权,任何人不得擅自转载。
微信涉及的内容仅供参考,版权归德林控股及相关内容提供方所有,免责声明见德林控股官方网站:https://www.dl-holdings.com/
精彩评论