9月16日盘后,极智嘉(2590.HK)发了一份自愿公告:华平投资旗下Marcasite出售4891.54万股,占总股本4.78%。至此,华平不再持有公司任何股份。
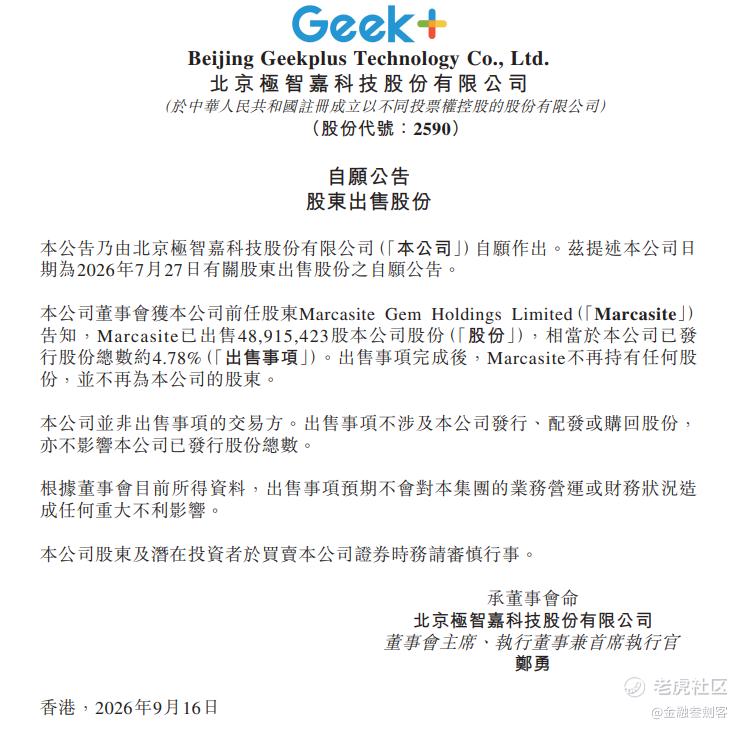
"大股东清仓"——这五个字摆在那里,很多人第一反应是紧张,也正常。
盘面却有点出人意料:公告当天,股价只跌0.06%,收在8.18港元;第二天早盘,反而涨了1.83%。
有人可能会问:大股东清仓完毕,怎么没人砸盘?
我觉得,不用急着把一份公告读成末日,那太情绪化了。这件事,值得平心静气拆开来看。
一、背后隐喻的四件事
1. 公司明确表态
公告里有三句话值得划线:公司并非交易方;本次出售不涉及发行、配发或回购股份,已发行股份总数不变;"预期不会对集团业务营运或财务状况造成任何重大不利影响"。
还有一点容易被忽略:这是一份自愿性公告。公司本可以不说,却选择主动把话说死,不留模糊空间。表态的分量,正在这里。
2. 基金周期节奏,基本面与长期逻辑未变
卖方是谁?华平投资自2017年B1轮入股,是陪伴公司近十年的早期财务投资人。此次安排更多体现基金周期节奏——美元基金有存续期限,到期后分批退出是规定动作:7月27日先卖出8860.5万股,这一次清掉余下4.78%,减持全部完成。
而公司的经营基本面与长期成长逻辑并未改变:2025年营收31.71亿元、经调整净利润4380万元,首次扭亏;2026年上半年新签订单23.85亿元,同比增长35.5%。
3. 类比优必选、盛视科技:减持落地后重新定价
早期股东卖完,剧本怎么演?港股机器人板块已经演过四次:
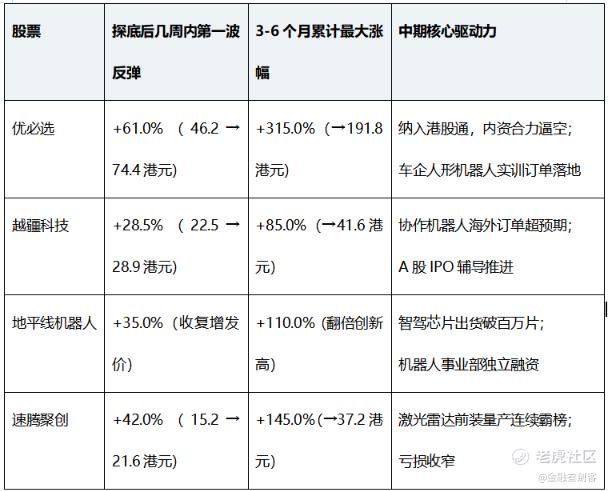
四只股票同一个规律:早期VC的筹码,换成了更愿意长拿的钱。换血完成之后,才走出主升浪。A股的盛视科技也是同一剧本——去年12月减持计划实施完毕,市场解读为"消除短期不确定性",随后重新定价。
回到极智嘉:华平两批筹码已经出清,压在盘面上方最大的一块石头,搬走了。
4. 公司回购
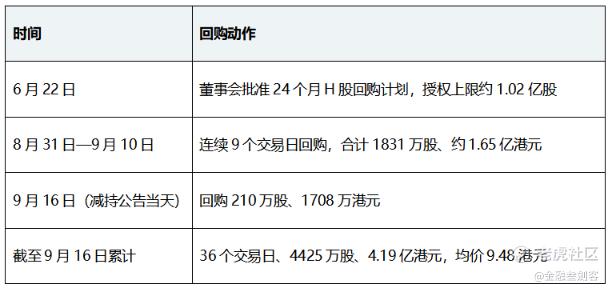
9.48港元的回购均价,就是管理层亲手划出来的"便宜线"。管理层没有多说话,直接用真金白银表了态——最妙的细节在9月16日,华平卖出最后一笔的那天,公司自己还在买。
其实上一轮解禁窗口打开时,牌桌上的人已经表过一轮态:祥峰投资、鸿为资本、中湾合智等主要股东,纷纷公开表示看好公司长期价值。这里要点一句:这几家都是解禁期满的主要股东,手里的筹码本可以卖,却选择留下——这种表态,比任何路演都有说服力。
二、穿过短期波动,看见更远的市场
公告拆完了,再把时间拉长一点。
先看行业:Gartner今年4月发布过一份预测:到2030年,发达市场一半的新建仓库将按"机器人中心"(robot-centric)设计,人工只负责处理例外情况。翻译一下:仓储自动化不是一道选择题,是一道生存题。人工成本这条曲线在过去几年几乎不可逆,而机器人这条曲线还在陡峭下行——Straits Research的数据显示,全球仓储机器人市场规模预计从2025年的88.6亿美元增至2034年的384.7亿美元,复合增速17.72%。这不是风口,这是结构性替代。
政策层面也在加温:工信部与国资委今年联合启动人形机器人与具身智能实景实训专项行动,目标很明确:让具身智能从"表演模式"走向"作业模式"。赛道在扩容,政策在加温,这是大背景。
落到公司身上,最近一个月订单落地的节奏没停。在亚太,UPS桃园物流中心——UPS在亚太最大的科技物流设施——部署了极智嘉的RoboShuttle货箱到人方案;在欧洲,9月15日公司刚与荷兰时尚珠宝品牌My Jewellery交出一份时尚仓"效率答卷":近9000平方米的仓库,高峰期日处理1.4万订单行,系统可用性99.9%,客户已经启动二期复购。再往前翻中报,托盘到人订单同比增长超200%,制造场景订单增长超600%。
订单背后,是公司手里的三张牌。
第一张,AI订阅服务。上半年订阅订单1.56亿元、增长75%,美洲区域增长455%。客户买的从机器人设备,变成了持续提升的仓储运营能力——一次**付,升级成长期收租。
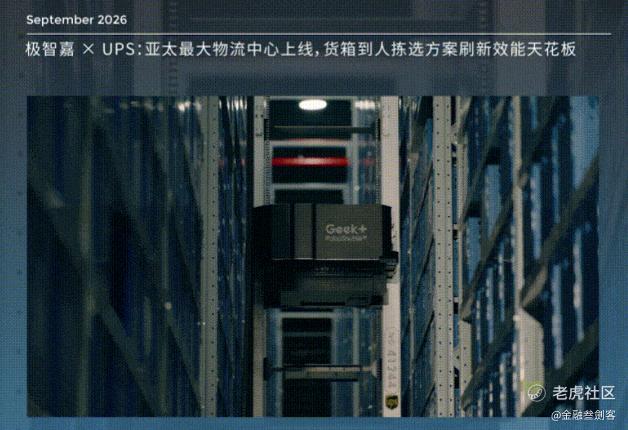
第二张,以仓储为跳点的场景延伸。全球40多个国家、超1000家客户、8.1万台存量机器人,构成现成的数据底座与渠道网络。落点早已从电商仓库向外铺开:UPS的物流中心、My Jewellery的时尚仓,是零售与第三方物流的落点;增长超600%的制造场景订单,是生产物流的落点。按公司规划,具身智能产品未来三年还将进一步延伸至生产制造、零售等场景——仓储里验证过的能力,正在变成更多行业的通用件。
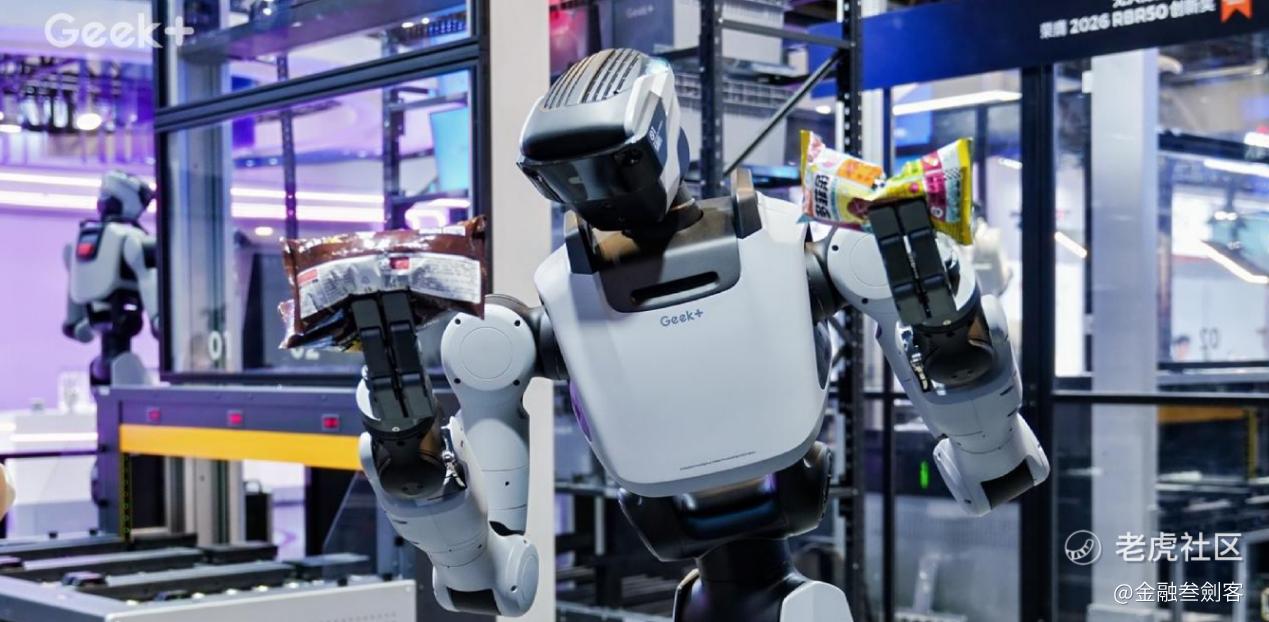
第三张,具身智能第二曲线。Geek+ Brain已解决全品类抓取,Gino 1具备端到端作业能力,上半年已获多家世界500强合作,公司目标三年出货超万台。这条路线的特别之处,在于从真实商业场景反向定义具身智能:仓储里验证过的感知、调度和操作能力,天然可以外溢到更多物理场景。当然,从"能做"到"规模交付",中间还有不短的路要走。
一句话概述:仓储是试验田,不是终点。
三、疑虑已经打过折
当然,风险是明牌。具身智能到底是真需求,还是阶段性的资本叙事?Gino 1能不能规模交付?存货8.69亿元、应收账款11.14亿元,回款能不能跟上订单扩张?这些不确定性,我都认。
但低估值的好处在于,它已经给这些疑虑打了折。
算一笔账:极智嘉当前TTM市销率约4.3倍,德银的口径下,2026年预测市销率不到4倍;港股机器人同行,大多在13倍以上。市场愿意给同行十几倍,是在提前买单未来;给极智嘉4倍出头,反而把风险先算进去了。
四、风浪之后,看船怎么走
所以,这次"利空不跌"的原理很简单:该走的钱走完了,公司在真金白银地买,留下的人表态不卖,估值又提前把疑虑折了进去。
我看极智嘉,看点就在风险与估值之间那段可以讨论的空间:对一家经调整盈利、经营现金流转正、海外收入占比超七成的全球AMR龙头来说,4倍出头的市销率,值得继续看。
接下来就看一件事:公司能不能把订单和交付持续做出来。能做出来,账自然会有人重新算。至于后市,交给时间。
精彩评论