深圳四方精创资讯股份有限公司是一家扎根大湾区的成熟银行业金融科技服务提供商,主要为中国内地、香港及东南亚地区的银行、监管机构及其他金融机构提供金融科技软件开发服务、咨询服务及系统集成服务,助力金融机构持续推进数字化转型。
公司核心业务涵盖两大板块:一是金融科技软件开发服务(包括银行产品组件服务、银行运营及数据服务),二是金融基建及金融科技创新服务(涵盖合规区块链、代币化、生成式AI等前沿技术应用),同时以咨询服务及系统集成服务作为补充。
公司凭借专有技术平台(如FINNOSafe、FINNOSmarter等),搭建连接传统金融与合规Web3及人工智能技术的桥梁,在香港银行业金融科技软件开发服务市场占据重要地位(香港市场份额预计由2025年的7.0%升至2030年的14.2%),并积极通过“一带一路”等机遇拓展东南亚等海外市场。
四方精创本次募集资金净额8.69亿港元,资金分配如下:35%用于提升研发能力;25%用于提升交付能力;15%用于增强中国内地及全球市场销售能力;15%用于潜在投资及收购;10%用于营运资金及一般公司用途。
招股信息:
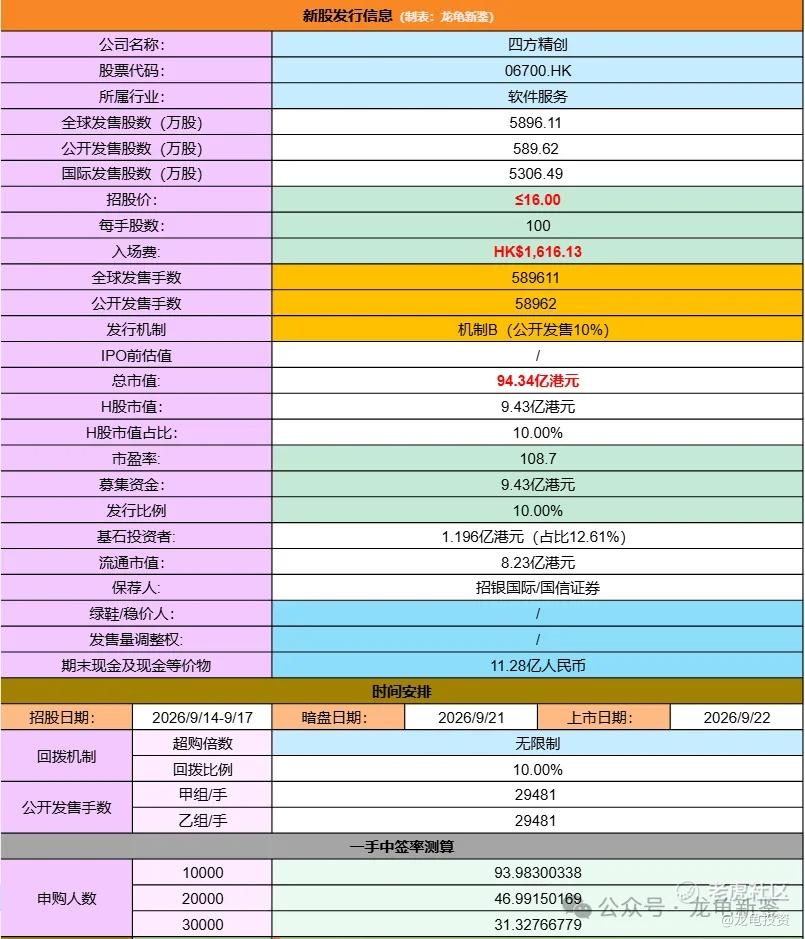
本次全球发售股数5896.11万股,每手股数100股,招股价16港元,入场费1616.13港元,采用机制B发行,公开发售手数58962手,预计1-3万人参与,一手中签率50%左右,申购5手稳一手。
财务情况:
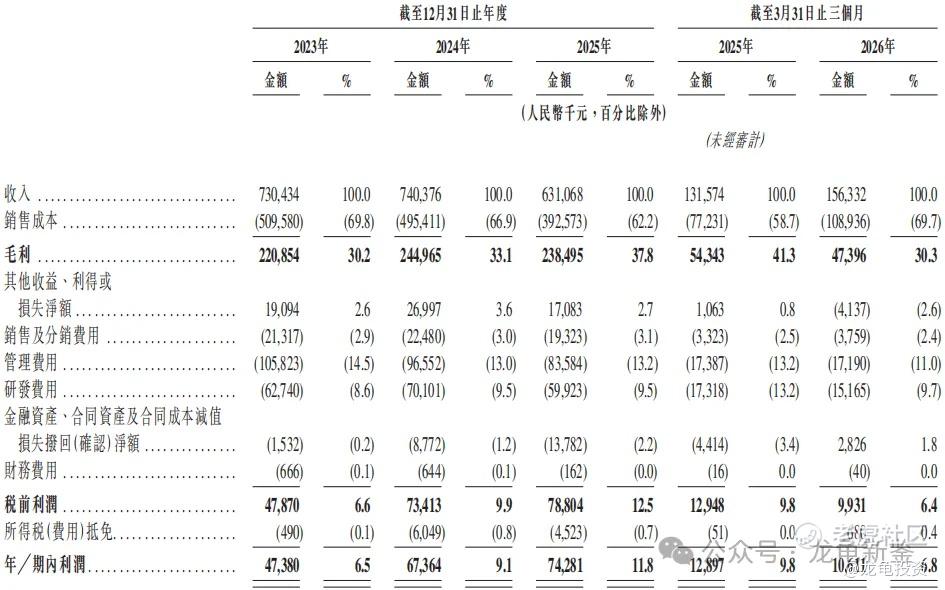
23年经营收入7.30亿,24年经营收入7.40亿,25年经营收入6.31亿,年复合增长率-7.03%;26年Q1营收1.56亿,较上年同期1.31亿,同比增长19.08%。
23年毛利2.20亿,24年毛利2.24亿,25年毛利2.38亿,毛利率37.80%;26年Q1毛利4739.6万,较上年同期5434.3万,毛利率从41.3%下滑至30.3%。
23年净利润4738万,24年净利润6736.4万,25年净利润7428.1万;26年Q1净利润1061.1万,较上年同期净利润1289.7万,净利率从9.8%下滑至6.8%。
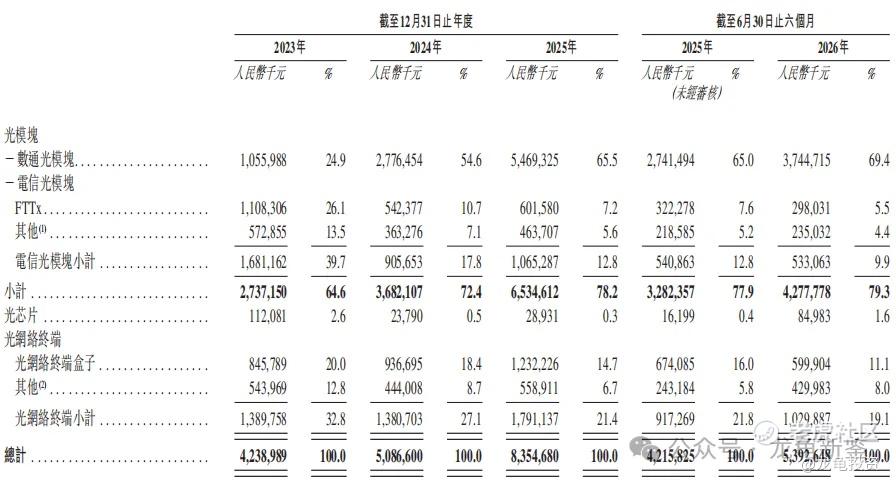
四方精创主要营收来源于金融科技软件开发服务、咨询服务、系统集成服务,2025年收入分别为:金融科技软件营收6.05亿元,占比95.9%;咨询服务营收2404.6万元,占比3.8%;系统集成服务营收194.4万元,占比0.3%;具体营收明细如下:
行业及竞争对手速览:
四方精创所处的金融科技软件开发服务行业正迎来Web3与AI技术驱动的数字化转型浪潮,中国内地与香港金融科技软件开发服务市场规模由2021年的1,183亿元人民币增长至2025年的1,518亿元(复合年增长率6.4%),预计2030年将增至3,105亿元(2025-2030年复合年增长率15.4%),其中银行业占比最高达68.3%并预计进一步提升至72.1%;
香港市场增速尤为突出,市场规模预计由2025年的106亿元增长至2030年的440亿元(复合年增长率32.9%),金融基建及数字金融创新服务板块预计以48.2%的超高增速成为增长引擎。
从竞争格局来看,中国内地与香港银行业金融科技软件开发服务市场较为分散且竞争激烈,金融科技服务提供商约占银行业总市场规模的52%,四方精创按收入计位列第十七名(市场份额1.1%);而在香港市场,公司更是以约10.9%的市场份额位居香港银行业金融科技软件开发服务提供商第一名(2025年),前五大提供商合计仅占29.7%份额,市场集中度较低。
行业进入壁垒主要包括深厚的行业专业知识、稳定可靠的项目交付能力、对监管安全与合规的完善理解以及客户资源与生态协同能力;与此同时,香港IT劳工成本持续上升,区块链开发者薪酬增速远超行业平均水平,专业技术人才结构性短缺成为行业共同挑战。
本次公司引入四位基石投资者,认购1.196亿港元,占比12.61%;基石禁售期6个月,四方精创2015年于深交所上市,按收盘价计算H/A溢价率-38.31%,目前百亿以内的AH上市公司,溢价率普遍在50%左右。而本次公司未设绿鞋,首日快速入通。这个模式最近同样接连破发,数据如下:
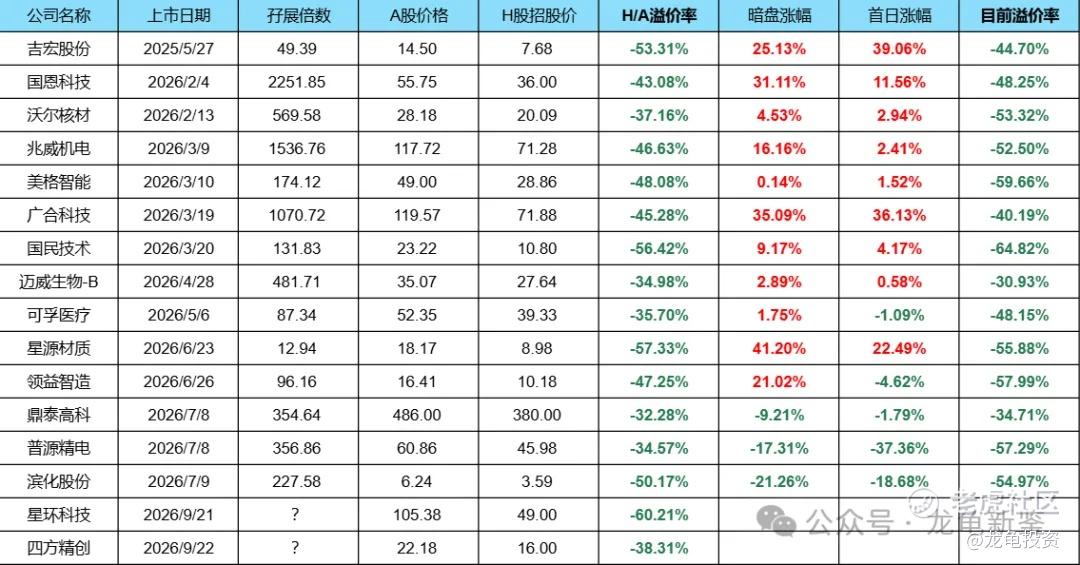
如上图所示,四方精创的H/A溢价率没有任何吸引力,综合对比今日已截止的星环如果下限定价反而能逆袭,但既然星环都放过了,没道理上四方的车,几个基石挻邪性,本身搞金融web3行业的也不排除有安排,但二婚股溢价率的压制很难突破。
龙龟评级:
橙色(红橙蓝)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
精彩评论