A 股稳定币龙头赴港发 H 股,上限 16 港元对 A 股折价约 6.4 成——但这份"折价"是 A 股题材泡沫给的,不是 H 股便宜。轻仓博首日情绪可以,重仓赌翻倍不行。 $四方精创(06700)$
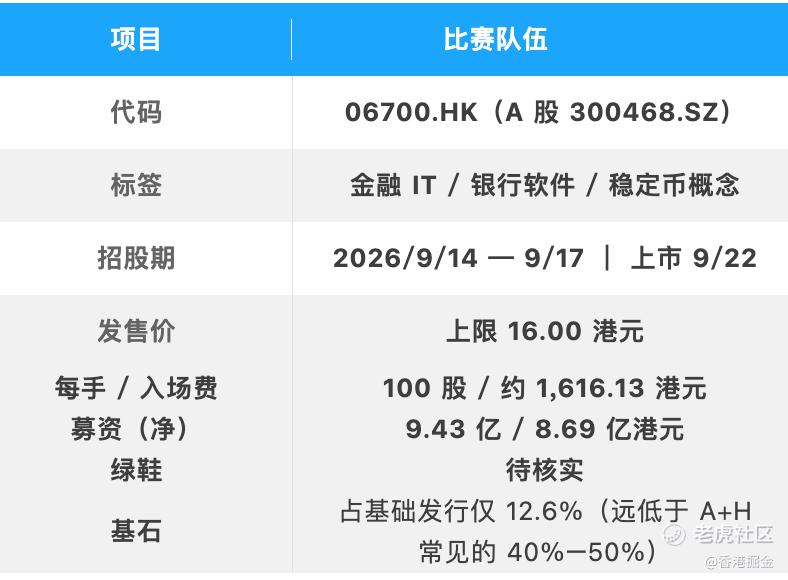
业务亮点
香港金管局 mBridge 核心技术服务商,自研 FINNOSafe 平台覆盖稳定币发行、托管、清算全流程,已过沙盒验证,服务渣打、东亚等持牌银行。境外收入近八成,香港是主战场——A 股里跟香港稳定币绑得最深的技术服务商。
基本面:缩量提质,但盘子太小
-
2025 净利 7,430 万(+10.30%);2026H1 3,634 万(同比 -17.33%)
-
营收在掉(砍低毛利项目),利润一度在涨——但 H1 已转负
-
毛利率 40.89%,负债率 5.79%(财务稳健)
-
一年净利七千多万,撑不起太高市值
估值:折价大 ≠ 便宜
-
发行市值约 94.4 亿港元,对应 2025 净利,H 股 PE 约 110 倍
-
A 股现价折算 PE 高达 245 倍
折价约 6.4 成的本质是 A 股泡沫,不是 H 股低估。110 倍 PE 在软件板块并不便宜。
同类参照:大概率归"吃肉"那一拨
上半年 24 只 A+H 19 只首日收涨(79%),但分化极狠:
-
吃肉:芯碁微装 +103.77%、澜起 +63.72%、兆易 +37.53%(硬科技 / 稀缺题材)
-
吃面:埃斯顿 -16.02%、领益智造 -4.62%、可孚 -1.09%(无催化传统赛道)
四方精创有稳定币强题材 + A 股情绪高热,大概率站前者。但两大判据要拎清:
-
认购倍数不是决定项:三花 747 倍超购照样破发 7%,豪威仅 9 倍认购照样 +16%
-
A+H 大多只赚首日:除澜起外基本冲高后还回去,别当价值股拿
额外变量:富途等跨境券商 6/12 起限制内地用户申购,下半年打新火力被削弱、热度已回落——四方精创正处这个拐点。
风险
公开发售仅 10%(超购 15 倍才回拨 30%)|基石仅 12.6% 且非国际长线|绿鞋待核实|A 股控股股东持续减持|下半年热度退潮
小结
-
等认购倍数——孖展够疯才值得小注
-
等暗盘——真实供需第一声枪响,暗盘弱就别硬上车
结论:能小量申购,定位"轻仓博首日情绪溢价"。折价厚但根子是泡沫、PE 110 倍不便宜、基石薄、大股东在减、热度在退——盯死倍数和暗盘再定仓位。 $香港交易所(00388)$ $四方精创(300468)$
精彩评论