
快手股价跌破 30 港元大关了,许多朋友在与我讨论时对此表示十分迷茫:
1)基本面上,这家公司今年上半年经调整后净利润仍然高达 73 亿元,如果把A 股和H 股,再加上赴美上市中概,所有公司统计在内,上半年能达到这个水平的不超过 100家公司,从盈利性上属于绝对头部公司;
2)快手旗下可灵近期完成了新一轮融资,估值 180 亿美元,也就是 1220 亿元人民币,但当前快手市值仅在1100 亿元上下,子业务估值居然超过母公司,这也是比较少见的;
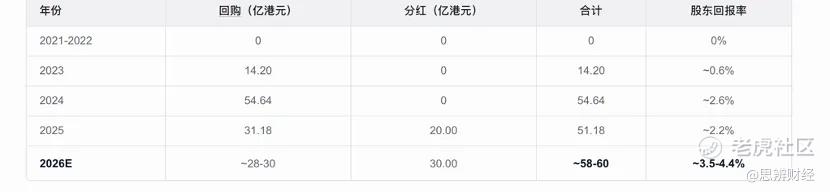
3)近年来,快手又在改善股东回报率,结合其市值体量,约50亿的年化回报对应3%+的股东回报率,在互联网中概股中已经处于中上水平。
以上数据罗列,明明应该是利好,但为什么今年以来快手股价却走势却很疲弱呢?
其一,利润高,但市盈率仍然低迷;
目前快手市盈率(ttm)在 7 倍左右(大摩测算,若从快手235亿美元市值中扣除可灵估值,核心业务隐含2026年市盈率约为3倍),对于一家科技公司来说,这显然是非常低的。
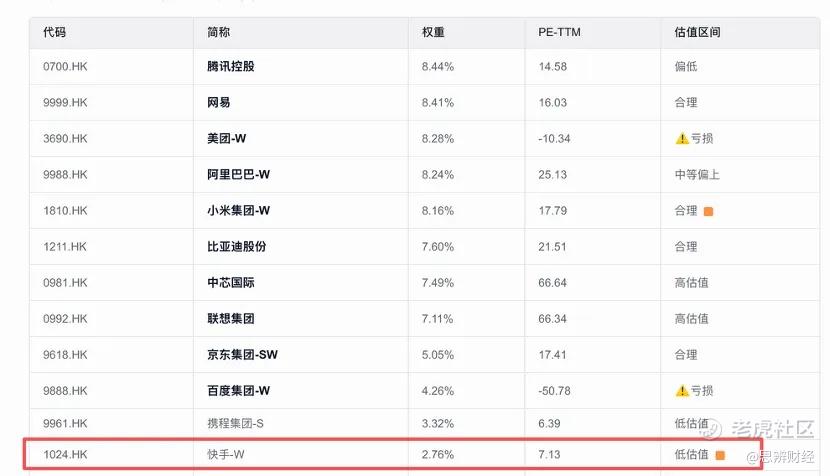
比如在恒生科技指数代表成分股中,快手的市盈率基本处于最低水平,这又是为什么呢?
根据学术界的经典公式:市盈率=1/(r-g),(r 为无风险利率,g 为潜在成长率),也就是说分母越大,市盈率越低。
目前美国十年国债(全球资本市场无风险利率之锚)突破 5% 大关,创下 2007 年新高,这意味着全球资本市场流动性在迅速收紧(尤其非美市场),首次影响恒生科技指数今年发生了相当大的起伏,代表中概股公司市盈率也出现了大幅下行,快手当然也不能幸免。
于是问题关键又回到了潜在增长率“g”,2025 年以来快手在经营方面进行调整,如内容生态等因素,降低直播等业务的权重。
这很大程度确实影响了短期业绩,2026 年Q2 快手直播业务同比减少了 13.5%,这也影响了市场对于“g”的展望。
但我们要考虑的是,调整期内快手的流量和营销价值是得到明显优化的。
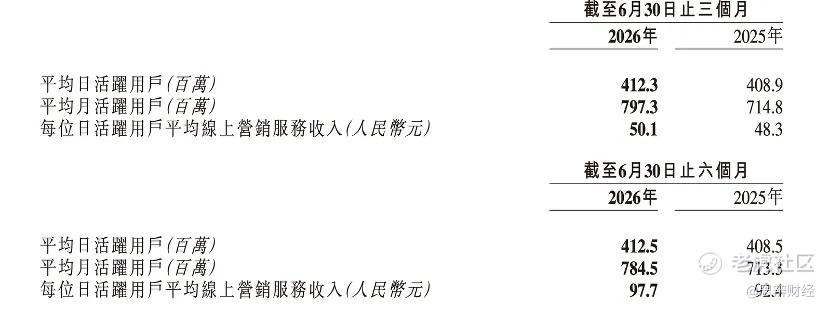
目前平均每个日活用户的营销收入已经接近 100 元大关,也就是说一旦内容生态重塑,潜在增长率仍然是会反弹的。
市盈率的低亏是受大环境与企业经营双重因素约束的,快手的“运气”确实差了一些,内部调整与大环境装企,但同时这也意味着当前其公允价值是有被低估嫌疑的,一旦以上因素改善,市盈率将会得到明显的恢复。
其二,快手究竟该如何估值?
目前市场对快手估值实在是反常,比如可灵新一轮估值 1220 亿元,快手 68% 的占比应有 830 亿元价值,结合目前市值,快手主站就只有 270 亿元的估值。
以此推算,每个日活用户只值约66元,但 2026年Q2个日活用户的营销收入已经接近 100 元大关,这显然是非常矛盾的。
那么到底我们该怎么对快手进行估值呢?我提供两个角度:
1)整体估值,2026 年市场主流机构预估快手当年净利润在90 亿元左右,由于总营收包含了可灵(市场给AI 企业高市盈率),保守起见,我们把快手整体市盈率定在 15-20 倍之间,也就是 1350 -1800 亿人民币之间,我们取中间值1500 亿,也就是 1800 亿港元上下;
2)分部估值;
快手主站在 2025 年之前(此时可灵对财务的影响相对不大),年净利润在 180 亿元上下,此部分估值相对克制,我们取10 倍市盈率,也就是 1800 亿元,也加上可灵估值,快手整体市值应该在 2400 亿左右,折合 2800 亿港元。
上述估值分析不算特别严谨,只是大概推演,但却揭示了:
其一,无论怎么测算,当前快手市值与其实际价值确实是背离的;
其二,整体法估值要逊于拆分法,这也说明可灵单独融资是非常正确和即时的,对未来引导市场以拆分法对快手进行估值埋下伏笔。
精彩评论