在我们追踪观察赛力斯时,就隐隐觉得其与**的合作难以走到最后:
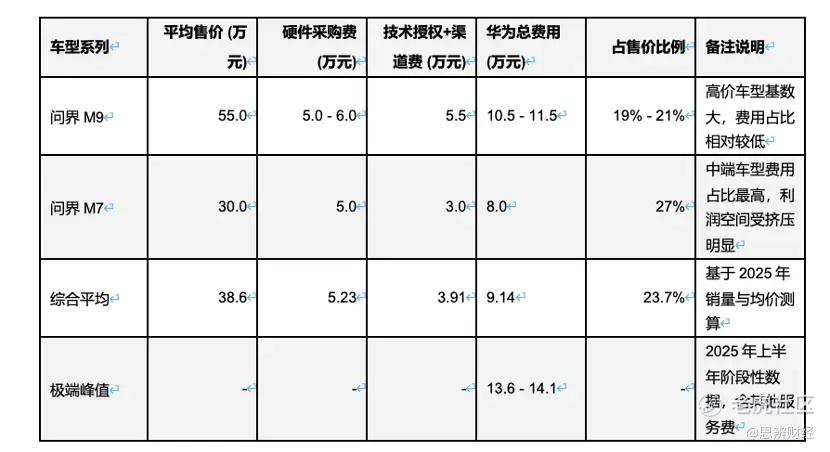
双方的利润分配是完全不对等的,销售一辆问界车,**固定拿走 8% 的渠道费(**城市门店),还有 2% 技术授权费,以及核心零部件的采购(2024 上半年单车采购就高达 5 万元),粗略测算**分走了20% 以上的销售利益,那么赛力斯呢,2024-2025 年销售净利润率均在 3.2% 左右,2026 上半年甚至还亏损了 22 亿(扣非归母后)。
但当时我们仍然觉得短期内赛力斯还是需要仰仗于**的品牌和技术加持,上述模式仍然会持续一段时间,还是没想到双方的调整会这么快。
根据最新消息,**将采用轻资产的方式与赛力斯合作,产品、营销、销售、服务等方面将由**主导,调整为赛力斯主导,**赋能。
那么我们怎么看这一变化呢?
首先,赛力斯的“去**化”其实早已开始;
我们简单罗列了2024 年以来赛力斯的一系列做法:
1)自建AITO用户中心(类似4S店),承担销售、交付、售后全流程;
2)永达、中升等传统BBA经销商加盟问界,这些经销商在资金、位置、用户资源上远优于**手机店改造门店;
3)鸿蒙智行 vs 问界自有渠道的交付占比,从2023年的70:30变为2024年的50:50,2025年自有渠道占比预计进一步提升;
4)问界销售渠道独立,部分原鸿蒙智行门店划归赛力斯,只陈列和销售问界车型。
在销售渠道上,赛力斯已经基本摆脱了对**门店的依赖,技术层面也是不遑多让。
2025 年赛力斯研发费用高达 125 亿,基本接近或者超过蔚小理的水平,又与字节跳动火山引擎签署具身智能合作协议,与豆包大模型开展座舱AI合作,搭建备选智能化方案。
虽然赛力斯与**合作,其问界品牌站在了行业的一线位置,但赛力斯从来没有把宝全压在**一家,而是采取起量之后,通过引入多家供应商来提高谈判地位,短期内企业可以接受低分成条件,但长期内还是要拿利润优先分配权。
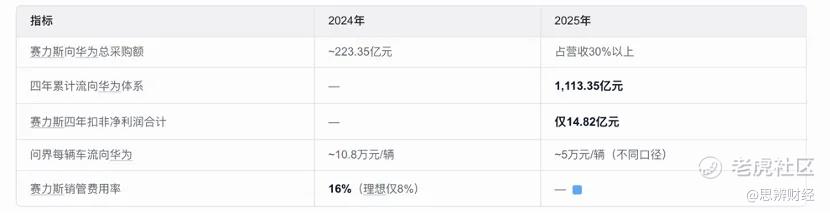
我们认为赛力斯之所以采取上述手段,本质上还是对合作模式的不满,自己作为制造商付出努力,但却经常要徘徊在亏损边缘。在这场不对称的合作中,**当然是最大赢家,但一个商业模式如果没有持续的“双赢”局面,也确实难走得太远。
其次,双方合作调整之后,赛力斯会得到什么?
此次双方声明虽然字数不多,但却暗藏玄机:
1)轻资产运营,意味着**向赛力斯的技术授权不会改变,短期内问界车型不会有太大变化;
2)整个造车过程赛力斯变为主控,这则代表赛力斯拿到了硬件采购权,由向**集采变为分散采购,价低者得之,而营销,售后的主控,则代表未来赛力斯将继续扩大自有渠道,不再向**支付 8% 的销售提成。
短期内,赛力斯的经营节奏不会出现太大变化,但损益表应该会有明显改善。
当然风险也同时存在,没有**品牌的加持,没有余承东发布会切片的海量传播,仅靠赛力斯自己能否稳定**粉丝的基本盘。
在当前车企创新高度同质化的今天,品牌已经取代产品力成为车企的核心竞争力,这个对赛力斯的挑战还是非常大的。
短期内,赛力斯的经营利润率会有明显改善,但最大的考验仍然是品牌力。
最后,这是否会影响**智选模式的发展?
鸿蒙智行先后与赛力斯、奇瑞、江淮、北汽合作推出问界、智界、享界、尊界等品牌。2025年4月,上汽集团与**联合发布尚界品牌,采用**智选车模式,隶属鸿蒙智行生态联盟,被称为“第五界”。
**对智选厂商的选择标准其实是非常明确的:
急需转型智驾的燃油车企,且又缺少技术加持的。
**方面输出技术和品牌,以及核心硬件,虽不亲自下场造车,却还是把“**汽车”的品牌做了出来,车企也借**实现了“弯道超车”。
这么梳理下来,我们也就非常清楚了,车企选择**也是阶段性的,言外之意,当车企转型智驾顺遂,羽翼丰满之时,就会有更大的利润分成诉求。
赛力斯率先退出智选模式,其余“四界”将会密切关注未来一年赛力斯的发展情况,如果一切顺利,不排除有车企会步其后尘,或者要求**重新利润分成。
尤其当前车企内卷严重,车企面临严峻的亏损压力时,重新与**议价大概率是迟早的事。
写到这里,我想到当初苹果造车,曾经也想过智选模式,并与大众和奔驰进行了合作谈判。结果当然是车企认为自己在合作中权重过低而作罢(苹果要求完全掌控数据、设计和品牌,而车企不愿意沦为纯粹的代工厂)。
苹果也好,**也罢,其在选择技术输出模式中,都会面临与车企的协同问题,分利问题,主导性问题,有些问题短期内可以协商解决,而有些问题则会越积越多,今天**与赛力斯所面临的,与当年苹果与奔驰何其相似。
精彩评论