趁着最近的暴跌,找找有没有好公司被错杀可以捡漏,果然被我找到了。
你可能没听说过恩智浦(NXP),但你应该听说过前段时间闹得沸沸扬扬的安世半导体。
前段时间因为荷兰政府插手治理、闻泰科技丢掉实际控制权、东莞法院再冻结安世在华股权——这条线在网上闹得沸沸扬扬,几乎成为了地缘政治的代名词。很少有人往回翻一页:安世不是凭空冒出来的公司,它以前就是恩智浦的标准产品事业部。二极管、逻辑器件、MOSFET,2016–2017 年从恩智浦剥离,先卖给建广资产和智路资本,再被闻泰买走。
也就是说,这两家公司早年就分家单干了:
- 安世:
玩的是大宗标准件,法律上仍属闻泰,治理权在荷兰和中国之间撕扯。
- 恩智浦(NASDAQ: NXPI):
纳斯达克独立上市公司,专攻汽车 MCU、域控、网络和安全芯片。卖安世已经快十年,利润表里早就没有这块。
一个是满天飞的地缘新闻,一个是低调赚钱的汽车半导体龙头。噪音归噪音,咱今天只看能带来真金白银的后者。
01
车规控制芯片是基本盘
恩智浦不是英伟达。它不卖训练芯片,也不靠单颗 GPU 讲故事。
它做混合信号:微控制器、应用处理器、模拟、射频、安全、车载网络。一辆车要转向、要通信、要开门、要管电池、要把几十个控制器收成几个域,底层那一层“能算、能连、能控、能加密”的芯片,很多就来自这里。
📊 2026 年二季度收入拆开看:
|
终端市场 |
营收 |
大约占比 |
|---|---|---|
| 汽车 |
19.38 亿美元 |
55% |
|
工业 & IoT |
7.55 亿美元 |
22% |
|
通信基础设施及其他 |
4.52 亿美元 |
13% |
|
移动 |
3.51 亿美元 |
10% |
|
合计 |
34.96 亿美元 |
同比 +19% |
汽车是基本盘。车规 MCU 全球前三长期是英飞凌、恩智浦、瑞萨。恩智浦强在车身、网络、安全接入、电气化和 S32 域控,不跟英伟达抢座舱算力。今年 CES 发布的 5nm S32N7,定位是车辆核心功能的系统协调器,博世是首发客户。
和英伟达在 Physical AI、机器人功能安全(Halos)上有合作,车上可以同时出现——英伟达负责智驾算力,恩智浦负责域控和网络。
客户名单主要是 Bosch、Aptiv、Denso、Hyundai、Apple、Samsung。导入慢,进去了不容易被换掉。这决定了它的股性:周期来了会痛,订单一旦回暖,可见度也比消费电子高。
02
去库存结束了,大故事还没兑现
2024、2025 年是去库存。2025 年全年营收 122.7 亿美元,同比还掉了约 2.7%。那一年估值和股价都被汽车、工业的砍单压着。
📈 2026 年的季度数字:
- Q1:
营收 31.8 亿美元,同比 +12%,非 GAAP EPS 3.05 美元
- Q2:
营收 35.0 亿美元,同比 +19%、环比 +10%;非 GAAP 毛利率 58.0%,同比抬了约 150 个基点;非 GAAP 营业利润率 35.1%,EPS 3.61 美元
- Q3 指引中枢:
营收 37.5 亿美元,毛利率约 58.5%,EPS 约 4.11 美元
管理层反复强调的不是“行业都在涨”,而是公司自己的增长引擎:软件定义汽车、电气化、雷达、连接、工业边缘。这些产品在汽车收入里的占比,已经从大约三分之一往一半靠近。
另外一块以前没单独讲的盘子:数据中心控制平面,2025 年大约 2 亿美元,2026 年目标超过 5 亿美元。做的不是 GPU,是机柜和基础设施里的控制与连接——和它在车上、工厂里干了几十年的事是同一类能力。
中期官方框架没变:2026、2027 双位数增长,毛利率向 60% 靠拢;SDV 和 Physical AI 更像样的财务贡献,看 2027 年底到 2028 年。
这里必须把“已经发生”和“还在讲”切开。收入回升、毛利率回升,是已经发生的。S32 放量改写估值中枢,还是故事。股价从 340 跌回 224,折价的主要是后半段。
03
不便宜到捡烟蒂,也不贵在透支 2028
TTM 营收大约 132 亿美元,净利润大约 30 亿美元,EPS 大约 11.7 美元。市场对 2026、2027 年 EPS 的一致预期大约 15 美元和 18 美元。市值约 565 亿美元。年化股息约 4.06 美元,收益率约 1.8%,9 月 16 日除息 1.014 美元。
应收账款大约 12–13 亿美元,随收入回升增加,属于正常配套。更该盯的是库存周数,公司稳态目标大约 11 周。合资晶圆厂(VSMC / ESMC)仍会阶段性占用现金流,自由现金流波动会大于利润表。
💡 现价对应估值:
静态 PE
~19 倍
动态 PE (2026E)
~13.4 倍
PEG
0.7
市销率 (PS)
~4.3 倍
现在 19 倍的静态 PE,在自身中位数附近或略低;用明年 15 美元 EPS 去套,13 倍出头,已经把周期修复计价进去,但没把 SDV 当成长股溢价。
同业德州仪器静态 PE 三十倍以上,英飞凌、安森美前瞻 PE 多在三十到四十倍。市场给恩智浦的定位就是汽车周期股,不是平台成长股。华尔街目标价中枢还在 310 美元附近,和 224 的差距,是“叙事折扣”,不是已经兑现的利润。
现在买的是 2026 年业绩修复,不是 2028 年软件定义汽车赢家通吃。
04
技术形态:箱体震荡等待突破
日线结构不复杂。从 180.6 起来,冲到 338.8,再沿一串更低的高点滑下来。蓝色 EMA60 在 244.8,短均 EMA5/10/20 缠在 227–229,价格 224,整段都在中长期均线下方。
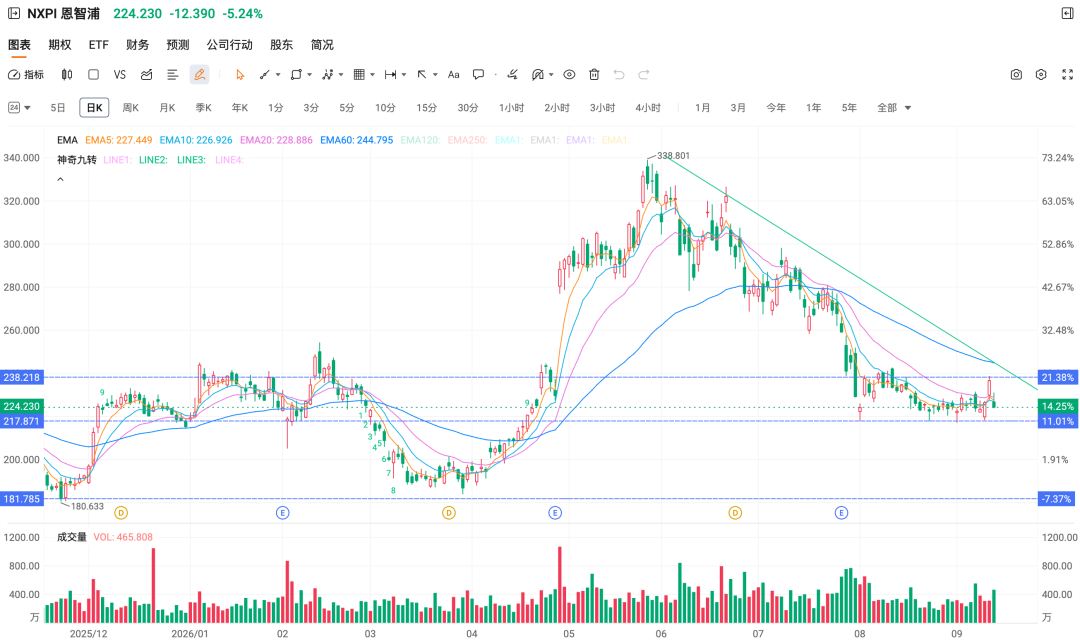
图:NXPI 恩智浦日线走势及关键支撑阻力位
当前处在217–238 的震荡箱体。9 月 11 日冲到 238.6,昨天 9 月 14 日一根阴线打回 224,是上沿拒绝,当然主要原因还是这两天的鬼故事小作文。
中长线可以逐步逢低布局,跌破箱体下沿 216 止损,短线最好等放量突破箱体再作跟随买入。如果能够一举站上 EMA60 那是极好的,关键看 10 月下旬的下一份成绩单。
如果向下突破箱体,那股价可能看到 200,最低可能到 180。
⚠️ 风险提示与免责声明:以上内容仅供参考,不构成任何投资建议。美股半导体行业波动较大,请投资者注意风险,仓位自负。数据截至 2026 年 9 月 14 日收盘。
文章原文

精彩评论