$智谱(02513)$ 这次融资,值得关注的并不只是50亿美元的规模,而是它同时采用了折价配股与溢价可转债的组合。
9月13日,智谱宣布启动约50亿美元融资,包括约20亿美元的新H股配售及约30亿美元的美元结算零息可转债。配股价格为714港元,较9月11日收盘价793港元折让约9.96%;可转债初始转股价为892.5港元,较配售价高25%,较9月11日收盘价高约12.55%。
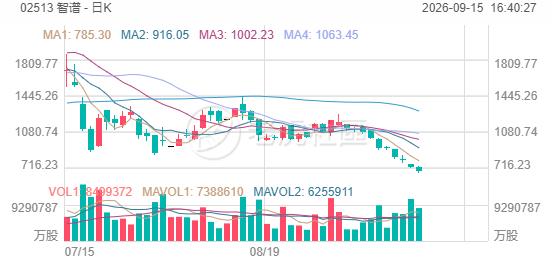
表面看,这是一次“折价发行股票、溢价发行债券”的融资;深入看,它更像是一场对资本成本、未来股价和二级市场供需的综合定价。
一、折价股票与溢价可转债:公司为什么这样融资?
先看股权部分。
智谱以714港元配售约2196.5万股新H股,预计募集净额约156.64亿港元。对投资者来说,折价约10%意味着可以用低于市场参考价格的成本获得新股;对公司来说,则是用一定程度的股权稀释换取即时现金。
再看可转债。
智谱发行本金总额201.4亿元人民币、2027年到期的美元结算零息可换股债券,预计净筹约30.11亿美元。债券初始转股价892.5港元,较配售价714港元溢价25%。
这里有一个重要的细节:零息不等于负利率,负利率也不等于到期赎回低于面值。
本次债券的发行价为本金的100%至100.5%,到期按本金赎回。由于投资者可能以略高于面值的价格买入,却只获得本金偿还,因此其持有至到期的收益率可能为零或略低于零。
换句话说,投资者愿意接受极低甚至略为负的债券收益率,换取未来参与智谱股价上涨的机会。这是市场对公司未来增长潜力的一种定价。
二、综合定价:智谱真的实现了“溢价融资”吗?
可以用一个简化的权重模型来理解。
以9月11日收盘价793港元作为参考:
-
配股价格714港元,相当于市价的90%。
-
可转债转股价892.5港元,相当于市价的112.55%。
-
股权融资约20亿美元,可转债约30亿美元。
按照20:30的规模权重:
综合价格 ≈ 40% × 90% + 60% × 112.55% = 103.53%
也就是说,如果把两部分按照融资规模简单加权,综合定价约为市价的103.5%,相对9月11日收盘价高约3.5%。
若以714港元的配售价作为参照,综合定价约为配售价的145%左右?这里不能直接这样计算。正确的比较方式,是将股权和债券的价格分别转换为同一参照基准,再按融资规模加权。
因此,“股+债综合相对市价溢价约3.5%”成立;“综合相对配售价溢价约15%”则是基于上述权重和价格的近似说法,不能理解为公司每一部分都以高于配售价15%的价格发行。
更准确地说,这是一种用折价股权换取即时资金,同时用高转股价控制未来股权稀释成本的融资结构。
三、892.5港元转股价:公司买到的是一张未来的选择权
可转债最值得关注的地方,是892.5港元的初始转股价。
对于投资者来说,只有当智谱未来股价上涨到足以弥补债券与股票之间的机会成本时,转股才更有吸引力。
对于公司来说,转股价越高,未来需要发行的股份数量越少,潜在稀释也越小。
假设债券全部按892.5港元转股,预计可转换为约2636.5万股新股,占公司现有已发行股份约5.66%。
这意味着,智谱没有一次性把30亿美元全部变成股权,而是把部分股权融资的成本推迟到未来。
如果未来股价没有达到转股条件,公司仍需面对债券到期偿还;如果股价大幅上涨,债券投资者可能选择转股,公司则有机会用股票偿还债务。
因此,可转债的本质是:
公司用未来股价上涨的潜在收益,换取今天更低的融资成本。
四、Soft Call:股价大涨时,公司可以推动债券转股
本次债券条款包含软赎回机制,公司可在特定日期后,在满足约定股价条件时赎回全部债券。公告显示,相关机制将在2027年2月18日后生效。
如果按照130%的软赎回触发比例计算:
892.5 × 130% = 1160.25港元
也就是说,当股价持续高于约1160港元,并满足债券条款规定的其他条件时,公司可能有权启动赎回。
这不是公司可以无条件强制投资者转股,而是给公司一个在股价上涨时提前赎回债券的选择权。投资者若不希望债券被赎回,通常可能选择转股;但具体是否转股、如何处理,仍取决于条款与投资者决策。
从资本结构角度看,这是一种“股价上涨—转股—债务减少—股权稀释”的机制。
公司用潜在的未来股权稀释,换取今天的低成本融资。
五、分配策略:为什么市场会关注空头是否获配?
融资完成后,股票和债券的持有人结构,将直接影响二级市场的供需。
如果新股主要分配给长期投资者,而非短线交易者,那么新股可能不会立即进入市场流通。对于原本持有空头仓位的投资者来说,这意味着他们不能通过一级市场认购新股来平仓,只能在二级市场寻找股票。
当市场流通盘较小、空头仓位较高时,买盘增加可能放大股价波动。
但这里需要保持谨慎:
“空头未获配”不等于“必然逼空”。
要形成真正的逼空行情,还需要同时满足几个条件:
-
空头仓位较高。
-
可供借入的股票较少。
-
多头愿意持有,不急于卖出。
-
股价上涨触发止损、追加保证金或强制平仓。
如果这些条件同时出现,融资结构可能放大短期上涨;如果空头仓位不高,或新股很快进入市场流通,那么所谓的逼空效应就可能非常有限。
此外,可转债本身也可能影响对冲交易。部分投资者可能采用“买入可转债、卖空股票”的套利策略,但是否存在这类交易、规模多大,以及债券最终分配给哪些投资者,仍需要进一步披露或市场数据确认。
因此,当前更适合将其理解为:
融资结构为股价上涨提供了潜在的供需支撑,但并不构成必然逼空的证据。
六、战略含义:智谱正在争取什么?
智谱此次融资的资金用途包括下一代模型研发、训练及推理基础设施部署、商业化规模扩张,以及战略投资、潜在并购等。
对于一家AI公司来说,资金的重要性不只是账面现金,而是能否在模型竞争中持续投入。
AI行业的竞争,越来越依赖算力、模型迭代速度、推理成本和商业化能力。
智谱此次融资的核心战略可以概括为三点:
第一,提前锁定算力与研发资金。
公司公告提到,优质算力资源的供应和交付需要一定周期。提前完成融资,有助于将资金安排与算力部署节奏衔接起来。
第二,降低当前融资成本。
通过零息可转债,公司不需要像传统债券那样定期支付利息;通过溢价转股价,公司也没有在当前股价水平上立即发行大量新股。
第三,争取商业化增长时间。
如果模型调用、API服务和企业客户需求持续增长,那么今天的资本投入,可能在未来转化为更高的收入和现金流。
但市场最终不会只看融资规模,而是看这些资金能否转化为更好的模型、更低的推理成本、更强的客户付费能力,以及更可持续的商业模式。
七、投资者真正应该关注什么?
智谱这次融资,最重要的信号不是“公司成功融到了50亿美元”,而是市场愿意以怎样的价格为它提供资金。
股票部分以折价发行,说明公司需要在当前价格基础上给投资者一定即时回报;可转债部分以较高转股价发行,说明投资者愿意用较低的债券收益率,换取未来股价上涨的可能性。
这反映出市场对智谱未来增长存在较高预期。
但高预期也意味着高估值风险。
如果未来模型研发进展、算力部署效率、商业化收入或现金流表现不及预期,那么高转股价可能无法成为优势,债券到期偿还和未来融资需求仍然存在。
对于投资者而言,接下来更值得观察的是:
-
智谱新增资金能否转化为收入增长?
-
算力投入是否带来模型性能与客户付费能力提升?
-
可转债最终由谁持有,是否存在较大规模的对冲交易?
-
新股锁定与流通安排,会否影响短期供需?
-
股价上涨后,潜在转股稀释是否成为新的估值压力?
结语
智谱这次融资,是AI公司资本运作的一次典型案例。
它不是简单地“打折卖股票”,也不是单纯地“发债借钱”,而是把即时融资、未来股价、债务成本和股权稀释放在同一个结构里定价。
对公司而言,融资成功意味着更多算力、更长的研发周期和更大的商业化空间。
对投资者而言,融资条款则提供了一个观察市场信心的窗口。
真正决定智谱长期价值的,不是这50亿美元能融到多少钱,而是这些资金最终能否转化为持续增长的商业价值。
精彩评论