大盘:指数跌得不多,纳指盘前低开1.25%,盘中整体以低开高走的修复为主,整体市场对于所谓的“模型放缓”产生非常大的反应
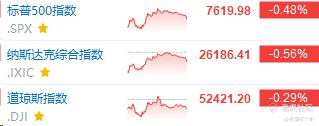
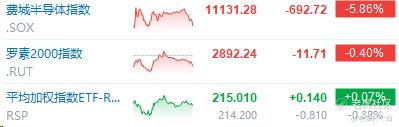
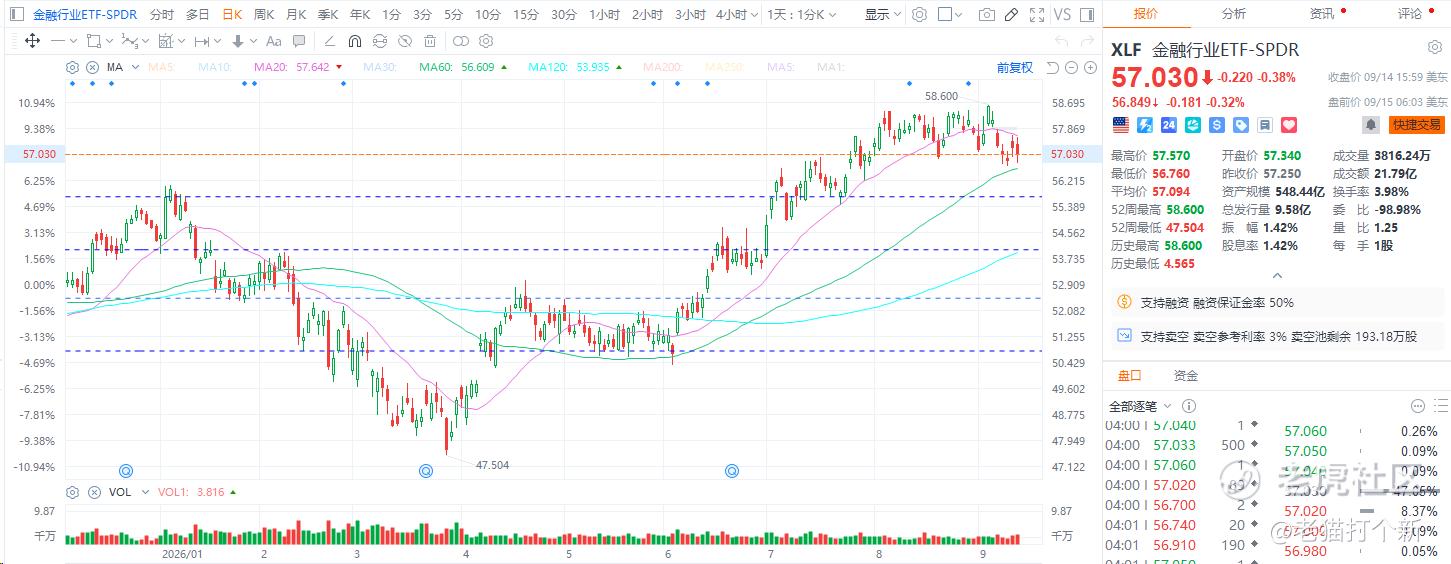
虽然大盘看起来很抗跌,但板块结构分化很明显,半导体科技板块下杀及其严重(费半-4.55%),金融整体回调。
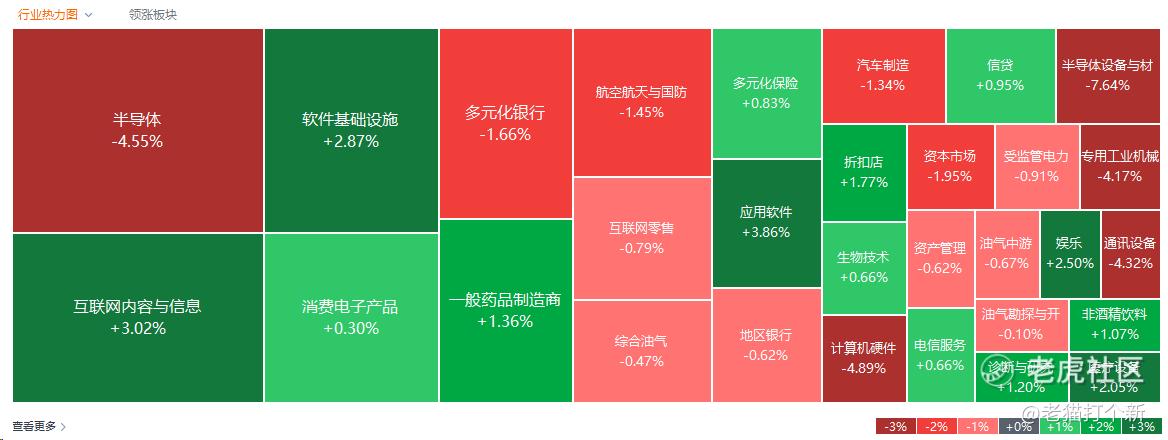
但如果看平权指数以及小盘表现,平权指数甚至是上涨的,权重股拖累明显,可以看出目前整体市场下跌的原因不在于加息(地缘+US10Y破5)而在于AI自身所谓的“信号”,抛售的都是长期炒的AI硬件板块。
光通信大跌。可以说这是光通信近期以来估值杀的较为严重的一次。
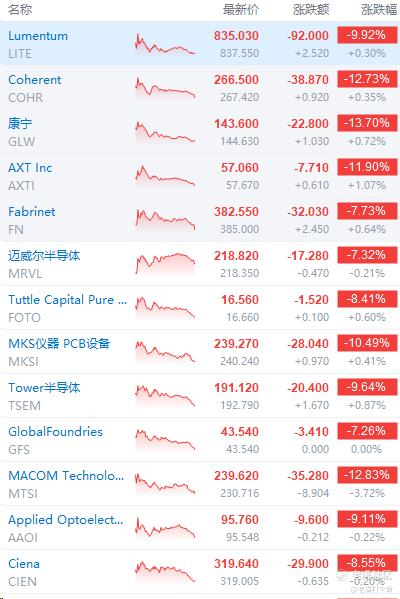
像龙头LITE上次这种近10%的单日回撤还是在3月时。大家基本都是清空战绩回支撑位老实待着了,上周也聊过,光这边的情绪主要在弱股的补涨,强股基本上被前高压制,不算很有力。按现在一些弱股的位置看,已经清空全部反弹了,甚至有人破位(FN、MKSI)。
存储:苹果接受三星2027年一季度存储报价:DRAM接近2.0美元/Gb、NAND接近0.33美元/Gb,较今年三季度上涨30%-40%。整机厂提前一年锁价,等于给存储涨价周期盖了官方印章。昨天回调程度没有光通信那么多,相比于波动看没有那么显多,但也算是大回调。
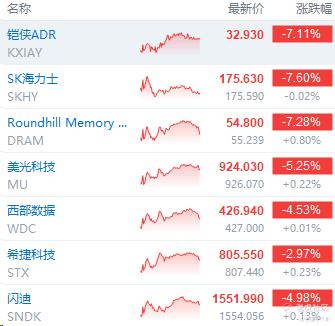
总体讲,板块内的分化很早就开始,并且也预言了,去弱留强以及风格切换都是方法,如果说现在意味着第二波反弹结束的话,后面该看什么?
以【卖铲人】行情结束为前提看,后面接力的应该是有分发、有账单、能把已买算力变成经常性收入的【挖矿人】,即部分云厂+AI应用,新云算是两者之间的过渡态【租铲人】。
当然,这只是个假设来推理一下后续的其他资金关注点,,而不是就这样说G了,Agent推理时代的需求成主导(AI柜机侧)下需要鉴别。
从AI硬件板块去弱留强选择
光需要选
-
具备1.6T到NPO能量产交付的模块厂
-
2. 高功率光芯片、200G EML和关键无源件
-
3. 伴随产线升级迎来量价齐升的高端测试与耦合设备厂商
-
存储需要选
-
1. 谁卡在加速器旁边
-
2. 谁接下溢出来的 KV cache
-
3. 谁把冷数据收成企业 SSD
-
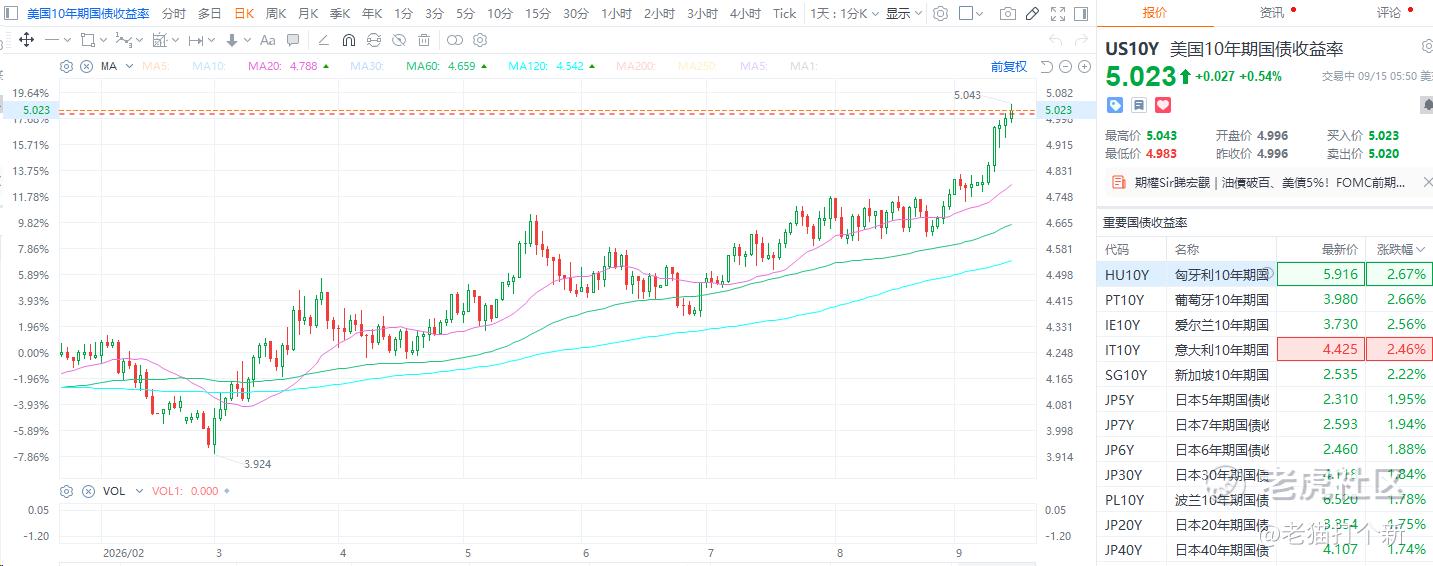
US10Y破5:心理关口
-
10年期美债收益率周一盘中升至5.01%,高盛年底预测从4.4%提到4.75%、道明从4.25%提到4.75%,两家的新目标都在现价下方,不认为5%能站稳;瑞穗说10Y不太可能到5.25%-5.5%,西太平洋说”逼近5%应被视为常态”,多空分歧留给你自己判断。
-
AI恐慌之争:供给端自律宣言第一次被当成capex风险定价。
-
费半暴跌的导火索是阿莫代伊、奥尔特曼、马斯克、Hassabis联合呼吁放缓AI发展。
-
约翰逊透露最早本周召集AI企业进白宫,参院多数党领袖图恩称两党监管法案在讨论中。
-
微软纳德拉发内部备忘录、公布约1.5万字临时AI行为准则(不得协助造武器、不得自主追求独立目标,2027年用于模型开发),微软苏莱曼强调不会”急刹车”。
-
辉达、Palantir及博思艾伦近期限制使用 Anthropic 旗舰模型 Fable,主因是 Anthropic 自6月起要求以30天滚动方式保留部分客户使用纪录。
-
谷歌反手向全公司工程师开放Opus 5、拟向Anthropic投资最多400亿美元。
-
总之,治理框架长期利于企业采购,企业限制Fable是因为Fable/Mythos 这一档模型的能力已经高到不留日志就查不出、挡不住越狱和Agent攻击,但企业原来是零数据保留,规则改就暂时不用,企业隐私为主。这种情况下网络安全性更加重要。
-
金融:美国银行CEO莫伊尼汉预计Q3交易收入持平、投行费16-18亿美元(低于市场预期的约20亿),整体投行市场下滑约10%,美银在部分活跃领域仓位不足,降幅可能略超市场,股价收跌5.1%。
-
投行费不及预期,高利率环境下Q4大型投行盈利下修风险要提前盯,主要是预期差,投行费是金融板块强劲的主要原因,后续OpenAI的IPO节奏也得关注。
-
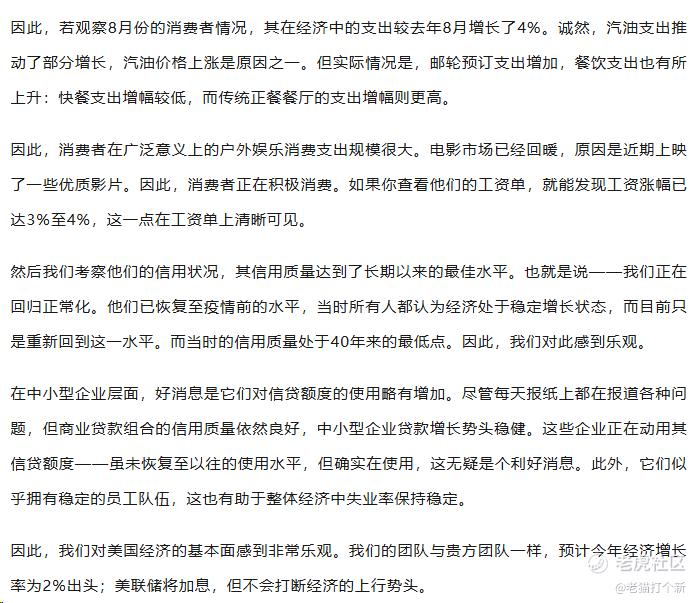
莫伊尼汉还说了:
-
省流:涨工资,消费增,信贷好,加息但经济乐观,这样看企业盈利主导的叙事稳固。
-
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论