2026年9月15日,一条新闻在汽车圈炸开:**与赛力斯的合作模式将迎来重大调整——从“**主导”转为“赛力斯主导、**赋能”。
这意味着,**从深度参与产品定义、营销、销售、服务的“运动员”,变成了提供技术方案的“教练员”。赛力斯将全面主导问界的品牌运营和渠道管理。
这条新闻本身,讲的是问界。但它引发的连锁思考,却直接指向了另一个玩家——理想。
一、问界变了:**从“独家背书”变成“技术供应商”
1. **的“唯一”变成了“之一”
过去几年,问界之所以能在高端市场快速崛起,**的品牌光环和全国门店网络起到了决定性作用。消费者走进**门店,看中的是“**造的车”。这种信任背书,是其他新势力无法复制的稀缺资源。
但现在,情况变了。
**明确将聚焦资源,加速智界、享界、尊界、尚界四个品牌的发展。问界从“唯一”变成了“之一”。 **的门店依然会卖问界的车,但推广的优先级、资源的倾斜度、销售的话术权重,都可能发生变化。
2. 赛力斯要独自承担成本了
更关键的是,赛力斯将独自承担渠道建设、品牌营销等高昂成本。赛力斯2026上半年已预亏17.17亿元,8月销量仅20,652辆,同比暴跌49.68%。 在需要独自面对价格战的情况下,问界在终端市场的响应速度和价格竞争力,短期内可能受到影响。
一句话总结:问界的“**独家光环”正在稀释。
二、这对理想意味着什么?
1. 最直接的竞争对手压力减轻了
理想和问界,是目前国内高端新能源SUV市场最直接的竞争对手。主力产品在30万至66万元价格带高度重叠,用户画像也有大量交集——都是追求空间、舒适、智能的家庭用户。
当问界失去“**独家背书”这个最核心的差异化优势时,理想在增程SUV主战场上的竞争压力,客观上减轻了。
2. 但机会只留给有准备的人
但这只是外部条件的变化。真正决定理想能否抓住这个机会的,是它自己做了什么。
三、理想的底牌:双矩阵不是内耗,是精准卡位
1. 双矩阵的底层逻辑:三个关键变量
很多人把理想的产品策略简单理解为“增程+纯电两条腿走路”,但这低估了它背后的用户逻辑。
理想真正在做的事,是用不同的动力形式和车身形态,去匹配不同用户在不同阶段的需求。这其中有三个关键变量:
第一,心理阶段。 从燃油车换过来的人,对补能体系天然不信任,增程是“带安全感的过渡”;而从增程再换车的人,已经体验过电驱的平顺和低成本,换纯电是自然的下一步。这两类人在同一个时间点并存,需要不同的产品去承接。
第二,地域差异。 北方冬季对纯电续航的顾虑是真实的,偏远地区的充电网络也远未完善。增程在这些场景下依然是刚需,而南方充电条件成熟的用户,纯电的使用体验和成本优势更突出。
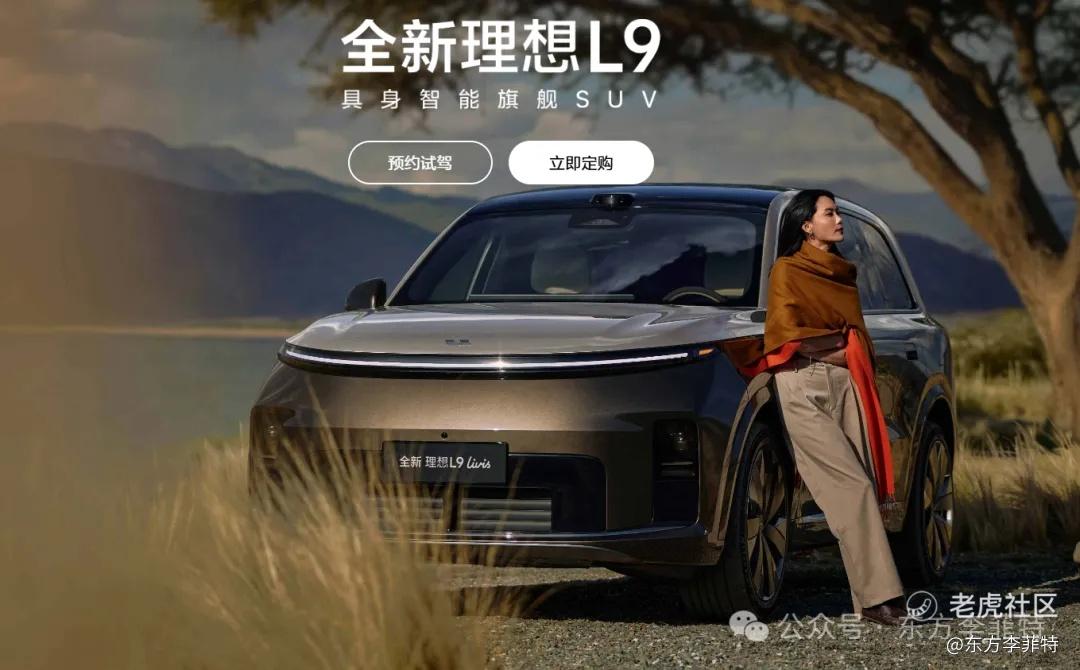
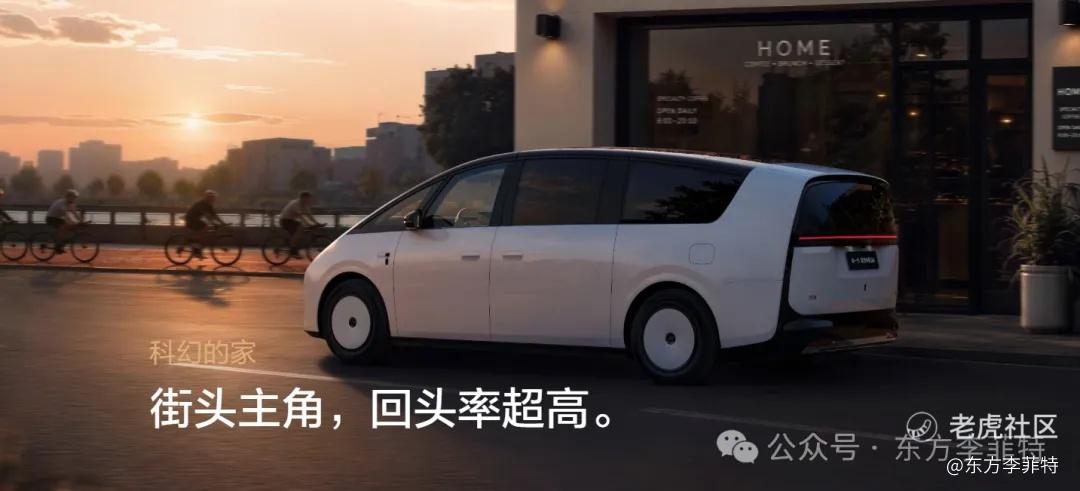
第三,车身形态。 同样50万预算,有人需要一辆覆盖所有场景的旗舰SUV,有人需要第二辆专门用于城市通勤和周末带娃的MPV。L9 Livis、i9 Home、MEGA Home三款车价格带有重叠,但动力形式、车身形态、使用场景完全不同。
2. 纯电这条线,已经跑通了
而纯电这条线,已经用实际销量证明了自己不是“内耗”,而是真正的增量。
i6是规模化的主力。 上市后5分钟大定破万,2026年3月单月交付超2.4万辆,此后连续四个月维持月销2万辆以上。上半年累计交付120,443辆,占总交付量的62.3%。 截至6月,i6累计生产突破15万辆,上市不到7个月刷新细分市场量产速度纪录。这不是“试试水”,而是真正的爆款。
i8是增程用户向纯电切换的承接者。 2026年3月订单量环比提升超过100%,8月推出的后驱长续航版定价30.98万元,CLTC续航780km,进一步拉低了家庭用户拥抱纯电的门槛。口碑驱动的订单回暖,超出市场预期。
MEGA Home则证明了理想在50万级纯电市场同样能打。 2024年MEGA上市后月销一度低于500台,工厂停产一个月。但2025年MEGA Home上市后,稳定交付量达到2500至3000辆每月,对比埃尔法平均月销1700台,直接干到了50万以上MPV第一。 2026款上市当天锁单后交付周期从2至4周拉长到5至7周,目前排到11至13周。从“差点停产”到“锁单排到三个月后”,MEGA的逆袭说明:在高端纯电市场,产品力到位了,需求一直都在。
3. 纯电占比首次超越增程,结构性拐点已至
2026年7月,理想纯电车型交付16,782辆,首次超越增程车型的13,686辆。纯电占比从“补充”变成了“主力”。 李想在业绩电话会上明确表示:“预计后续公司的纯电车型订单占比将持续提升。”
这不是“内耗”,而是在同一个家庭用户池子里,做更精细的分层覆盖。i6承担规模化放量,i8承接增程用户切换,MEGA Home打开高端纯电空间,即将上市的i9补齐纯电旗舰的最后一块拼图。
4. L系列换代后,反弹已经开始
数据也在验证这个逻辑。L系列换代完成后,L9 Livis上市两周大定过万,全新L8从换代前5月的421辆,7月直接拉升到6210辆。理想8月交付37,679辆,同比增长32%,结束了连续多月的下滑。
而即将于9月16日上市的i9,是理想第二代纯电平台的首发旗舰,搭载自研马赫M100芯片、自研101千瓦时电池,CLTC续航最高705公里。 它承接的,正是那批“已经准备好纯电”的家庭用户。
四、销量数据:此消彼长的半年
1. 总量对比:理想领先约6万辆
2026年1-8月,理想累计交付26.16万辆,同比微降0.6%,基本守住了去年的盘子。问界(赛力斯汽车主体)累计交付约20.2万辆,同比下降14.07%。
两者的绝对差距从2025年同期的问界领先变为理想领先约6万辆。
2. 月度走势:下半年问界急转直下
上半年双方咬得很紧。问界上半年交付16.53万辆,同比增长19.9%。5月问界交付34,320辆,理想交付33,350辆,问界略占上风。
但7、8两月形势突变。问界8月仅交付20,652辆,同比暴跌49.68%;而理想8月交付37,679辆,同比增长32%,环比增长23.7%。此消彼长之下,理想单月已领先问界约1.7万辆。
3. 车型结构:问界高度集中,理想纯电崛起
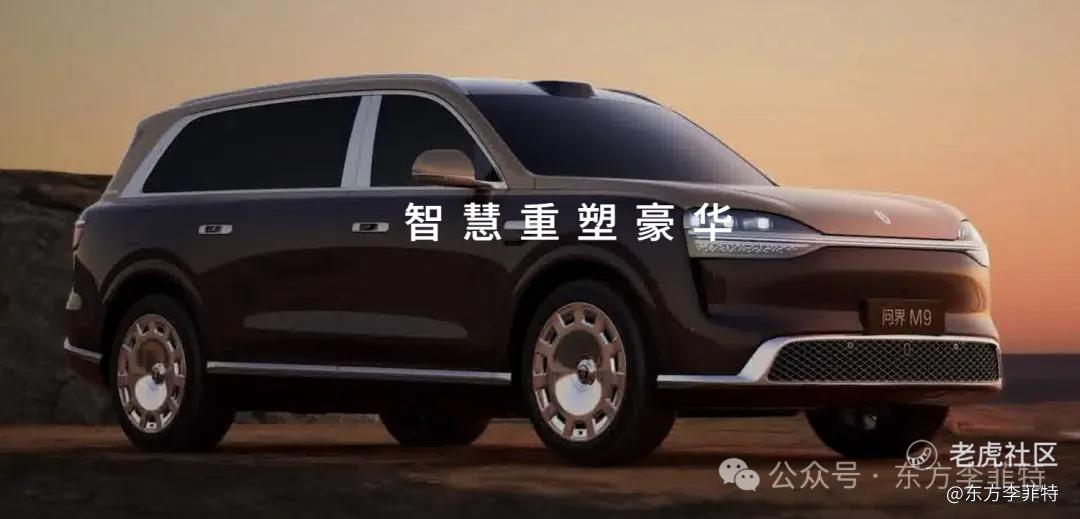
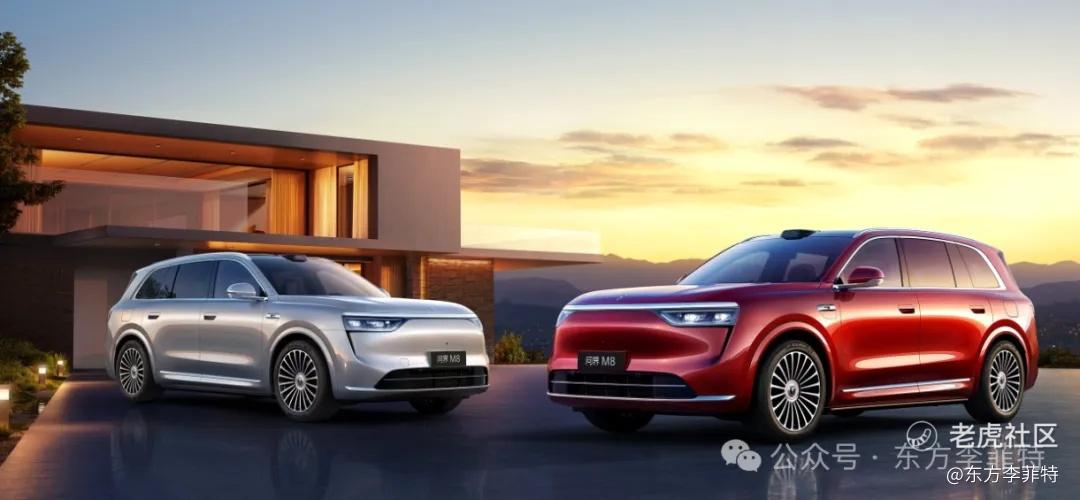
问界方面,结构高度集中。M7上半年68,000台居首,M9是真正的利润支柱,8月单月销量10,098辆,连续三个月位居50万以上车型销量第一。但M8出现明显滑坡,从年初月销7,381辆一路降至8月的1,435辆。
五、双方优势对比:两种产品逻辑的对决
1. 理想方面的优势
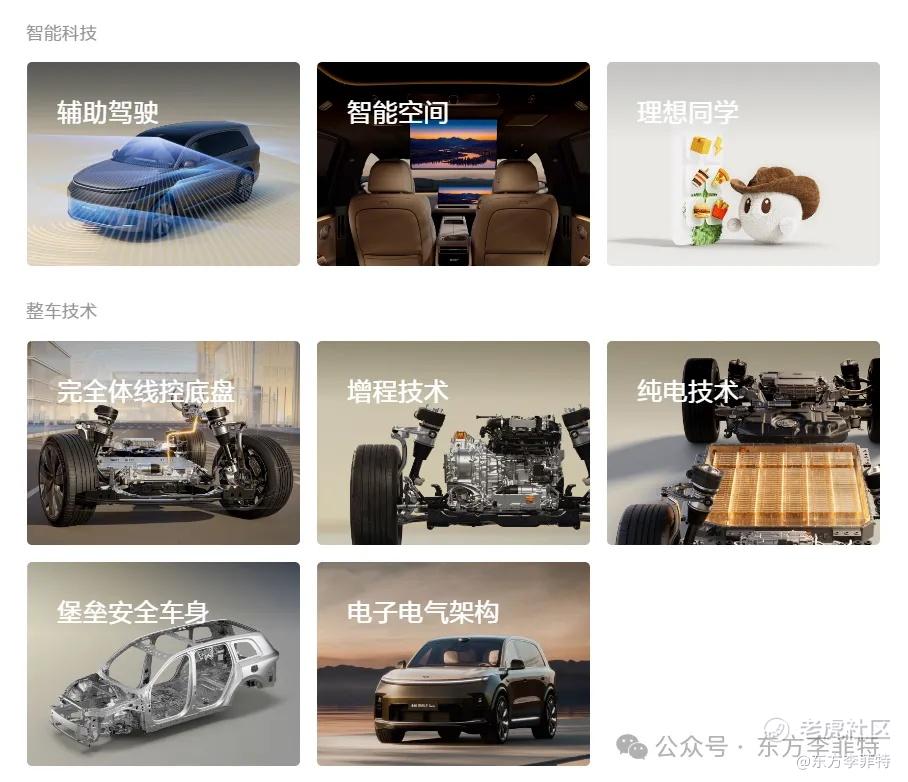
全栈自研构建技术壁垒。 自研马赫M100芯片已交付超5万颗,i9首次同步搭载自研电池、电机、芯片和智驾模型四项核心技术,形成了与仍高度依赖**技术供应的问界之间的本质区别。
增程与纯电双线覆盖。 用增程守住北方和偏远地区用户,用纯电开拓南方充电成熟区域。i6上市不到7个月累计生产突破15万辆,纯电产品已经从“补充”变成了“主力”。
纯电技术领先。 理想在800V高压平台和5C超充领域投入更大。i9风阻系数低至0.215Cd,CLTC续航最高705km。i8后驱长续航版续航达到780km,在30万级纯电SUV中处于领先水平。
家庭定位更聚焦。 理想的用户画像非常清晰——有家庭换购需求、重视空间舒适性的“家庭用户”。这种聚焦让理想在家庭场景的产品定义上更精准。
渠道与服务自主可控。 问界正经历合作模式调整,赛力斯需要加速自建渠道。而理想的直营体系已经运转成熟,在产品交付、售后服务和用户运营上具有更强的自主可控性。
2. 问界方面的优势
**智驾硬件领先。 这是问界最核心的差异化壁垒。问界M9全系标配**乾昆智驾ADS 5系统,配备六激光雷达感知矩阵,全车集成40个智驾传感器,预埋L3级硬件冗余。
商务+家庭双场景覆盖。 问界M9的定位是“宜商宜家”,内饰豪华感和商务气息明显强于理想L9,能够覆盖比理想更宽的用户群体。
增程市场统治力强劲。 2026年上半年,问界M7以43,114台断层领跑增程市场,问界M9(21,854台)和问界M8(20,952台)紧随其后。
鸿蒙生态的跨设备协同。 问界搭载的鸿蒙座舱在跨设备互联体验上有独特优势,前排寰宇三联屏、后排32英寸升降式投影巨幕、超级小艺智能助手等构成了差异化卖点。
3. 纯电赛道:原生架构 vs 兼容架构的代差
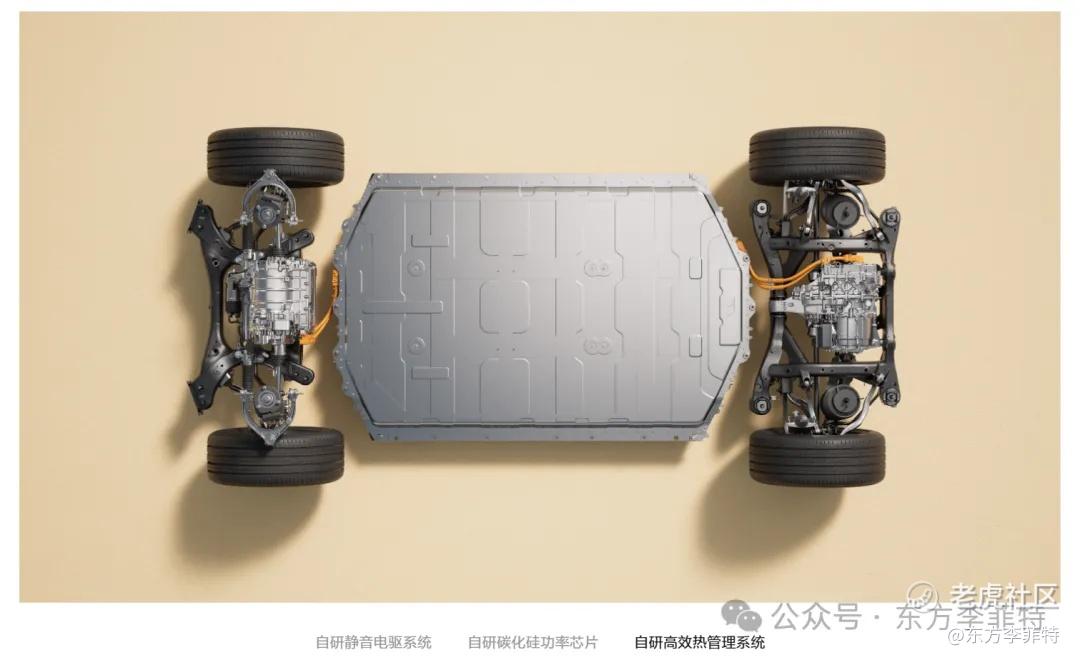
但在纯电赛道,双方的差距不是“谁强谁弱”,而是“原生架构”和“兼容架构”之间的代差。
问界的纯电车型基于赛力斯“魔方技术平台”,这个平台的核心设计目标是“兼容纯电、增程、混动多种动力形式”。M9纯电版虽然搭载了800V平台,但车身结构本身是为增程版设计的,纯电版相当于在同一个架构里“塞”进大电池,在空间利用率、车身刚性、能耗控制上都存在先天妥协。问界M9纯电版月销长期在数百至两千余辆徘徊,4月仅396辆。
理想则完全不同。i6、i8、i9都基于原生纯电平台开发,从底层就是为纯电设计的,不需要为增程器、油箱留空间,电池布局、车身刚性、空间利用率都更优。 i6单月交付稳定在2万辆以上,7月纯电车型交付16,782辆,首次超越增程车型。i9已经是理想第二代纯电平台,同时搭载自研电池、电机、芯片和智驾模型四项核心技术。
也就是说,在纯电旗舰这个维度上,理想已经胜了。 问界要推出真正的原生纯电平台,需要赛力斯重新开发一套架构,成本和时间代价都不小。而原生架构的迭代优势,会随着产品换代越来越明显。
4. 长期竞争:从“产品对标”转向“体系角力”
长期来看,双方的竞争正在从“产品对标”转向“体系角力”。
理想全栈自研带来的是一体化的迭代节奏和成本控制能力。 芯片、电池、智驾模型都在自己手里,意味着每一代车型的升级节奏、成本结构、功能定义都可以由自己掌控,不用等供应商的排期,也不用在多个品牌之间争夺资源优先级。而**同时赋能五个品牌,问界只是其中之一,且销量占比已从2024年的约87%下滑到2026年一季度的不足70%。 当**的下一代ADS、下一代座舱平台出来时,赛力斯能拿到什么版本、什么时候拿到、以什么条件拿到,主动权不在自己手里。**需要同时平衡智界、享界、尊界、尚界的节奏,对问界的响应深度和资源倾斜,客观上会被稀释。
这种不对称不会在一两个季度内兑现,但会在未来两到三年的产品迭代中逐渐显现。理想赌的是自研的长期复利,问界赌的是**赋能的质量和效率。 谁更有效,i9和下一代问界M9的市场表现会给出第一轮答案。
六、竞争格局的关键变量
1. 变量一:**-赛力斯合作模式调整
**-赛力斯合作模式调整正在改变竞争天平。**从深度主导转为轻资产赋能,赛力斯将全面主导问界的品牌运营和渠道管理。**将聚焦资源加速其他“四界”的发展,问界从“唯一”变为“之一”。
2. 变量二:增程市场整体萎缩
增程市场整体萎缩对双方都是挑战。2026年上半年增程车零售累计43.9万辆,同比下滑19.4%。 纯电产品的快速崛起正在瓦解增程“解决里程焦虑”的核心卖点,谁能更快完成纯电转型,谁就能在下一阶段占据主动。
3. 变量三:理想的纯电矩阵已经成形
理想的纯电矩阵已经成形。 从i6到i8再到即将上市的i9,加上MEGA Home在高端MPV市场的突破,理想的纯电产品已经从“能不能卖出去”的阶段,进入了“能卖多少”的阶段。 而问界的纯电车型仍基于兼容平台开发,在原生纯电架构上与理想存在代差。i9的上市,将进一步拉大这一差距。
写在最后
问界的“换帅”,削弱了它在增程SUV市场对理想的竞争压力。但理想能否把这一外部利好转化为真正的胜势,取决于三件事:
一是智能化差异化能不能持续拉开差距。 马赫VLA架构目标在2026年第四季度对齐特斯拉FSD V14,芯片+操作系统+大模型的全栈闭环是底层支撑,但技术参数不等于用户体验,需要在真实道路场景中持续证明。
二是自研电池的消费者接受度。 理想已告别宁德时代,转向“自研技术+外部代工”模式,但消费者对“理想牌电池”的信任建立、长期衰减表现和售后保障能力,仍需时间和实际验证。
三是L系列和i系列的产品逻辑能不能被用户清晰地理解和接受。 双矩阵覆盖的是不同预算、不同地域、不同心理阶段的家庭用户。消费者走进展厅,不需要被说服“哪个更好”,只需要被帮助判断“哪个更适合我”。
三件事做好了,机会才真正属于理想。
理想和问界的竞争,本质上是两种产品逻辑的对决:理想用“家庭场景+全栈自研”构建壁垒,问界用“**智驾+宜商宜家”建立差异化。
但在纯电这条赛道上,原生架构和兼容架构之间的代差,正在让竞争天平向理想倾斜。 不过,i9要检验的远不止问界一家——在40万级纯电高端SUV市场,蔚来ES8已经用销量证明了这个细分市场的真实需求存在。
理想在纯电领域并非没有战绩。i6在25万级纯电SUV市场连续四个月月销超2万辆,MEGA Home在50万以上MPV市场从“差点停产”做到“锁单排到三个月后”。 这些都已经验证了理想在纯电赛道上的产品定义能力和市场号召力。
但i9的意义不同。它是理想第一次带着“增程+纯电”双矩阵的经验,去和蔚来的换电生态、问界的**智驾体系在40万级纯电SUV市场正面交锋。 它要回答的问题是:在这个价格带里,理想的“家庭场景+5C超充+全栈自研”这套组合拳,能不能成为第三种被市场认可的解法。
i9的成败,是检验理想纯电旗舰SUV竞争力的关键节点,也是检验“增程时代的家庭定位能否在纯电赛道上同样成立”的一场大考。
盘子变大,选择变多。但最终决定胜负的,永远是那个最朴素的问题——消费者走进展厅的那一刻,能不能清楚地知道,哪一款车是为他准备的。 $理想汽车-W(02015)$ $赛力斯(601127)$ $蔚来(NIO)$
精彩评论