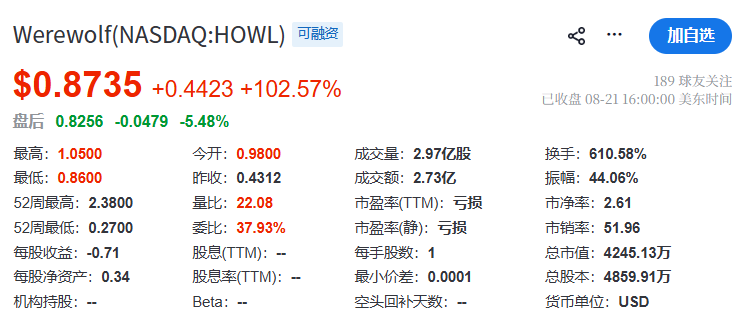
8月21日,Ambros Therapeutics宣布与美股上市医药公司Werewolf Therapeutics(NASDAQ:HOWL)达成了最终合并协议,以全股票交易的方式合并两家公司。
合并后的公司将以Ambros Therapeutics的名义运营,预计将以纳斯达克股票代码“AMBX”进行交易。受此消息影响,Werewolf Therapeutics股价单日大涨102.57%。
弃子翻篇:骨质疏松老药的“神经痛”救赎
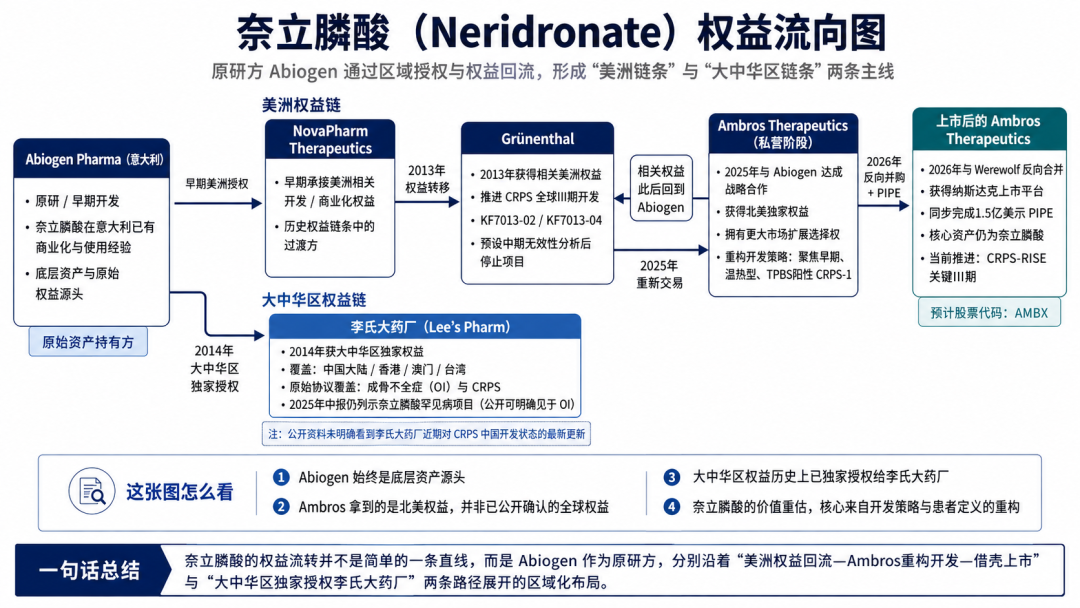
Ambros兜里掏出的核心资产,名叫 奈立膦酸(Neridronate)。
从分子结构来看,它不过是一款再普通不过的双膦酸盐类药物,与临床常见的阿仑膦酸、唑来膦酸同门同宗,老本行是治疗骨质疏松症,并在意大利商业化多年。Ambros 从意大利原研药企Abiogen Pharma手中购得了该分子的北美商业化权益。
然而,Vivek团队死死盯着的,绝不是早已一片红海的骨科市场,而是一个极度折磨患者且无药可治的罕见病痛点——1型复杂性区域疼痛综合征(CRPS-1)。
CRPS-1的发病机制极为诡异:很多患者最初仅仅是一次常见的脚踝扭伤、一次轻微骨折,抑或是一场微创手术。然而在创伤表面愈合后,患肢却突然坠入无休无止的剧痛噩梦。微风拂过、衣服摩擦,都能引发如刀割般的痛觉过敏。患肢还会伴随异常的水肿、发红、皮温升高,严重者关节僵硬甚至肢体功能彻底报废。
在病程极早期,患肢表现出明显的红、热、肿,临床称之为“温热型CRPS”。如果在此时进行三相骨扫描,会发现患处局部骨组织的示踪剂摄取异常活跃,意味着局部骨代谢和微环境炎症正在经历剧烈的“风暴”。
Neridronate进入人体后,能够以极高的亲和力迅速静脉沉积至这些代谢活跃的骨组织中。它不仅能稳住异常的骨代谢,还能重塑局部的巨噬细胞炎症微环境,从源头上切断导致痛觉神经持续敏化的信号源。
轰轰烈烈的“假死”:三期翻车的后验真相
其实,Neridronate在临床早期的表现堪称惊艳。
在意大利开展的一项双盲对照试验中,给药组在10天内进行4次静脉输注(每次100mg),患者的疼痛评分直接下降了一半,水肿与触痛得到显著缓解,有效率是安慰剂组的两倍以上,P值高度显著。
如此亮眼的数据,推向全球市场理所当然。德国疼痛巨头Grünenthal随即接盘,并在2018年启动了两项大规模国际III期临床试验(KF7013-02和KF7013-04),计划招募360名患者。
然而,故事在这里戛然而止。
2019年,在约80名患者完成12周治疗后,中期无效性分析(Interim Futility Analysis)给出了残酷结论:试验继续推进大概率无法证明优于安慰剂。Grünenthal果断终止了项目,该药物被判了“死刑”,一度在资本市场销声匿迹。
绝大多数药企在面对这样一份包含“三期失败污点”的数据时,都会选择认赔离场。但Ambros的团队却像法医一样深入挖掘旧账,重新拆解了所有的原始数据,并很快发现了背后的逻辑破绽——病程与人群异质性。
当年意大利临床之所以大获全胜,是因为招募的绝大多数是发病时间短的急性期患者;而Grünenthal为了在美欧快速推进招募,大幅放宽了入组门槛,导致大量病程数年甚至十几年的慢性期患者涌入。
到了慢性期,患肢早已不红不热,原本依赖骨代谢与微环境炎症的药物机制自然失去了打靶的土壤。数据后验分析验证了这个猜想:在历史数据集中,只要将“发红、发热、明显水肿且三相骨扫描阳性”的温热型患者单独拎出来,Neridronate相比安慰剂的疼痛降幅直接拉大到-2.11分。
药没有错,是做临床的人选错了对象。
找到破局点的Ambros重新设计了代号为CRPS-RISE的全新III期临床试验:限制入组病程必须在6个月以内,患肢必须具备明显水肿且皮温比对侧高1℃以上或伴有明显发红,且三相骨扫描必须确认放射性摄取增高。
借腹生子:Vivek式资本套利的极致闭环
透视这场交易,Vivek式的底层商业逻辑呼之欲出——用低成本的认知错配,赌高溢价的大账单。
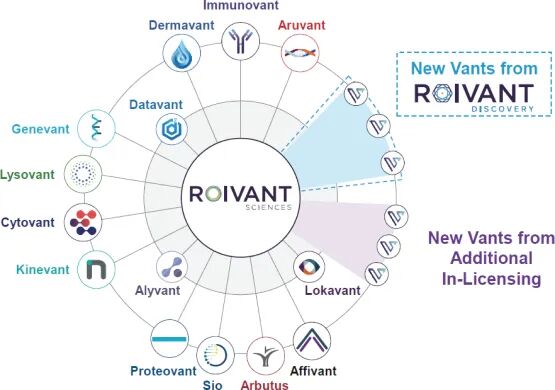
在Roivant时代,Vivek的核心玩法是“组织错配”:辉瑞、GSK等跨国巨头管线浩瀚,许多药物机制明确、早期数据优异,却因公司内部战略调整得不到资源。Vivek低价将其捡出、装入独立的子子公司(Vants),给予团队股权激励进行单点突破。最经典的莫过于 Telavant 项目——从辉瑞手中接过TL1A单抗,完成临床降维验证后,转手以71亿美元首付的高价卖给了罗氏。
而在Ambros的运作上,他赚取的则是“认知错配”的差价:
寻觅老分子:锁定安全性和成药性早已被数万受试者验证的老药,彻底省去长达数年的毒理与工艺开发成本;
尸检找线索:在前人砸下数亿美元换来的“失败三期废墟”里,利用后验分析定位响应人群,重新定义入组标准;
叠加保护壁垒:针对精准人群申请方法专利,同时拿下FDA的孤儿药(ODD)、突破性疗法(BTD)及快速通道(FTD)三重认定;
反向吞并完成变现:寻找一家处于现金流枯竭边缘的落魄上市Biotech(Werewolf),利用其上市壳资源反向合并,再叠加顶级VC的1.5亿美元PIPE,在极短的时间内直接将公司静态估值推升至5亿美元。
资本不眠:失败废墟上的商业再造
Werewolf的落幕令人唏嘘。在IO烈火烹油的黄金时代,它曾被捧为靶向激活技术的未来;但在行业周期下行与研发未达预期的现实面前,最终只能以4750万美元的“残值”被收购。
但在Ambros与资本大佬们的眼里,有人帮他们做完了前期的毒理试验,有人替他们摸索透了生产工艺,甚至有人已经替他们砸了数亿美元完成了前两次三期试错。凭借对人群的重新切分和极致的资本杠杆,Ambros重新搭建起了一座5亿美金的资本大厦。
这个生物医药的黄金时代或许并不需要那么多全新的分子。混乱的公司战略、糟糕的临床设计和倒霉的统计学偏差之下,埋藏着太多被误判的真金白银。
只要具备敏锐的临床洞察与熟练的资本手腕,在失败的废墟中拾捡筹码、变废为宝,商业世界的套现甚至根本不需要等待太久。
精彩评论