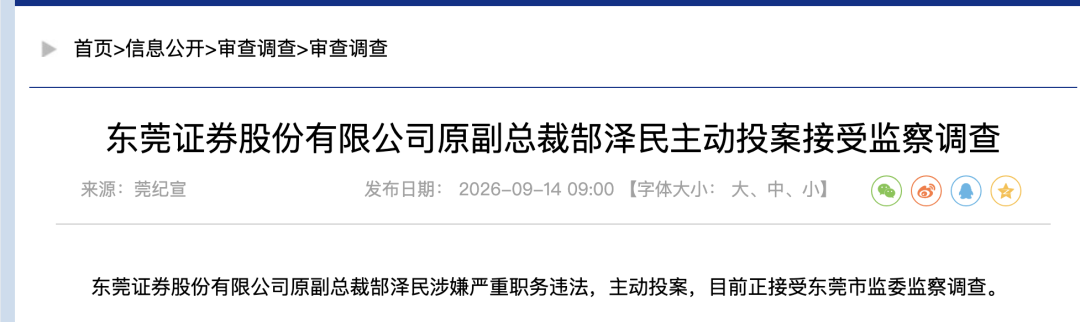
东莞证券IPO十一年长跑:原副总裁郜泽民主动投案,此前原董事长陈照星已主动投案
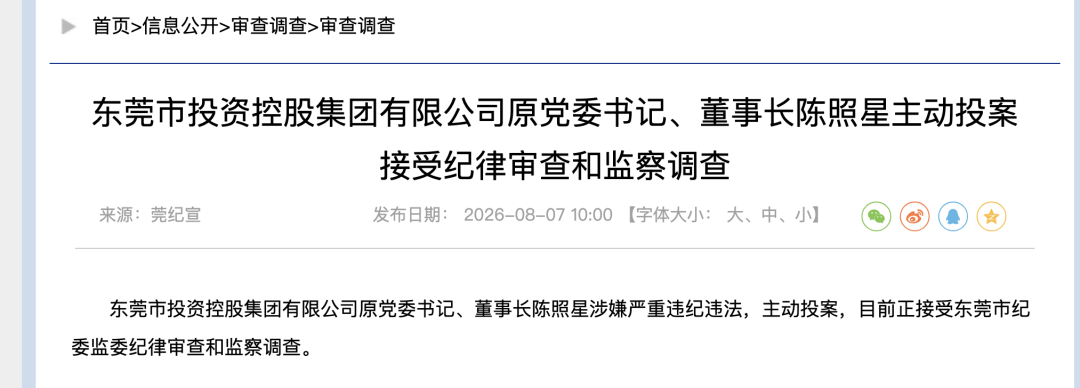
从“感谢词”到“投案书”,董事长和副总裁在一个月内相继落马——排队11年、业绩连续增长的东莞国资券商,正面临上市以来最深的治理拷问
2026年9月14日
|
闭上眼睛,想想这是一个怎么样的图景! 第一个面,东莞证券 2 大高管投案自首。 9月14日,东莞市纪委监委通报:东莞证券股份有限公司原副总裁郜泽民涉嫌严重职务违法,主动投案,正接受东莞市监委监察调查。这是继8月7日东莞证券原董事长陈照星主动投案后,一个多月内第二位落马的公司核心高管。 第二个面,这家公司 2015年就筹备 IPO,那时候注册制没有开始,然后 2023 年平移到深交所,到现在一个问询都没有,但历任领导都愿意支付各种费用孜孜不倦更新数据,最新的数据是 2026 年 3 月。 |
一、基本盘:三条并行的时间线
▍ 时间线一:两任高管接连投案
|
时间 |
人物 |
职务 |
事项 |
|
2017年10月-2025年11月 |
陈照星 |
东莞证券董事长 |
长期执掌东莞证券,2025年8月升任大股东东莞市投资控股集团董事长、党委书记,11月正式辞任东莞证券全部职务 |
|
2026年8月7日 |
陈照星 |
东莞市投资控股集团原董事长 |
涉嫌严重违纪违法,主动投案,接受东莞市纪委监委纪律审查和监察调查——距其辞任东莞证券职务不足9个月 |
|
2024年3-5月 |
郜泽民 |
东莞证券副总裁 |
原财务总监兼董秘李志方被免职后,郜泽民于3月起代履行财务总监、董事会秘书职责并兼任信息披露事务负责人;5月17日董事会审议后不再代履行上述职责,公告称其“因工作原因离任,转任高级顾问” |
|
2026年9月14日 |
郜泽民 |
东莞证券原副总裁 |
涉嫌严重职务违法,主动投案,接受东莞市监委监察调查 |
▍ 时间线二:IPO十一年长跑
|
时间 |
事项 |
|
2015年6月 |
东莞证券启动上市进程 |
|
其后多年 |
历经大股东实控人行贿案、材料多次更新、注册制改革落地等因素,反复延宕 |
|
2023年3月2日 |
全面注册制平移后,深交所主板重新“已受理”,保荐机构东方证券,预计融资30.9487亿元 |
|
截至2026年9月 |
审核状态仍停留在“已受理”,尚未进入问询、上市委会议等后续环节,距受理已超两年半 |
▍ 时间线三:业绩持续增长,与IPO停滞形成反差
|
指标 |
2023年 |
2024年 |
2025年 |
2026年上半年 |
|
营业收入(亿元) |
21.55 |
27.53 |
33.86 |
20.89(同比+47.84%) |
|
净利润(亿元) |
6.35 |
9.23 |
12.45 |
8.20(同比+71.9%) |
股权结构方面,东莞国资对公司形成绝对控股:东莞市投资控股集团持股32.9%(第一大股东,陈照星案发前的最新任职单位),东莞发展控股持股27.1%,东莞控股持股15.4%,三者合计75.4%。
二、核心疑点
▍ 疑点一:陈照星案发,问题出在哪一段任期?
陈照星在东莞证券工作超过20年,历经经纪业务部业务经理、董事会秘书、总裁助理、深圳分公司总经理、副总裁、总裁等岗位,2017年10月起担任董事长近8年;2025年8月升任大股东东莞市投资控股集团董事长、党委书记,11月辞任东莞证券全部职务。8月7日通报的身份是“东莞市投资控股集团原党委书记、董事长”,而非“东莞证券原董事长”。这一措辞差异留下一个尚未解答的问题:其涉嫌违纪违法的具体事项,是发生在执掌东莞证券期间,还是升任投控集团董事长后不到一年的任期内,抑或两段任期均有涉及,目前通报未予说明,有待纪检监察机关进一步公布调查结论。
▍ 疑点二:郜泽民2024年的职务变动,是否与本次立案存在关联
招股说明书(申报稿)显示,2024年2月18日,东莞证券原财务总监兼董事会秘书李志方被免去相关职务;同期郜泽民代为履行财务总监、董事会秘书职责。到2024年5月17日,董事会再次审议,郜泽民不再代履行上述职责,改由新聘任的罗贻芬担任财务总监兼董秘,郜泽民本人则“因工作原因离任”副总裁职务,转任公司高级顾问——这一系列职务变动集中发生在约3个月内,且郜泽民从“代履行核心财务与信披职责”到“转任高级顾问”的变化较为罕见。这一时间线上的密集调整,是否与其两年多后被查的“严重职务违法”问题存在关联,目前没有公开信息可以证实,仅作为时间线上的疑点提出。
▍ 疑点三:IPO审核两年半未问询,是否受人事动荡影响
东莞证券本轮申报自2023年3月2日“已受理”以来,至今超过两年半未进入问询环节,这一停滞时长在同期排队的同类券商中并不常见。叠加公司近一个多月内接连出现两任核心高管被查,且郜泽民此前恰好负责过财务总监、董事会秘书及信息披露事务负责人这类与IPO申报材料真实性直接相关的职责,市场自然会关注:审核长期停滞的原因,是否与公司治理层面存在的问题有关。这一猜测目前缺乏监管部门或交易所的正面说明,有待进一步观察。
三、行业视角:地方国资控股券商的治理考题
东莞证券是典型的地方国资绝对控股型券商,第一大股东东莞市投资控股集团持股32.9%,叠加东莞发展控股、东莞控股,国资合计持股75.4%。这种股权结构在地方性券商中较为常见,其治理逻辑高度依赖地方国资委对高管人选的把关,以及内部监督机制的有效性。此次陈照星从东莞证券董事长“平级”升任大股东董事长、又在新岗位不足一年内被查,客观上说明地方国资系统内部的人事流转,并未能有效阻断此前可能存在的问题延续到新岗位。
另一方面,东莞证券本身的经营基本面并不差——2023年至2025年营收和净利润均保持两位数增长,2026年上半年增速进一步提升至47.84%(营收)和71.9%(净利润)。这意味着公司当前面临的核心障碍并非经营能力,而是发生在治理层面的信任问题。对于一家已经排队11年、市场普遍认为“万事俱备只欠东风”的地方国资券商而言,两任高管接连主动投案,很可能进一步拉长其上市进程——毕竟监管部门在完成对相关高管问题的调查、评估其对公司治理和历史信息披露真实性的影响之前,很难推进后续的问询和上市委审核环节。
四、凌通社观察
把三条时间线放在一起看,东莞证券当下面临的处境可以概括为:一家财务数据持续向好、大股东绝对控股、原本被认为距离上市“临门一脚”的地方券商,正在经历上市11年历程中最严峻的治理信任危机。陈照星和郜泽民两人具体涉嫌的违纪违法或职务违法事项,通报均未披露细节,两案是否存在关联、是否会牵出公司历史信息披露或申报材料层面的问题,目前均无法从公开信息判断,有待监察机关调查结论。可以确定的是,对于交易所和监管部门而言,在核心高管接连被查的情况下推进IPO审核,需要更充分的时间评估相关风险;对东莞证券自身而言,这11年的上市长跑,眼下看不到明确的终点。
本文全部信息来源于东莞市纪委监委公开通报、东莞证券招股说明书(申报稿)公开披露内容及多家财经媒体公开报道,仅为市场观察,不构成投资建议,不对相关人员是否存在违法违规行为作出认定,具体以监察机关调查结论为准。
精彩评论