上周五大盘:CPI踩线,市场似乎是只要没有bad end+之前已经4连跌消化了不少情绪,指数反弹。
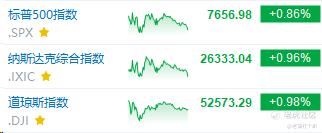
结构上
苹果+1.75%、亚马逊+1.94%、SpaceX+2.04%;
费半+1.81%,安森美+8.51%、思佳讯+5.14%、ARM+4.17%领涨;
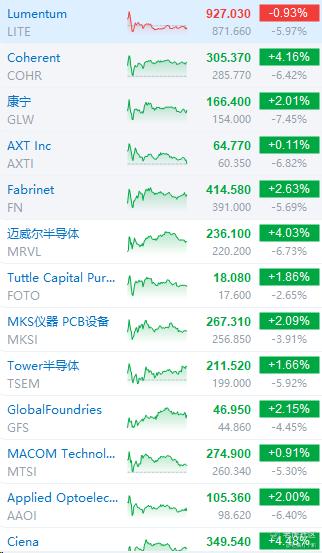
光通信走强,Coherent+4.16%、迈威尔+4.03%;
计算机设备暴涨,戴尔+11.98%、惠普+8.4%、超微+7.28%;
存储链继续弱,希捷-3.73%、闪迪-3.5%。
但周末AI自己出了个大活
OpenAI 、Anthropic与马斯克罕见达成“放缓AI开发”共识。周六Anthropic 创始人 Dario Amodei突然发表长文《We Must Pace the Frontier》,核心观点非常直接:AI行业现在需要放慢前沿模型能力提升的速度,因为AI能力发展的速度,正在逐渐超过人类建立安全机制、理解风险以及控制这些系统的速度。
市场就盯着模型放缓这句话不放,AI科技及硬件板块开始回调
存储:
TrendForce判断NOR Flash正经历近十年最重要的供需结构转变,2026下半年合约价维持高点、高容量产品涨幅预估90%-110%甚至翻倍。
美光MegaFab最快2027Q4才开第一条线,真正严重缺货在2027上半年。
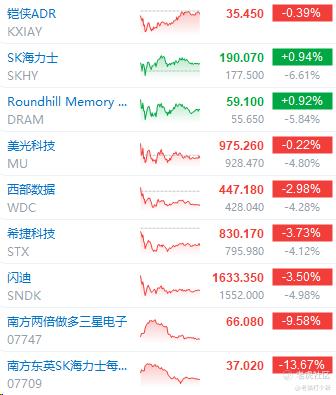
上周五弱,盘前继续回调,其实上周二周三已经讲过拉到一个阻力位,像希捷、闪迪甚至海力士也是走成M了,后续可能还是看回调偏多(短期趋势),从中线上看HBM的需求逻辑是目前紧缺里最严重的,后续的驱动主要是存储涨价(已减弱,可见透明)+现金流回报+扩产份额竞争。
光通信:上周五其实已经讨论过了,不是强力上涨而是弱股补涨,周五高开震荡回落,这个波动对于这个板块近期平均水平不值一提。
【财经日历】
周一:国务院政策例行吹风会15:00(工信部/央行/国资委/证监会);原定伊朗-海湾外长塞拉莱会晤已推迟(阿曼13日宣布);韩国交易所盘后交易上线(延至晚8点,亚洲主要交易所首例)。
周二:中国8月社零(中金预测约+1%)、工业增加值(+4.6%)、固投、70城房价上午十点四箭齐发;中金公司吸收合并获批、A股开市起连续停牌;希音正式纳入恒生综合指数;贝森特出席众议院金融服务委员会作证;参议院《CLARITY法案》程序性表决(需60票、共和党仅53席);美国9月纽约联储制造业指数(预期12.1);Anthropic开发者大会。
周三:20:30美国8月零售销售环比(预期+0.8%,前值-0.6%);EIA原油库存;英国8月CPI;”豆包手机”发布上市。
周四:FOMC利率决议+经济预期摘要(点阵图,预期加息25bp至3.50%-3.75%)、2:30沃什以主席身份的货币政策发布会首秀;19:00英国央行决议(预计按兵不动);20:30初请失业金+费城联储制造业指数(预期32.1)+8月新屋开工;**全联接大会上海开幕。
周五:日本央行决议(市场广泛定价加息25bp至1.25%)、植田和男14:30发布会;日本8月CPI;美股”三巫日”(期指、股指期权、个股期权同时到期);iPhone 18 Pro发售。
CPI后加息定档
8月核心CPI超预期后,所列大行几乎全部将加息25bp纳入基准,认为沃什需用行动兑现杰克逊霍尔鹰派表态、维护公信力。分歧在于27年加息是否纳入:
①道明最激进,9月、10月各加 25bp,2027年1月再加一次,理由是8月核心CPI显示通胀改善停滞,沃什已把默认选项从“除非数据逼才加”改成“除非数据够好才停”。
②9月 + 12月各 25bp,10月大概率暂停。巴克莱、花旗、富国、野村、派珀桑德勒、瑞银大致在这一档。
③高盛、摩根大通(部分口径)把 9月加息主要归因于信誉约束,而不是经济已过热到必须连加。摩根大通是 9月加、10月停、12月再加,同时强调供给冲击成分仍高,周期不会拖进 2027。
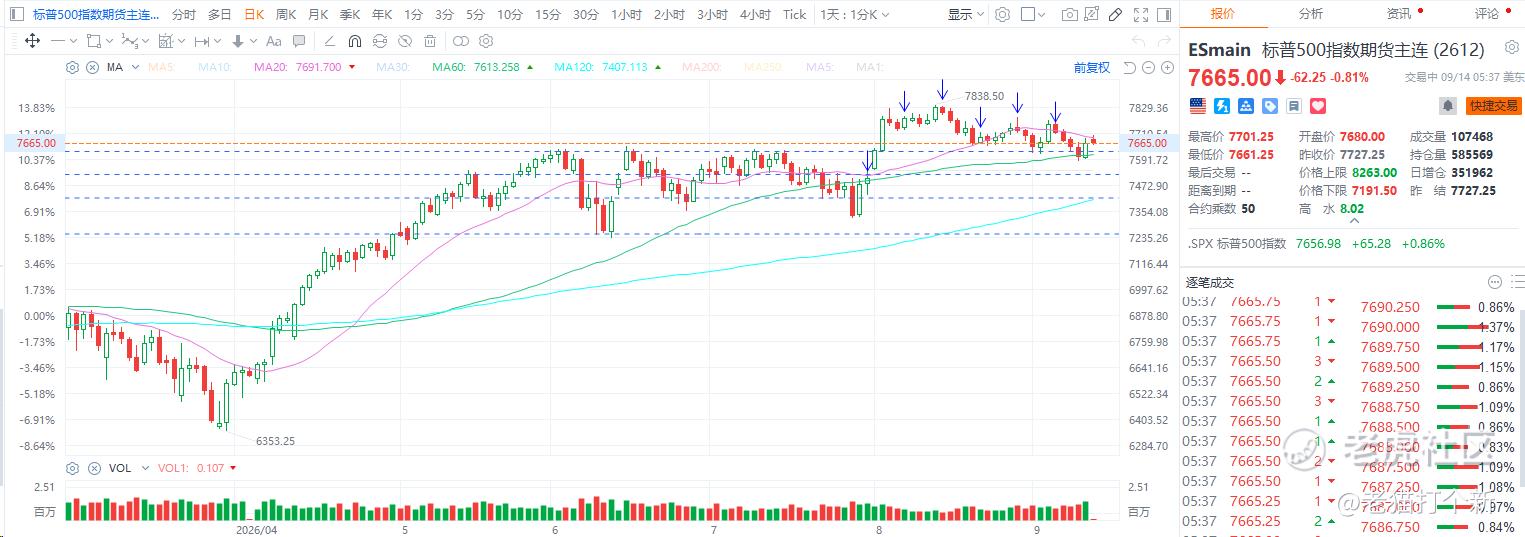
事情预期已经落地,其实已经偏向出了很多利空了,至于是否出尽纯看地缘,当然还多了个AI放缓。看目前的影响因素和走势,标普期货这可能还有一定回调空间,但是从标普整体估值看,企业盈利水平强劲增长,这才是【核心主线】,标普500预期市盈率(forward P/E)降到19 倍,是2025年4 月以来的最低,整体估值并不贵,无需担忧太多,只是板块选择上即可。
原油与地缘:外交通道只开了条缝。
原定今天的伊朗-海湾外长塞拉莱会晤推迟(阿曼13日宣布),伊朗外长定调”新海上通道不等于海峡重开、前提是美国重新履行伊斯兰堡谅解备忘录”。伊朗革命卫队周一称在海峡上空击落一架美军MQ-1无人机;沙特阿美预防性关闭东西管道、至少四家亚洲炼厂在等装船安排。
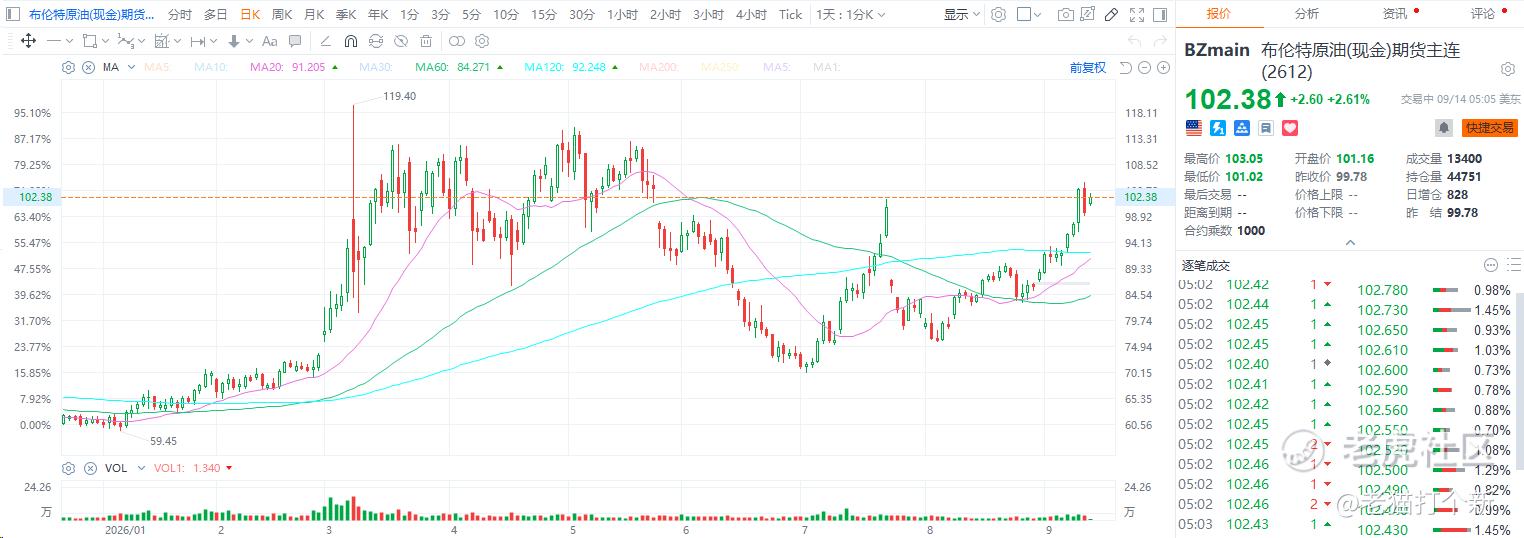
地缘继续升温,坏事满满,内盘已在抢跑,INE原油主力周一盘中首破900元/桶(+11.37%)。高盛测算霍尔木兹成品油流量仅剩35%、原油约70%,局势升级油价看120美元(近期投行上调油价预测的不少)。
LLM:
Anthropic:选定纳斯达克、最早10月挂牌,拟募最多1000亿美元、估值或约2万亿美元,英伟达洽商参与IPO、potential投资最高100亿美元。9.15的Anthropic开发者大会看产品路线图。
OpenAI:明确2026年不上市(6月已秘密交表)、正磋商在澳洲开展训练,主要说法是安全工作没有做完。
除了A÷的业绩股市太优秀,Q3直接扭亏这点行业无法复刻,毛利率40~60%,据说如果不算云厂商分流毛利率有80%的水平,毕竟嘎嘎贵。
AI模型降速:Amodei周六呼吁放缓前沿模型开发,马斯克、奥尔特曼公开站队,特朗普回应”保持领先、可以设护栏”。
目前监管声量大(之前零散讨论),主要是叠加加息和地缘迟迟不降,联合在一起拖累科技,监管不意味着模型不进步,只是更加合规的体系。科技这边给大家看谷歌云CEO Kurian一组capex合理化数据:AI服务器平均回收期不到2年、自研芯片回收期仅为GPU方案一半。
光博会:Coherent展示12.8T XPO和6.4T插槽式CPO,高端EML光芯片仍由Coherent、Lumentum卡位,康宁确认北美光纤需求旺盛并扩产。
上游光芯片与光纤是下一轮涨价环节。
SpaceX:在纳指100的权重预计从约1.28%升至2.82%、本月稍晚实施,仅QQQ对应的被动增量粗算就约74亿美元,所有跟踪纳指100的基金同向,这是上市后确定性最强的资金流。
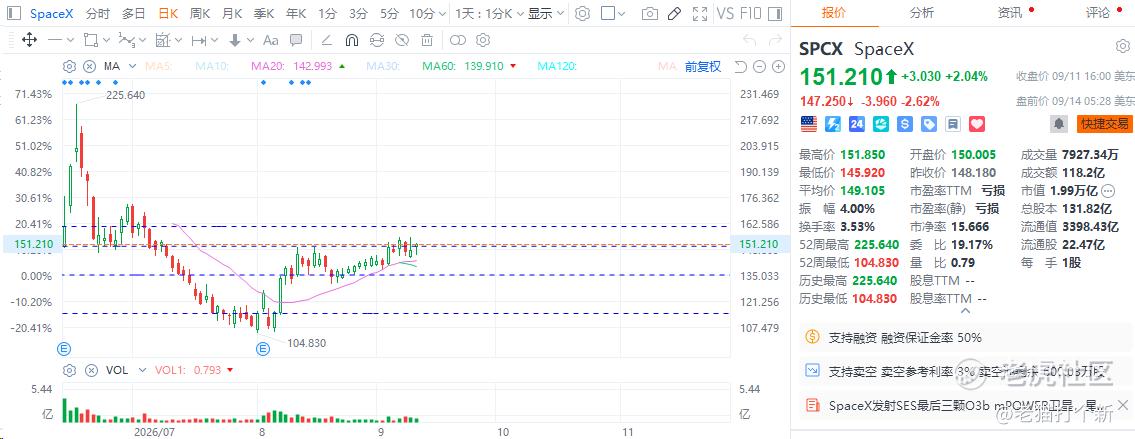
151这条线近期一直没有是没有有效突破,整体震荡属性偏重,这个被动增量能否成为有效突破还是得观望。
戴尔大涨+11.98%:作为甲骨文点名AI服务器核心供应商、Q2 AI服务器收入164亿(+100%)、积压订单950亿美元。
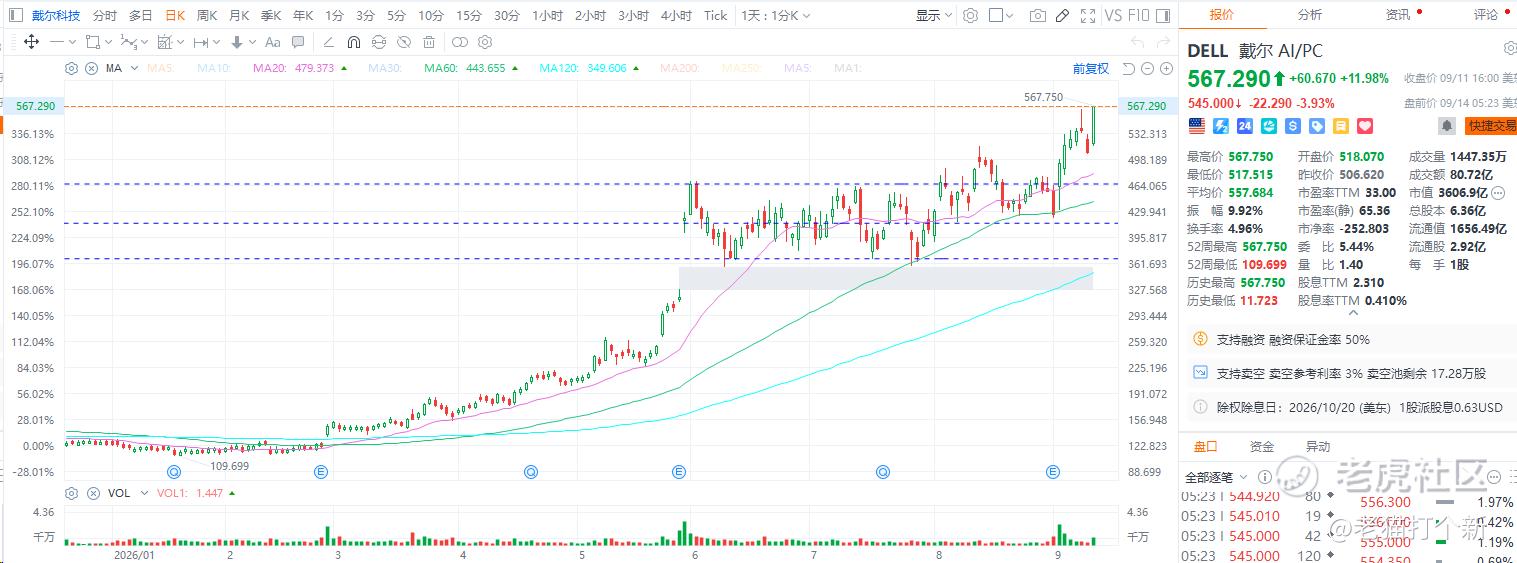
戴尔的故事是企业基础设施正从“成本中心”转向“价值创造中心”,这是什么意思?简单来说现在企业采用AI属于早期,估计只有10~15%的公司真正认识到AI至关重要并已行动,大多数公司仍困惑于“该做什么、怎么做”。而且拥有自己的智能后,企业内部积累的数据正被以前所未有的方式解锁,这样的前景+戴尔的地位+公司的业绩,在当下的市场中走出独立逻辑。
除了戴尔,还有ANET、HPQ这种值得关注,CSCO则走势较弱,AI属性没有那么重传统占比大+近期业绩存货问题。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论