本文最初发表于2026年8月31日,来源:Inspirante Trading Solutions Pte Ltd
两组数据,同一图景
中国国家统计局近期公布的数据显示,今年前七个月,电子设备制造业的利润增长了一倍多,该行业正是中国人工智能硬件产业的重要组成部分。相比之下,同期钢铁冶炼业的利润下降51%,水泥和玻璃行业的利润下降48%。这两组数据来自同一时期,反映的也是同一经济体的情况。
中国经济正呈现出“K型分化”的态势:高科技制造业和出口业务强劲增长,而国内消费及传统行业则面临压力。
出口强势,汇率承压
先看出口端。在芯片的带动下,中国商品出口已连续九个月增长。这些出口销售以美元结算,为了支付国内员工工资及供应商款项,出口企业必须将美元兑换成人民币,这种购汇需求推高了人民币汇率。汇率越高,意味着持有未兑换美元的成本就越高,从而促使企业加快结汇,进一步推升人民币汇率。今年上半年,银行外汇结算量创下历史新高,与此同时,企业相关新增合约数量增长40%,他们也在对未来出口收入进行汇率套期保值。
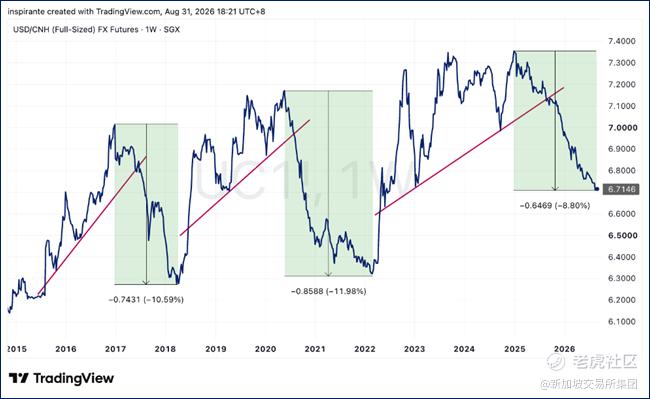
事实上,这一现象并非中国独有,韩国也正经历着同样的芯片出口热潮,其货币走势也与此类似。韩国的对外顺差创下历史新高,其出口商也面临着同样的抉择。从技术角度来看,美元兑离岸人民币(USD/CNH)已跌破自2023年以来支撑其走高的趋势支撑位,此后已累计下跌8.8%。此前两次跌破该支撑位后,美元兑离岸人民币平均下跌约11%才触及阶段性底部。当前跌幅为8.8%,意味着汇率仍可能存在进一步下行空间。
内需收缩,铁矿承压
国内经济则呈现相反的走势,固定资产投资出现收缩。房地产投资下滑,新开工建设量下降了约四分之一,与政策预期基本一致。自去年12月以来,政策明确表示,在消化存量房源的同时,将抑制新房供应。
建筑活动减少意味着钢材需求下降,进而导致铁矿石需求减少。制造业和出口需求在一定程度上弥补了房地产市场的缺口,使粗钢产量降幅明显较小。但只要房地产市场仍处于当前政策调控范围内,铁矿石面临的这一下行压力可能难以减弱。
随着中国经济继续经历这种“K型分化”,值得重点关注的两个方面是未来的政策调整以及未来出口增长势头的持续性。两者的演变均可能引发人民币汇率与铁矿石价格的波动,新加坡交易所美元兑离岸人民币(USD/CNH)期货及铁矿石期货等衍生品工具,可供市场参与者管理相应风险。
免责声明
上述内容由Inspirante Trading Solutions Pte Ltd制作。新加坡交易所及其关联机构(合称“新交所”)并未参与该内容的编写及/或编制,新交所亦不对该内容承担任何责任或义务。
新交所对本内容不作任何陈述,并明确排除所有保证,包括但不限于准确性、完整性、适销性或适用于任何特定用途的保证。新交所亦不声明或保证本内容所载任何材料或信息适合在任何司法管辖区或国家使用,若在该等地区使用或分发可能违反任何适用法律或法规,则本内容不拟在该等地区使用或分发。
精彩评论