“小微客户的一句话就能调动一家银行”。是的,你没有听错,这个事情正在当下的网商银行发生。
这种变化也给了我们洞察“AI银行”的实践样本。
9月11日的2026 Inclusion·外滩大会上,网商银行披露“AI银行”最新进展:客户端,首个小微普惠金融Agent百灵2.0亮相,向4200万小微经营者开放信贷、票据、财税服务;银行内部,八大AI工作台落地,AI进入风控、审批、营销、研发等核心业务环节。
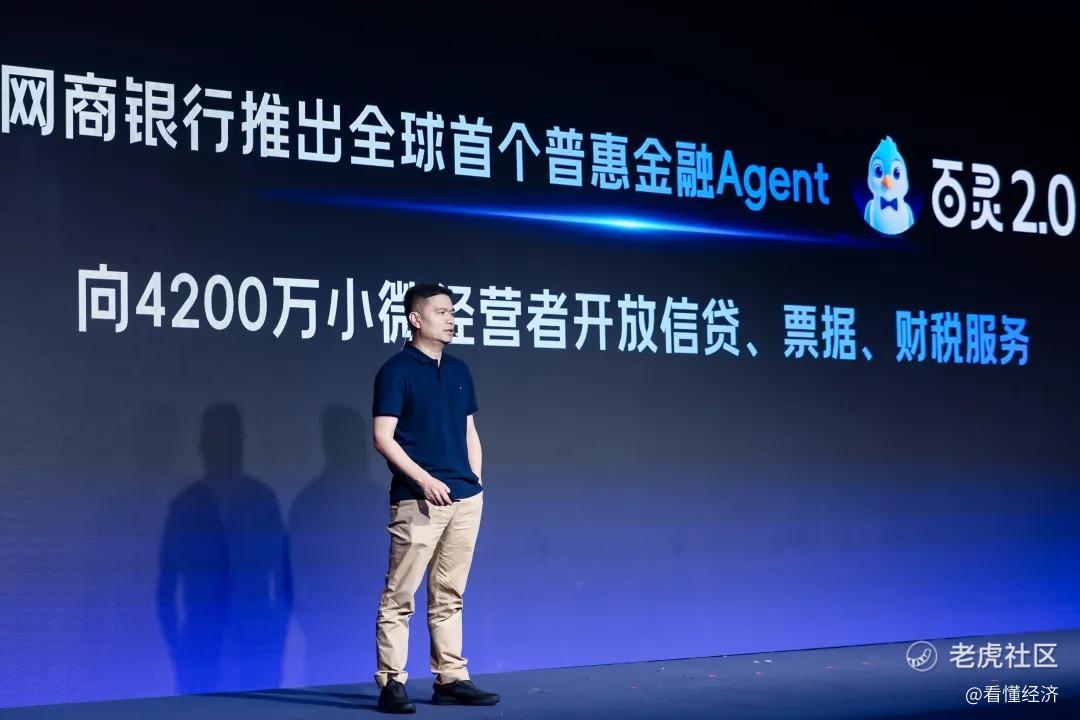
配套的数字是:复杂贷款人审环节提效近20倍,资产质量保持稳定;正常经营者被误处置的情况减少约40%;一次跨部门营销服务从6天压到1小时;首个可验证的产品版本从33天压到2天。
网商银行行长冯亮表示:“网商银行向成为千万小微企业的AI CFO,迈出了坚实的一步。”
但我在现场感觉到,这场论坛真正值得银行业看的,绝对不只是网商银行又多了几个AI产品,也不只是相应提升的业务数据,而是它证明了一件事:
所谓的“AI银行”,是围绕AI,把组织和流程重构一遍,而不仅仅是让银行用上大模型。“AI银行”的本质,不是“AI To C”,也不是AI To B,而是AI To O(“Organization”,组织)。
活是谁在干?不是给员工配助手,是让Agent进生产线
硅谷投资人、a16z合伙人阿尼什·阿查里亚(Anish Acharya)最近在Lenny's Podcast上有个观察:企业用AI分两层,一是帮员工把活干好,二是重新考虑公司该怎么运转。后一件事难得多,它牵动组织架构和业务流程,只有把后者做好,才能让AI落地提效。
是的,给每个员工配一个助手,不等于改变了工作在岗位之间传递的方式。
很多银行的AI项目就停在这一层。员工打开一个侧边栏,问一句,答一句,用完关掉,流程一步没变。
网商银行管这个叫Copilot,并认为AI时代的组织交互绝对不能只停留在Copilot。
这一点产研环节看得最清楚。AI Coding让写代码变快,那是个人提效。但产品从需求到上线,还要过需求澄清、交互设计、系统分析、测试、合规审核。AI只进编码一段,需求在岗位之间流转的漏损,一点没少。
冯亮在论坛上给出的对照答案是Agent First:信息采集、分析、执行优先交给AI,员工负责定标准、复核结果,在关键节点判断,特殊情况随时接手。
为此,网商银行做了几件不太像银行的事:给AI定OKR;把业务规则、历史案例、专家经验整理成AI能读懂的“企业图书馆”;划清人机权责边界。风控、审批、营销、产研的AI工作台,分别以千里眼、定海针、宝莲灯、筋斗云命名,凑成一个“百宝箱”。
筋斗云改的是交付物。需求不再靠文字文档逐级传递,先出高保真原型,再转成高质量系统分析,构成Agent干活的全部背景资料。多个Agent再协同完成页面还原、代码生成、测试和质量检查。
开发效率大幅提升。以“农小宝”的天气预警功能为例:过去这样一个需求,要跨过调研、原型、系统分析、编码、测试、审核好几个环节,几十天才能拿出第一个可验证版本;现在产品经理确认客户价值后,原型自动渲染、业务规则自动关联、系统分析自动梳理,2天就走完全程,而过去是33天。业务人员自己动手修改需求的比例,也从0变成了15%:过去改需求只能交给产研排队,现在对着高保真原型和知识库,自己就能上手。
因此,判断一家银行的AI到了哪一层,看一件事就够:AI是“帮人干活”,还是“Agent自己干活、人来把关”。
人在干什么?25年审批专家,改行当AI的教练
论坛上给我印象最深的,是审批专家牛学峰的故事。干了二十五年审批,牛学峰有个长期的困惑:专家太贵,经验又随人走。
这也是所有银行共同的痛。过去,复杂信贷个案进来,人审专家的时间大多花在翻材料、对数据、找信息上。专家就那么几个,覆盖有限,判断还可能因人而异。
定海针改的是专家的时间花在哪。AI先把材料还原成一条事实链:风险事件发生在什么时间,是否还在持续,经营发生了什么变化,材料之间有没有冲突。然后给出初步判断,列出证据和待核实的问题。
老牛的活变了。不再逐笔看件,而是“教、看、纠、接”:教方法,看过程,纠错误,接管高风险个案。每一次纠正都回流知识库。留在他脑子里的二十五年,第一次变成了组织的能力。
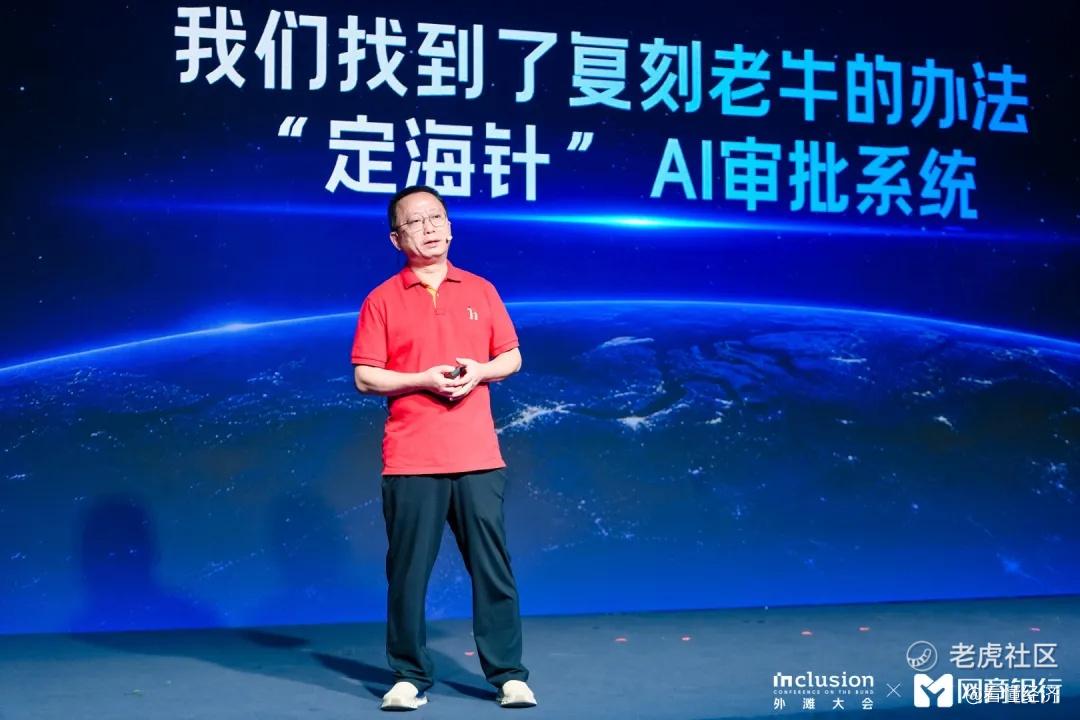
浙江大学求是特聘教授吴飞在同一场论坛上的判断,恰好解释了这件事的意义:智能体时代,能力的上限不在单体,而在群体;不在理论,而在人。人要从human in the loop走向human on the loop——不再逐个盯着AI干活,而是站在系统之上,排兵布阵。
今年4月,一位天猫女装店主的销售同比大幅下滑,AI建议控额到30万元。专家判断:这是冬季女装的季节性淡季,不是经营恶化,稳额70万元,并写下理由。三个月后的7月,AI对这位客户自主给出“淡旺季明显、整体风险可控、稳额”的判断,和专家一致。
一条经验,就这样从一个人的脑子里走进了系统里。
AI也会反过来帮专家。一家烧烤店,夫妻两人四年从一家开到三家。表面看,负债三四十万元,新店收入在流水里不完整,是典型的“高负债、收入不明显”。Agent追问后发现:负债主要投向两家新店;补上外部收单,新店已有稳定收入;老客占比超过55%;这次借款是改造老店,不是继续扩张。
专家由此想清一件事:高负债不等于高风险,关键看负债投向哪里、形成了什么资产、能不能产生稳定现金流。
部门墙还在不在?协作的单位,从“部门”变成“客户任务”
2025年9月,网商银行在外滩大会提出“新310”:360度感知、1对1专家服务、0延时交互。那是前台体验。今年的问题往前走了一步:前台听懂了,后台办得成吗?
AI智能体,要同时给4200万小微经营者办事。靠人工逐级传递、逐单协调的后台,撑不住。
经营餐饮的王老板想开第二家店,找到百灵2.0时只说了一句“想把额度提一提”。过去,这句话会变成一张提额申请,在几个部门之间流转,办下来要3天。
百灵没有直接提交申请,而是继续了解他的新店投入、老店经营和自有资金。几轮交流后,它发现王老板真正要解决的,是新店约40万元的资金缺口。结合老店流水、品牌、商圈和开店计划,百灵对新店预期收入和还款压力作出分析,协助他补充材料、提交审核。
最终,他的额度从15万元提高至40万元,可按开店进度分笔使用;考虑新店前期投入较大,前6期只需归还利息。从提出需求到方案确定,用时约10分钟。
更极端的例子,发生在今年7月。台风过境广西,南宁武鸣的沃柑种植户老谭,二十亩果园泡了水。他没打电话,也没跑网点,只在百灵上说了一句:“我受灾了”。
宝莲灯没把这句话当作等待流转的工单。它交叉验证百灵对话、卫星遥感、经营流水和区域事件,10分钟内判断灾情,再沿产业链往下推演:受影响的不只是种植户,还有正在加紧进货的农资经销商,以及冷库进水、道路中断的冷链物流商。
方案上线前,仍要过人这一关:适合种植户恢复周期的建议被采纳;灾区投放信息流广告的建议被否决;生硬的营销文案被改成关心客户处境的表达,触达时间限定在8:00至20:00。
从老谭开口,到超过万名产业链上下游客户收到各自不同的方案,用了1小时。过去这类跨部门服务至少要6天——等方案走完六个部门,客户最需要帮助的时刻已经过去了。
一个人的求助,让银行提前接住了一群还没开口的人。
结语:让AI发挥的底层动力,在组织和人身上
网商银行的实践已经证明,一种新的银行组织范式正在成形。
冯亮说:“AI银行的组织进化将加快更高质量的金融普惠,为每一个诚信经营的小微提供相伴成长的服务。”
写到这里,想起一件往事。2015年,网商银行在杭州开业,笔者也在现场。那天记住的,是它的广告语:无微不至。
这些年我越来越看懂了,这四个字不只是广告,也是使命。从解决金融的可得性,到给千万小微配AI CFO,再到今天的百灵2.0,网商银行用技术一次次拓展小微金融的边界,为的都是把这四个字兑现。
这大概也是开头那个问题的答案。让AI真正发挥作用的,从来不只是模型本身,其本质的驱动力是组织的使命愿景和价值观,而AI也必须深入到组织中去,才能让变化发生。
精彩评论