周末有文章传中基协发公告,称各种方式都联系不上价值投资私募旗下的公司。
人有没有失踪不知道,但作为私募管理人,从22年获得了约1000倍的回报,到后来管理的产品,跑输了沪深300不少。
私募最大的风险,往往不是市场本身,而是那个管钱的人。
与其把身家托付给一个具体的“人”,赌他的状态和精力,不如依靠一套不依赖个人状态的“机制”。
指数基金就是这样的机制,它没有情绪,不会去教太极拳,它像一座不知疲倦的钟表,你设定好规则,它自己走。
那么,普通人具体该怎么用这种“机制”来做价值投资呢?我们需要解开几个常见的误区。
误区:把“信仰”当成了价值投资
价值投资不是坚信“人总要喝酒吃药”,把大部分积蓄全买了消费和医药。结果连跌好几年,账户绿得都不敢打开。不是因为不看好银行,觉得“没成长性”,一直没碰,结果银行慢慢涨了不少;他觉得科技看不懂,结果AI行情一来,科技一飞冲天。
恰恰可能因为主观偏好回避的行业,恰恰可能是下一个阶段涨得最好的。
价值投资的本质是“买得便宜”,而不是“买得喜欢”。
一个行业再好,如果所有人都觉得它好,它就一定不便宜了。
咱们去菜市场买西红柿,有两种买法:一种是“按名气买”,哪个摊位最大、人最多就买哪家,结果往往买在阶段性高点,这叫传统市值加权指数。另一种是“按标准挑”,不管摊位大小,就看西红柿硬不硬(质量)、沉不沉(现金流)、价格合不合适(估值)。这种带着一套预设标准去挑菜的方法,就是Smart Beta(聪明贝塔)策略。
再比如找对象,不能只盯“长得帅”(高成长,可能脆弱)或“现在有钱”(单一高股息,可能明年破产),得综合看人品(质量因子)、看会不会过日子(低波动因子)、看当下收入稳不稳(价值因子)。
Smart Beta的核心,就是把原本靠基金经理主观判断的选股标准,变成了一套可以量化、铁面无私的“死规则”。 它绝不护短,绝不跟股票谈恋爱。
认清工具箱:三大核心指数与调仓逻辑
1. 国证价值100:自带“高抛低吸”的逆向猎手
这个指数采用的是“低市盈率+高股息率+高自由现金流率”三维低估值因子选股,每季度调样。
它像个不带感情的逆行者,股价涨了估值高了就减配,跌了便宜了就捞回来。从质量价值退到现金流价值。
2. 中金300:不偏科的“端水大师”
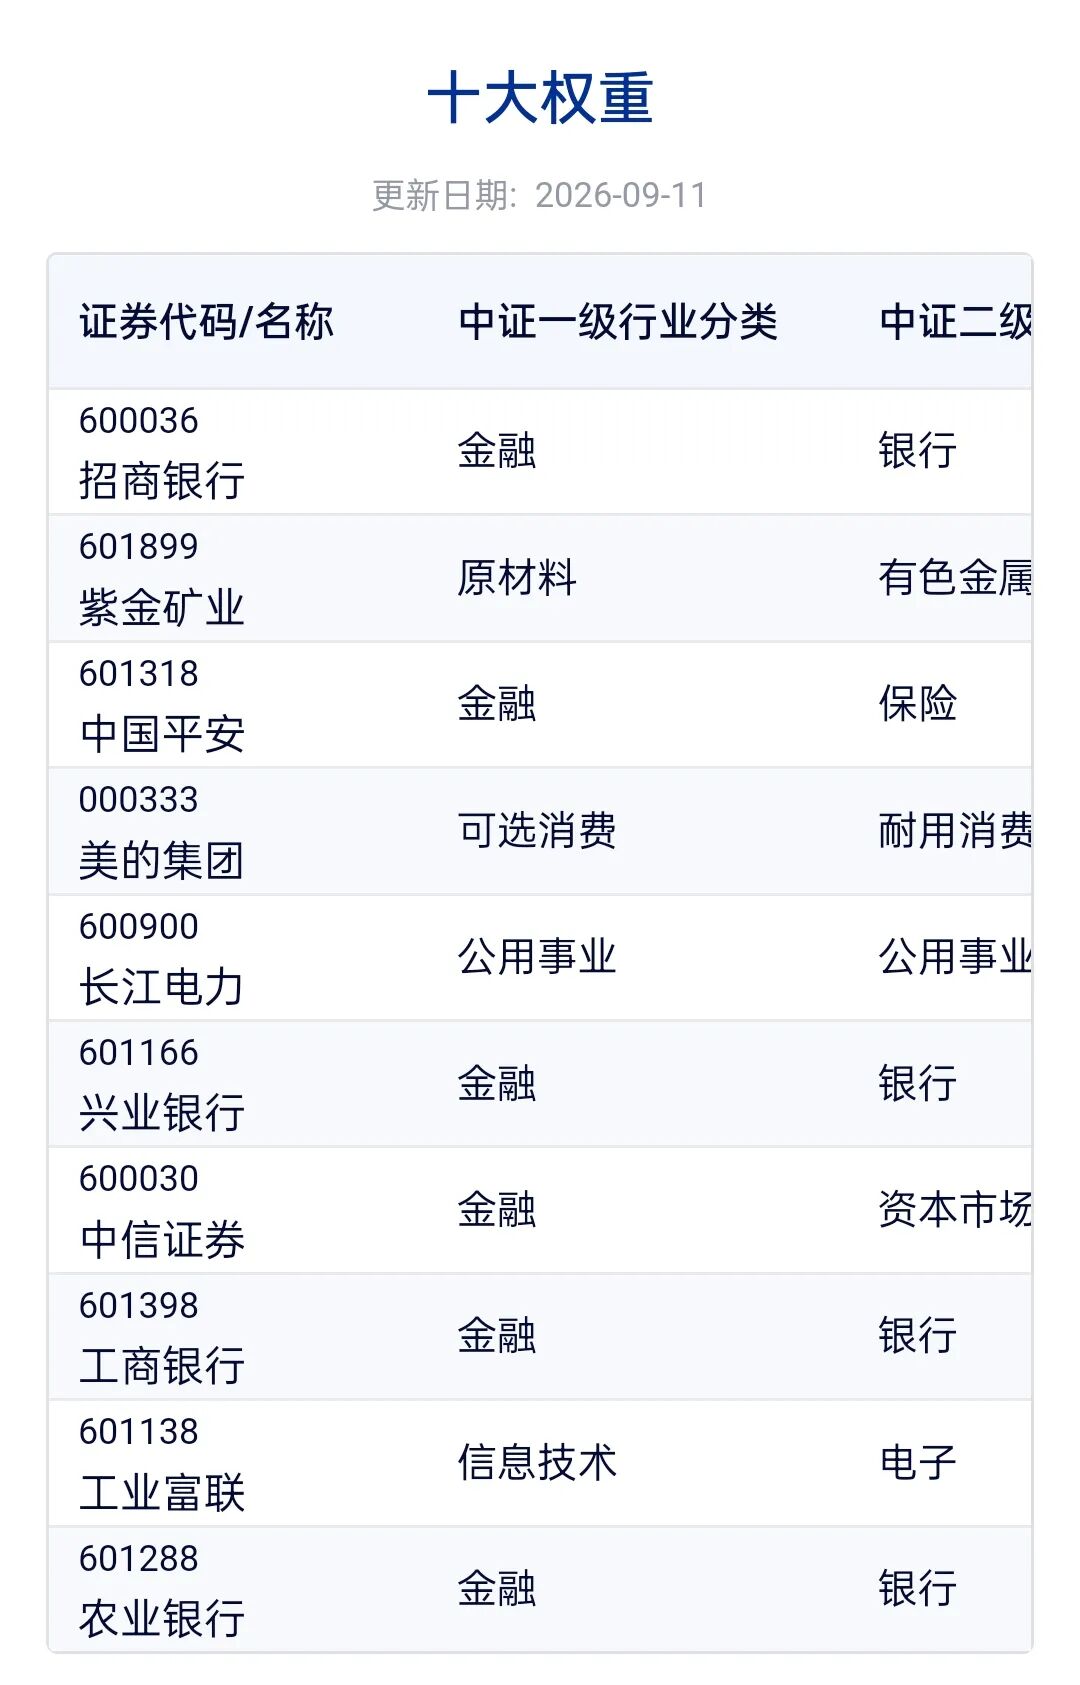
如果你自己不会配置,可以看看自带“行业中性”规则的中金300指数。它先在中证二级行业分类里,每个行业内部挑出规模大、流动性好的股票,然后再看谁ROE高、分红稳。它的前十大权重里,有招商银行、中国平安这样的金融龙头,有长江电力这样的公用事业压舱石,有紫金矿业这样的资源股,也有格力电器、美的集团这样的消费股。它像是一场荤素搭配的宴席,而不是一桌子全是红烧肉。 东边不亮西边亮,整体的波动就被平滑掉了。
3. 红利低波:下沉到城农商行的“压舱石”
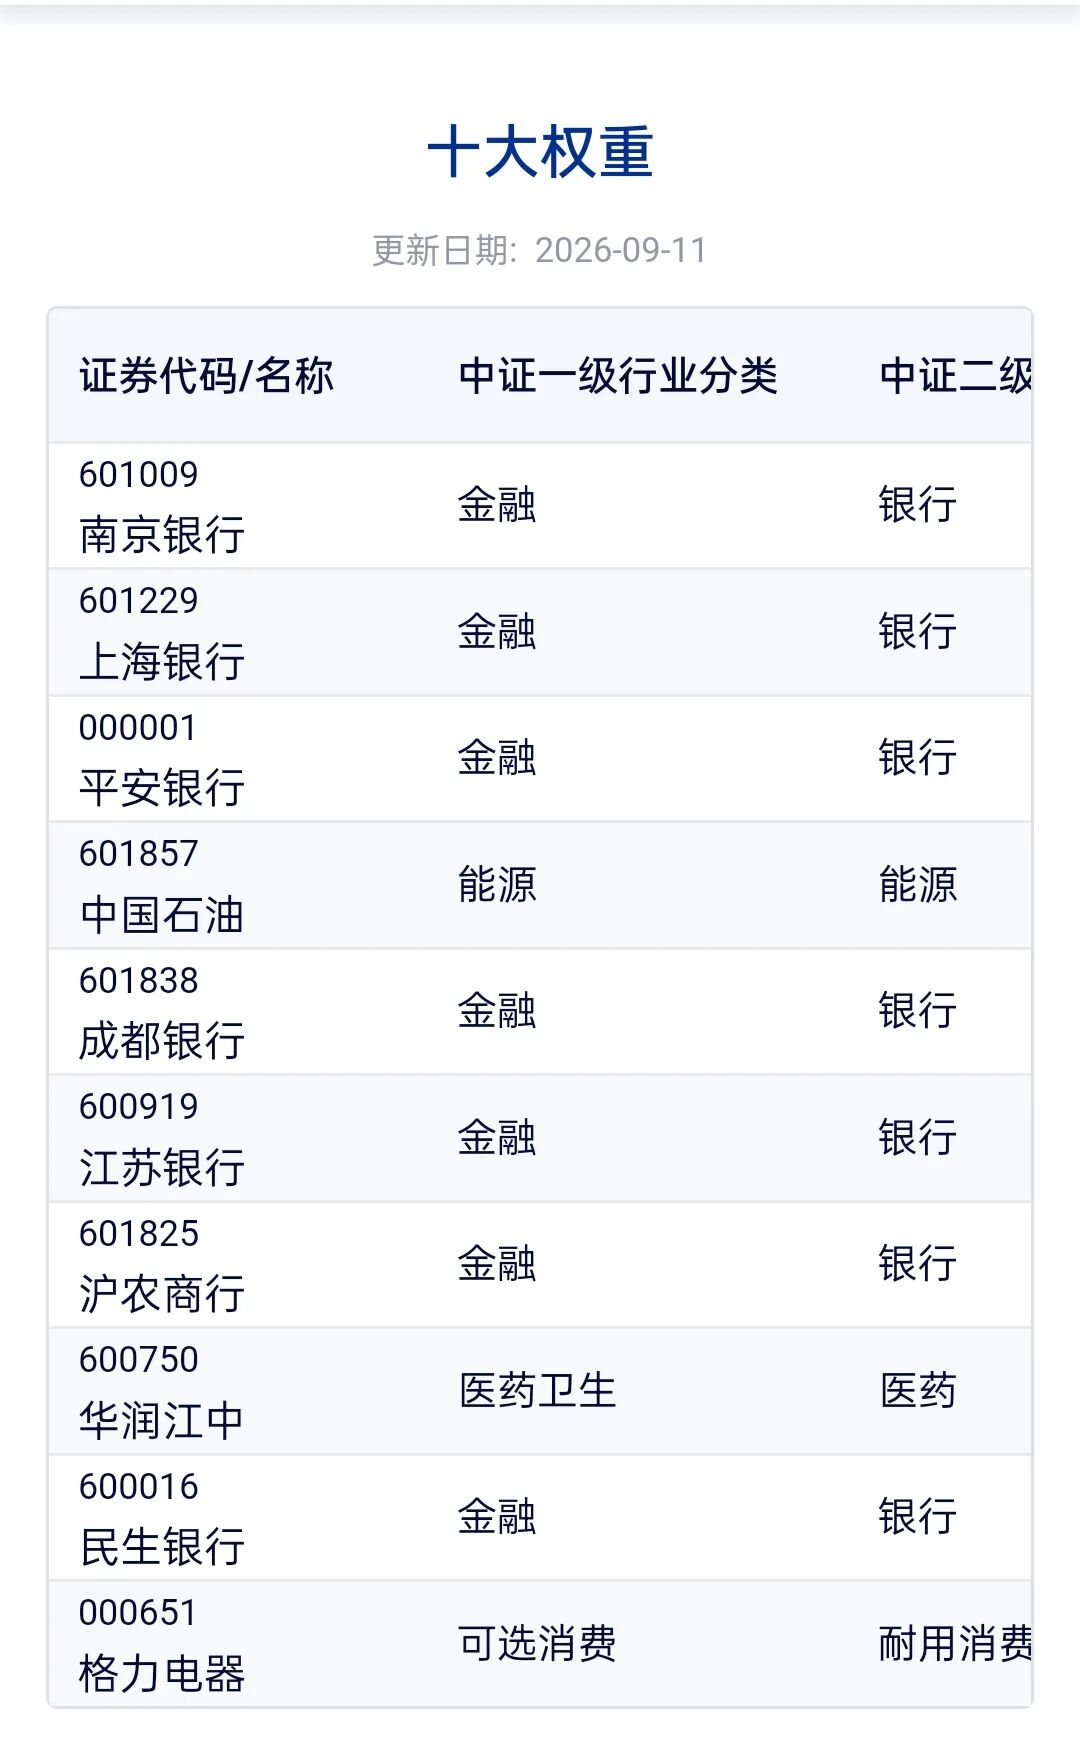
看红利低波的持仓,极具“防御”色彩。前十名有7家银行,且多为南京银行、上海银行、成都银行、江苏银行等城商行/农商行,再加上中国石油、格力电器。它极度厌恶高波动,偏爱低估值、高股息的“类债”资产。它在震荡市中能提供稳定现金流,但短板是完全没有科技成长暴露,牛市中弹性不足。
价值100与中金300的核心差异:价值100更极致、弹性大(波动率约22%)、偏中小盘;中金300更温和、回撤小(最大回撤-24.8%)、行业更均衡。
个股角色剖析:防守与进攻的互补
看清了指数,再看底层资产。比如中国平安和紫金矿业,它们就是两种截然不同的角色。
中国平安是“用时间换空间”的防守型价值,底层是中国居民财富管理向保险迁移的长趋势,目前PE仅5.5倍,股息率诱人;紫金矿业则是“用产量换利润”的进取型周期成长,底层是全球货币超发下金、铜、锂等稀缺资源的长期重估,利润大增。两者在组合中正好互补。
投资不是靠“赌”某一个行业会爆发,也不是靠“押”某一个天才基金经理不会老。
终极解法:像打理“家庭药箱”一样做多策略多组合
既然每种策略都有顺风局和逆风局,我们普通人又无法预测未来,那该怎么办?
我的建议是:像打理家庭药箱一样,去搭建你的多策略组合。
你看看家里的药箱,绝不会只有一种药。一定有退烧的、消炎的、治拉肚子的,还有创可贴和碘伏。因为你永远不知道明天是感冒还是吃坏肚子。如果你觉得“感冒药最常用”,就把药箱塞满感冒灵,一旦哪天切菜割了手,只能干瞪眼。
投资也是一样,多策略多组合,就是你家庭的“财务药箱”:
1. 底仓“压舱石”(防守策略)——红利低波指数:就像药箱里的创可贴和碘伏。配置那些高股息、低波动的城商行、中国石油、格力电器等。它的任务不是让你暴富,而是每年给你提供确定性的股息现金流,是你财务上的“稳定工作”。
2. 中场“均衡器”(核心策略)——中金300指数:就像家里那个会过日子的顶梁柱。它不押注单一行业,金融、公用事业、资源、消费都有。它不追求极致,但求稳扎稳打,帮你平滑掉大部分市场波动。
3. 卫星“进取端”(价值策略和成长策略)——国证价值100和国证成长100:国证价值指数中的价值股的波动性,相对其它价值指数中的波动性高些,就像药箱里的退烧药,平时不轻易用,但真遇到市场悲观、极度低估时的价值股和成长股的反转,它能带来超额收益。但这部分资金必须控制比例(比如不超过总资产的20%-30%),哪怕全亏了,也不会伤及你的根本。
结语
投资,靠的是常识,是规则,是均衡配置,是东边不亮西边亮的从容。
私募的“失联”告诉我们:不要把所有身家押在一个人的精力上。消费医药的暴跌告诉我们:不要把所有希望押在一个行业的信仰上。多策略多组合,本质上是一种对常识的敬畏,对无知的坦诚。
当你把精力从“寻找下一个私募”或者“押注下一个风口”上收回来,换成一个规则清晰、行业分散、不依赖任何个人情绪的策略组合,然后像种树一样,给它几年时间。你会发现,投资这件事,终于不再让你夜不能寐,而是真正成为了一件可以陪伴生活、慢慢变富的舒心事儿。这,才是咱们普通人最该走的价值投资之路。
精彩评论