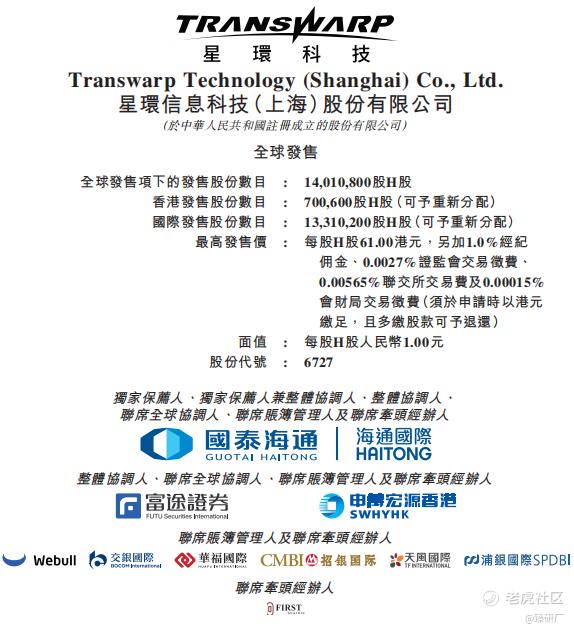
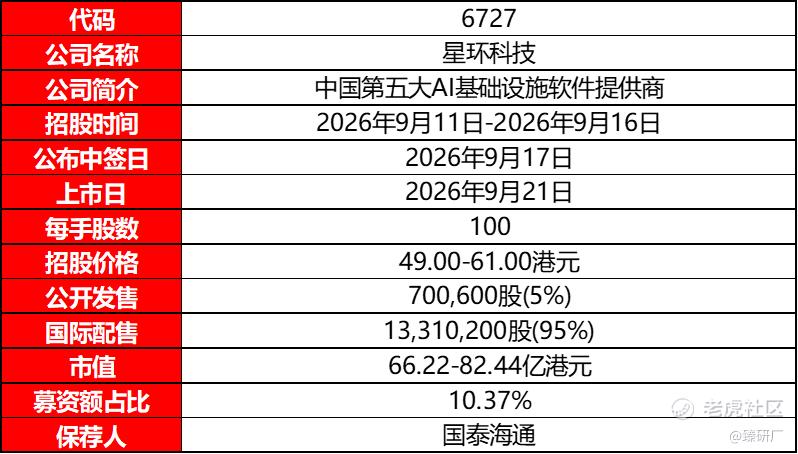
[强] 发行情况
[强] 财务情况
星环科技成立于2013年,是国内较早实现大数据基础软件自主研发和商业化的厂商之一,2022年登陆科创板。与直接提供通用大模型的公司不同,星环科技更像企业AI时代的“数据底座供应商”:通过分布式数据库、数据湖仓、知识平台、AI开发工具等产品,帮助金融、政府、能源等客户整理和治理数据,再将大模型接入企业内部业务。其竞争力主要来自长期积累的数据库技术、完整的产品矩阵,以及在金融等高合规行业形成的客户和项目经验;但这类业务也存在项目周期长、定制交付较多、收入确认集中于下半年等特点。
从收入表现看,公司的增长并不稳定。2023年至2025年,营业收入分别为4.91亿元、3.71亿元和4.47亿元,2024年同比下降24.4%,2025年恢复增长20.6%,但仍未回到2023年的水平。这说明2025年的回升更像低基数后的修复,尚不能证明公司已进入稳定增长阶段。2026年第一季度收入为8,124万元,同比增长26.5%,增速进一步改善,不过软件企业通常存在明显季节性,单季度收入占全年比例较低,全年能否延续修复仍取决于在手项目交付和政府、金融客户的采购节奏。
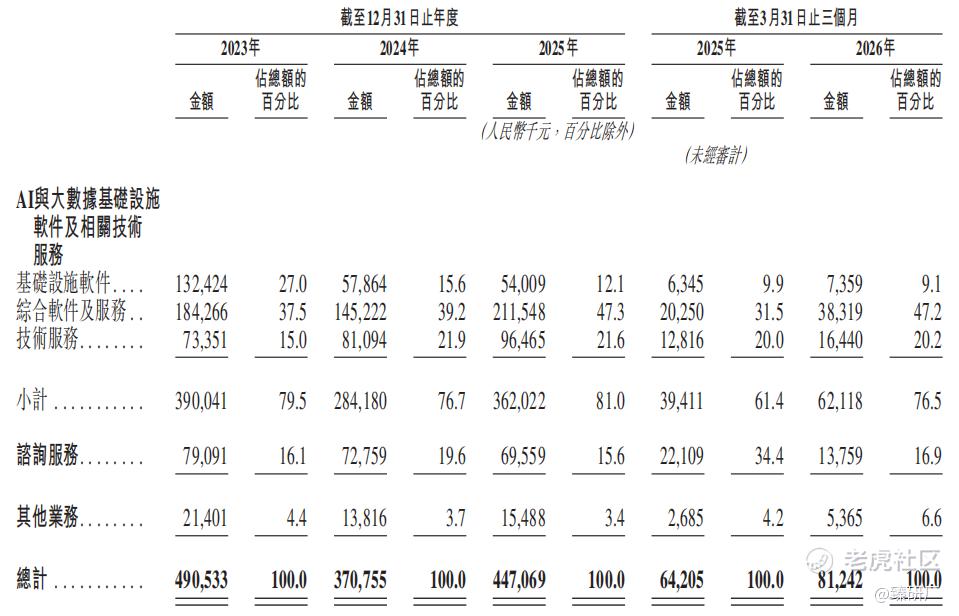
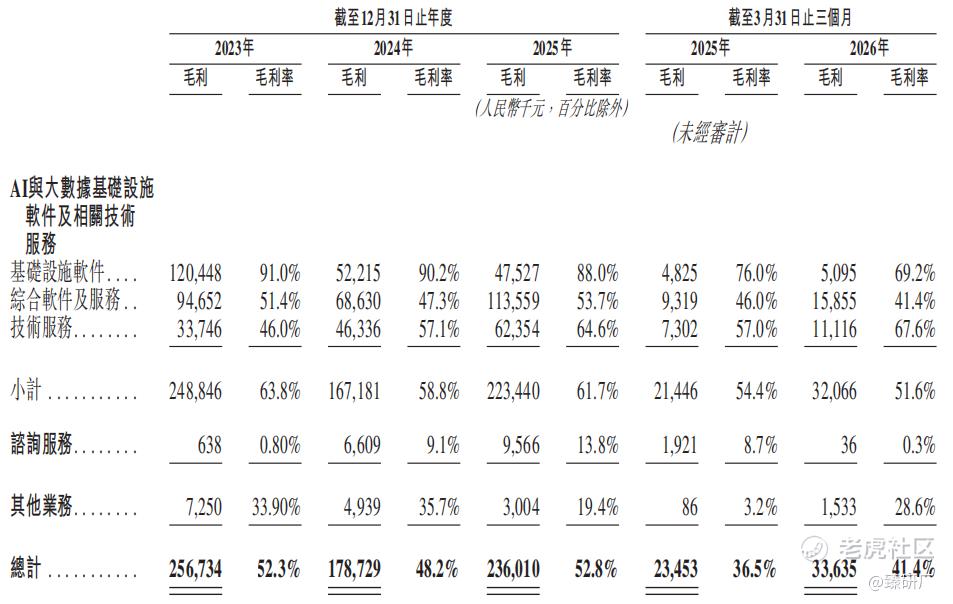
收入结构方面基础设施软件收入占比从2023年的27.0%降至2025年的12.1%;综合软件及服务收入占比从37.5%提高至47.3%,成为最主要收入来源,2026年第一季度,该业务收入同比增长约89%,表明星环科技正在从销售相对独立的数据库产品,转向数据治理、AI平台和行业解决方案组合销售,有利于提高单个项目金额和客户黏性;但另一方面,综合解决方案通常需要更多实施、适配和服务投入,商业模式也会更接近项目制,收入规模扩大后能否保持较高毛利率需要持续观察。
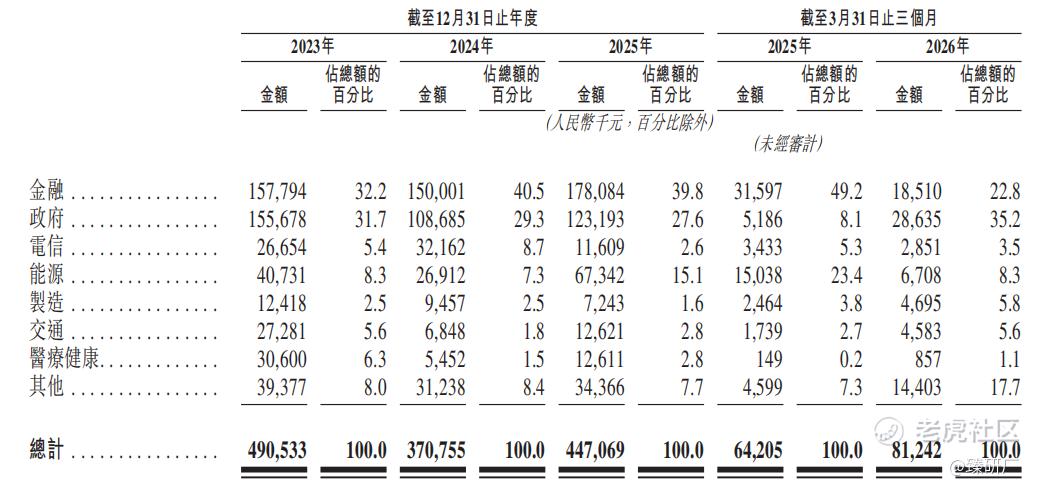
客户结构方面,金融行业一直是公司的基本盘,2025年贡献1.78亿元,占收入39.8%;政府和能源分别占27.6%和15.1%,三者合计超过八成。金融客户对数据库稳定性、安全性和国产化适配要求较高,一旦产品通过验证,通常具有较强黏性,这也是星环科技最重要的竞争壁垒之一。但政府项目容易受到预算和招投标节奏影响,能源等大客户项目同样存在确认周期较长的问题。
公司的综合毛利率由2023年的52.3%降至2024年的48.2%,2025年回升至52.8%,主要受综合软件及服务收入增长、技术服务毛利率改善带动。2026年第一季度毛利率从上年同期的36.5%升至41.4%,方向上有所改善,但仍明显低于全年水平。一季度基础设施软件和综合软件及服务毛利率分别降至69.2%和41.4%,说明收入恢复过程中仍包含较多实施交付成本。目前的增长尚未完全体现出纯软件公司应有的高毛利特征,能否通过产品标准化减少定制开发,是未来盈利能力提升的关键。
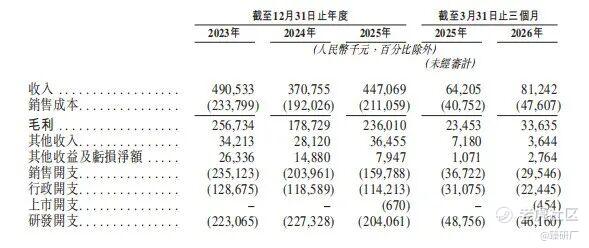
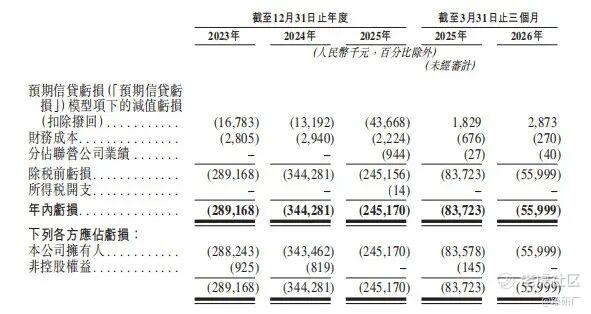
星环科技仍处于长期亏损,2023-2026年第一季度净亏损分别为2.89亿元、3.44亿元、2.45亿元、5600万元,核心原因并不是毛利率过低,而是收入规模尚不足以覆盖庞大的销售和研发体系。2023年至2025年,销售费用占收入比例由47.9%降至35.7%;管理费用率由26.2%降至25.5%,研发费用率则由45.5%降至45.6%,尽管有所下降,仍然处于极高水平。2025年三项费用合计约4.78亿元,已经超过当年4.47亿元收入,即使毛利率保持在50%以上,公司也很难实现盈利。这反映出企业级基础软件前期需要同时承担产品研发、行业适配和全国销售网络成本,而目前收入体量还没有达到摊薄固定费用的临界点。未来不能只靠继续压缩研发实现减亏,真正有效的路径仍是扩大标准化软件收入,让新增毛利增长快于费用增长。
资产负债表暂时没有明显偿债压力,但现金消耗值得警惕。公司净资产由2023年末的14.40亿元持续下降至2026年7月末的7.23亿元,累计亏损正在不断侵蚀上市融资形成的资本。流动资产净额同期由12.40亿元降至3.81亿元,虽然2026年7月流动比率仍约为2.36倍,短期偿债能力尚可,但安全垫已经明显变薄。应收账款及票据由2023年末的3.77亿元降至2026年7月的2.37亿元,回款和规模控制有所改善。
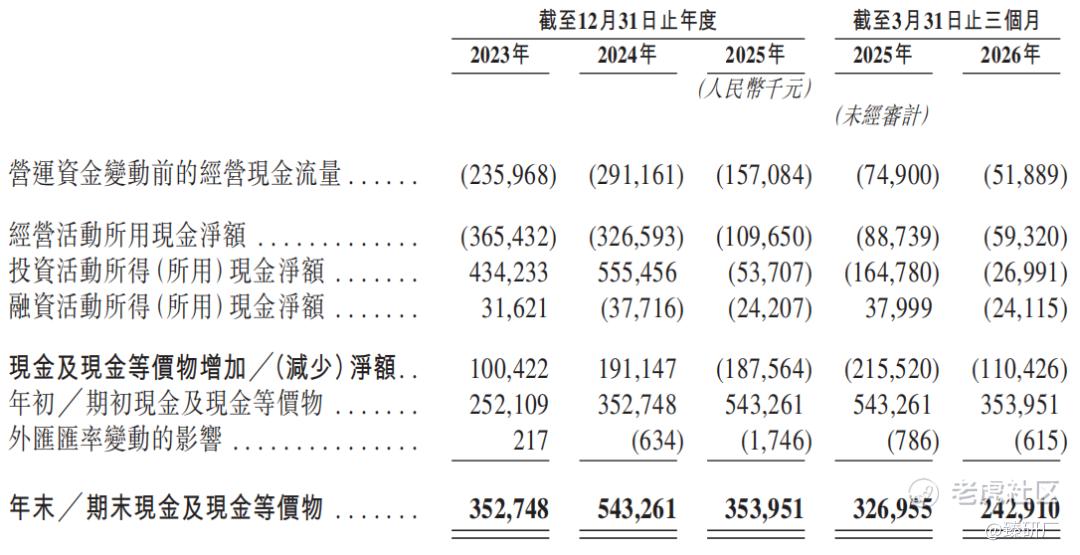
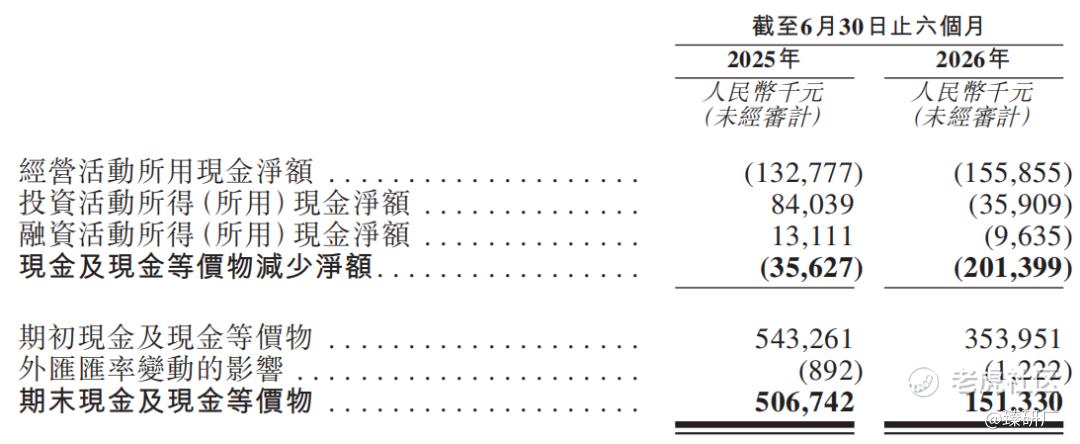
现金流比账面亏损更直接地反映公司的经营压力。2023年至2025年经营现金流分别净流出3.65亿元、3.27亿元和1.10亿元,2025年改善明显,但2026年上半年经营现金流又净流出1.56亿元,高于上年同期的1.33亿元;叠加投资和融资现金净流出,上半年现金及现金等价物减少2.01亿元,期末仅剩1.51亿元。考虑到公司仍持有部分金融资产和定期存款,短期偿债风险相对可控,但持续亏损和经营现金流流出正在消耗账面资金。上市融资只能暂时增强资金储备,能否从根本上改善现金流,仍取决于收入增长、项目回款以及亏损收窄的速度。
[强] 综合评估
-
市值
66.22-82.44亿港元。
-
估值
基于业务模式、财务指标及行业定位,本文选取达梦数据、海量数据、普元信息作为星环科技的可比公司。
达梦数据:达梦数据成立于2000年,是国内领先的国产数据库厂商,主要从事数据库管理系统及相关软件的研发、销售与技术服务。公司产品覆盖关系型数据库、分布式数据库、数据库一体机、数据集群及云数据库等,可满足集中式、分布式和云计算等不同应用场景。客户主要来自党政、金融、能源、电力、通信和交通等关键行业,核心业务是推动国产数据库替代海外产品。相比星环科技,达梦数据更加聚焦数据库产品,业务标准化程度和盈利能力也相对更高。
海量数据:海量数据是一家以国产数据库为核心业务的基础软件企业,主要产品包括关系型数据库、数据库管理工具以及相关技术服务,服务对象以党政、金融、能源、通信和制造业客户为主。公司近年来逐步收缩传统数据库运维和集成业务,将资源集中到自主数据库产品的研发与市场推广。目前海量数据仍处于产品商业化扩张阶段,收入规模不大、研发投入较高,与星环科技在在收入体量、客户结构和持续亏损等方面较为接近。
普元信息:普元信息是一家企业级基础软件和数据管理平台提供商,主要产品覆盖中间件、低代码开发平台、数据治理平台和企业数字化应用平台。其作用是连接企业内部不同业务系统,统一数据标准和开发流程,帮助金融、政务、制造、能源等客户建设数据中台及数字化应用。与达梦、海量主要销售数据库不同,普元信息更偏向数据治理和应用开发平台,其项目制交付、技术服务占比较高、收入季节性明显等特点与星环科技较为相似。
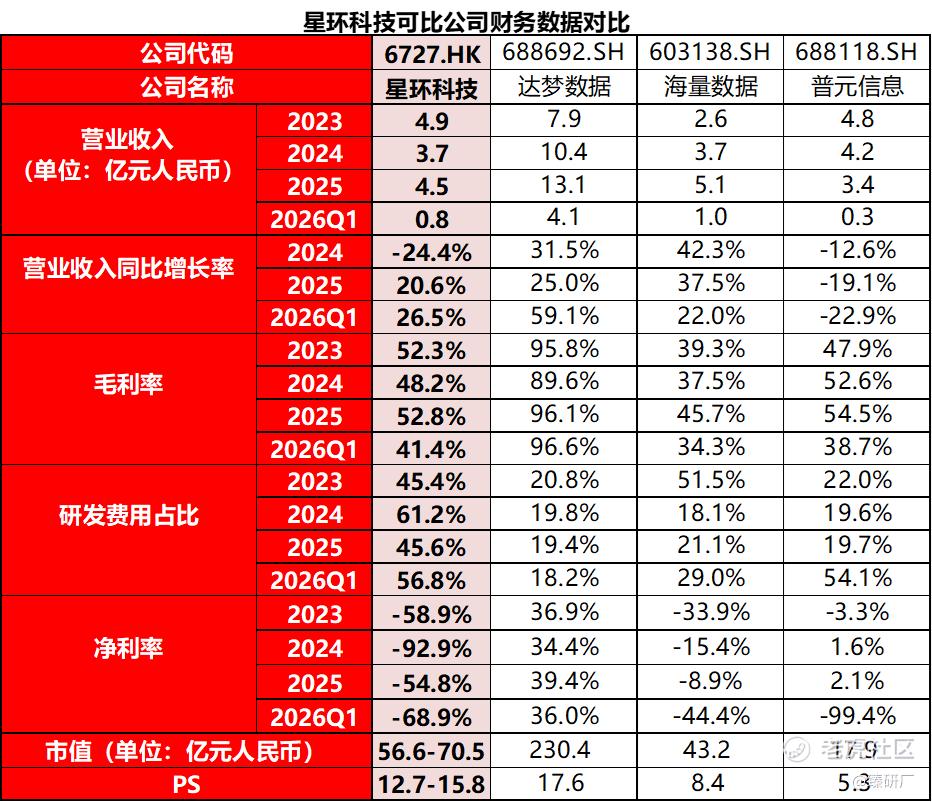
注:1港元=0.8553元人民币
从营收规模看,星环科技2025年收入为4.5亿元,与海量数据较为接近,高于普元信息,但仅相当于达梦数据13.1亿元的约三分之一。过去三年,星环科技收入先降后升,2025年虽然增长20.6%,但仍未恢复至2023年的水平,是低基数下的业务修复,而非连续扩张。同期达梦数据和海量数据分别增长25.0%和37.5%,增长表现更强;普元信息则下降19.1%,反映传统数据中台和项目型软件需求仍有一定压力。2026年第一季度,星环科技收入同比增长26.5%,高于海量数据的22.0%,明显好于普元信息的负增长,但低于达梦数据的59.1%。星环科技的增长主要来自综合软件及服务业务,而非传统基础设施软件全面恢复,说明公司正在受益于企业数据治理和AI基础设施建设,但新增收入中仍包含较多部署和交付内容。达梦数据的增长则更多建立在数据库产品授权及国产替代需求之上,产品标准化程度更高,收入转化效率也更强。
毛利率方面,达梦数据2025年毛利率高达96.1%,主要因为核心收入来自自主数据库软件授权,产品复制的边际成本较低;星环科技和普元信息分别为52.8%和54.5%,较为接近,反映二者都不只是销售标准化软件,还需要提供项目实施、技术服务和行业适配。海量数据毛利率为45.7%,则与其仍处于数据库业务转型和市场拓展阶段、收入中服务及交付成分相对较高有关。
研发投入方面,星环科技研发费用占收入比重显著高于其余三家可比公司。这与公司同时布局分布式数据库、数据湖仓、知识平台及AI开发工具有关,产品线 Lib较宽,而当前收入规模较小,研发成本难以被充分摊薄。高研发投入构成技术竞争力的基础,但也反映公司仍处于重投入阶段;如果后续收入不能快速扩大,高研发费用就会继续成为亏损的重要来源。普元信息2026年第一季度研发费用率升至54.1%,则主要受到收入大幅下降和季节性的影响。
净利率方面,达梦数据2025年净利率达到39.4%,体现出标准化数据库授权的高毛利和规模效应;普元信息全年净利率为2.1%,基本处于微利状态;海量数据净利率为-8.9%,亏损已经明显收窄。星环科技净利率仍为-54.8%,盈利表现显著弱于三家可比公司。其根本原因在于毛利规模不足以覆盖高额研发、销售和管理费用。2026年第一季度净利率为-68.9%,虽然较上年同期有所改善,但距离盈亏平衡仍然较远。
估值方面,星环科技按发行市值及2025年收入计算,对应PS约12.7至15.8倍,低于达梦数据的17.6倍,但明显高于海量数据的8.4倍和普元信息的5.3倍。考虑到公司覆盖分布式数据库、数据湖仓、数据治理和AI开发平台,具备企业级AI数据基础设施的成长空间,且2025年以来收入恢复增长、亏损有所收窄,其估值具备一定支撑。不过,公司当前收入规模仍然较小,2025年收入尚未恢复至2023年水平,毛利率明显低于达梦数据,研发投入和净亏损率又显著高于可比公司,因此现有估值已经包含了较强的增长预期。后续只有在收入保持较快增长、毛利率回升,并让研发和销售费用率持续下降的情况下,这一估值溢价才更容易被消化。
-
上市团队
公司的上市保荐人为国泰海通。
国泰海通历史上共参与保荐了77个已上市项目,其中暗盘42涨20跌15平,破发率25.97%;首日51涨17跌9平,破发率22.08%。
-
超额配售权
此次发行无绿鞋。
-
发售量调整权
此次发行没有发售量调整权。
-
回拨机制
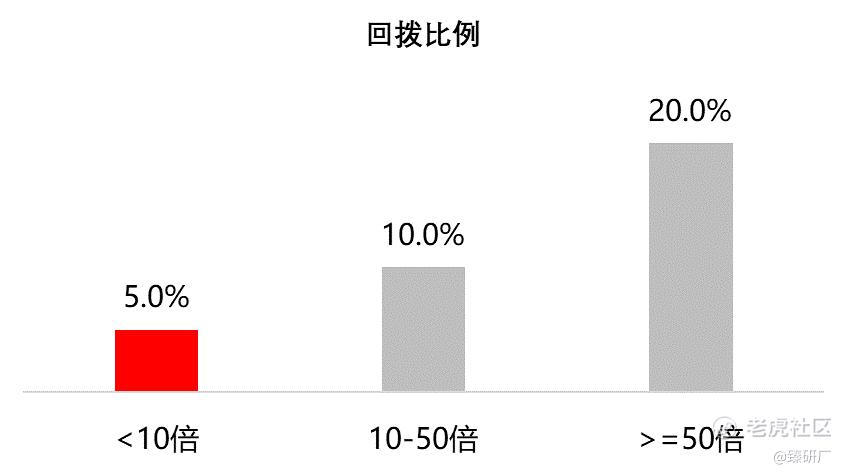
此次IPO采用18C机制发行。
-
基石投资者
此次IPO共引入2家基石投资者,分别为浪潮信息旗下全资子公司Electronic Channel Limited,以及洛阳市国资委旗下洛阳科创集团,合计认购941万美元,相当于7,382万港元,按发售价中值55港元计算,约占全球发售股份的9.58%及发行后总股本的0.99%。 基石阵容规模较小,但具有一定产业和地方国资属性。浪潮信息主营服务器、存储设备及数据中心解决方案,与星环科技的数据库、大数据及AI基础设施软件具有较强的上下游协同性,其入场体现出硬件产业资本对公司软件能力和合作价值的一定认可;洛阳科创则是地方国资投资平台,更多体现政府产业资本对国产基础软件和AI基础设施赛道的支持。不过,公司仅引入两名基石,占比不足一成,且阵容中缺少国际知名长线基金及大型市场化投资机构,因此基石对发行认可度和上市后流通盘稳定性的支撑相对有限。
-
IPO前融资
2022年10月18日,公司于上交所科创板上市,股票代码为688031。截至2026年9月11日收盘,星环科技A股股价为99.6元,总市值约120.7亿元人民币,港股发行价49-61港元较A股价格折价约28.4%-42.5%。
-
上市开支
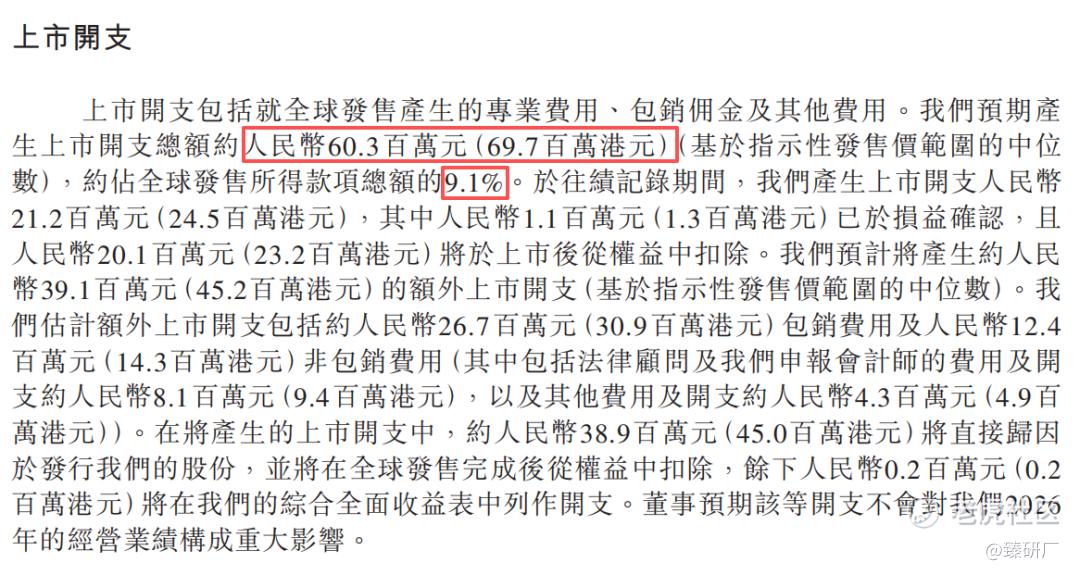
按发售价中位数55港元计算,此次发行的开支总额估计约为6,970万港元,占募资总额的9.1%。
[强] 是否打新分析
从基本面来看,星环科技是国内领先的企业级AI及大数据基础软件提供商,公司并不直接训练通用大模型,而是通过分布式数据库、数据湖仓、数据治理和AI开发平台,帮助金融、政府及能源客户搭建数据和AI基础设施,在国产替代、企业数据治理及大模型私有化部署趋势下具备一定成长空间。公司收入经历下滑后已恢复增长,业务正在由单一基础软件向数据与AI综合解决方案延伸。与此同时,公司2025年销售、管理和研发费用均有所压缩,净亏损收窄,经营效率出现改善。不过,公司收入仍未恢复至2023年水平,项目制交付导致业绩季节性和波动性较强,2025年研发费用率高达45.6%,净利率仍为-54.8%,尚未形成足以覆盖研发和销售体系的收入规模。2026年上半年经营现金净流出1.56亿元,现金及现金等价物降至1.51亿元,持续亏损仍在消耗资金。此次港股上市能够补充研发与运营资金,但融资只能缓解短期资金压力,公司能否真正改善基本面,仍取决于收入能否持续增长、标准化软件占比和毛利率能否提升,以及研发、销售费用能否随着业务扩大被逐步摊薄。
从发行结构来看,星环科技由国泰海通担任独家保荐人,同时未设置绿鞋机制及发售量调整权,上市后缺少额外的稳价安排。公司是首家采用18C机制上市的A股公司,公配初始占比5%,共7,006手,最高回拨比例20%对应28,024手,货量较少;每手100股,入场费6,161.51港元,参与门槛偏高。公司仅引入两名基石投资者,占比不足10%,虽然具备产业资本和地方国资背景,但基石数量及锁定比例均偏低,对上市后流通筹码的稳定作用有限。定价方面,港股发行价较A股价格折价约28.4%-42.5%,若上限定价,则较大的A/H折价能够为发行提供了一定安全垫。不过,公司仍处于持续亏损和现金流承压阶段,发行估值已经包含较强的AI基础设施增长预期,A/H折价并不等同于绝对低估。此外,由于星环科技属于A+H上市公司且此次未设置绿鞋,无需等待稳价期结束,H股上市首日即可纳入港股通,有利于内地资金直接参与交易,为上市初期流动性和市场关注度提供一定支撑。
从市场情绪来看,近期港股新股供给明显减少,目前只有星环科技处于招股期间,有利于公司集中打新资金和市场关注度。不过,近期港股新股的赚钱效应明显减弱。SHEIN和梅卡曼德上市后均破发,江波龙在存储行业高景气、业绩大幅增长且获得多家产业资本支持的情况下,上市首日仍下跌约1%,累计已下跌13.39%,说明热门题材、高认购倍数及较大的A/H折价并不必然带来上涨。相比这些公司,星环科技目前仍处于亏损阶段,收入规模较小,基石投资者仅有两家且认购比例不足一成,同时没有绿鞋稳定价格,投资者可能更加关注其收入增长和亏损收窄能否持续。A股走势同样会影响港股的定价锚,今日星环科技A股大跌9.59%,如果招股期间A股继续回落,原有的A/H折价将随之收窄,对港股发行价的支撑也会减弱。截至9月11日17:00,公司公配孖展超购7.13倍,感兴趣的投资者可持续关注项目后续认购热度及上市表现。
-END-
作者丨Jackie
设计丨Tian
精彩评论