云迹纳入港股通之后,市场给出了很快、也很剧烈的反馈。短期价格从来擅长表达情绪,却不总能完整表达一家新兴公司的业务变化。
我更关注的是,云迹正在做一件颇有意思的事:它试图把过去沉淀在酒店里的机器人能力,拆成一套可复用的底座,再让合作伙伴把它带到更多服务场景。
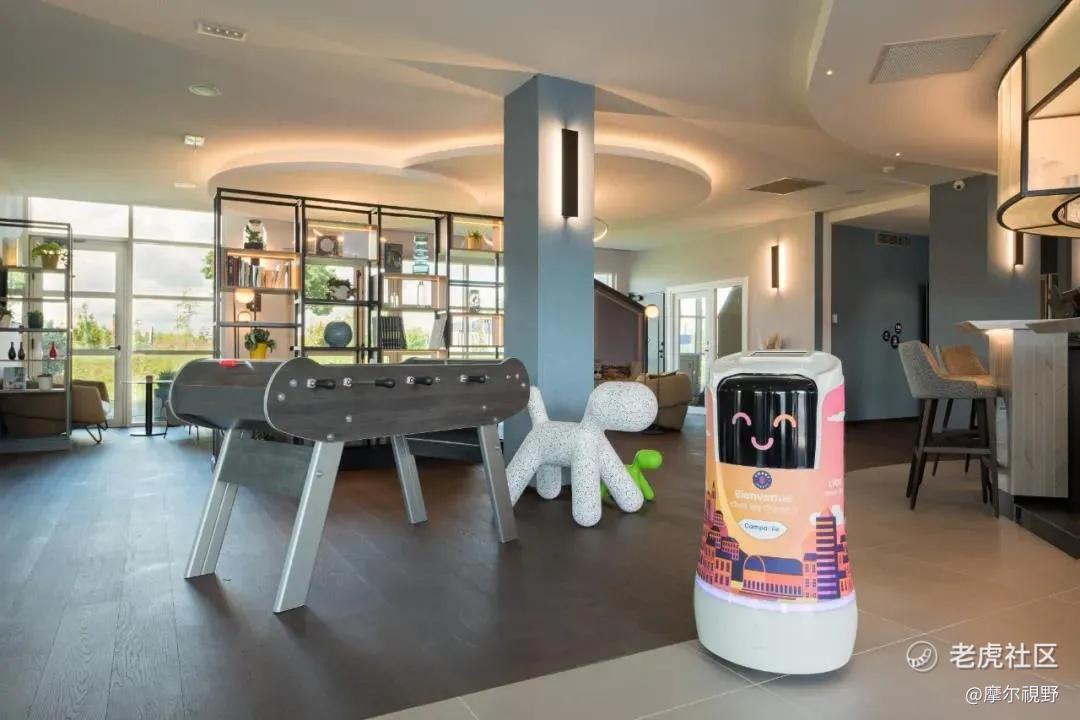
UP通用移动底盘、HDOS数字化系统、机器人智能体,以及酒店里跑出来的大量真实任务数据,原本分散在不同产品和业务线里。如今,这些能力开始被连成一张网。机器人负责移动和执行,系统负责调度和理解,生态伙伴则补上不同场景所需的功能模块。
这也是市场看云迹时最容易产生分歧的地方。有人把它放进传统硬件公司的估值框架,有人则开始关注它能否成为服务智能体时代的基础设施。两种视角对应的,显然是两套完全不同的定价逻辑。
生态伙伴放量,云迹开始输出平台底座
先看最受关注的中报。
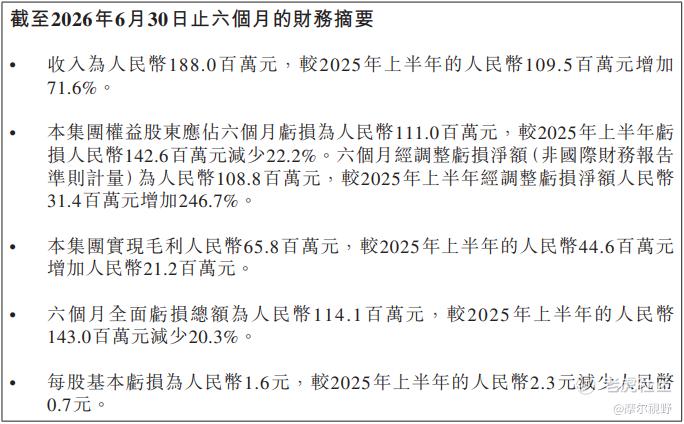
云迹收入1.88亿元,同比增长71.6%;综合毛利率35%,较去年同期下降5.7个百分点;经调整净亏损1.09亿元,确实较去年同期扩大。对利润表敏感的投资者,看到这些数字保持谨慎很正常。
但收入结构的变化,值得换个角度看。
上半年,生态伙伴收入达到9050万元,同比增长3302.1%,占收入48.1%;服务空间收入8890万元,占比47.3%。生态伙伴业务现阶段主要以UP通用移动底盘等硬件销售确认收入,硬件占比快速抬升,自然会拉低整体毛利率。
问题在于,UP的意义并不局限于多卖几台底盘。公司在中报中对它的定义很清楚:将导航、避障、定位、乘梯、调度及设备接入等能力标准化,由合作伙伴在此基础上开发适配不同场景的“上装”。亲子骑乘、垃圾清运、安防巡检等应用,已经出现在商场、机场、社区、仓储等场景中;公司还披露,某AIoT解决方案伙伴已取得千台级亲子骑乘机器人订单,后续交付和收入确认仍有待公司正式披露。
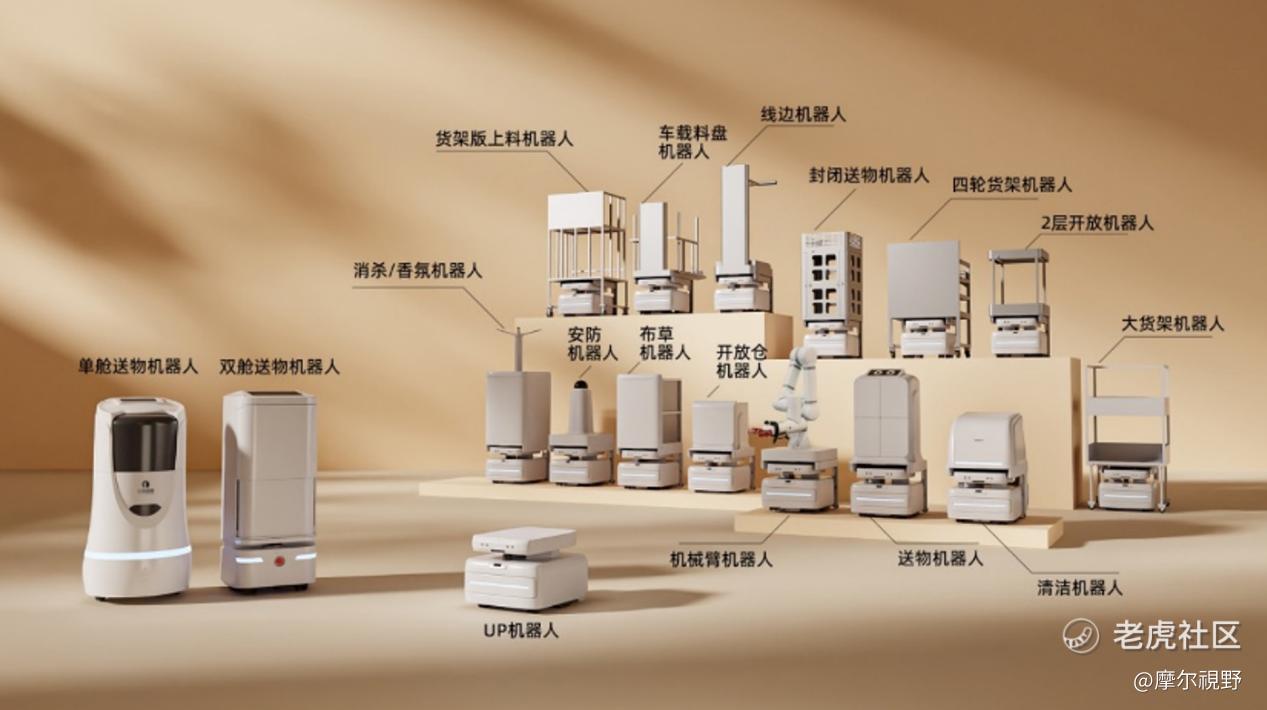
平台型生意在早期经常有一个不那么好看的阶段:底座先跑量,伙伴先接入,盈利模型随后才慢慢变厚。硬件毛利率承压是事实,平台是否成立,则要看伙伴订单能否持续、应用是否增多,以及未来能否形成软件、调度和服务收入。现在显然还谈不上答案揭晓,但也不宜把生态收入简单等同于“低价出货”。
把研发投向真实场景,技术底座正在变厚
云迹上半年研发开支7105万元,同比增长141%,研发费用率达到37.8%。这笔投入直接影响了短期盈亏,却也是具身智能公司最难绕开的门槛。
服务机器人真正的难点,从来不只在“能走、能说、能送”。它要在电梯、走廊、客房、外卖柜、人员流动和突发任务交织的环境里,稳定完成一次次服务。公司披露,上半年其日均在线机器人数量同比增长30%,累计完成任务数增至4.79亿次,同比增长46%;AI智能体调用量增长189.3%,由智能体创建或协同的任务增长113.2%。这些指标未必能立刻变成利润,却能解释研发资金到底投向了什么。
云迹在WAIC期间发布“人机共生世界价值模型”,该模型此前入选中国人工智能学会《人工智能关键能力清单1.0》。从场景理解到任务规划、资源调度和执行,它试图解决的是多机器人在真实环境里如何分工、如何判断任务价值的问题。
研发投入能否转化为护城河,最终仍要看产品可靠性、客户复购和单位经济模型。但在行业从单机功能竞争走向系统协同的阶段,过早压缩研发,反而可能失去下一轮竞争的位置。
从酒店走向城市履约,机器人有了更大的舞台
服务空间收入同比下降12.1%,其中酒店仍是云迹最成熟、最重要的客户基础。市场因此担心酒店业务触及天花板。
我更愿意把酒店看成一个密集、标准化、适合机器人持续学习的起点。IDC预计,2026年中国商用服务机器人市场规模接近4亿美元,同比增长15%;行业竞争也在从单一设备销售,逐步转向平台、服务和长期运营能力。
更关键的是,酒店场景正在与即时履约网络连接。云迹与美团外卖合作的“小袋快送接力送”已覆盖超过2万家酒店,日均订单突破1万单;与顺丰同城合作的“骑手+机器人”模式已进入300多个城市。它们暂时未必贡献大规模财务收入,但给出了一个方向:酒店机器人未来承担的角色,可能从“送一份外卖”延展至“完成一段履约”。
因此,酒店业务的短期收入起伏,需要继续跟踪;但用一段时期的设备采购节奏,为整个场景下结论,多少有点急。
纳入港股通后,市场开始用新坐标审视云迹9月4日,上交所公告将云迹调入港股通标的,自下一港股通交易日起生效。入通不等于股价马上上涨,更不提供任何价格保证。它真正改变的,是符合条件的南向资金多了一条参与渠道,公司将被放进更多内地投资者熟悉的“科技成长股”框架里检验。
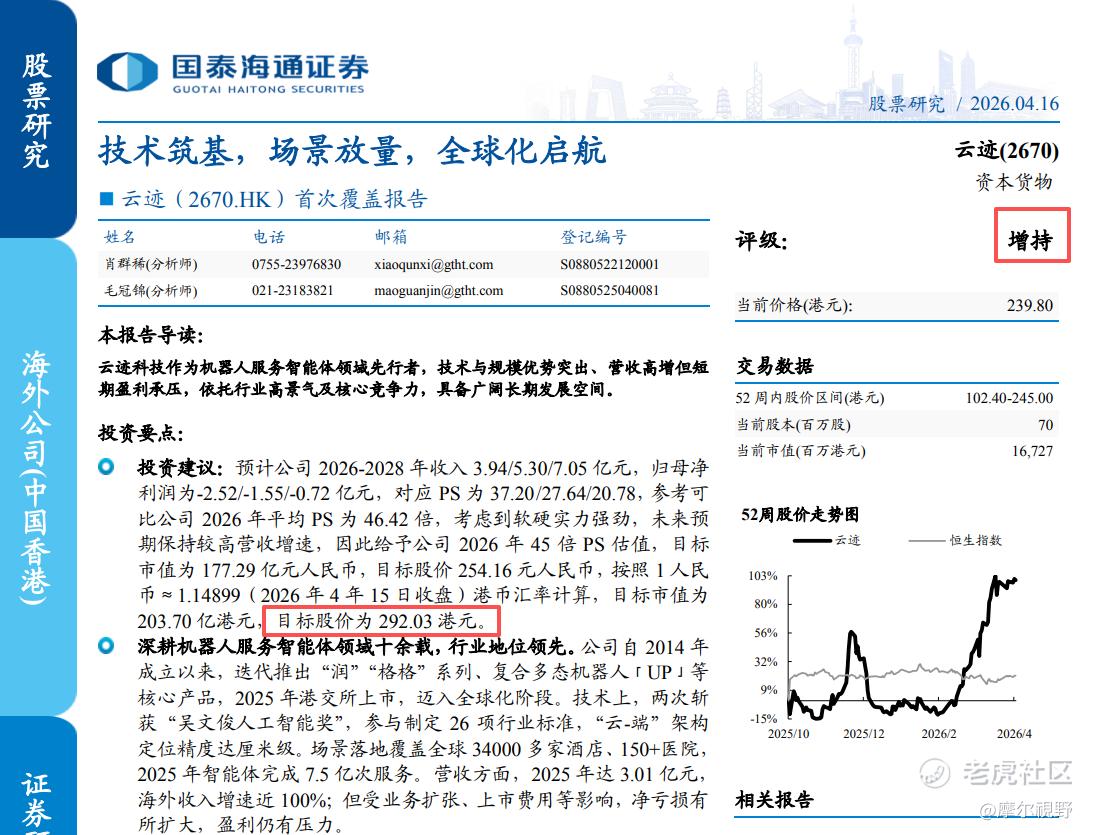
机构估值本身也体现了这种分歧。国泰海通2026年4月首次覆盖云迹,给予“增持”评级及292.03港元目标价,核心假设是收入高增长和平台价值;建银国际则以22倍前瞻市销率给出140港元目标价。两组数字差距很大,恰恰说明市场尚未形成统一定价,而非谁已经掌握了唯一答案。
我的看法很简单:云迹当前不适合用成熟硬件公司的单一利润表标准去套,也不适合只讲平台故事、回避经营质量。后续最该盯住四件事:生态伙伴订单能否持续交付,HDOS付费用户能否转成收入,平台收入能否改善毛利率,以及应收账款和现金回款是否随规模同步改善。
如果这些验证逐步出现,今天被质疑的“让利”,可能会被重新理解为进入平台生态的门票。云迹的价值,也许正藏在这段尚未被利润表完全照亮的路上。
精彩评论