下周美联储政策会议前夕,市场目光高度聚焦于联储动向。值此之际,不妨回顾历史,探究若美联储如市场(勉强)预期的那样加息,股市可能作何反应。此前,LPL Research一直将本次利率决议定性为“五五开”的抛硬币游戏,直到沃什主席在杰克逊霍尔年会上发出鹰派表态、叠加上周强劲的8月非农就业报告,天平才开始倾斜。目前,联邦基金期货市场对加息的定价概率为61%——加息的概率确实略占上风。
为评估若美联储下周果真加息、股市可能作何反应,我们复盘了过去30年间历次首次加息后标普500指数的表现。如下方“股市对美联储首次加息通常耐受良好”图表所示,一个规律清晰可见:加息后的头几个月股市通常承压,大约五个月后才能重新站稳脚跟。
图表:股市对美联储首次加息通常耐受良好
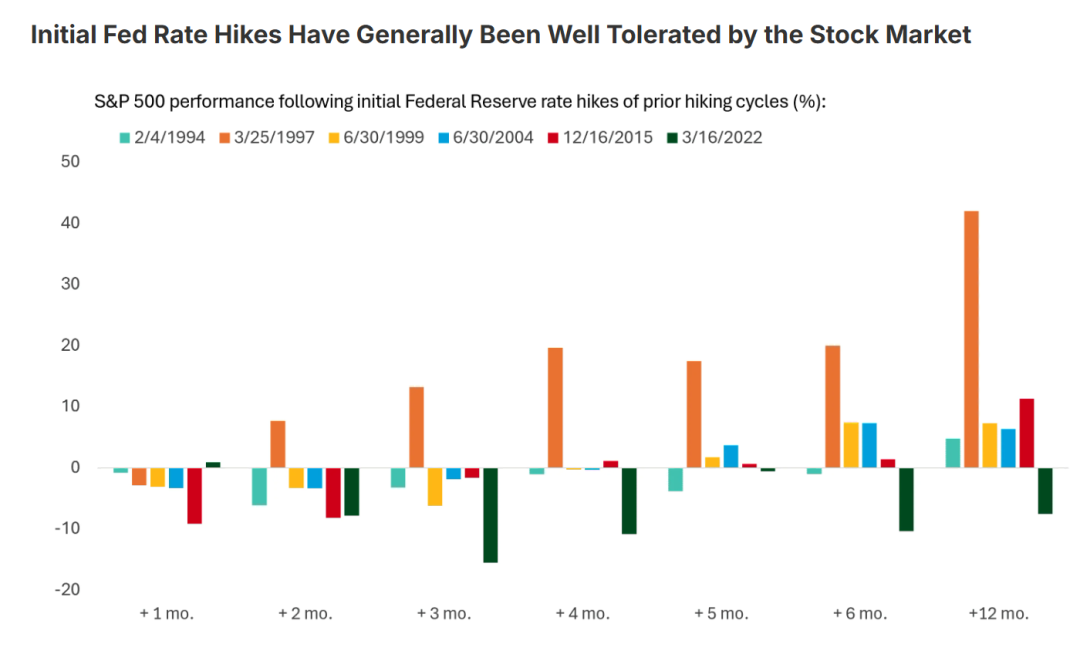
资料来源:LPL Research、彭博,2026/09/08
自1994年以来的六轮紧缩周期中,股市在首次加息后的最初几个月普遍表现挣扎。平均而言,前四个月回报为负,直到加息后第五至六个月才出现显著改善。
关键在于,这些初期的阵痛通常不会演变为长期损失。多数情况下,随着投资者逐步适应更高的借贷成本、将目光重新投向经济与盈利的基本面韧性,股市最终都能收复失地,并在随后的12个月里交出可观回报。首次加息后12个月内,标普500的平均涨幅为6.7%,中位数为10.7%。之所以应参考中位数,是因为1997年3月首次加息后,标普500曾录得42%的涨幅,显著拉高了均值。
两大例外
在上述历史样本中,有两个时期因各自的原因格外引人注目。
先说坏消息:2022年3月首次加息后,标普500在随后两个月内下跌,且跌势持续超过12个月。当时股市面临极其特殊的困境——疫情过后通胀飙升至数十年高位,长期利率从极度压抑的水平急剧上行。美联储反应迟缓,被迫激进收紧以追赶形势。“加息直至某处破裂”的糟糕先例,令市场忧心衰退将至。对多数消费者和投资者而言,那一年体感上就是一场衰退,股市25%的回撤也与之一致。尽管美国经济在2022年并未在技术上陷入衰退,但显而易见,当前环境与当年已截然不同。
第二个例外出现在1997年,当时股市表现显著优于其他紧缩周期。随着互联网热潮加速,标普500在首次加息两个月后便上涨近8%,一年后更是累计大涨42%!互联网乐观情绪主导了一切,这与当下由AI驱动的市场氛围颇为相似。在更高利率与颠覆性技术的角力中,技术可以暂时胜出。事实上,1999年的另一次加息之后,标普500同样在12个月内录得上涨——这提醒我们,泡沫在2000年春季最终破裂之前,曾膨胀了多么久。
有观察人士将1999年6月的加息视为泡沫最终破裂的催化剂之一。紧缩的货币政策确实可能加剧市场波动,但无论政策如何动作,当时天量的投机资金与过度的资本开支,大概率也会在同一时间点终结这轮周期。
经验启示
这些历史周期的核心启示是:加息通常不会终结牛市。但当加息恰逢衰退风险上升时,情况就另当别论了。眼下,各方数据均显示衰退风险处于低位:经济增长依然稳健,劳动力市场保持健康(上周的非农报告再次印证),通胀虽仍偏高,但已远低于2022年的峰值。与此同时,当前利率水平已远高于上一轮紧缩周期开启之时,即便市场化利率(如10年期美债收益率)出现温和上行,对债券组合的冲击也已显著减弱。
无论下周是否加息,需要清楚的一点是:当前环境与1990年代末的相似之处,远多于与2022年困境的重合。虽然没有任何历史时期能提供完美对照,但“经济韧性+通胀降温”的组合表明,股市的基本面环境依然友好。历史总是押韵。我们可能会迎来一次加息,也可能有两次,但绝不会像2022年和2023年那样累积525个基点。
核心结论
市场预期美联储主席凯文·沃什及其联邦公开市场委员会(FOMC)同僚下周将上调利率,并可能于12月或2027年一季度再次加息。额外的加息或许会带来阶段性波动,但历史经验表明,强劲的经济基本面足以对冲高利率带来的逆风。在过去的紧缩周期中,股市往往在首次加息后经历短暂动荡,随后重拾升势。只要经济增长保持稳固、衰退风险持续受控,即便身处加息环境,股市历史上也有能力继续上行。
精彩评论