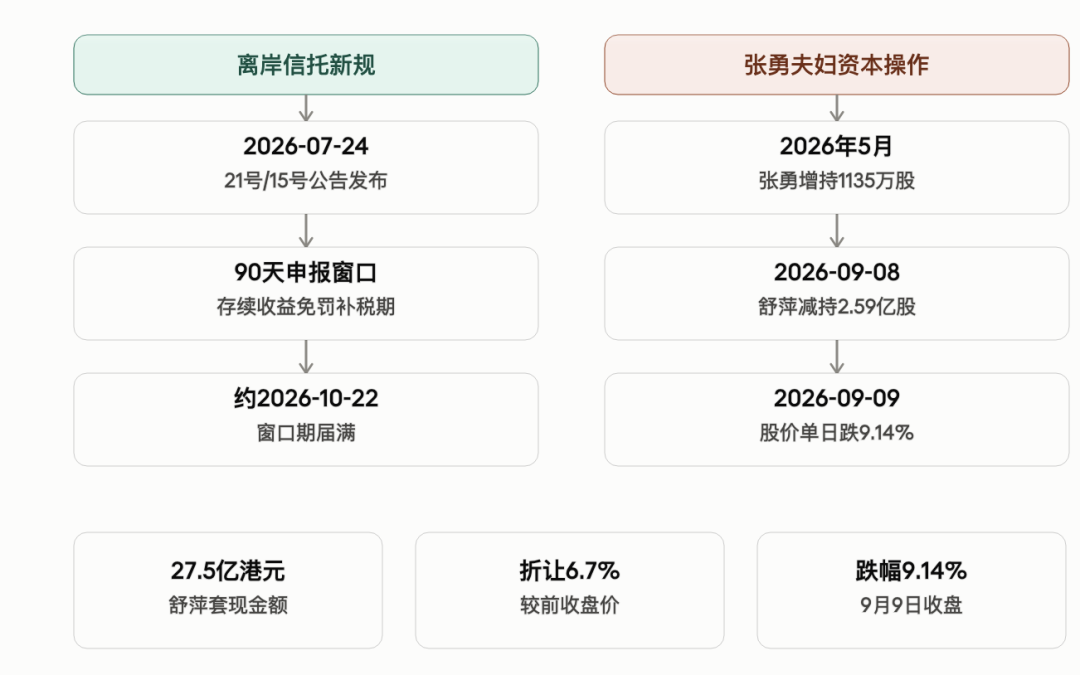
2026年9月8日,新加坡籍海底捞创始人张勇之妻舒萍通过其家族信托Rose Trust持股平台SP NP Ltd.,折价出售2.59亿股海底捞股份,套现27.5亿港元,次日股价重挫9.14%。这是7月24日离岸信托个税新规发布以来,首个引发市场广泛解读的、与该新规相关联的知名富豪减持案例。
一、富豪信托纳税新规回顾:三个环节、20%税率、90天窗口
据财政部、税务总局公告2026年第21号及配套第15号公告:
|
环节 |
征税安排 |
|---|---|
|
设立环节 |
个人将财产装入离岸信托,视为取得所得,需申报纳税 |
|
存续环节 |
信托存续期收益,不论是否实际分配,均按年计税;财产转让所得与利息股息所得分别计算、不得互抵 |
|
终止清算环节 |
全部信托财产清算收益,按"利息、股息、红利所得"计税 |
|
过渡期安排 |
公告实施前已存续的离岸信托,需在90天窗口期内(约至2026年10月22日)完成申报补缴,免加收滞纳金;逾期则加收滞纳金,涉嫌偷逃税的依法追缴并处罚款 |
|
追溯年限 |
设立环节税款可追溯至2023年1月1日,税务机关并可视应缴税额大小延长追缴年限 |
二、张勇夫妇:两个信托并行的样本
据海底捞历年年度报告"释义"章节披露(港交所披露易文件,2019年至2025年各期一致载明),张勇家族长期采用双信托架构:
|
信托 |
设立人 |
受托人 |
受益人 |
|---|---|---|---|
|
Apple Trust |
张勇 |
UBS Trustees (B.V.I.) Limited |
张勇、舒萍 |
|
Rose Trust |
舒萍 |
瑞银信托(英属维尔京群岛)有限公司 |
舒萍、张勇及家族 |
本次减持股份的SP NP Ltd.正挂靠在Rose Trust名下。张勇与舒萍均为新加坡籍(据2018年海底捞港股上市招股章程披露)。
时间线上的巧合:新规7月24日发布→90天窗口期指向10月22日前后→张勇夫妇于9月8日折价6.7%紧急出售27.5亿港元股份。据中国基金报援引摩根士丹利研报,市场将这一操作与新规窗口期相关联;海底捞方面对此暂无回应。这一关联目前仍停留在市场推测层面,未获公司或税务机关证实。
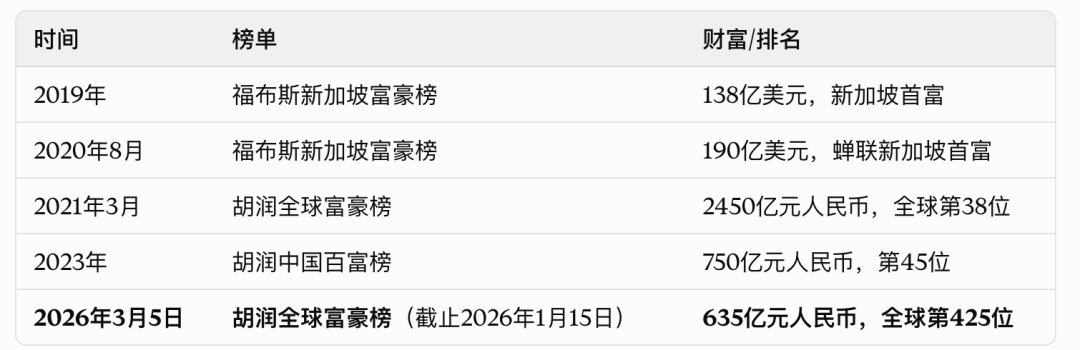
张勇夫妇的财富目前大概 635 亿人民币,全球第425位。
三、另一个被长期关注的样本:潘石屹夫妇
凌通社注意到,在离岸信托新规讨论中,SOHO中国创始人潘石屹、张欣夫妇是另一个被反复提及的对象。
据公开报道梳理:
-
潘石屹、张欣夫妇通过家族信托持有SOHO中国控股权,2022年6月黑石收购要约文件显示,若要约完成,"潘石屹和张欣的家族信托"持股将降至9%;据此前公开报道,截至2022年6月底,二人合计持有SOHO中国63.39%股权
-
张欣据多家媒体报道已持有美国国籍;潘石屹本人在2022年公开回应"跑路"传闻时表示"我不会离开,我还是中国籍"。
-
2011年起,二人通过家族信托在美国大举投资,包括纽约曼哈顿广场港务局长途巴士站办公楼(7亿美元)、曼哈顿公园大道广场49%股权(6亿美元)、通用汽车大厦40%股权(14亿美元,联合巴西Safra家族)等;国内则自2014年起累计出售资产回笼资金近300亿元
-
2022年胡润全球富豪榜显示,潘石屹、张欣夫妇以210亿元财富位列全球第1083位
需要说明的是,网络上流传的"离岸信托新规将影响的富豪名单"(包括马云、刘强东、黄峥、王兴、雷军、吴亚军、张勇夫妇、潘石屹夫妇等)多来自自媒体归纳整理,并非官方或权威机构披露,凌通社未查获税务机关就具体个人是否涉及补税的官方信息,相关点名均为市场层面的公开信息组合推测,不代表已被证实存在应税情形。
四、市场观察新规执行效果的第一个"活样本"
离岸信托个税新规出台后,张勇夫妇的这次折价减持,客观上成为市场观察新规执行效果的第一个"活样本"——无论其真实动因如何,减持时点与90天窗口期的重合已引发广泛关注。而潘石屹夫妇这样长期被外界视为"资产转移代表案例"的富豪,其家族信托是否、以及如何应对新规,尚无公开信息可循。离岸信托的申报补税情况通常不会主动对外披露,除非涉及上市公司公告或监管调查,公众目前只能通过股价异动、股权变动等间接信号进行观察,具体税务合规情况有待监管机构或当事方进一步说明。
本文全部信息来源于上市公司公告及历年年度报告、港交所披露易记录、财政部/税务总局官方文件、公开媒体报道(界面新闻、每日经济新闻等)及机构研报,仅为市场观察,不构成投资建议,不对相关个人或企业是否存在逃避税行为作出认定。
精彩评论