2026年9月3日,一笔跨国授权交易打破了全球生物医药领域的平静:葛兰素史克与和黄医药达成一项高达12.95亿美元的全球独家许可协议(大中华区除外),获得后者核心资产HMPL-A830的开发与商业化权益。
在这笔交易中,和黄医药将直接斩获1.1亿美元首付款,并有望获得后续高达11.85亿美元的临床与商业化里程碑付款。
如果仅仅从财务数字来看,这已是一笔令人瞩目的BD重磅交易;但真正让整个产业界震动的是标的物本身——HMPL-A830甚至尚未启动人体临床试验(IND阶段)。
一边是拥有三百年历史的英伦老牌跨国药企,一边是中国创新药领军者。这场联姻标志着一个全新药物类别——ATTC(Antibody-Targeted Therapy Conjugate,抗体靶向偶联药物),首次获得了全球顶级跨国药企的背书与重金押注。
当行业绝大多数玩家仍在传统ADC(抗体偶联药物)的红海中惨烈厮杀时,中国药企已在ADC的肩膀上,孕育出了颠覆性的下一代技术树。
ATTC诞生的逻辑:用“精准阀门”替代“核弹威胁”
要理解ATTC的划时代意义,必须先审视传统ADC背后的逻辑困局。
从Kadcyla到Enhertu,传统ADC凭借“抗体制导+细胞毒素”的精准打击逻辑,成功改写了HER2阳性乳腺癌、尿路上皮癌等多个瘤种的诊疗格局。然而,“杀伤力”与“毒性”的根本矛盾一直悬在ADC头顶。MMAE、DM1、DXd等高强度化疗载荷在消灭肿瘤的同时,也带来了骨髓抑制、神经毒性以及间质性肺病(ILD)等致命风险。
传统ADC本质上是一颗“精确制导的核弹”——虽然命中了目标,但爆炸余波依然会对周围正常组织造成无差别伤害。由于极窄的治疗窗口,绝大多数ADC不得不退守于二线、三线乃至末线治疗。
和黄医药的科学家们选择从源头上重新思考这一问题:如果将精准递送的“高毒性细胞毒素”,替换为“低毒性小分子靶向药”,会发生什么?
这就是ATTC的诞生逻辑。它继承了ADC经典的“抗体-连接子-载荷”三元结构,却进行了一场载荷哲学的革命——将“细胞毒性杀伤”替换为“信号通路精准阻断”。
-
传统ADC是“带毒的箭”:追求一击必杀,本质是“以毒攻毒”;
-
ATTC则是“带药的矢”:追求持续压制,本质是“精准调控”。
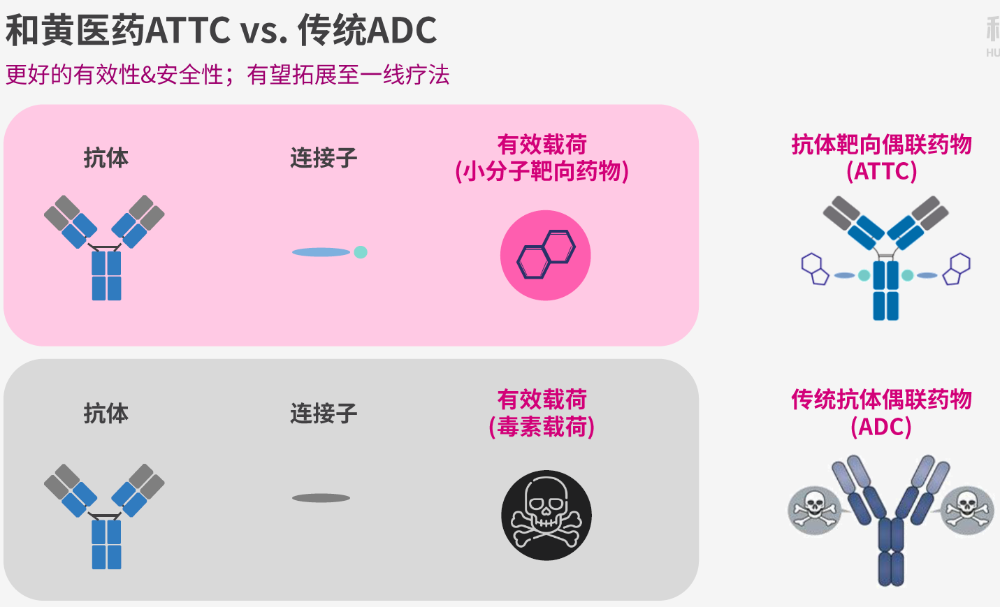
诸如PI3K/PIKK抑制剂、KRAS抑制剂等小分子靶向药,原本因全身口服给药时毒性过大(如高血糖、严重腹泻)而难以提升剂量,一旦搭乘抗体的“定向班车”,就能以极高浓度直达肿瘤内部释放,而在正常组织中悄然潜行。ATTC用精准换取了极宽的治疗窗口,使其天然具备了与化疗、免疫治疗早期联合进军“肿瘤一线治疗”的野心。
三弹齐发:和黄医药ATTC平台的技术梯队
和黄医药围绕这一平台,打造了梯次分明、互为补充的三款候选资产:
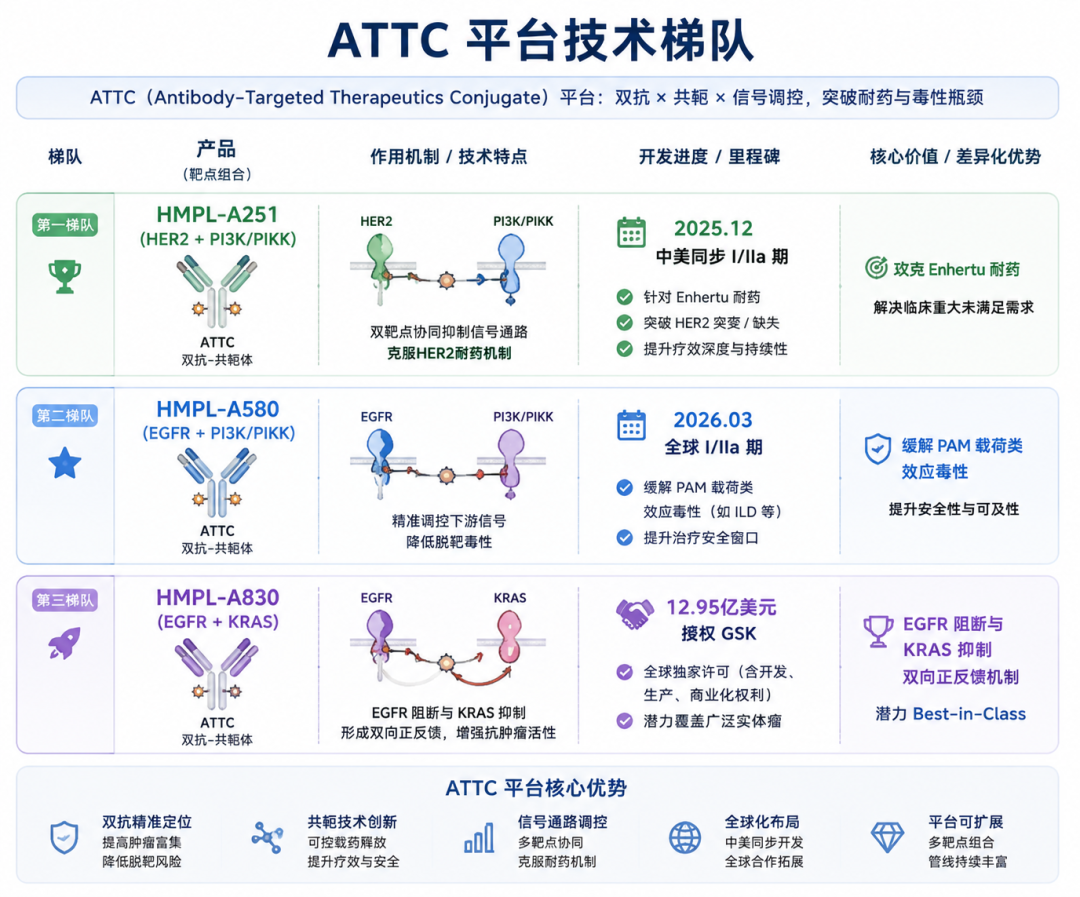
(1) HMPL-A251:打破HER2耐药壁垒
搭载PI3K/PIKK抑制剂与抗HER2抗体,已于2025年12月中美同步启动I/IIa期临床。在Enhertu已确立HER2领域统治地位的当下,HMPL-A251在临床前模型中展现出对Enhertu耐药细胞系的强大活性,为HER2阳性肿瘤的后线挽救治疗开启了新可能。
(2) HMPL-A580:重塑EGFR与代谢安全性
搭载PI3K/PIKK抑制剂与抗EGFR抗体,于2026年3月开启全球临床。通过靶向递送,缓解了PI3K抑制剂常见的升糖毒性,为肺癌、结直肠癌中奥希替尼等TKI耐药患者提供了全新的协同阻断机制。
(3) HMPL-A830(交易主角):EGFR与KRAS的极致协同
作为本次GSK重金买下的资产,HMPL-A830将抗EGFR抗体与KRAS小分子抑制剂巧妙结合。KRAS突变(如结直肠癌、胰腺癌)长期存在“靶向药单药易耐药”的难题,主因在于KRAS被抑制后,EGFR会代偿性上调重新激活下游通路。
HMPL-A830的设计极具巧妙性:
-
抗EGFR抗体 作为导航载体,结合肿瘤后在溶酶体内释放 KRAS抑制剂;
-
在内部阻断KRAS的同时,外部抗体同步阻断EGFR信号,抑止了代偿性激活;
-
EGFR信号的切断减少了KRAS的GTP加载,反过来增强了KRAS抑制剂的结合效率。
这种“双向协同、互为支撑”的闭环机制,一举克服传统联合用药全身毒性叠加的致命缺点。
从“卖青苗”到“定义范式”:中国创新药价值锚点的换轨
回顾中国生物医药的国际化历程,这笔交易堪称中国创新药出海史上的里程碑时刻:
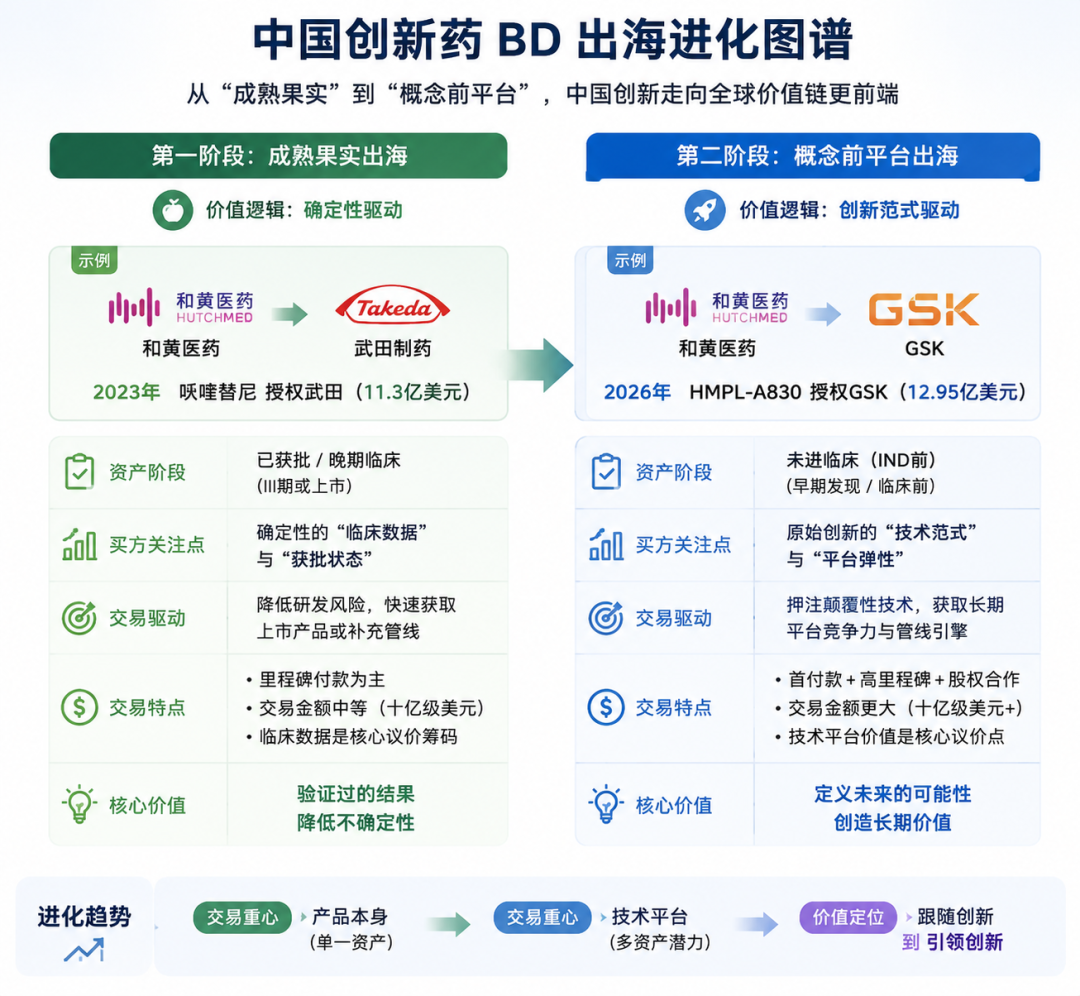
2023年,和黄医药将已商业化的呋喹替尼授权给武田制药(总额11.3亿美元,首付款4亿美元),是“成熟产品出海”的典型代表;而在2026年,在HMPL-A830尚未开展临床I期的情况下,仅凭临床前概念验证,总交易额便一举超越了呋喹替尼。
这标志着全球资本对中国创新药的评估逻辑发生了根本性换轨:从“看临床数据”转向“看平台潜力”,从“买确定性产品”转向“买原创技术范式”。
这并非孤立事件。2026年上半年,中国创新药BD出海总金额近1000亿美元,MNC对华BD的首付款已占其全球首付款总额的“半壁江山”。从石药集团、恒瑞医药到信达生物,头部交易频出,共同宣告了中国医药产业在全球产业链中角色维度的升级——我们不再只是高效的跟随者(Fast-follow),更是新规则的制定者(First-in-class)。
商业生态与财务远景:双轨战略下的“无限游戏”
对于和黄医药而言,这笔交易在财务与战略层面均提供了极高的安全垫与想象空间:
现金流跑道再延长:截至2025年底,公司已有约14亿美元现金及短期投资,1.1亿美元的首付款入账将进一步充实账面资金,为其自主推进HMPL-A251与HMPL-A580的全球多中心临床提供充沛动能。
“海外授权+国内自营”双轨制:借助GSK全球强大的临床开发与商业化网络加速海外变现,同时保留大中华区权益自主开发,确保了长期价值不被稀释。
精心设计的锁链条款:交易细节显示,GSK对和黄后续早期ATTC资产享有优先谈判权。这不仅是跨国巨头对该平台技术链条的深度绑定,更为和黄后续管线锁定了高效的海外出海通道。
更重要的是,ATTC平台的通用性决定了它是一片可持续生长的“生态森林”。连接子与抗体可更换为HER2、EGFR、CLDN18.2,载荷可延伸至RAS全家族、PROTAC或其他信号通路抑制剂。它的组合空间是呈指数级扩展的。
结语
ATTC不是ADC的终结者,而是ADC理念的破局与升维。它继承了ADC精准递送的智慧,摒弃了“以毒攻毒”的粗暴,在ADC的巨木之上长出了更优雅、更持久的枝芽。
GSK与和黄医药的这笔12.95亿美元协议,不仅是一家跨国巨头对一个中国候选药物的认可,更是全球生物医药产业对“中国定义新型药物范式”的第一次集体起立致敬。随着临床数据的陆续揭晓,属于ATTC的时代才刚刚拉开序幕。
精彩评论