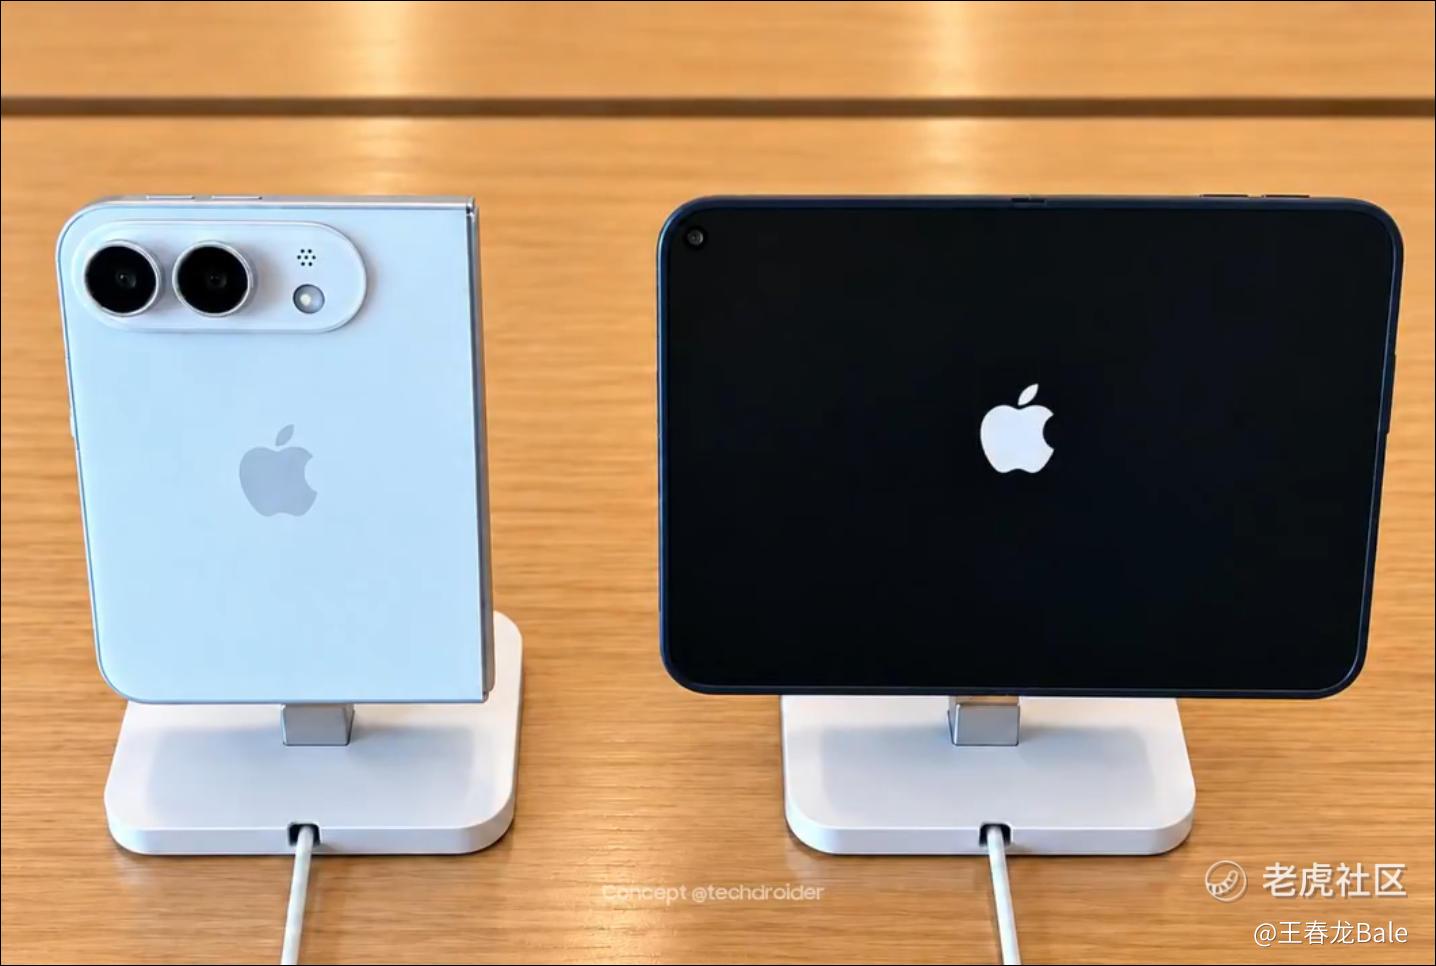
今晚,苹果首款折叠手机——iPhone Duo即将亮相。这背后更加值得关注的,可能是全球折叠屏手机即将迎来大洗牌。
如果Counterpoint最新预测最终兑现,苹果首款折叠屏 iPhone 的意义,可能远比“苹果终于做折叠屏”更大——它很可能成为整个行业从小众走向规模化的关键拐点。
Counterpoint预计,到2026年底全球折叠屏手机累计出货量将突破1亿台。但折叠屏目前在全球智能手机中的渗透率仍只有约2%,说明市场远没有成熟。
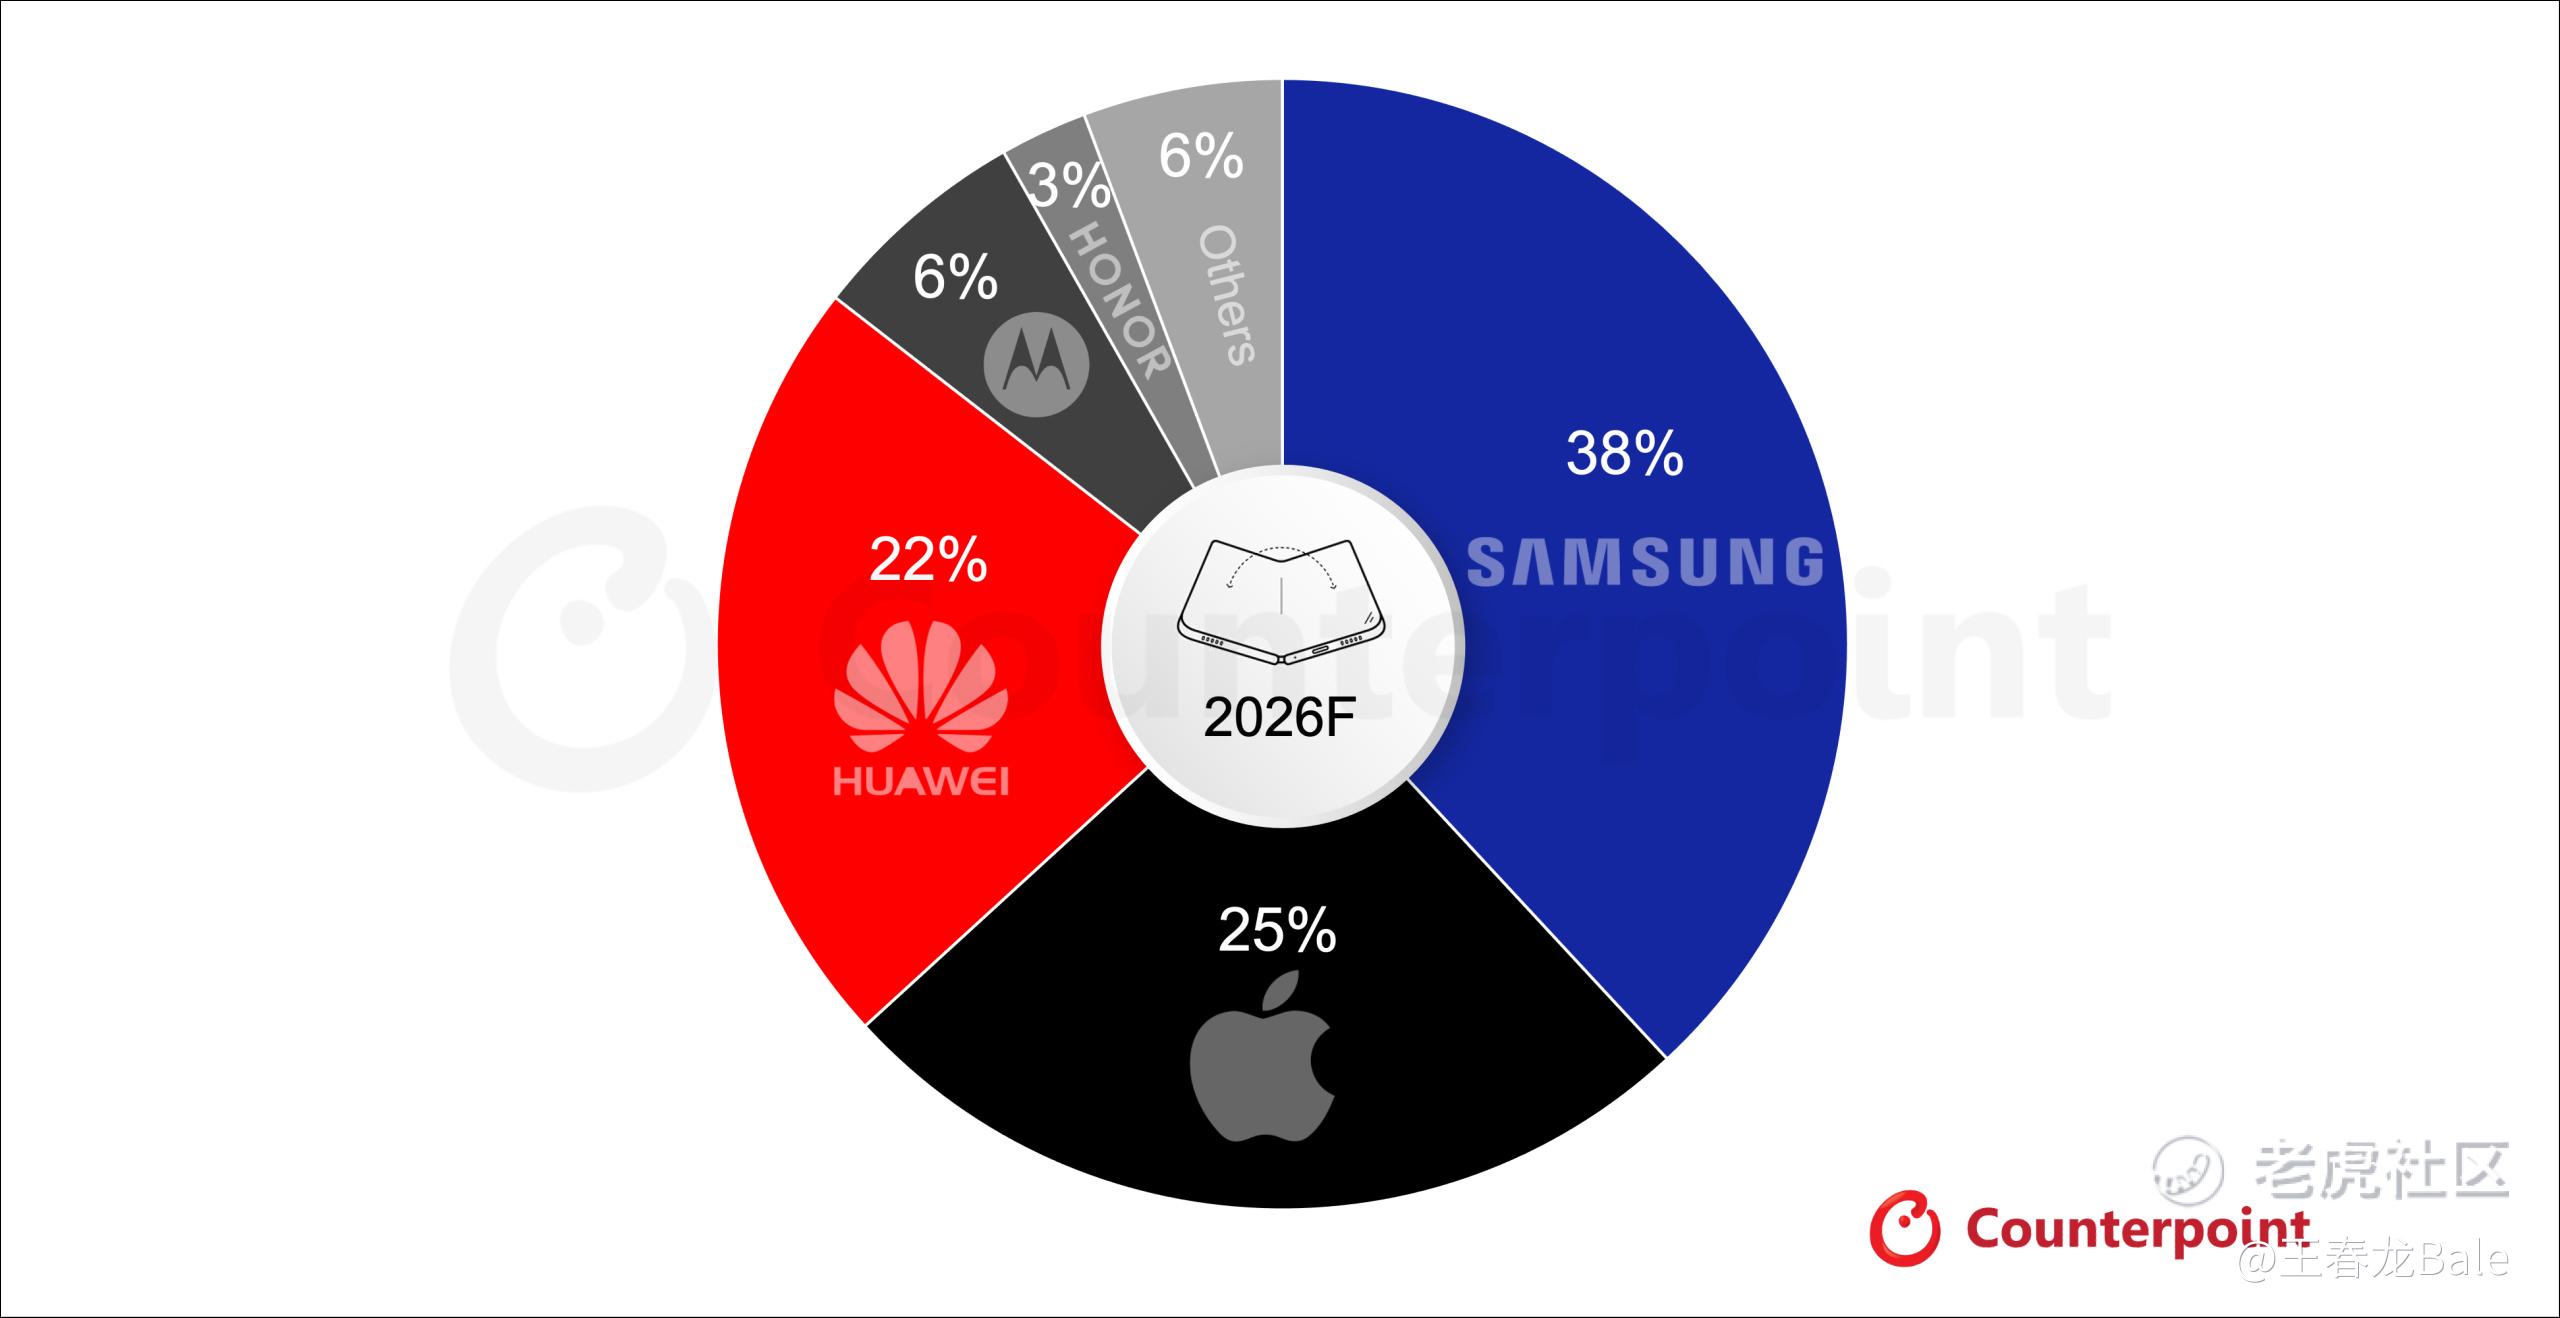
更值得关注的是2026年的竞争格局预测:
三星38%、苹果25%、**22%,三家合计达到85%。
苹果首年折叠屏出货量最高预计达到600万台。按照600万台对应25%份额粗略推算,2026年全球折叠屏年出货规模约在2400万台左右。而Counterpoint预计,2027年全球折叠屏出货量还将同比增长37%。如果沿用这一量级测算,2027年市场可能进一步向3000万台以上迈进。
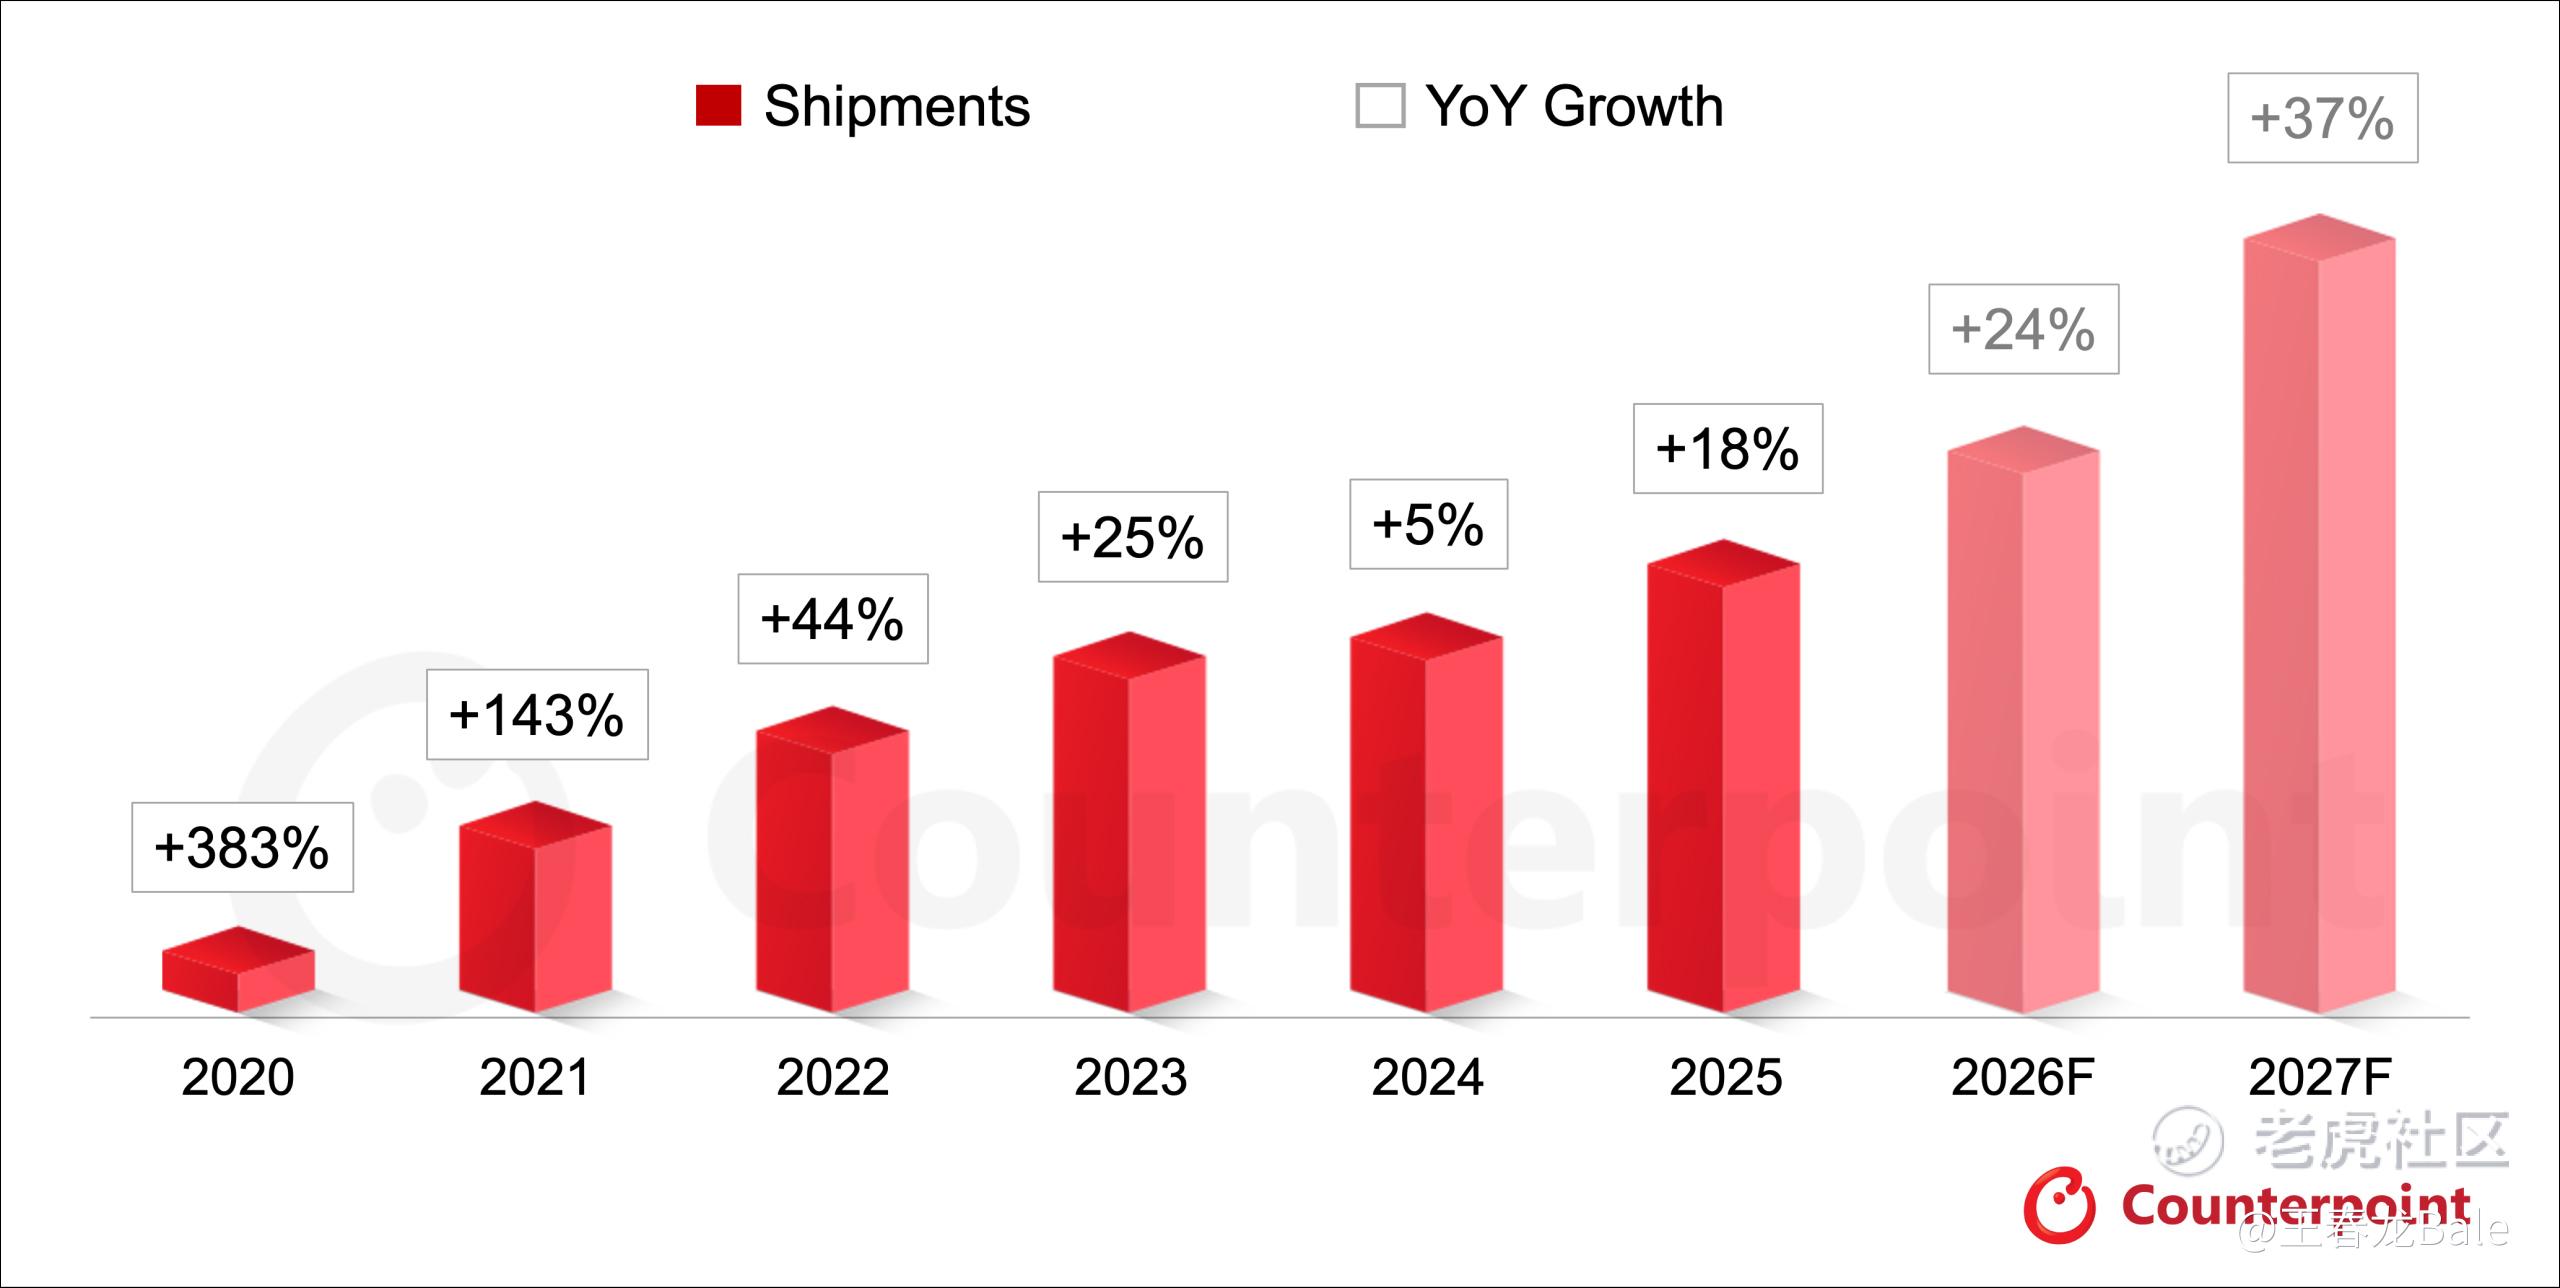
这意味着,折叠屏正在从“高端尝鲜产品”进入第二阶段。
苹果最大的影响:把市场做大
苹果最大的竞争力并不一定是首代产品参数,而是它拥有数亿高端iPhone用户,以及完整的iOS、Mac、iPad生态。
如果折叠屏能够真正打通大屏多任务、内容消费、办公、跨设备协同甚至Apple Pencil,折叠屏的卖点就会从“能折”变成“手机+小平板二合一”。
Counterpoint甚至认为,苹果首代产品最大的限制可能不是需求,而是供应能力。
这句话很重要——意味着如果产能放开,苹果份额还有继续提升的可能。
三星、**、小米、vivo、OPPO都会被重新洗牌
三星短期仍然是全球第一,但38%的份额意味着其过去的绝对优势正在被削弱。苹果进入欧美高端折叠市场后,三星将面对最直接的用户争夺。
**预计仍有22%的全球份额,在中国高端折叠屏市场依然拥有很强竞争力。但苹果进入后,1.5万—2万元价格带的高端用户争夺会明显升级。
对小米、vivo、OPPO而言则是“压力+机会”并存。
压力在于,苹果会迅速占据高端用户心智;机会则在于苹果会帮助整个行业完成消费者教育。国产厂商可以利用更低价格、更强影像、更快充电、更轻薄设计,去承接更大的大众折叠市场。
未来很可能形成一种新格局:
苹果负责把折叠屏做成高端标杆,**守住中国高端,三星守全球基本盘,小米/vivo/OPPO负责把价格继续打下来。
A股真正值得看的,是“新增BOM”
折叠屏和直板机最大的区别,是增加了一批高价值零部件。
产业链可以重点关注几个方向:
柔性OLED:京东方A、TCL科技、维信诺 UTG/玻璃盖板:凯盛科技、蓝思科技 铰链/MIM/精密结构件:精研科技、东睦股份、统联精密、长盈精密 FPC/PCB:鹏鼎控股 电池及高能量密度方案:欣旺达、德赛电池 精密功能件:领益智造、安洁科技
不过需要强调:行业受益不等于已经进入苹果供应链。 首代iPhone折叠屏的具体供应商仍需要看苹果实际订单和上市公司公告。
真正确定性更高的逻辑,是苹果加入后会推动整个折叠屏行业增加资本开支,改善良率,并进一步降低OLED、UTG、铰链等关键部件的成本。
最值得关注的,不是600万台,而是2%的渗透率
目前折叠屏全球渗透率只有约2%。
这反而是整个故事最重要的数据。
因为一旦苹果入局后把渗透率从2%推向5%、8%甚至10%,行业就不再是两三千万台的市场,而可能向亿级年度需求靠近。
Counterpoint预计,全球折叠屏到2026年底才完成第一个累计1亿台,但按照当前增长速度,未来三年可能再完成第二个1亿台。
所以苹果折叠屏真正改变的,可能不是一款产品的销量。
而是让资本市场重新思考:
折叠屏究竟是一个长期只有2%渗透率的小众品类,还是下一轮智能手机换机周期的重要增量市场?
如果苹果首年就能拿下25%份额,我更倾向于后者。
苹果未必发明折叠屏,但很可能成为把折叠屏真正推向主流市场的那家公司。
以上数据依据用户提供的Counterpoint Research预测整理;涉及苹果产品、市场份额及A股产业链的部分为分析和情景推演,不构成投资建议。 $苹果(AAPL)$ $小米集团-W(01810)$ $蓝思科技(300433)$
精彩评论