近几个月以来,市场得到的信号是美联储不会再提供明确前瞻指引。美联储主席沃什借助杰克逊霍尔全球央行年会阐释美联储的政策思路,将后续市场定价交给市场自身来演绎。而本周,美联储理事克里斯・沃勒(Chris Waller)表态,即将公布的CPI报告,将是决定9月是否加息的核心依据。
比较特殊的是,本周PPI数据将于9月10日(周四)率先出炉,CPI则在9月11日(周五)发布,而CPI极少会安排在周五公布。市场预期核心CPI环比上涨0.2%,核心CPI同比从2.5%回落至2.4%;整体CPI环比预计由0.1%升至0.4%,同比达到3.4%。卡尔希交易平台与利率互换市场的预期与上述预测基本一致,从表面数据看,并不预示会出现爆表的通胀读数。自去年10月政府停摆导致大量数据缺失之后,核心CPI的数据质量一直受到干扰;11月的数据有望帮助我们看清真实的通胀水平。
但另一方面,上周ISM非制造业PMI的物价支付指数攀升至约72,创下2022年9月以来新高,该指标自2024年起便与CPI走势出现背离;物价支付指数往往领先于CPI同比数据。服务通胀是美联储五年来始终难以压制的顽疾,而商品价格近期又开始制造新的麻烦。本月柴油、汽油等能源价格走高,有可能推升CPI,并向外传导至PPI,最终也会反映至核心PCE物价指数当中。
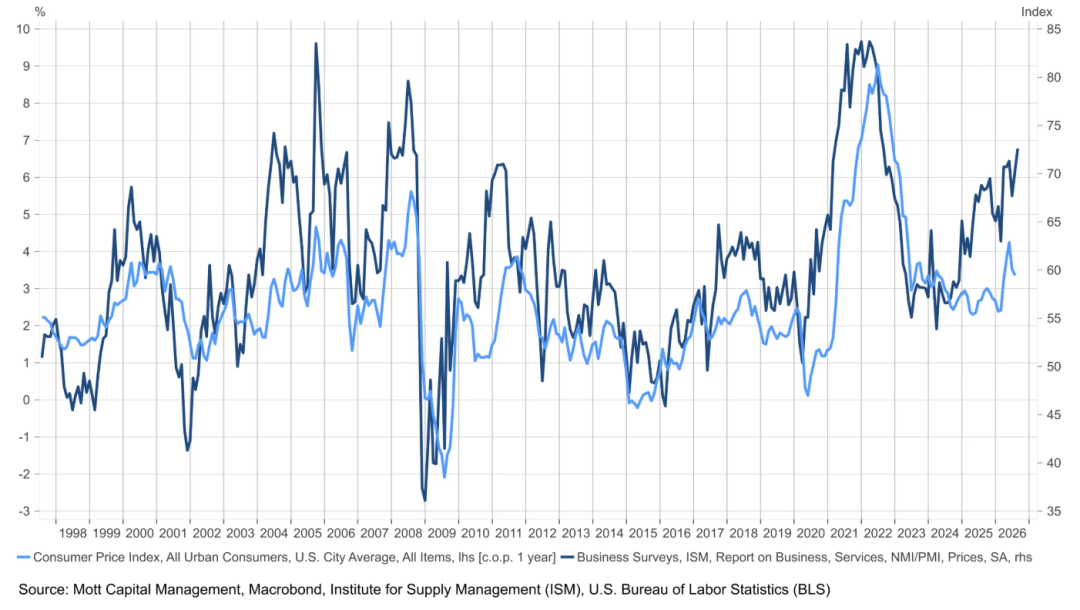
叠加能源价格上行,同时短端美债收益率走高,通胀数据存在超出预期的风险。这会将美联储推入两难处境:如果选择不加息,就等于把主动权交还给市场;市场将不得不面对美联储对高通胀无动于衷的局面。尤其在美联储理事刚刚进入静默期前就表态,若通胀数据爆表,他将倾向于支持加息。美联储需要非常充分的利好证据,才可以不开启加息;多数委员倾向认为利率大概率需要上行。叠加此前超预期强劲的就业报告,劳动力市场走弱已经不再是按兵不动的借口。
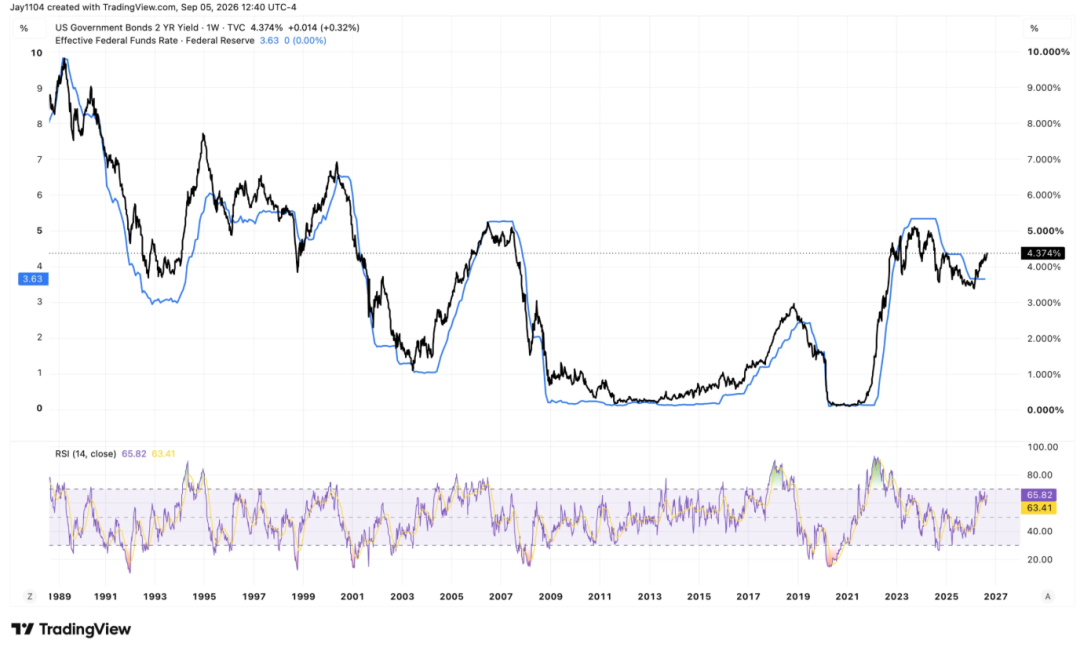
2年期美债收益率的表现也印证上述判断,该指标往往领先有效联邦基金利率。历史上,它曾在2004年3月、2016年10月、2021年9月拐头上行,随后美联储均在数月之内落地加息。如今2年期美债收益率已经上行约六个月,已经进入美联储应当启动加息的时间窗口;收益率上行持续越久,带给美联储的政策压力就越大。美国政府希望压低利率,但市场却在推动利率上行。倘若美联储拒绝顺应市场,10年期美债收益率将大幅冲高,市场会以此来倒逼美联储。
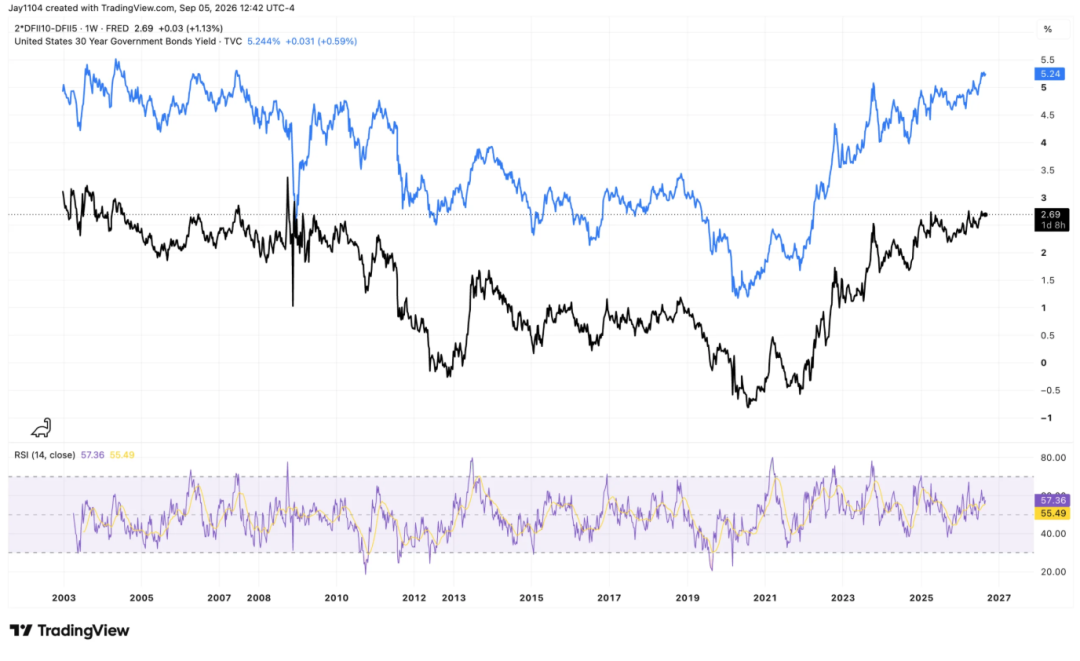
10年期美债收益率本周收于4.78%,创下2023年10月以来最高周收盘,距离5%关口越来越近。30年期美债收益率虽未刷新周收盘新高,但约5.25%的水平仍显著高于2023年10月收盘位。市场正在重新定价中性利率以及美国经济长期潜在增速。5‑年期5‑年期远期实际利率持续上行,走势几乎与30年期美债收益率完全趋同,多年以来二者走势高度重合。市场正在计入更高的中性利率以抑制通胀,这是当前的核心驱动因素;如果美联储迟迟不加息,这或将演化成重大风险。
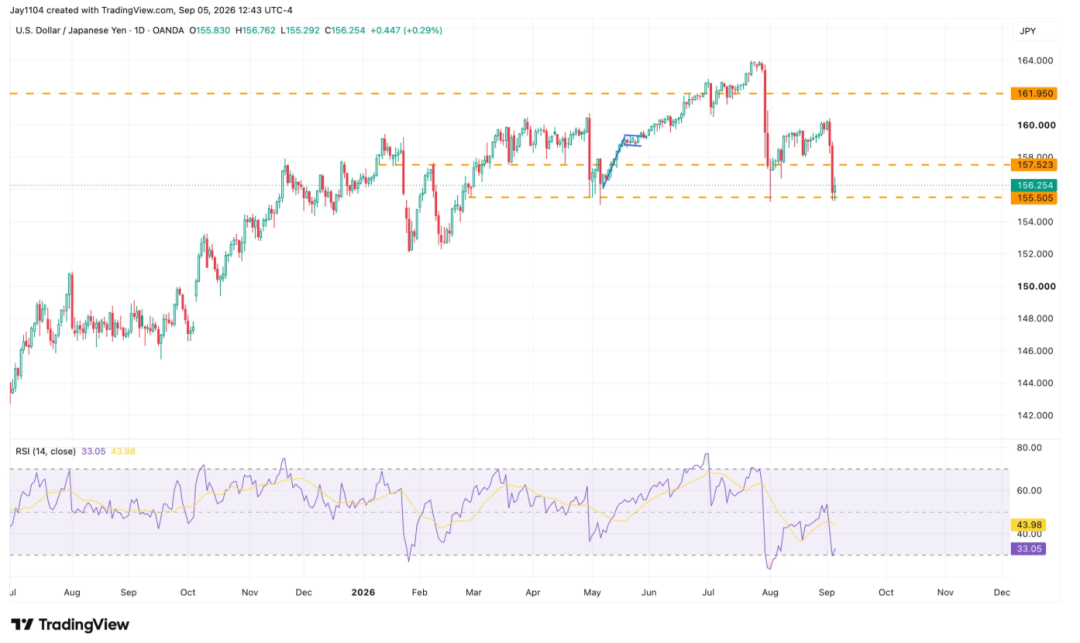
全球利率同步走高,但日本收益率本周回落,因市场押注日本央行会采取更大力度加息,美元兑日元随之走强,而美元指数表现相对偏弱。日元尚未突破155这一关键关口,一旦突破,行情会进一步发酵。
美元兑韩元同样持续走强,收于2024年10月以来最强水平。该货币对和半导体隐含波动率存在联动,这背后代表曾涌入美国AI交易的亚洲外资资金流向。韩国本土同样存在AI热潮,海力士、三星电子均是核心标的。韩元走弱(美元兑韩元走强),可能代表资金回流本土:布局在美国市场的资金,不少通过期权工具完成配置,如今开始撤出。半导体 ETF(SMH)的走势也呈现出相似信号。这意味着大量资金已经离场,且暂未看到回流迹象,这会给半导体板块带来压力,后续新的买盘需要来自市场其他板块,而软件板块本身已经处于回调状态。
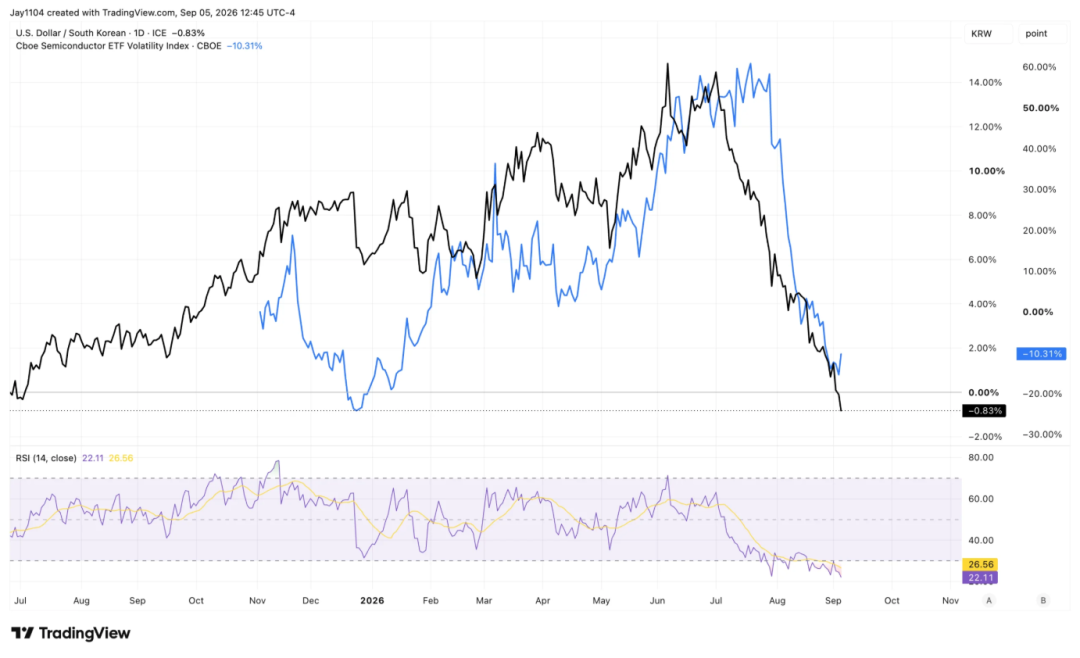
总而言之,本周核心看点就是CPI报告;一旦通胀数据爆表,美联储将陷入政策困局。结合ISM物价指数以及本月能源涨价因素,出现通胀超预期的概率并不低。
精彩评论