订单增长,通常是一件好事。
对已经跑通DTC独立站和第三方电商平台,并开始进入海外大型零售商及区域经销网络的品牌来说,订单增加往往伴随着更高的营运资本需求。
品牌向上游付款、采购备货和安排发货在前;零售渠道完成收货、对账并走完账期后才付款。到了旺季,采购和库存先涨,应收账款随后增加,现金回笼排在最后。
渠道数量较少时,企业还能用自有资金消化这种时间差。随着渠道铺开,Walmart、Best Buy、Target和欧洲各国经销商按照不同的交易条件运转,企业需要同时管理多套现金转换周期。
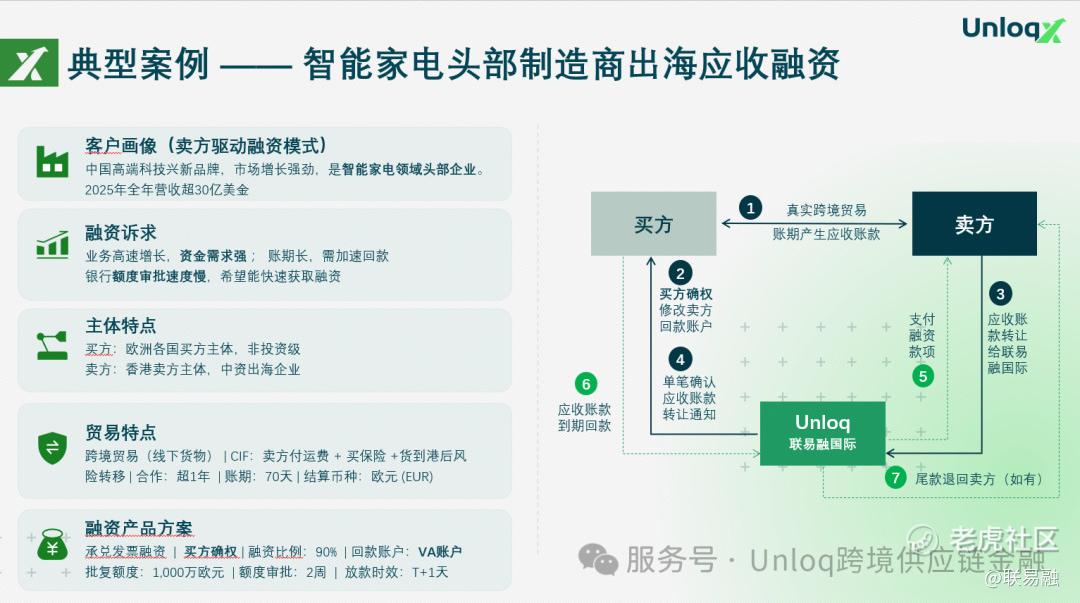
S客户是一家处于全球化扩张阶段的智能家电头部品牌。公司已经形成成熟的DTC独立站和第三方电商平台业务,北美市场进入了Walmart、Best Buy、Target等大型零售渠道,欧洲市场则通过多个国家的本地经销商拓展覆盖。
销售规模扩大后,营运资本需求也变得更加分散。每增加一个渠道,财务团队都要重新评估备货节奏、账期和回款路径。
同一个品牌,多套回款节奏
北美大型零售商的信用质量较高,订单也相对稳定,但各家渠道的确认、对账和付款周期并不相同。品牌需要提前完成采购和交付,回款时间则由零售商的流程决定。
欧洲市场更为分散。
当地中小经销商熟悉区域市场,可以帮助品牌进入更多零售终端,但其中不少企业难以获得足够的银行授信。财务数据透明度、KYC成本、抵押物要求和各国征信标准的差异,都会影响审批。
单个经销商的信用能力有限。品牌与经销商长期合作形成的交易记录、销售表现和回款历史,也很难自动转化为当地融资额度。品牌信用传导到渠道末端时,经常出现断点。
传统授信的调整速度同样很难跟上业务。
银行通常依据历史财报、抵押物和年度授信政策核定额度。旺季订单可能在几周内快速增加,采购和库存资金随之上升,授信调整却仍按原有审批周期推进。订单窗口不会等待额度审批。
以企业主体为中心核定一笔总额度,可以缓解部分压力,却难以覆盖各渠道之间的差异。Walmart、Best Buy和欧洲经销商的买方信用、资金需求和回款路径不同,所需要的融资结构也不同。
将授信颗粒度下沉到渠道
Unloq将评估范围下沉到渠道和交易层面,分析品牌与买方之间的历史交易、订单体量、履约情况、账期安排和应收回款路径,再为各渠道配置相应的融资结构与额度。
• 北美市场采用“一渠道一方案”。
针对Walmart美国和加拿大业务,Unloq分别核定额度,合计1200万美元;Best Buy渠道另行配置500万美元。两类业务均采用发货后融资。品牌在发货并完成交易验证后即可快速获得资金,买方需要额外配合的工作也相对较少。
额度可以随交易量调整。S客户旺季订单增加时,增额审批和落地最快可在三个工作日内完成。
• 欧洲市场采用经销商发票确权融资。
经销商完成发票确认后,Unloq结合经销商信用、可验证的交易记录以及品牌方形成的交易信用提供资金支持。目前,分布在欧洲多个国家的非投资级经销商已获得合计1000万欧元额度,新的经销商仍在陆续准入。
各渠道的买方信用、交易体量、历史履约和供应商增信,共同决定其可获得的融资额度。品牌整体财务表现仍是评估基础,渠道交易数据则进一步提高了授信的颗粒度。
额度随业务调整,资金按需使用
出海企业的资金需求通常具有明显的季节性。
旺季需要加快采购和补货,淡季没有必要长期占用大额资金。如果企业为了旺季提前借入全年所需资金,部分资金可能在淡季闲置,利息却会持续发生。
S客户采用按需提款模式。在获批额度内,企业可以根据各渠道的采购、发货和回款进度决定提款金额,并在回款后归还。
各渠道批复额度总计超过2500万美元。淡季阶段,S客户实际提款为300万美元,利息仅按照实际提款计算,未使用额度不产生利息。
这种安排给财务团队留下了调整空间。旺季可以快速增加资金使用,淡季则降低借款余额,无需为了保留融资能力承担全年的利息成本。
资金可用于下一轮采购备货、渠道补货、订单履约和日常营运。方案基于真实交易和买方信用设计,无需实控人担保或固定资产抵押,也不占用S客户原有银行授信空间。
从企业授信走向渠道级资本管理
评价这类方案,需要同时看资金容量和使用效率。
总体批复额度反映企业在旺季可以动用多少外部资金,实际提款则决定企业为此承担多少成本。超过2500万美元的额度为S客户保留了旺季扩张空间,淡季300万美元的实际提款则控制了闲置资金成本。
对于多渠道出海品牌,财务团队还需要进一步了解各渠道的资本占用。一个渠道需要多少备货资金,回款周期有多长,扣除资金成本后的实际贡献是多少,这些差异很难从企业层面的合并报表中直接识别,需要结合订单、履约和回款数据进行分析。
零售商原有的对账节奏和账期并未改变。发货后融资的作用,是把已经形成并经过验证的应收账款提前转化为可用资金,缓解账期对自有资金的占用。回款归还融资后,同一笔额度可以继续支持下一轮订单,提高资金在不同渠道之间的周转效率。
这种循环不会改变商品本身的销售速度,却能减少企业为等待回款长期占用的资金。对处于扩张阶段的品牌而言,这意味着有限的自有资本可以支持更多采购和交付,长期银行额度和股东资金也不必持续填补短期周转缺口。
交易数据正在影响渠道融资能力
渠道融资有明确的前提。
交易需要真实、连续并且可以验证。买方和经销商身份应当清晰,订单、发票和应收账款能够核验,历史履约记录及回款路径也要具备连续性。
对出海品牌来说,交易数据质量正在直接影响融资能力。订单、物流、对账和回款信息越完整,资金提供方越能准确识别渠道风险,并给出与实际业务节奏更接近的额度。
多零售渠道经营要求企业把营运资本管理下沉到渠道层面。大型零售商与区域经销商的交易周期、信用条件和回款路径不同,额度与提款安排也应随渠道表现调整。
当海外渠道扩张进入规模化阶段,资本配置效率会直接影响新增订单的承接能力,也决定收入增长最终能否转化为经营现金流。
精彩评论