前两天有写小米的中报前瞻,有粉丝宝宝想看小米完整的分析,于是这两天也是继续干起老本行,光是盯屏幕都要把眼睛看瞎了都。
说句真心话,其实小新几乎没用过小米的产品,唯一一次接触是初中那会买了个红米手机给自己。所以你要我谈产品,我是没有资格的,体验的太少。然后前段时间一直想换电车,去线下看了小米汽车,也看了新车(都可以在车里打麻将了hhh)看着是挺不错。我对那种有操控,能跑山的车一直都有好感(因为我的座驾是丰田的 gts 86,就是那个秋名山车神开的兄弟车,开好几年了也想试试智能车所以想加购电车,腾势我也看了,但是内饰实在不喜欢所以没考虑,只是个人偏好大家勿喷),好像有点扯远了,闲话就不说了开始正题:
01 小米的价值不是只靠卖手机
2025年,小米总收入4,573亿元。其中,手机×AIoT收入3,512亿元,仍是绝对基本盘;智能电动汽车及AI等创新业务收入1,061亿元,也成长为了不是可以忽略的小配角。但是公司最特别的地方,在于它同时经营着硬件规模、设备连接和互联网服务三层生意(最出名的就是小米生态嘛,全屋智能家居,小米互联,还兼容苹果)。
手机负责拉客,真正能让人留下的是小米的生态。2025年,小米手机收入1,864亿元,毛利率10.9%;IoT与生活消费产品收入1,232亿元,毛利率23.1%;互联网服务收入374亿元,毛利率76.5%。后两项体量不如手机,却决定了小米不是一门纯粹拼出货量和供应链的生意。
这是最坚实的底盘价值,就像用习惯了苹果生态的人很难放弃ios系统,只要有了小米手机,就容易让人继续购入小米电脑,小米平板,甚至是小米智能家居。2025年底,小米全球月活达到7.541亿,AIoT平台连接设备10.792亿台;拥有五件及以上连接设备的用户有2,270万。设备越多,切换成本和服务入口就越多,IoT与广告、互联网服务之间才有持续循环。
生态能提高用户黏性,却不能自动抵消手机行业的周期和成本压力。现在知道了小米的底气在哪里,接着我们就要来看小米当前的上下限在哪里。
02 下限不是销量,而是核心业务的利润韧性
小米的下限并不等于手机销量。手机本来就是强周期、强竞争的行业,低端市场还要面对存储涨价和价格战。真正的下限,是手机业务即使承压,IoT的结构利润和互联网的高毛利收入能不能继续托住集团。
这也是为什么,单看手机出货没有那么有用。2025年,手机毛利率只有10.9%,但IoT毛利率23.1%、互联网服务毛利率76.5%。2025 年小米全球用户的互联网服务 ARPU 约 49.6 元 / 年,折合每月 4.1 元,而 2018 年这个数字是 65.9 元。七年时间,月活从 2.4 亿涨到 7.54 亿,单用户价值反而降了四分之一。国内用户 ARPU 约 100 元 / 年,还算健康,但海外用户的变现效率仍然很低。这意味着互联网服务的 "利润缓冲" 不是无限的 —— 如果 ARPU 继续下滑,光靠用户规模增长未必能托住毛利。
如果手机端为了守份额长期牺牲利润,或者IoT增长失速,互联网服务再稳也很难独自撑起集团的估值;反过来,只要IoT和互联网仍能扩张,小米的利润底盘就不会完全跟着手机周期下滑。
因此,小米的风险线不是“某一款手机卖得不好”,而是核心硬件持续低毛利、IoT增长停滞、互联网服务失去用户增长和广告效率这三件事同时发生。到那时,小米才会真正被市场按低利润硬件公司定价。
03 上限在哪里:汽车要从爆款,走到规模经济
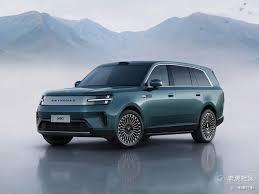
汽车是小米最重要的上行期权(雷军这么亲力亲为的在汽车上,甚至亲自下场24小时直播新车高速实测就能看出来这款才是小米未来蓝图的一大强力支撑)。
2025年,小米交付41.1万辆新车,汽车收入1,033亿元;智能电动汽车及AI等创新业务的毛利率24.3%(汽车占比超97%,所以我就近似用这个数据当作整车毛利了),全年经营收益转正至9亿元。我还翻了绝大部分国产新能源汽车25年报(**比较复杂,我只能找到赛力斯的数据),小米24.3%的毛利仅在赛力斯下面,比绝大部分老牌车企都要高(理想,小鹏,蔚来等等)。所以这对于一家刚把汽车做成规模的新玩家来说,这个成绩其实很不错了。
小米2026年提出冲刺55万辆交付目标。若这个目标能在不明显牺牲单车经济性的前提下完成,汽车会从估值故事变成集团新的利润来源;如果交付增加主要靠补贴、降价或费用投入堆出来,汽车仍然只是高增长、低确定性的业务。小米未来两三年的估值上限,很大程度就卡在这里了。
04 AI不是第四条业务,而是把三条业务做厚的工具
说到这可能很多人都会大吃一惊,因为如果不是研究小米,我都不知道小米居然还有自研大模型——MiMo。鉴于我自己没用过,所以也没法跟大家分享使用感。
现在的市场,但凡一家公司跟AI沾边,可以说一人得道鸡犬升天的即视感,明明知道是坨粑粑也会有资金来捧。但是,如果因为小米有AI模型,就单独给AI估值在这里是不太合适的,在我看来,在当下的市场,MiMo是完全没有竞争能力的,但是如果小米是让AI变成手机、家电和汽车之间的效率变量,那么就会完全不一样。它不太可能先靠大模型调用赚到大钱,当前国产大模型有deepseek和kimi,其他所有的国产模型短期内都很难超越;更现实的路径,是让高端机更有差异、让智能家居协同更顺、让汽车智能体验更能拉开产品差距,再把更多用户留在小米生态里。
这条路的优势是入口足够多,难点是很难立刻量化。小米2025年研发开支331亿元,同比增长37.8%,并计划未来五年累计投入超过2,000亿元。投入不代表就有护城河,要看AI有没有提高设备的复购、活跃和服务效率。模型在榜单上的排名可以带来关注,但只有落到米家、小爱、HyperOS和汽车体验里,才能慢慢变成利润和估值。
05 当前股价到底在交易什么
按25.60港元计算,小米当前的市盈率约16.6倍。这个静态数字没有看起来那么简单:它包含了过去的利润,也把汽车投入、零部件价格和未来研发开支揉在了一起。用一个市盈率给小米下“便宜”或“贵”的结论,意义不大。
如果用分部估值看:手机给 10 倍 PE、IoT 给 1.2 倍 PS、互联网服务给 20 倍 PE、汽车给 1.5 倍 PS,再加 1700 亿净现金,合理估值约 1.26 万亿人民币,对应每股 50 港元以上。当然这是比较乐观的预期,现在 的价格,相当于市场把汽车和 AI 业务几乎按零估值在算,只承认手机 + IoT + 互联网的底盘价值。
因此,我的理解是,当前市场并没有把2025年的高增长当成可以直接外推的常态。它承认小米有用户、有生态、有汽车产品力,但对手机利润修复、汽车持续盈利和AI变现仍然给了折价。这个折价有合理性,也意味着一旦核心业务利润和汽车规模经济同时被验证,股价的修复不一定只来自销量。
反过来,若手机端的成本压力拖成长期问题,汽车迟迟不能稳定造血,AI投入又看不到用户或效率回报,估值就会继续向硬件公司靠拢。对小米而言,上限从来不是概念够不够多,而是每一层业务能否把上一层的用户和投入,转成更高质量的收入。
06 最新补充:中报前,手机端多了一个更严肃的变量
二季度全球手机市场同比下滑6.7%,小米出货3,120万部,同比下降26.3%,跌幅高于行业整体。某机构认为,小米正在压缩低端机、通过部分产品调价消化成本;这可能改善结构,也可能带来份额压力。它不会改变小米长期的上限和下限,却会影响市场当下愿意给多少耐心。
所以8月18日的中报,只是一次阶段性验货:手机业务能不能守住利润,决定下限有没有变薄;汽车业务能不能继续把规模做成收益,决定上限是不是离得更近。
07 小新结语
小米真正的价值在于上述三业务能否形成闭环:手机和IoT持续带用户,互联网服务提供利润缓冲,汽车打开收入与品牌上限,AI负责把连接效率再往上推。
现在的股价,市场给小米的不完全是否定票,而是一张等待兑现的考卷。
$小米集团-W(01810)$ $小米集团ADR(XIACY)$
以上仅作案例分析,不构成投资建议,股市有风险,抄作业需谨慎。
资料来源:小米集团2025年全年业绩公告、2026年第一季度业绩公告、公开市场股价快照、IDC全球智能手机市场数据及某机构2026年8月研究资料。
精彩评论