品控标准永远由商品战略决定。当战略方向锚定冲规模、去库存、提周转,品控就必然会一步步让步,从统一标准走向双轨制,从主动管控走向被动救火。
作者:李小虎
@新商品 原创出品
针对近期山姆首席商品官张青的离职,在【新商品】看来这并不是一次普通的人事更迭,而是山姆坚守近十年的“英雄单品”商品方法论正式破产的标志性节点。
目前舆论多将食安风波归咎于末端管理的疏漏,却忽略了一条完整的传导链条。那就是当商品战略从“精简SKU、深度定制”转向“通货铺量、GMV优先”,当采购考核从“打造差异化”异化为“消化库存、提升周转”,品控体系的失守就早已注定。
门店维持高端人设、云仓消化临期尾货的“双轨制”,本质是千亿规模压力下,山姆为商品战略滑坡付出的必然代价。
这不是某一个环节的局部问题,而是从选品逻辑到履约网络的系统性溃败。
01从“做减法”到“做加法”,英雄单品方法论的崩塌路径
山姆商品力的滑坡,始于规模压力下采购逻辑的根本转向。用差异化商品支撑会员费价值的长期主义,最终让位于用大众通货填充GMV体量的短期考核,这是一切品控问题的源头。
张青时代的山姆,核心竞争力建立在“少即是多”的商品逻辑之上。
相较于传统商超2万-3万个SKU的宽度,山姆长期将SKU控制在4000个左右,仅为前者的五分之一。更少的选品意味着每一款商品都能做深度供应链定制与全链路品控,采购团队可以集中资源打磨高复购的“英雄单品”,通过MM自有品牌、工厂定制化大单品建立独家差异化。
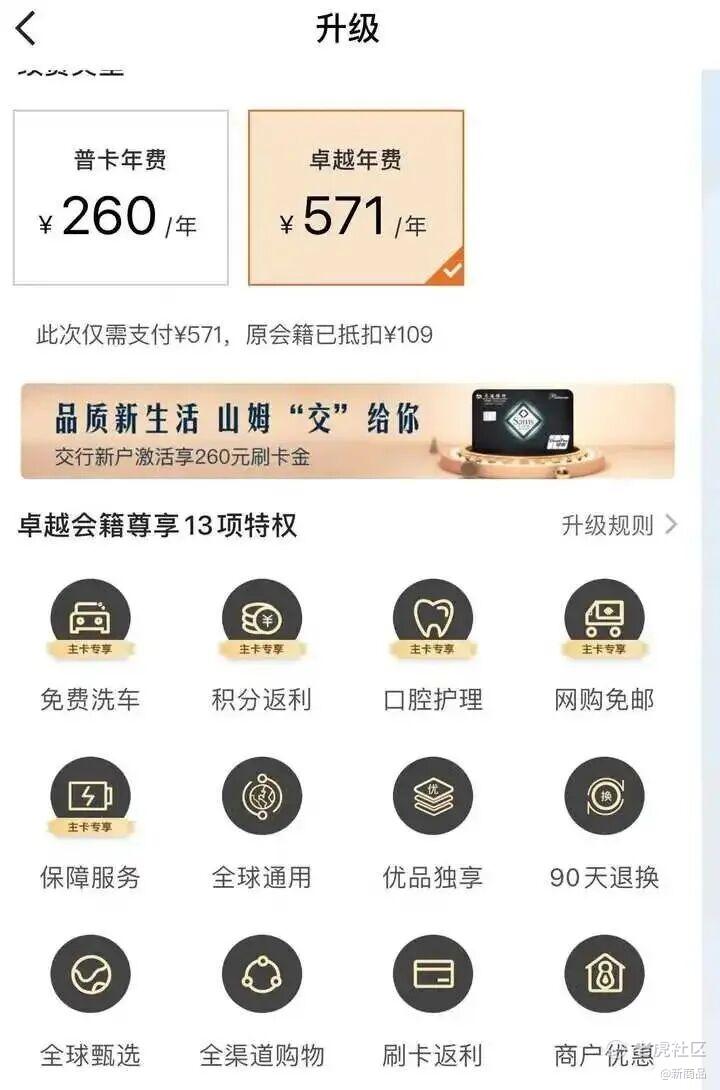
消费者支付每年260元到680元的会员费,本质购买的不是入场资格,而是“筛选成本”与“品质确定性”——这是付费会员制最核心的商业根基。
千亿规模关口,这套逻辑发生了彻底反转。2025年山姆全渠道销售额突破1400亿元,全国门店数量达到63家,要维持双位数的增长速度,原有小众定制化单品的体量已不足以支撑千亿级GMV。采购团队的考核目标从“找到好商品”转向“找到能走量的商品”,选品标准持续放宽。
2025年7月的选品风波,更是战略转向的标志性事件。山姆在未提前告知的情况下,悄然下架了太阳饼、米布丁、低糖蛋黄酥等30余款高复购、高口碑的独家商品,取而代之的是低糖好丽友派、卫龙魔芋爽、溜溜梅、徐福记等随处可见的大众流通品牌。事件迅速冲上热搜第一,有会员直言“花几百块办卡,不是为了买家门口超市就能买到的东西”,仅好丽友派一款商品就收获了400余条差评,大量用户质疑其“选品降级、差异化消失”。
这场风波最终以山姆紧急下架争议商品收尾,但更值得玩味的后续是,被撤下的好丽友派很快出现在折扣零售商的货架上低价清售,坐实了山姆已沦为品牌库存中转渠道的判断。
自有品牌的品质同步缩水,印证了供应链端的成本妥协。有数据显示,山姆自有品牌MM有机大豆的蛋白质含量从36.4g/100g降至33.8g/100g,降幅约7%。2026年3月,山姆自有品牌Botherless有机冻干草莓被多地监管抽检发现镉含量超标达14.5倍,且代工厂与当年3・15曝光的问题企业同源,产品被紧急下架召回。核心单品参数下调、网红品触碰食安红线,背后都是采购端为压缩成本、提升毛利做出的让步,曾经的“严选”标签正在被成本优先的逻辑逐步消解。
选品降级的连锁反应,最终沿着供应链向履约端传导。通品不具备独家性,动销不及预期后快速形成库存积压;为了不破坏线下门店的高端陈列形象,临期、尾货、包装微损商品必须找到低成本消化渠道。云仓“临期池”功能的形成并非偶然,商品战略先出现滑坡,才催生了履约端的品控双轨制,二者是明确的因果关系,而非并列的独立问题。
02仓店双轨制,商品滑坡在履约端的必然产物
门店与云仓的两套品控标准,不是管理疏忽造成的漏洞,而是山姆为平衡高端品牌人设与库存消化压力设计的隐性机制。
山姆当前的三层履约网络,天然形成了品控梯度。最上游的中心仓执行统一入仓质检,标准最严格,是商品质量的总关口;线下门店直接面对到店付费会员,有强陈列展示需求,商品品相、效期标准最高,临期、包装微损商品会被提前清出货架;而承接极速达订单的云仓与前置仓,消费者无法现场核验商品,成为临期商品、尾货、微损品的主要消化渠道,品控准入标准天然低于门店。
这套梯度设计,直接导致食安问题集中爆发在线上履约端。
2025年12月,深圳消费者通过极速达购买的密封麻薯盒中发现活老鼠,部分麻薯表面留有啃咬痕迹,山姆回应称系“周边虫害偶然侵入”,但无法解释密封包装内为何会出现活体异物。
2026年5月,江苏消费者通过极速达购入蔬菜沙拉,收货时距保质期不足24小时,客服却回应“规避临期需消费者自行订单备注”,将品控责任直接转嫁给付费用户。
更密集的投诉集中在2026年二季度。
大连陈女士通过极速达购买歌帝梵巧克力,收货发现已过期10天,在保留小票与开箱视频的情况下,山姆仍暗示商品来源存疑,仅愿补偿400元代金券。
武汉消费者购买的6个泰国椰皇中有4个果肉发紫、椰水浑浊,儿童饮用后出现腹泻症状。
广东消费者在MM榴莲大福中吃出尖锐塑料碎片,风险直指馅料生产与分装环节。
大量投诉都指向极速达与云仓订单,与线下门店相对可控的品控现状形成鲜明反差。
更要命的是扩张加速进一步放大了品控断层。2025年山姆新开10家门店,创下入华以来年度开店纪录,与之配套的云仓、社区分拣点铺设速度更快,全国前置仓数量已接近500个。但一线分拣、打包岗位的人员培训体系远跟不上点位扩张速度,岗位流动性高,操作规范执行严重不到位。有曾在山姆外送发货仓库任职的员工爆料,盒装熟食掉落到操作台后,会被直接丢回原盒继续打包配送,类似操作在线下门店的巡检体系中几乎不可能发生。
双轨制的商业本质,是用线上让步换线下体面。到店会员是山姆的核心高价值群体,维持门店的高端观感与品质口碑优先级最高;极速达用户多为增量、低频用户,企业内部默认用牺牲部分线上体验的方式消化库存,将其视为维持整体业绩的“可接受代价”。
但这种代价正在逐步反噬品牌根基,截至监管约谈时,黑猫投诉平台上针对山姆的投诉量已突破1.5万条,其中六成集中于线上渠道,食品异物、商品变质、售后缓慢成为集中槽点。
03Neil回归的困境,回调商品战略,解不了规模的死结
召回元老采购官NeilMaffey,是全球总部对本土化选品路线的公开否定。但在千亿规模的既定现实下,退回小而美的严选模式已无可能。
元老出山本身就是极强的路线信号。NeilMaffey在2013-2017年间担任山姆首席采购官,主导了山姆品类结构转型和差异化商品开发能力建设,是山姆早期“严选模式”的核心搭建者。卸任后他长期担任公司全职顾问,此次临危受命代理采购负责人,代表全球总部希望将商品路线拉回全球统一标准,重新强化差异化与品控底线。
这一人事安排也侧面印证:近年的本土化商品扩张策略已被判定为失败,选品降级与品控失守的责任,直接指向商品线的战略跑偏。
但现实的三重约束,决定了山姆再也回不到过去。
首先是规模约束,63家门店、1400亿销售额的体量,需要足够的商品宽度与动销规模支撑,纯小众定制化单品撑不起现有盘量,强行退回严选路线会直接引发业绩跳水。
其次是库存约束,现有供应链与采购体系已经形成通货依赖,全面清退大众品牌会造成大规模库存积压与供应商纠纷,短期业绩波动难以承受。
最后是履约约束,云仓网络已经全面铺开,作为库存泄洪口的功能无法轻易取消,若强制统一线上线下品控标准,全渠道损耗与运营成本会大幅上升。
这背后是会员制商超天然的“规模不可能三角”:SKU丰富度、商品差异化程度、门店扩张速度三者不可兼得。山姆过去五年选择了扩张速度,必然同步牺牲差异化程度与品控标准;如今试图补品控短板、回调商品路线,就必须放缓扩张节奏,但这与全球总部对中国市场的增长预期直接冲突。
Neil的回归更像是一次口碑修复的权宜之计,而非彻底的战略转向。
04产业传导:山姆渠道贬值,正在改写快消合作逻辑
站在快消产业视角,山姆的商品与品控双重滑坡,正在消解其作为“高端渠道”的溢价价值,上游品牌的合作策略已经出现明显转向。
山姆的渠道定位正在经历实质性降级。快消行业传统的渠道金字塔中,高端会员店位于渠道顶端,承担新品首发、高端线测试、品牌赋能的功能,是品牌提升调性的“镀金池”。
如今山姆主动下沉,商品边界与传统商超、折扣店日益模糊,渠道层级价值持续缩水。最典型的佐证是,好丽友等品牌从山姆下架后,直接流入折扣零售渠道低价出售,证明山姆已不再是高端渠道的代表,而是逐步沦为品牌去库存的中间过渡环节。
头部快消品牌的“白牌化”操作,进一步印证了渠道价值的贬值。盼盼等大众休闲品牌进驻山姆时,刻意弱化中文标识,改用“Panpan”的全英文包装上架,试图营造“专属定制”的错觉,但实际产品与市售普通版差异甚微。这种“隐身进场”的模式正在成为行业共识,品牌既想获取山姆的渠道流量与动销规模,又担心渠道调性下沉拖累自身品牌心智,因此主动做品牌隔离。
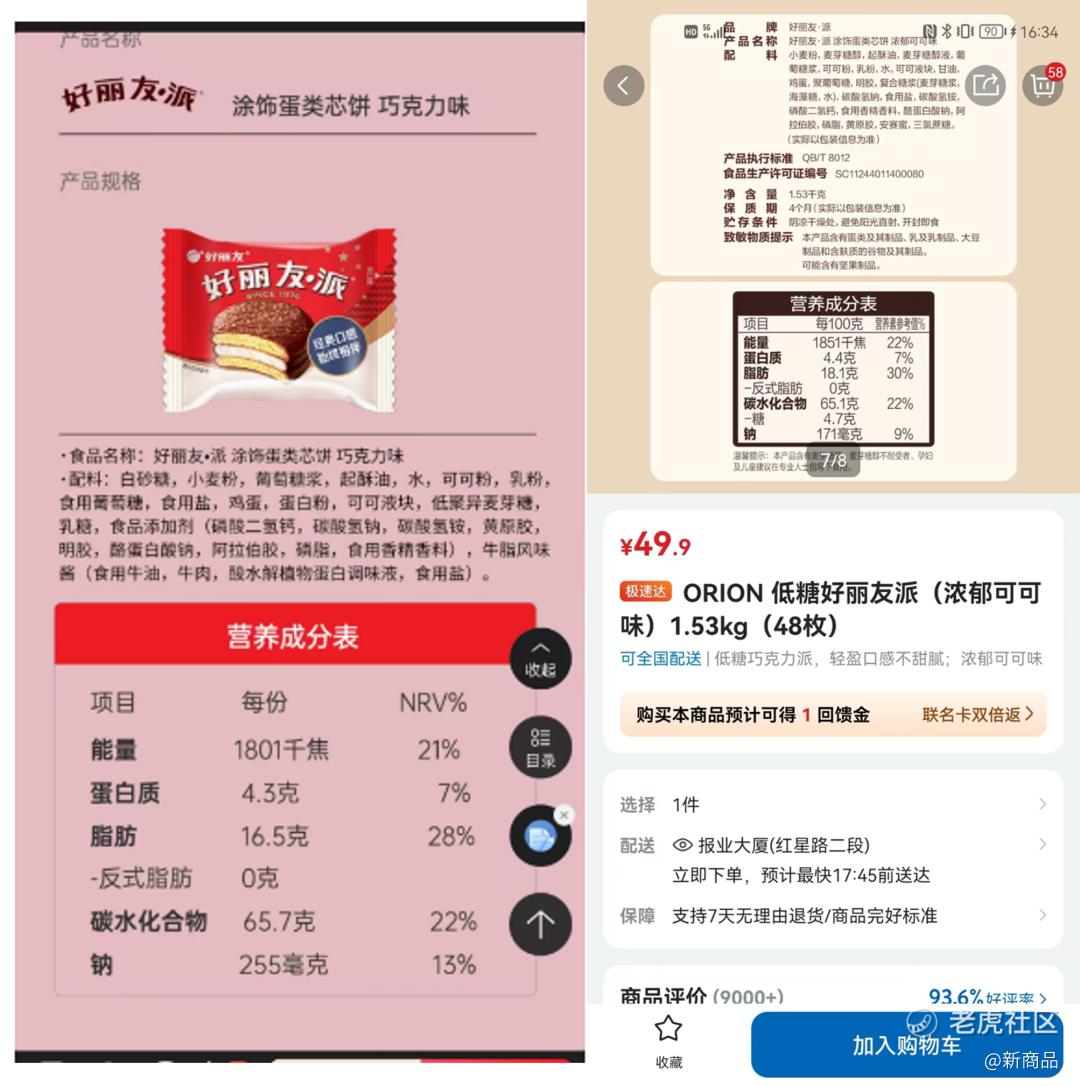
图:左:经典款 右:专供款
即便是深度合作的头部品牌,合作重心也在从“品牌赋能”转向“走量清库存”。农夫山泉、统一、康师傅等品牌虽仍在推出山姆专供款,但更多是将其作为大单品的测试渠道与库存补充渠道,而非高端心智的打造阵地。比如农夫山泉的17.5°橙汁、白桦树汁等产品,在山姆爆火后很快铺向全渠道,山姆的首发窗口期越来越短,渠道稀缺性持续下降。
对整个快消行业而言,仓储会员店的渠道红利正在见顶。行业早期,快消品牌争相与山姆合作,核心看重的是其精准的中产客群与品牌溢价赋能;随着选品与品控双双下滑,品牌新品首发、高端线定制合作会更趋谨慎。当渠道不再能提供品牌增值,仅剩下走量功能,其对上游的议价权与吸引力都会同步下降。
05品控从来不是独立问题,而是商品战略的影子
山姆的食安危机与商品滑坡,从来都是一枚硬币的两面。
很多企业把品控当成独立的管理问题,靠加人、加巡检、搞专项整改来解决,但实际上,品控标准永远由商品战略决定。当战略方向锚定冲规模、去库存、提周转,品控就必然会一步步让步,从统一标准走向双轨制,从主动管控走向被动救火。末端的食安事件只是结果,源头的战略跑偏才是病因。
对整个零售与快消行业而言,山姆的困境都是一个醒目的警示。对此【零食商业财经&新商品创始人王拓】表示,“付费会员制的根基是信任,而信任的前提,是商品战略与品控体系的高度统一,消费者愿意为会员费买单,买的是不用挑、不踩坑的确定性承诺,一旦为了规模打破这份统一,商业飞轮反转的速度,往往会比增长时更快。”
张青的离场与Neil的回归,都只是组织层面的微调。真正决定山姆未来的,是它能不能在千亿规模之上,重新找回“严选”和提升商品力的初心——以及,它愿不愿意为这份初心,承受增长放缓的代价。
精彩评论