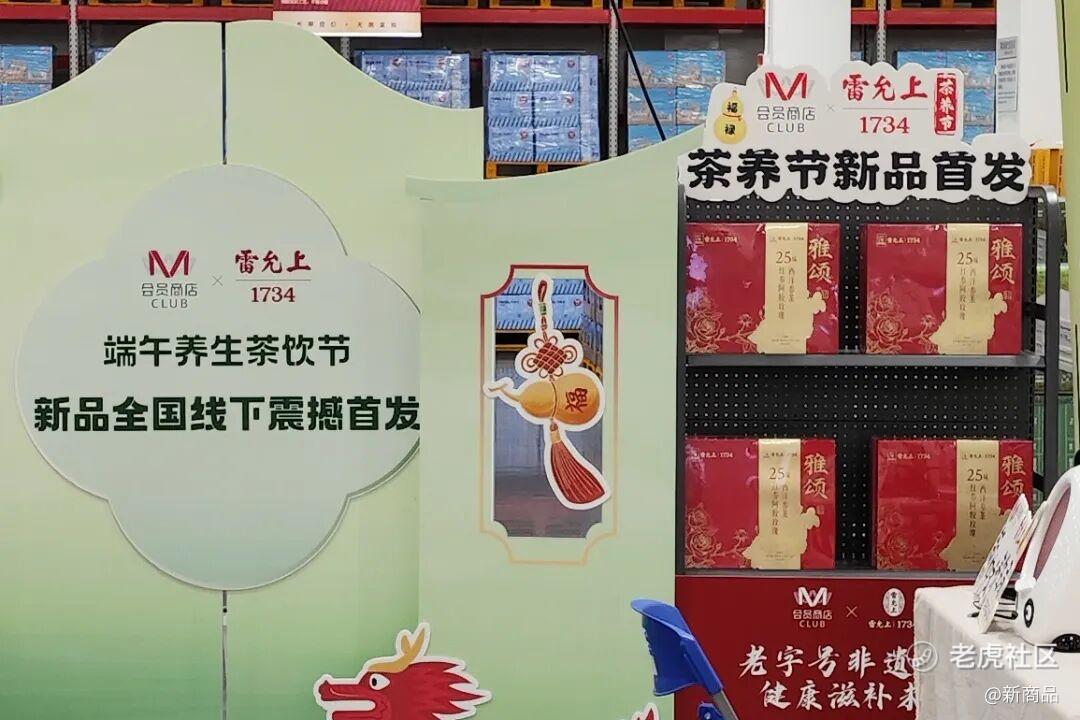
不靠低价拼杀,凭信任破局:会员店改写传统滋补零售规则。
作者:史安
@新商品 原创出品
端午前后,大润发M会员店掀起了一阵养生热潮。
表面看,这只是一次贴合节气的常规营销活动,可往深了探究便能发现:这是传统滋补品类,在现代零售渠道完成价值重估、模式革新的一次典型尝试。
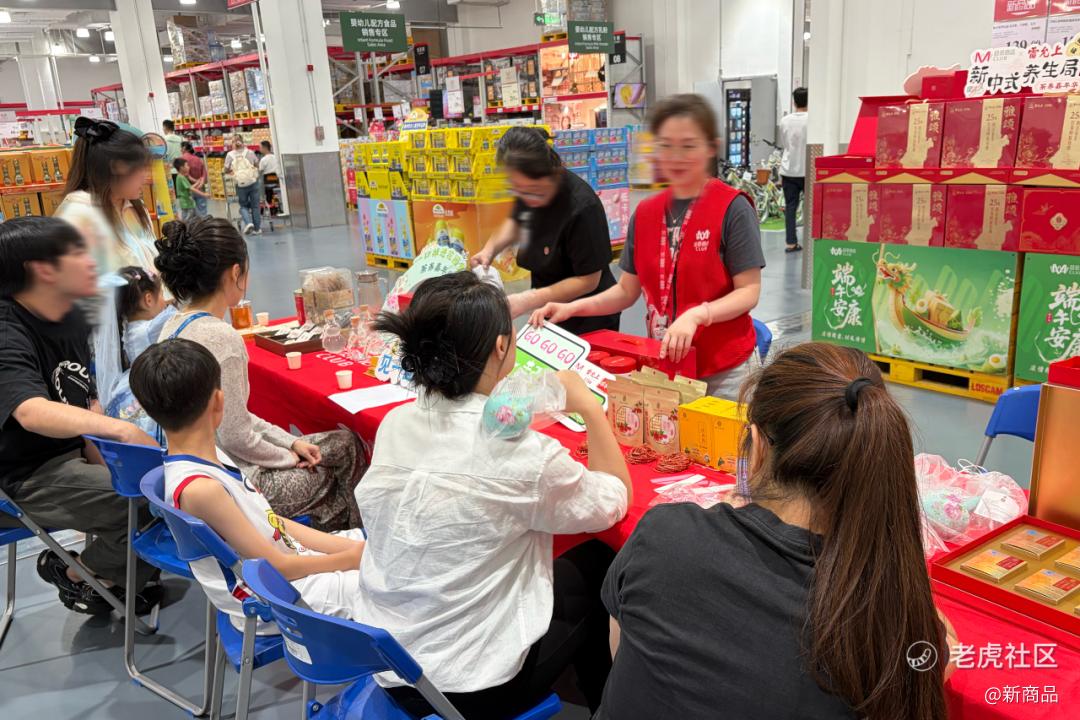
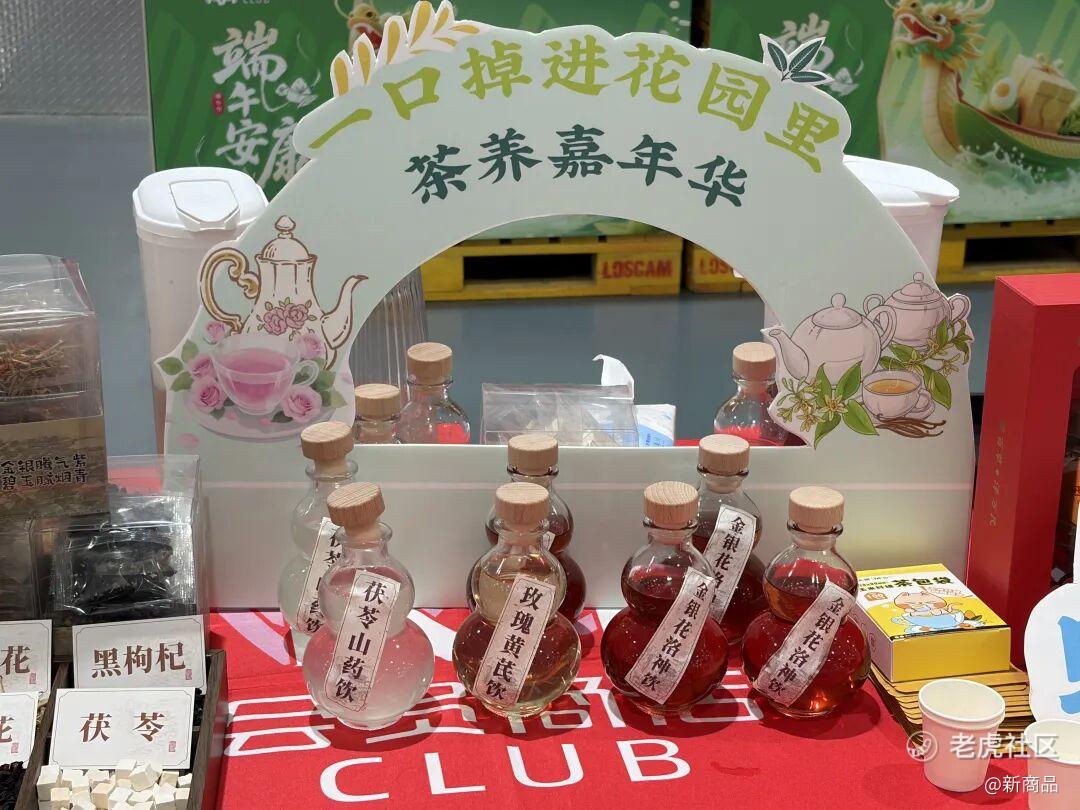
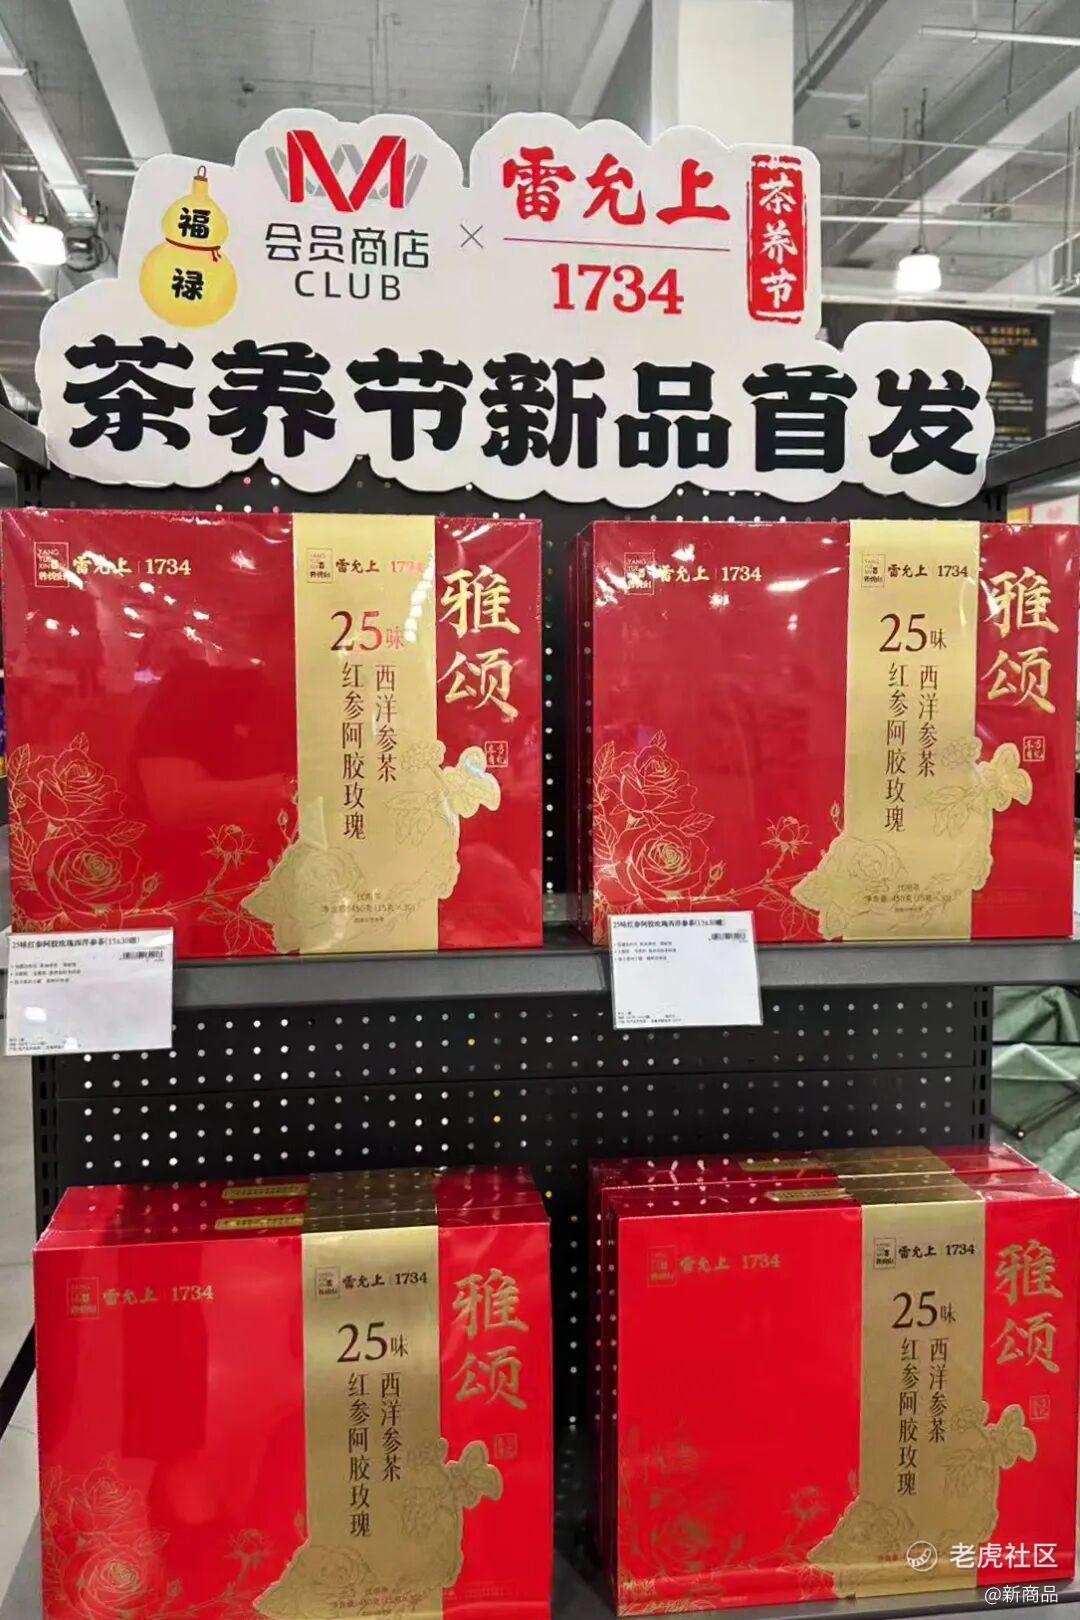
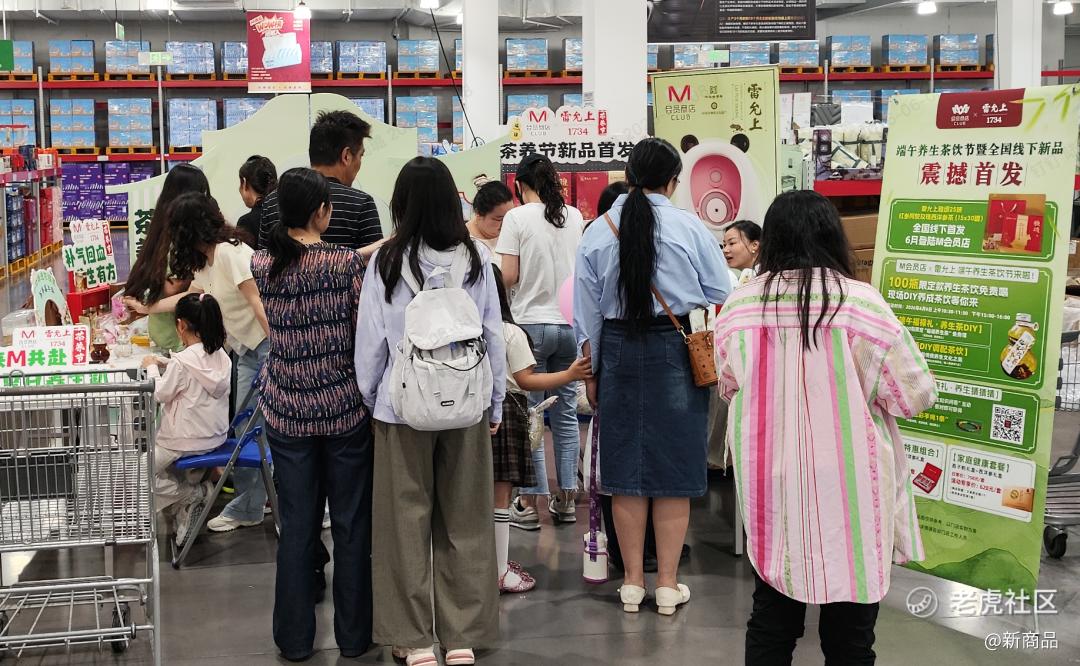
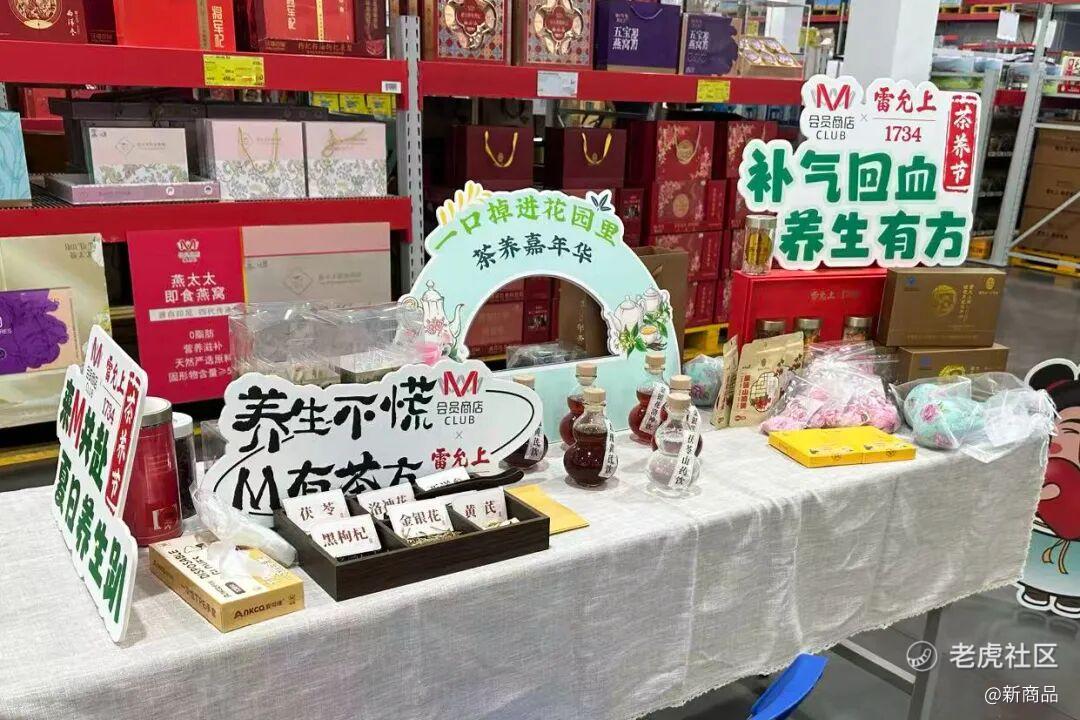
在M会员店扬州门店的核心陈列区,雷允上一款25味红参阿胶玫瑰西洋参茶占据显眼位置。红参、阿胶、重瓣玫瑰、西洋参四味经典药食同源食材科学搭配,精准击中当代女性调理气血、改善气色、舒缓经期不适等实打实的健康需求。门店一旁还专门设置了DIY配茶体验区,金银花、洛神花、黑枸杞、黄芪、茯苓、西洋参六种天然草本原料整齐摆放,消费者可以根据自身需求自由搭配茶包,每店100瓶免费送。
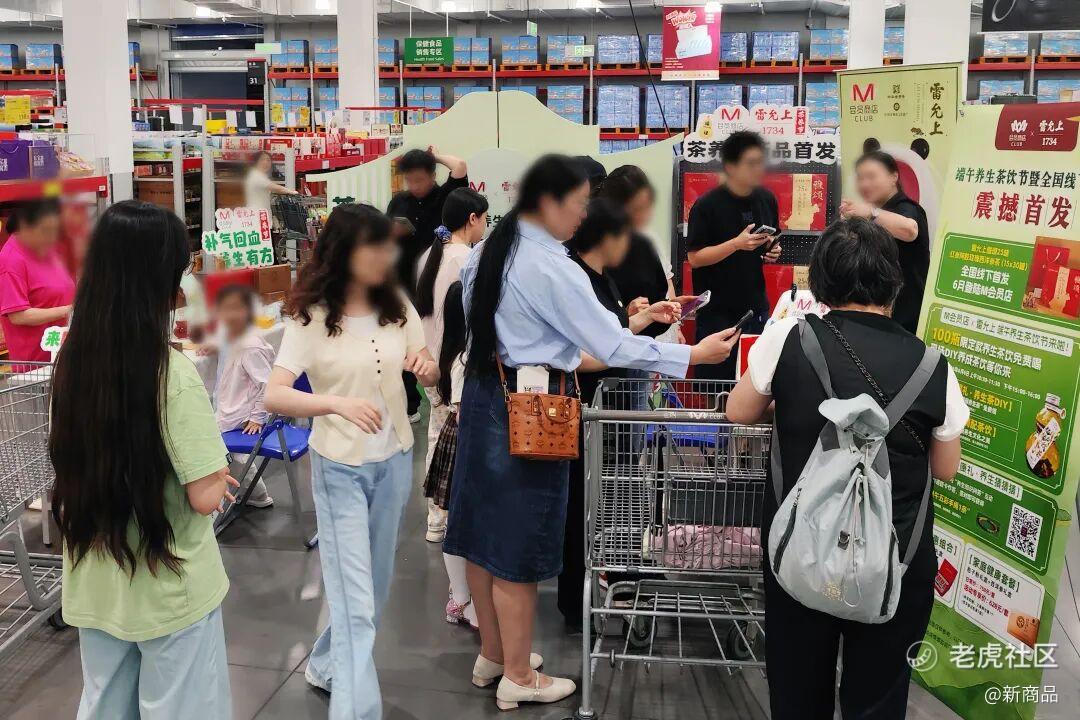
更有意思的是,店内还引入了AI面诊设备,将中医“望闻问切”的传统问诊形式,直接搬到了消费动线最密集的卖场里。现场人气十足,但热闹之外,一个值得全行业思考的问题浮出水面:为何偏偏是M会员店,能把药食同源做成一门长久稳健的生意,而非商超里昙花一现的节日主题堆头?
01万亿赛道红利显现,滋补行业陷入内卷困局
先看上你行业大环境。药食同源早已不是小众养生圈子的玩法,赛道体量连年攀升,2024年整体市场规模突破2650亿元。其中即食类滋补产品表现尤为亮眼,年度增速达到23.8%。结合市场调研数据来看,72%的90后消费者,都会选择功能性零食、新式养生饮品,替代传统瓶装保健品,便捷化、零食化成为主流趋势。
与此同时,滋补礼盒的市场表现同样亮眼,销售额同比上涨22.3%。走亲访友、登门拜访、商务馈赠等场景,让滋补礼盒拥有了远超日常零售的溢价空间。简单来说,这条赛道手握两大盈利模型:一是大众日常消费带来的高频复购,二是礼品市场支撑的高客单、高利润,发展潜力不言而喻。
红利之下,行业弊病也愈发突出。线上平台入局药食同源的商家已经接近17万家,海量玩家扎堆涌入,直接引发激烈的价格战。商品售价持续走低,大量中小品牌深陷同质化竞争的泥潭。
从食品与消费专业角度来看,滋补品属于典型的“信任型产品”。食材产地是否正宗、配方配比是否实在、加工环节是否偷工减料,普通消费者仅凭肉眼、口感根本无法分辨真假优劣。消费者选购时纠结的从来不是“买不买”,而是“信不信”。
而这,正是M会员店切入赛道的核心逻辑:它不只是单纯售卖滋补产品,而是依托自身渠道口碑,为消费者完成品质筛选,再借助付费会员体系,将这份“信任价值”转化为稳定的复购客源。
为了深耕这条赛道,M会员店做了系统性的布局。除了拿下雷允上本季新品的全国线下独家首发权,品牌还搭建起完整的四大产品矩阵:生鲜草本原材、即食预制滋补品、冲调养生饮品、高端滋补礼盒。所有品类均为门店常设商品,绝非短期促销。
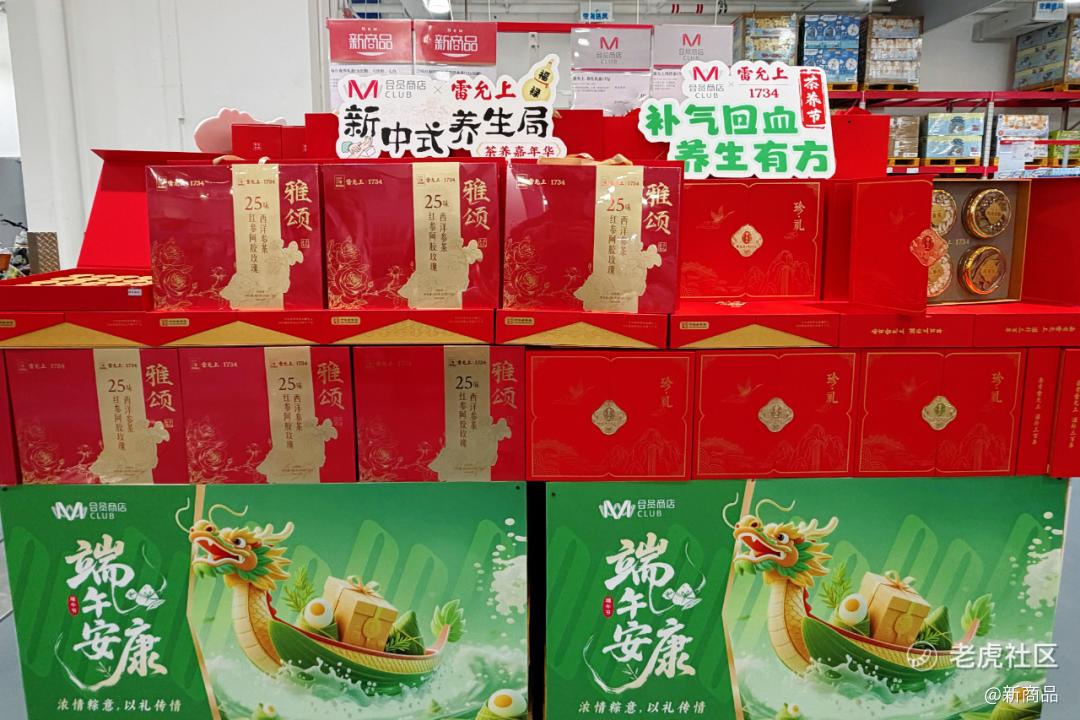
门店定制款即食燕窝粥,精选优质燕窝、银耳搭配杂粮,借着端午礼品旺季销量一路走高;梓迪黑枸杞水依托高原优质原料,搭配冻干锁鲜工艺,做到开盖即饮,新品上市第二个月销量便实现环比翻倍。此外,0脂低糖的洛神玫瑰化橘红饮也即将上新,童涵春堂人参元液礼盒、初山仙参芪山药饮等多款老字号产品陆续入驻。
一组组亮眼的数据足以证明,这绝非一次简单的品类试水,而是从选品、定价到用户复购,全环节精心规划的商业布局。
02三大核心打法,让传统滋补适配现代消费
形态革新:告别“良药苦口”,滋补变身日常零食饮品。传统滋补品落地现代市场,最大的阻碍从来不是市场需求不足,而是产品形态与当代生活节奏严重脱节。熬一剂滋补膏方要耗时数小时,炖煮养生汤品同样费时费力,连简单的速食都被不少人觉得麻烦,复杂繁琐的传统吃法,自然难以留住年轻消费者。
M会员店的解法十分清晰:重构产品形态,把“药”的属性弱化,强化“食”的属性,让滋补品无缝融入零食、饮品等日常消费场景。
雷允上复方草本茶饮就是最好的例子。它本质是一杯大众接受度极高的茶饮,内里却用足道地药食同源食材;梓迪黑枸杞水也是同理,依托成熟的食品加工技术保留营养,开盖即饮的形式,让养生变成“喝水”这样毫无门槛的日常行为。
站在食品行业视角来看,这种转变本质是降低了养生的行动门槛。消费者选购的不再是“需要刻意坚持的养生任务”,而是随手可得、无需额外花费时间精力的日常消费品。
模式联名:老字号+会员渠道,优势互补实现双赢。和百年老字号联手,是M会员店布局的关键一步。双方分工明确、各取所长:雷允上凭借三百年品牌积淀、非遗制作工艺、正宗原料配方,解决消费者“信不信任产品”的核心顾虑;而M会员店则发挥渠道优势,优先选择扬州、常熟等品牌根基深厚的核心市场落地,依托会员用户画像精准匹配产品,同时凭借采购体量争取到“加量不加价”的价格优势。
这种合作远不止简单的贴牌代工。长期以来,老字号滋补品发展陷入两难:专业药店受众面窄,普通商超鱼龙混杂,线上电商又深陷价格内卷。而M会员店拥有近30万会员,筛选出一批具备消费能力、注重生活品质的精准客群,形成了一个优质的线下消费漏斗。
老字号拿到了稳定、高净值的线下首发阵地,守住了产品价值;M会员店则收获了独家差异化单品,以及老字号背书的品牌质感,双方形成良性互补。
体验升级:沉浸式互动,让养生成为到店新理由。在整个运营体系中,线下体验设计是最容易被外界忽略,却也是盘活客流、打造用户粘性的核心环节。
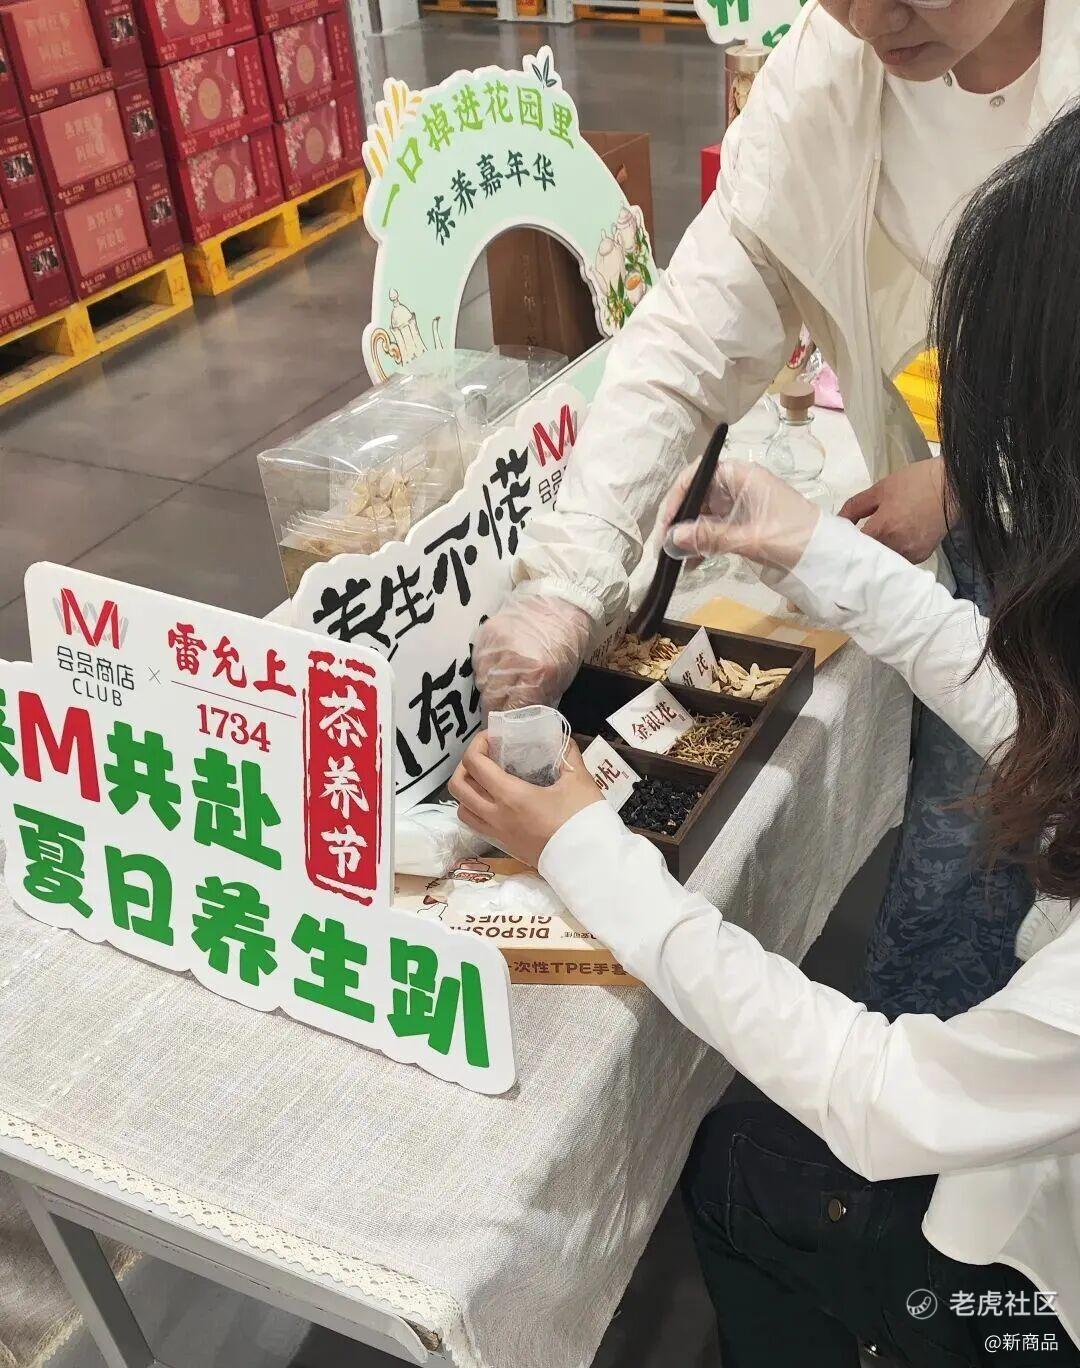
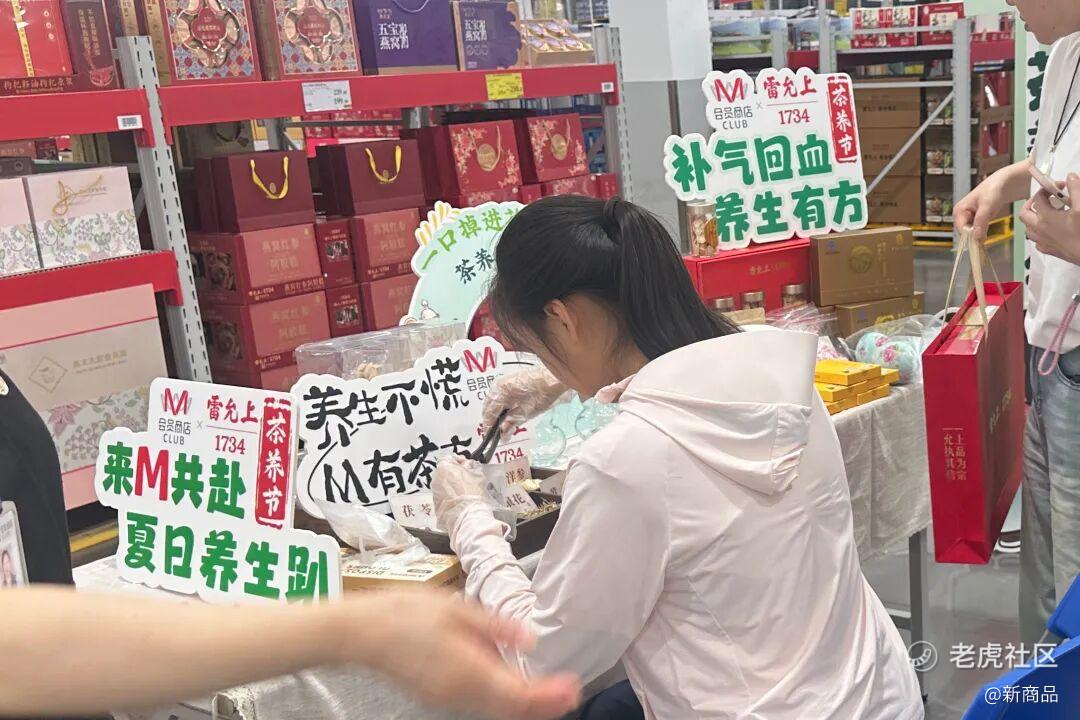
无论是DIY配茶区还是AI面诊仪,都不是单纯的营销噱头。亲手搭配草本茶包,让消费者直观接触原料;AI面诊把传统中医问诊变成趣味互动,自带社交传播属性;免费试饮则打消了消费者的初次尝试顾虑。整套体验逻辑,就是把抽象的“养生理念”转化为看得见、摸得着、愿意参与的线下活动,最终引导顾客完成消费转化。
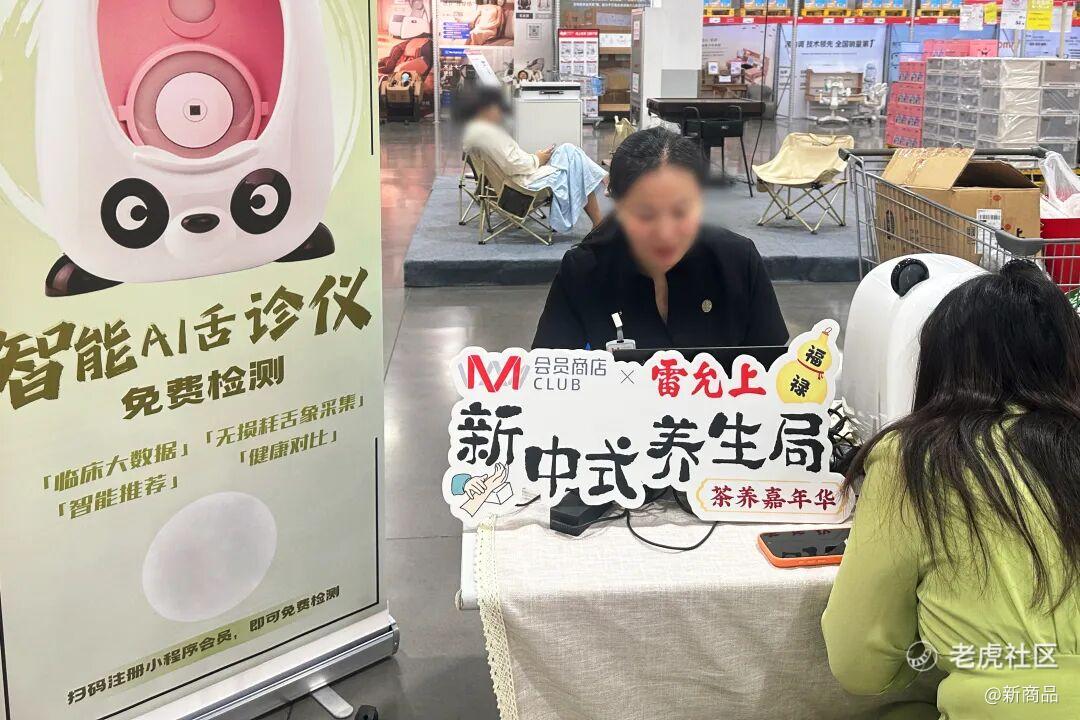
这套玩法和头部商超用试吃带动爆款销量的底层逻辑相通:只不过前者依靠美食的感官吸引力,而M会员店抓住了大众健康需求与传统文化认同两大核心,用双重吸引力留住顾客。
03爆款易造,壁垒难筑,药食同源赛道的长远考验
如今,生鲜品类之后,高粘性养生赛道已经成为整个零售行业争抢的新风口。市场上不难看到同类布局:山姆推出苹果黄芪水,盒马携手李良济打造元气养生水,七鲜联合鹤年堂上线十余款养生新品,永辉也紧随其后加码布局。昔日的蓝海赛道,正在快速变为红海。
但行业始终有一道清晰的分界线:打造一款网红爆款不难,搭建一套可持续盈利、高复购的品类矩阵,却难上加难。
爆款可以依靠联名、营销造势快速出圈,但想要把药食同源做成长久生意,必须筑牢三大根基。第一是原料溯源能力,道地、稳定的食材来源是产品生命线,一次以次充好,就可能彻底摧毁用户信任;第二是渠道信誉背书,唯有门店自身拥有良好口碑,才能让消费者认准渠道、而非一味比价;第三是人群精细化运营能力,针对补气养血、安神助眠、祛湿调理、节日送礼等不同需求,划分对应的产品与价格区间,避免品类杂乱、定位模糊。
反观M会员店的整套打法:携手老字号把控原料品质,依托会员体系建立渠道信任,再借助会员大数据完成用户需求分层,整套商业逻辑闭环完整。
当然,未来依旧充满挑战。品牌能否沉下心打磨产品力,而非盲目走低价冲量路线,还有待市场检验。
养生行业一直存在一个悖论:越是急于短期变现、把滋补品当成“药品”推销,消费者越会产生抵触心理。反之,当传统草本食材被做成一杯顺口的茶饮、一份便捷的零食,摆放在消费者信任的货架上,养生就真正走进了大众生活。
M会员店的探索,未必能成为唯一标准答案,但它指明了行业方向:未来的养生消费,不会再局限在药房的柜台之内。它会走进超市货架、融入日常三餐,变成每一个普通人随手可得、放心选购的生活好物。而传统药食同源文化,也在这样的转型中,完成了属于这个时代的零售新生。
精彩评论