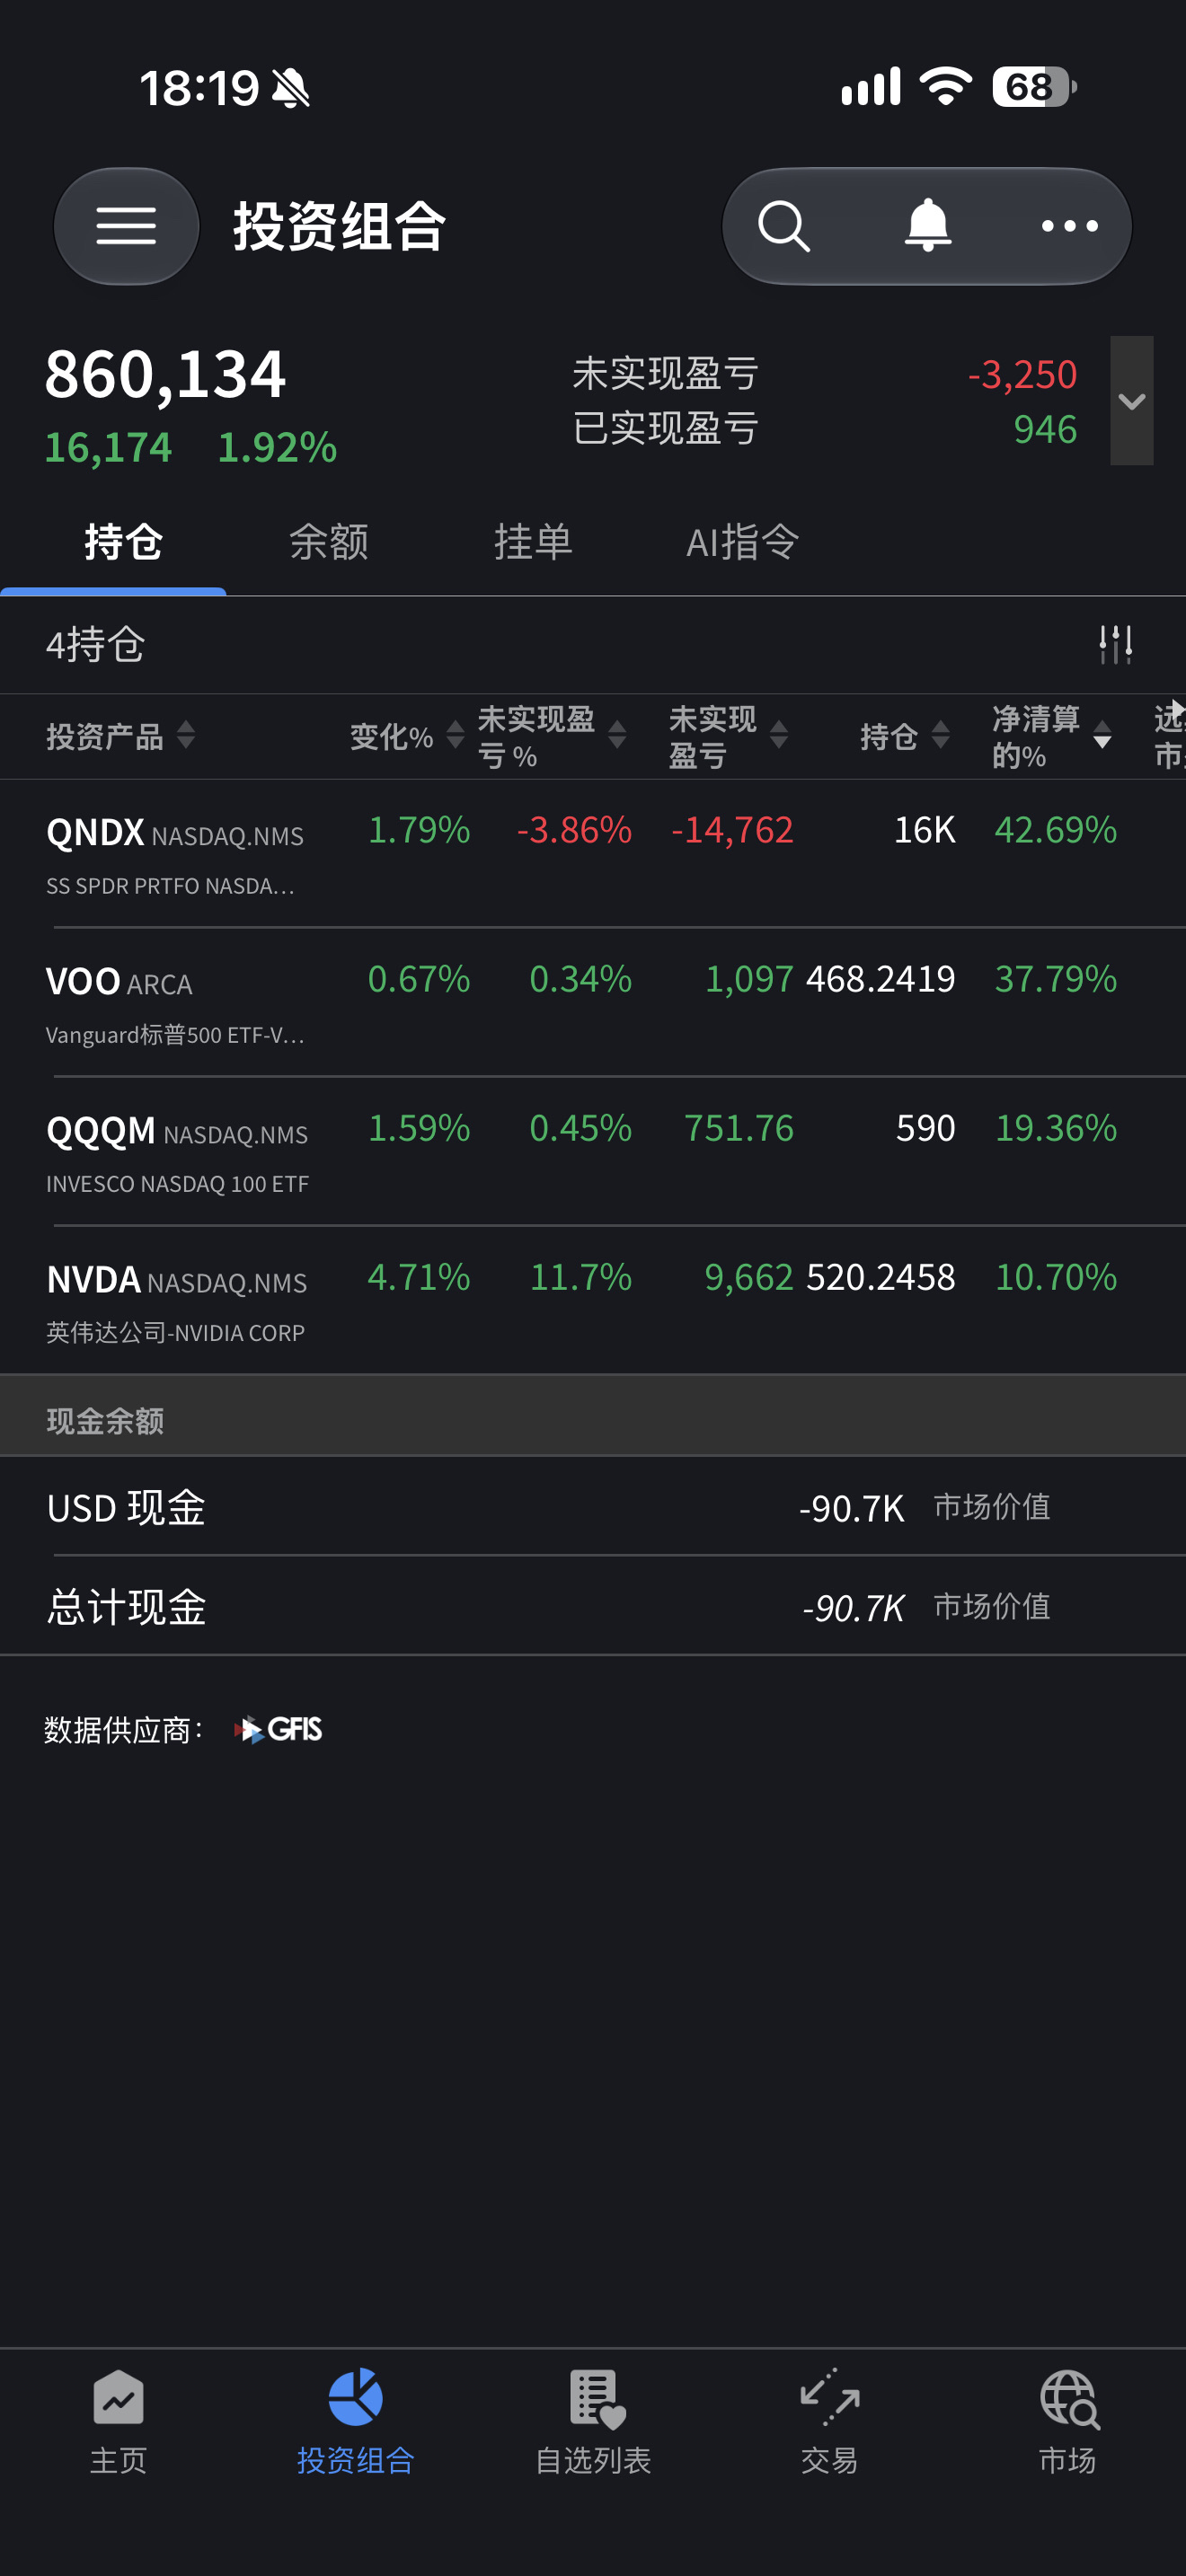
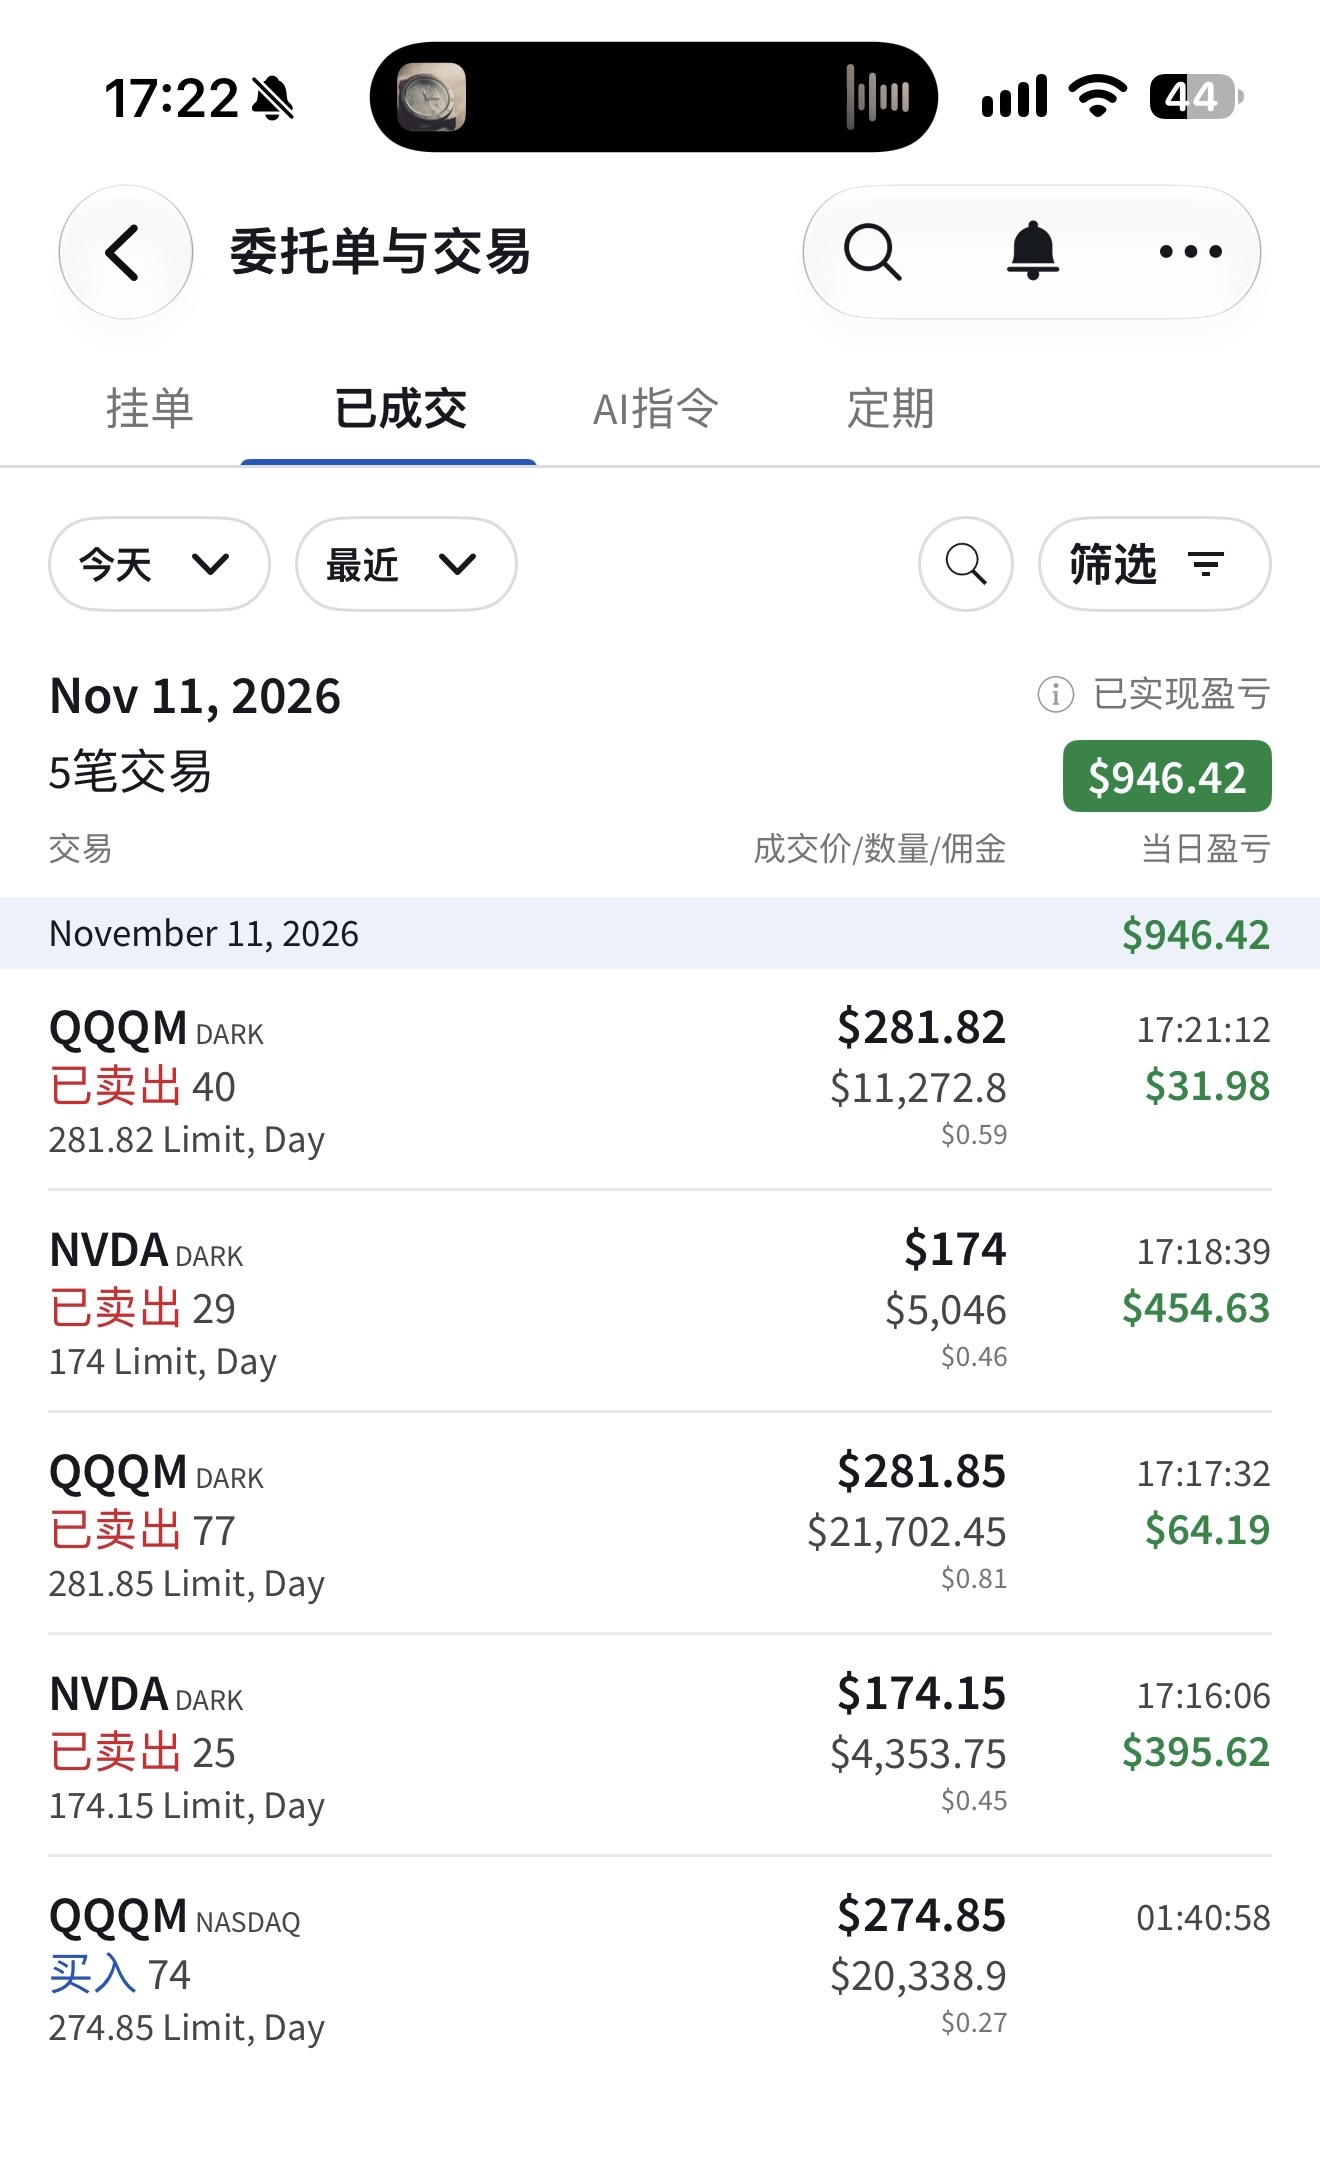
860134。盘前西落大幅反弹,娜娜100最大回撤缩小到10%,按投资纪律卖出部分qqqm和nvda,杠杆同步缩小到10%。最近大盘震荡,频繁触发我的网格阈值,显得我好像很热衷做T...
推荐大家去X看看A\新出的fable 5.2模型的应用,太牛福了。能自由接触到最新最强大模型的人,如果加以合理应用,能快速甩开和普通人的差距,我经常告诫自己要保持学习,虽然年龄已是中登,但尽量在对新事物的学习上与小登看齐。
昨晚公布的CPI超出预期,12月加息的概率已达100%,其中+50bp的概率也升至15%,这是导致昨晚市场小幅下跌的主因。我昨晚睡前设置了娜娜100最大回撤到12.5%加仓的买单,自动成交了,但大盘走了个v型,收盘跌幅收窄了不少,所以算是无意中昨晚抄了个小底,今晚盘前因为又触发了网格阈值,已经把对应抄底部分卖掉了。
你们看我好似在频繁的拿qqqm做T,虽然有融资,但杠杆一直很克制。其实前两年的我比现在激进很多,抄底非常大胆但缺乏规划,反弹时缺少卖出落袋机制。22年我大幅抄底,杠杆一度高达100%,并且我还爆了我叔叔金币,借了他100个馒头加仓。虽然事后看,我真是大心脏,并且23年随着市场反弹收益可观,但客观讲有很大的运气成分。现在回看我当时的操作,是不可取的,如果熊市继续持续个1-2年,有可能把我账户打爆。
我自我总结,今年在3个方面进化了:
一个是严格按照网格策略执行,避免了抄底过于激进,也在反弹时有序落袋降低融资,虽然依然会使用融资,但杠杆可控多了,加上我拿的标的做多保证金都是25%,爆仓概率非常低;
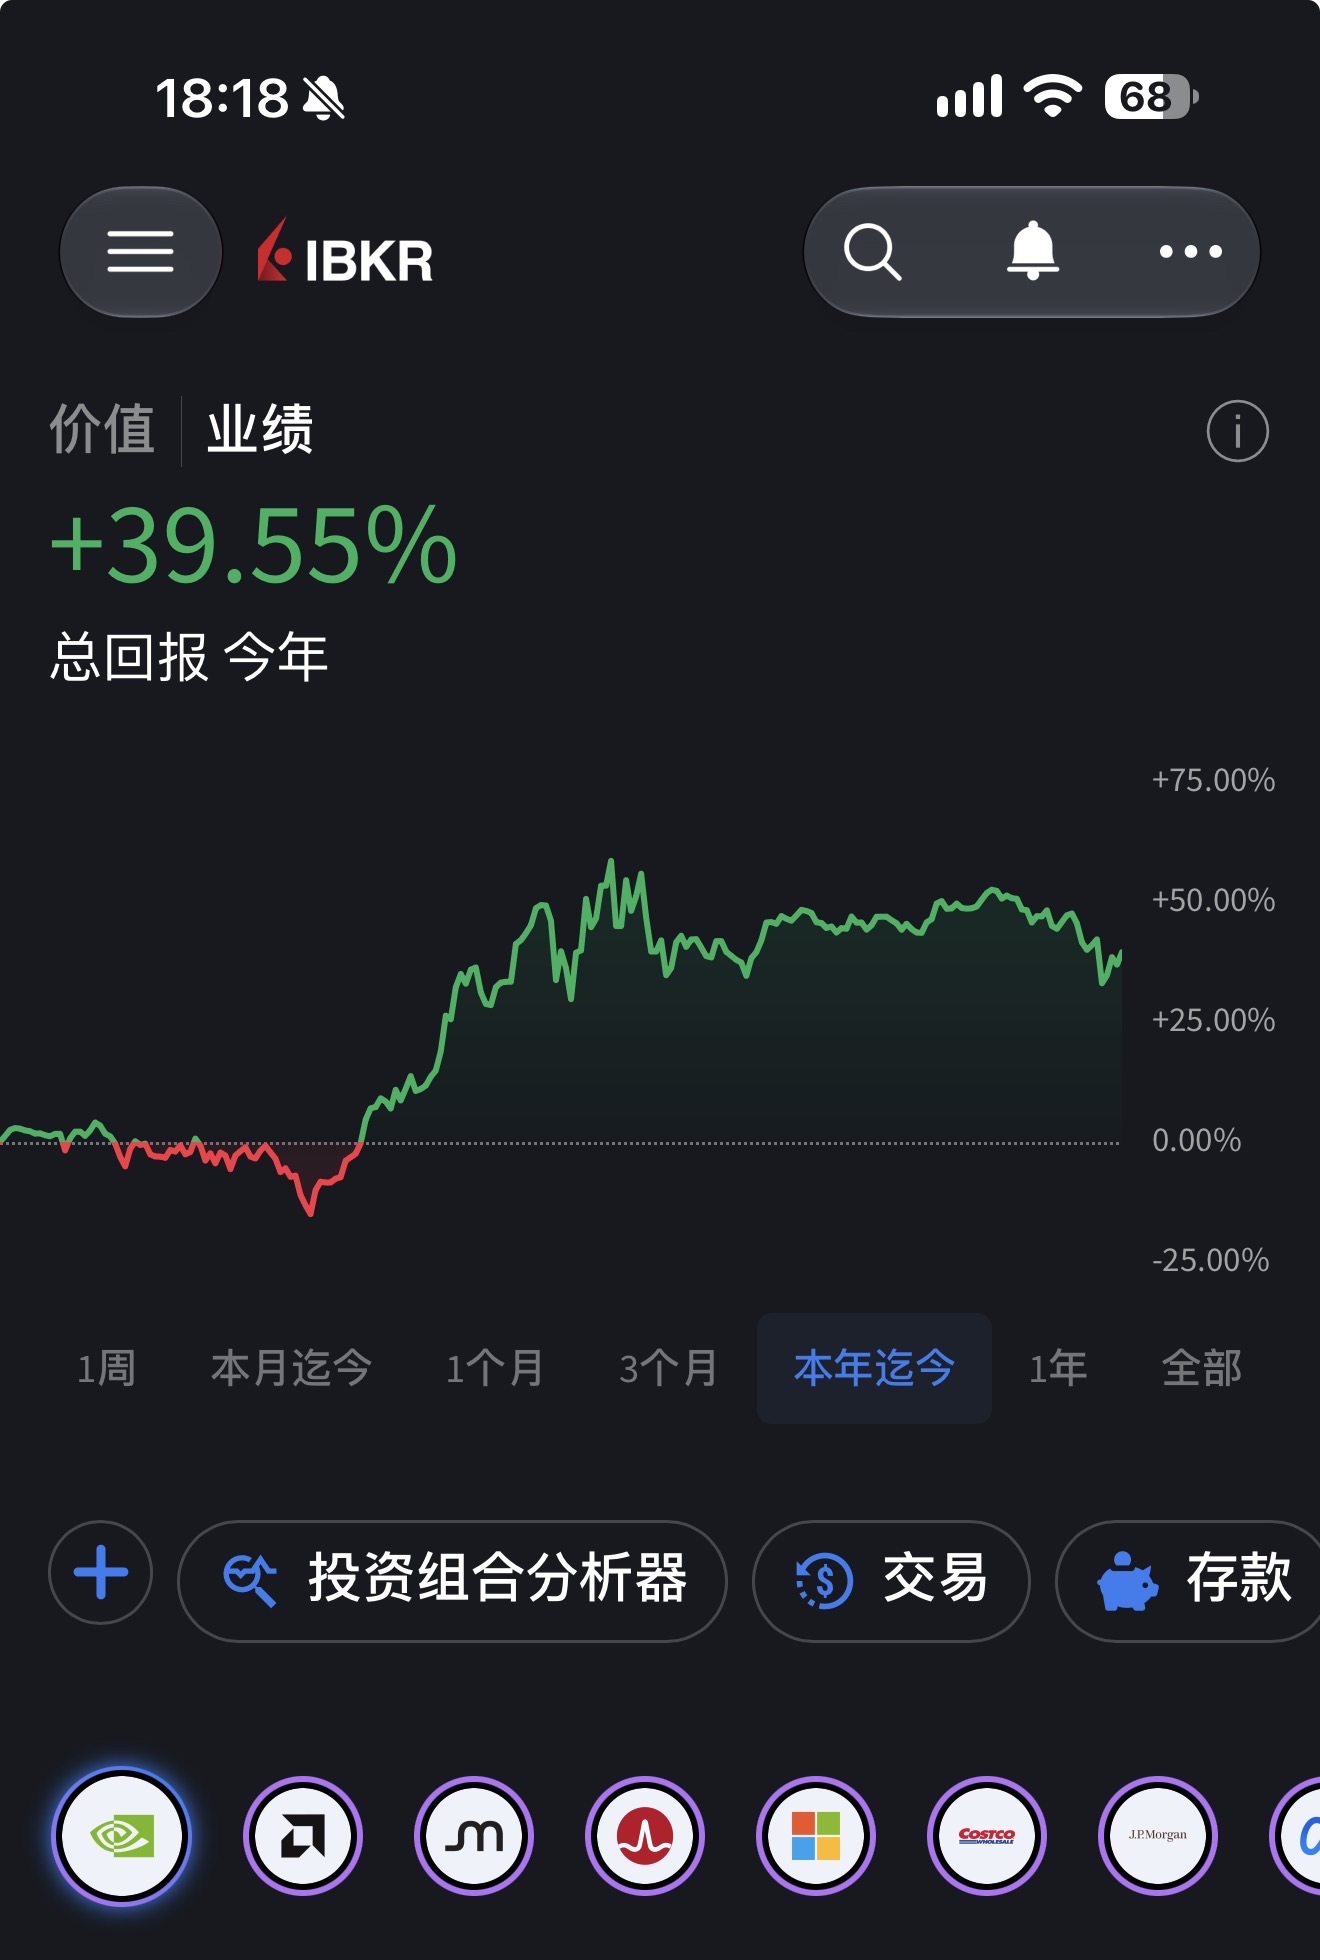
二是我今年做到了高位止盈,还蛮佩服自己的。今年截至目前我收益率是40%,主要得益于上半年重仓mu(今年一多半的收益来自于这一只股),并且在7月初,隐约感到大公司的资本支出和营收达到了一个瓶颈,存储的超级周期也许见顶了,在相对高点落袋了收益;
三是认清了能力边界,放弃大仓位个股,拥抱指数。如果有人做到了第二条说的,作为自媒体up主,很可能会拿这个成功案例大肆宣扬自己的择股择时能力。但我跟你们实话实说,仅就我个人而言,我上半年的操作,即抓住高成长个股+重仓+高位落袋,有很大运气成份,未来极难复现。
我自己总结,从21年以来的年化收益略微超过纳指100,主要得益于大胆的低位抄底、我的大心脏和的确比较敏锐的低点判断,而不是来自于我的择股能力。
今晚就这些,准备下班了,工友们88~
$NASDAQ100指数ETF-Invesco(QQQM)$ $Vanguard标普500ETF(VOO)$
精彩评论