今天港股智驾板块集体走强,Momenta-W(06880.HK)领涨。截至上午11时45分,公司股价报151.0港元,上涨12.27%,盘中最高触及152港元。
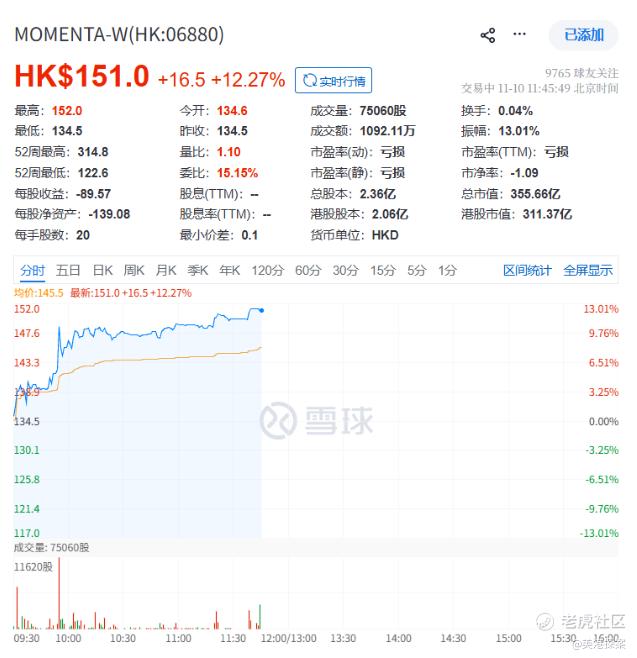
昨天的走势也不弱。Momenta早盘一度涨超8%,虽然随后有所回落,但最终仍收报134.5港元,上涨0.6%。
两天连续走强,和单日脉冲不太一样。昨天更像是对上汽合作的第一轮定价,今天则是在板块共振下,对公司产业地位再做了一次确认。
先看上汽这次合作,真正的变化在合作模式
根据公告,Momenta、上汽集团和延电科技拟共同设立合资公司,注册资本3亿元。其中,Momenta出资1.53亿元、持股51%,上汽集团持股25%,延电科技持股24%。合资公司将深化双方在全球范围及全车辆平台上的合作,提供涵盖L2、L3的高阶智能驾驶产品及服务。
过去车企和智驾供应商的合作,通常是定点、开发、交付,一个车型谈一次。现在变成共同出资、共同持股,合作范围也从单一车型上升到集团平台。这个变化值得重视。
尤其是Momenta持有合资公司51%的股权。算法公司控股,车企深度参与,双方不是简单地把采购合同换了一个外壳,是准备把研发、量产和后续收益绑在一起。
对Momenta来说,这次合作的价值,更多体现在订单之外的长期积累。上汽旗下拥有自主品牌、合资业务和海外布局,如果合作后续真正铺到全平台,公司有望获得更稳定的装车基础、更丰富的车型数据,并进一步打通进入全球市场的通道。当然,合资公司具体车型、量产节奏和收费模式仍有待披露,现在还不能把规划直接折算成利润。
日产全球创新奖,则是另一条验证线
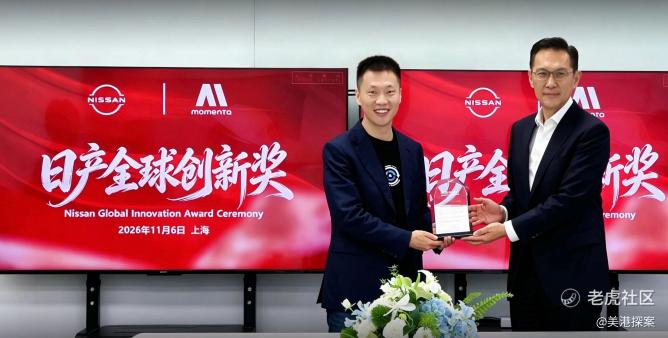
11月6日,Momenta获得日产汽车2026年度全球创新与质量奖中的全球创新奖。双方合作已经覆盖N6、N7、新N7、NX8等多款车型。更值得注意的是用户数据:近90%的NX8车主选择了搭载Momenta强化学习大模型的MAX及以上版本,超过50%的车主每天使用辅助驾驶。
奖项本身不会直接贡献收入,但选装率和使用频率说明,智驾开始从发布会的配置表,走进用户的日常决策。
我一直认为,智驾公司不能只看拿到了多少定点。车型如果卖不动,或者用户买完不用,数据飞轮就很难真正转起来。NX8这组数据至少提供了一个积极样本:消费者愿意选择,也愿意持续使用。相比一个奖杯,这可能更接近商业价值本身。
把两条消息放在一起,背后指向的都是物理AI
物理AI和只在数字世界里处理信息的AI不同,它需要理解真实环境,预测其他交通参与者的行为,再把决策变成车辆动作。每一次刹车、转向和避让,都会受到真实物理规律的约束。
因此,汽车可能是物理AI现阶段最适合规模化的载体之一:有明确的付费方,有量产场景,也能持续获得真实世界反馈。
Momenta的R7世界模型,核心正是让系统从“看见世界”进一步走向理解和预测世界;世界模型与强化学习,则构成其物理AI技术路径的两大支柱。
这套能力如果只在乘用车上使用,估值边界仍然是车型数量和软件授权费。但如果同一套技术底座能够继续延伸到Robotaxi、Robovan、Robotruck,研发投入就有机会在多个场景中复用,公司的定位也会从智驾供应商向物理AI平台迁移。
这也是市场愿意给予估值弹性的原因。不过,迁移能力最终要靠不同场景的量产和运营数据证明,不能仅凭技术概念提前兑现。
基本面至少已经提供了一定支撑
2026年上半年,Momenta实现营收16.02亿元,同比增长75.9%;经调整净亏损收窄96.6%至1409.7万元,经营活动现金流出同比收窄46.8%。同期,搭载其系统的量产车辆超过110万台,已交付超过110款量产车型,累计定点超过230款。
这些数据表明,Momenta已经开始用量产和经营结果验证自身价值。量产规模扩大、许可收入增长和亏损收窄,在勾勒出商业闭环的初步轮廓。与此同时,公司距离稳定盈利仍有一段距离,车企自研、行业价格竞争以及L4商业化节奏,依然是后续需要持续跟踪的变量。
接下来我会重点跟踪三件事:上汽合资公司何时披露具体车型和量产计划,R7世界模型能否在日产等客户中继续扩大搭载,以及软件许可收入和规模化无人业务能否同步增长。
今天这根阳线,定价的核心已经超出一个奖项和3亿元注册资本,市场更关注车企与物理AI公司合作方式的变化。短期涨幅需要消化;从中期看,Momenta的估值锚正在从“项目型智驾供应商”,逐步转向“具有规模数据和平台复用能力的物理AI公司”。相比单日涨幅,这种合作模式和估值框架的变化,更值得持续跟踪。
精彩评论