11月5日,国星宇航正式启动招股,拟全球发售3012.1万股H股,招股价为每股24.90至33.20港元,每手100股,入场费约3353.48港元,预计11月13日在港交所上市,独家保荐人为国泰君安融资。
这意味着,港股市场将迎来第一只以“AI卫星+太空算力”为核心资产的标的。
根据弗若斯特沙利文数据,按累计发射AI卫星数量计,国星宇航在中国民营商业航天企业中排名第一;2025年5月,公司成功发射全球首个由12颗AI智算卫星组成的星座,把“太空算力”从概念变成了在轨事实。
稀缺性、行业地位和订单储备已经摆在台面上,那么这家公司成色到底如何?
接下来,从业务结构、技术壁垒、订单交付、财务表现和发行阵容五个层面,逐一看看这只“太空AI第一股”的成色。
一、核心信息,一眼看懂
1. 发行机制:机制B(固定比例)
2. 回拨可能:无强制回拨
3. 最高发售价:33.20 港元(区间 24.90–33.20,中位 29.05)
4. 全球发售股数:30,121,000 股 H 股
5. 香港公开发售股数:3,012,100 股(10%)
6. 每手股数:100 股每手申请金额3,320.00 港元(含费 3,353.48)
7. 上市后总股本:602,419,740 股(行使前)
8. 总市值:200.00 亿港元(价格区间对应 150–200 亿)
9. 香港公开发售规模:1.00 亿港元(100,001,720),公开发售比例 0.50%
10. 公开发售手数:30,121 手联席保荐人国泰君安国际(独家保荐人兼整体协调人)
11. 绿鞋稳价人:国泰君安证券(香港)
12. 其他:发售量调整权(最多 4,518,100 股,约15%);超额配股权(约15%)
二、公司概览:国内最早把AI送上天的商业航天企业之一
国星宇航2018年成立于成都,是国内较早将AI能力嵌入卫星本体与星座运营的商业航天企业,也是国家级专精特新“小巨人”。公司累计完成15次太空任务,自主研制并发射35颗卫星,包括AI应用卫星和AI智算卫星。
按累计发射AI卫星数量计,公司居中国民营商业航天企业第一;按2025年收入计,在中国民营商业航天企业中排名第七。
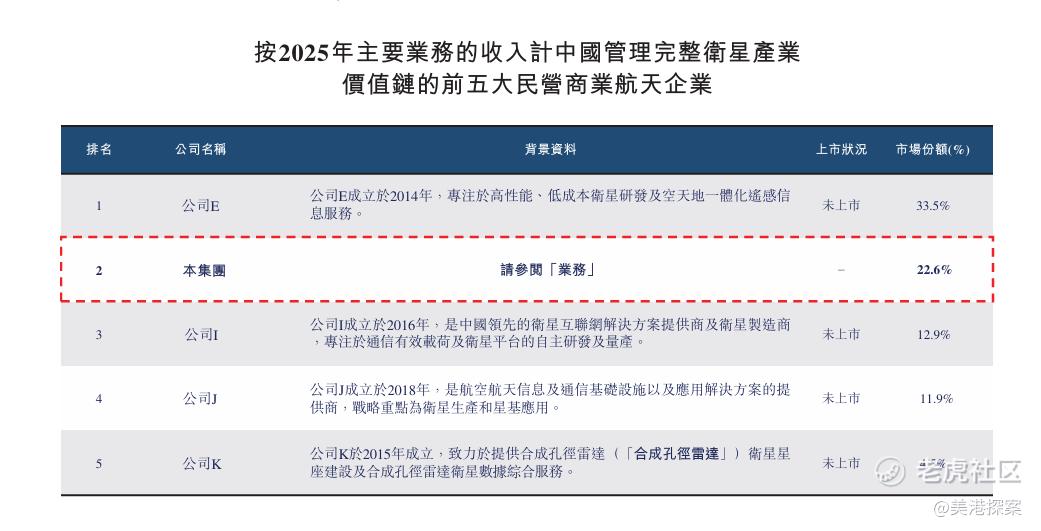
如果只看同时覆盖卫星研制、发射及运营等完整价值链的企业,公司排名第二,市场份额为22.6%。
主要业务:两条业务线,且重心正在切换。
公司业务分为卫星及相关服务、星基解决方案两部分。2026年上半年,卫星及相关服务收入占比达到57.7%,首次成为第一大收入来源,其中AI智算卫星收入1.25亿元,占总收入的55.1%。
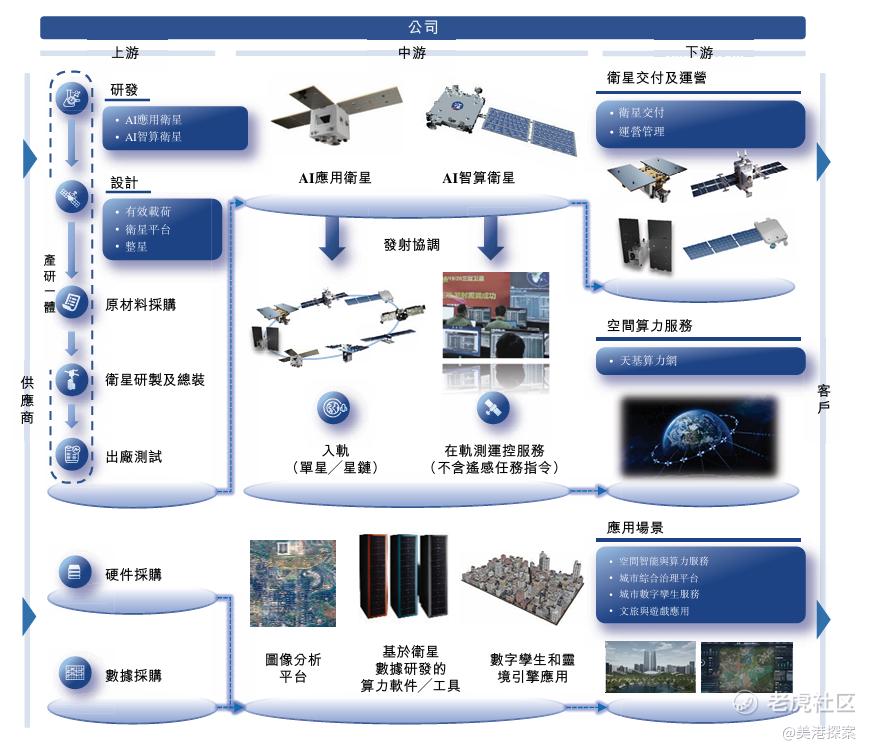
2023年,卫星及相关服务收入占比只有0.6%,公司主要依靠数字城市、空间智能等项目型解决方案获得收入;到了2026年上半年,卫星业务占比已经提高至57.7%。
PS:解决方案业务主要按项目交付,订单相对分散;AI卫星需要总体设计、载荷集成、发射和在轨验证,单个订单金额更大,技术门槛也更高。
就数据来看公司正在从数据解决方案商,转向AI卫星研制和太空算力公司。
订单端:招股书显示,国星宇航已有114颗待交付AI卫星订单,合约总值34.75亿元,约等于2025年全年收入的5倍。其中,2026年上半年新签39颗卫星合同,期后又新增51颗AI卫星订单。
虽然,订单不能直接等同于收入,但对于按交付进度确认收入的商业航天公司来说,34.75亿元的订单相当于提前看到了未来数年的业务来源。
客户端:覆盖政府机构、科研院所、国企及通信科技企业,场景落在应急遥感、低空监测、数字城市、文旅,客户数从2023年2名增至16名。
交付端:卫星设计约三周、研制约四个月,崇州增材制造基地利用率95%;已锁定截至2028年的8吨发射运力,并获得2027年至2029年另外18吨运力安排。按单颗卫星约250公斤估算,理论上可以支持约104颗卫星发射。
三、“星算计划”,四层能力撑起太空算力壁垒
太空算力要解决的,是卫星数据“传不下来、处理不及时”的问题。传统卫星通常要把大量原始数据传回地面再计算,但通信带宽和地面站覆盖时间有限。
如果卫星可以先在轨完成识别、筛选和推理,再把结果传回地面,数据使用效率就会提高。国星宇航的“星算计划”,正是把算力直接部署到卫星上:
1、在轨先发:2018年,公司发射中国首颗AI应用卫星;2024年,研制并发射中国首颗AI大模型智算卫星。2025年5月,12颗AI智算卫星进入太空,组成全球首个AI智算卫星星座,在轨算力达到5 POPS。
2、持续组网:2026年10月,第二批8颗AI智算卫星完成发射,继续验证液冷散热、星间光通信和大模型在轨训练。公司计划在2028年前完成“星算计划”首批100颗卫星组网。
3、全链能力:公司业务覆盖卫星设计、研制、AI载荷、发射服务、在轨运营及数据应用。相比只提供单个部件或单项服务,全链能力有利于控制研制进度,并把技术验证转化为批量交付。
4、频轨与发射资源:公司已有3157颗卫星的轨道和频率申报获得国际电信联盟批准,其中2800颗对应“星算计划”。国家发改委已核准其中60颗卫星,为首批组网提供了项目基础。
单独研制一颗AI卫星并不容易,但国星宇航真正的门槛,是同时推进卫星研制、批量交付、发射组网和在轨计算。
换句话说,卫星越多,获得的数据越丰富;星间协同越成熟,在轨计算的效率越高。订单、频轨、发射资源和在轨经验由此形成一套相互强化的系统。
而这套系统,才是国星宇航最难被复制的部分。
四、财务:业务切换开始反映到毛利率和现金流
国星宇航2023年至2025年的收入分别为5.08亿元、5.54亿元和7.03亿元,保持增长。2026年上半年收入为2.26亿元。卫星项目按交付及验收进度确认收入,发射和交付集中在哪个阶段,收入也会随之波动。因此,半年收入更适合结合订单和全年交付计划来看。
毛利率的变化更值得注意。
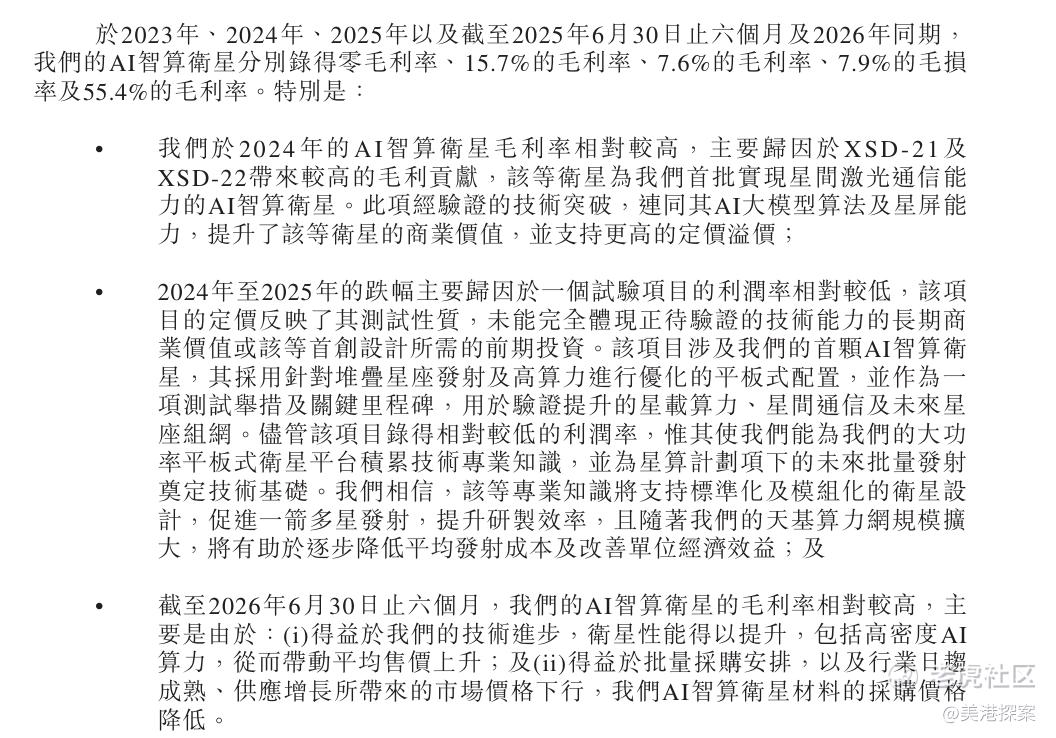
AI智算卫星毛利率由2025年的7.6%提高至2026年上半年的55.4%。招股书给出的解释是,卫星性能和算力提升带动单星价值增长,同时批量采购增加、部分原材料价格下降,降低了单位成本。2025年的部分项目仍带有试验和验证属性,成本结构也与成熟批次不同。
虽然55.4%暂时不能简单当作长期稳定水平,但它至少说明,AI智算卫星已经具备较好的商业价值。
同期,公司经营活动现金流在2025年转正,2026年上半年净流入约6116万元;合同负债由2025年末的7500万元增加至2.23亿元,主要来自客户预付款和增加的未履行订单。
毛利率改善、合同负债增长和经营现金流转正放在一起看,说明新订单已经开始从合同金额转化为预付款和经营现金流。
五、行业前景:规模、成本、政策三重共振
根据弗若斯特沙利文数据,中国商业航天产业规模由2021年的1.3万亿元增至2025年的2.8万亿元,预计2030年达到10.9万亿元,2025—2030年CAGR为复合年增长率为31.2%。
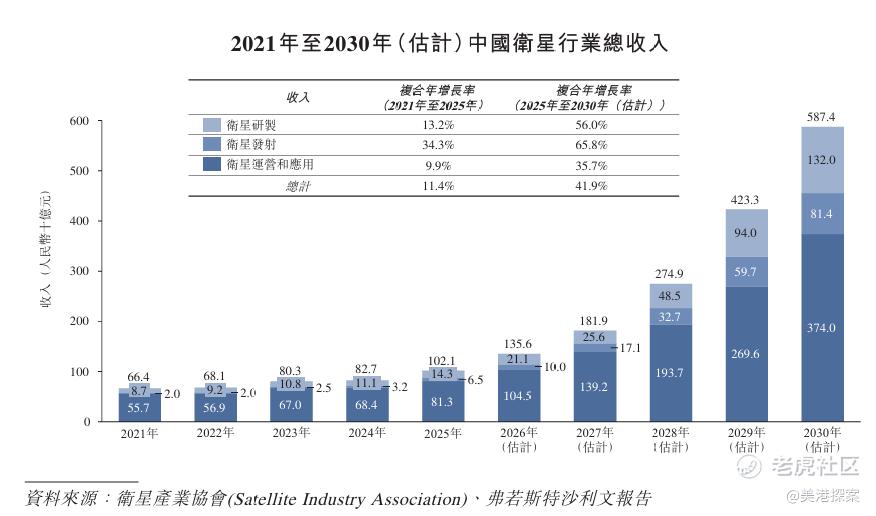
其中,中国卫星制造市场收入预计由2025年的143亿元增至2030年的1320亿元;中国民营商业航天企业收入预计由340亿元增至2641亿元。
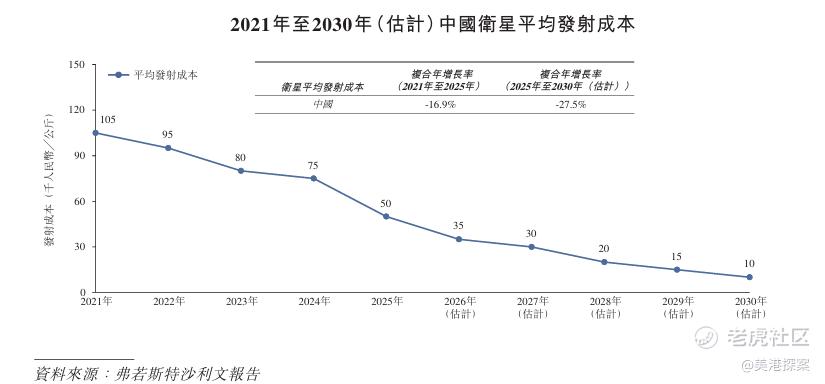
成本下降也是行业扩张的重要条件。中国卫星平均发射成本由2021年的每公斤10.5万元降至2026年的3.5万元,弗若斯特沙利文预计2028年有望进一步降至每公斤1万元。
政策端,国家发改委此前已经明确支持社会资本参与国家民用空间基础设施建设。四川省也在2025年出台相关行动计划,鼓励民营企业参与商业航天产业。
发射成本下降、卫星批量制造和政策支持放在一起,商业航天的产业条件比几年前成熟得多。国星宇航的优势,是已经提前完成技术验证,并进入订单交付阶段。
六、发行与资本:阵容、投向、老股东都在明处
按发行价中位数计算,公司预计募集资金净额约7.72亿港元,具体投向如下:
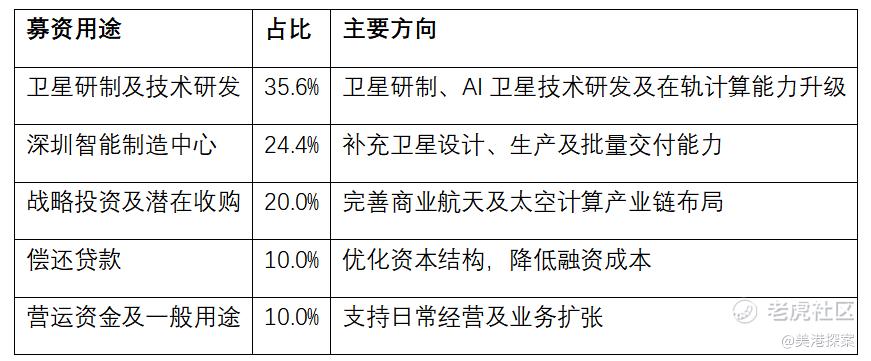
研发和智能制造两项合计占募资净额的六成。对已经拿到114颗订单的国星宇航来说,这笔资金的主要用途,就是把技术能力转化为批量交付能力。
基石投资者为晶科能源投资和锦信,合计认购约6000万港元,占本次全球发售股份约6%至8%。
相比认购金额,晶科能源投资的产业资本身份更值得关注。光伏产业资本参与,容易让市场联想到卫星能源供应等潜在协同。不过,招股书尚未披露具体合作,目前更适合将其理解为对太空算力方向的产业认可。
此次发行对应150亿至200亿港元市值,以2025年收入计算,大致对应20多倍市销率。Pre-IPO估值提供了定价基础,已经入轨的AI智算卫星、34.75亿元订单和港股稀缺定位,则构成此次发行溢价的主要支撑。
结语
上市只是“星算计划”组网的新起点。
国星宇航带到港交所的,是一套把AI算力送上太空、让数据直接在轨处理的商业系统。
我的判断是:值得申购,打新指数给四星。
理由也不复杂。
港股第一次出现以太空算力为核心资产的公司,稀缺性本身会影响上市初期的定价;114颗待交付卫星对应34.75亿元合同金额,为未来数年的收入提供了可见度.
;毛利率、合同负债和经营现金流的变化,则说明订单正在向经营结果转化。
虽然估值不算低,但Pre-IPO估值提供了一定基础,已经入轨的22颗AI智算卫星和在手订单也让这个价格不只是依靠概念支撑。
当一台地面机器人可以调用太空中的卫星算力完成任务,国星宇航真正出售给资本市场的,是把轨道变成计算资源的能力。
精彩评论