$宏芯宇(02681)$ $一微科技(02065)$ $国星宇航(06935)$ $新荷花(02206)$ $芯德半导体(07672)$
本文仅为港股打新数据与公开信息的整理分析,不构成任何投资建议,新股上市后存在破发可能。
基本情况:
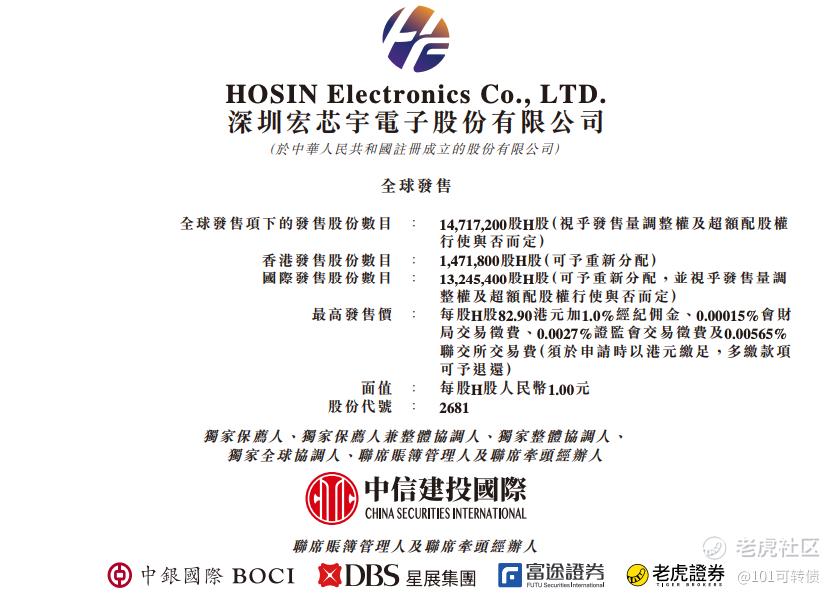
申购时间:10月30日-11月9日,10号出结果,11号暗盘,12号上市;
发行价格:72.29-82.90
入场费:8373.60
1手:100股
全球发售:1471.72万股
公开发售:147.18万股
发行手数:14718手
基石:有,7家基石投资者认购约39.53%份额
绿鞋:有,中信建投稳价
保荐人:中信建投独家保荐
机制:机制B,回拨10%
宏芯宇成立于2018年,总部深圳,研发中心覆盖合肥、上海、杭州、厦门等地,员工超1300人,研发人员占比超60%,专利超400项(发明专利约320项)。公司采用无晶圆厂轻资产模式:从三星、SK海力士、美光等原厂采购NAND Flash与DRAM晶圆,依托自研主控芯片设计、固件算法、测试系统及存储介质分析四大技术平台,委外封装测试后销售。
产品覆盖嵌入式存储(eMMC/UFS)、固态硬盘(SSD)、DRAM、移动存储及颗粒,主要服务消费电子(小米、传音、OPPO、vivo、TCL等),并自2023年切入车规级(进入Tier 1供应链)与企业级应用,已实现量产。
弗若斯特沙利文数据显示,2025年公司在全球存储产品市场按收入计市场份额约0.6%,排名第12位,是中国最大未上市独立存储器厂商之一,也是少数具备自主主控芯片设计与商业化能力的独立厂商。收入结构中嵌入式存储占比高(2026年前4个月约67.8%),受益于AI需求与价格回升,量价齐升。
财务表现:
2023-2025年营收分别为87.81亿、87.18亿、112.38亿元人民币,毛利率从4.8%升至16.1%、21.8%;净利润从亏损1.17亿扭亏为盈至4.83亿、13.64亿(同比+182.5%)。
2026年前4个月营收80.12亿(同比+185.7%),毛利49.69亿(毛利率62%),净利润38.41亿(同比+3020.8%),净利率约47.9%,前4个月利润已远超前两年合计。经调整净利表现更优。
现金流方面,上行期存货与应收增加导致经营现金流阶段性净流出,属周期股典型备货特征,需持续关注库存与回款。
募资用途:
约40%用于存储产品开发及商业化;
约35%用于主控芯片研发及迭代;
约15%用于提升晶圆检测与主控验证测试能力;
约10%作一般营运资金。
基石投资者
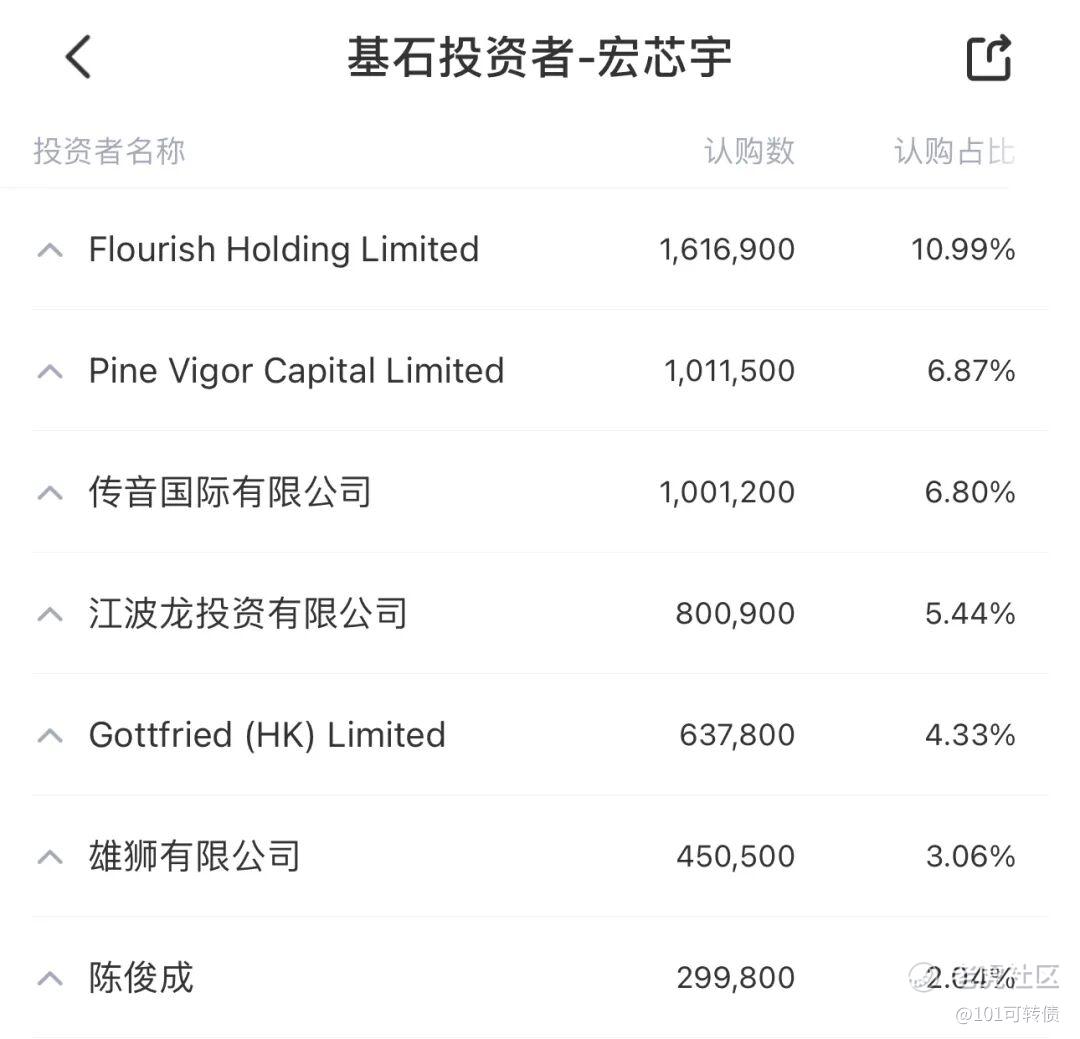
宏芯宇引入7家基石投资者,认购占比39.53%;基石——Flourish、Pine Vigor、传音国际、江波龙投资、Gottfried、雄狮、陈俊成,设6个月禁售期。传音国际是下游大客户、江波龙投资是同业龙头;
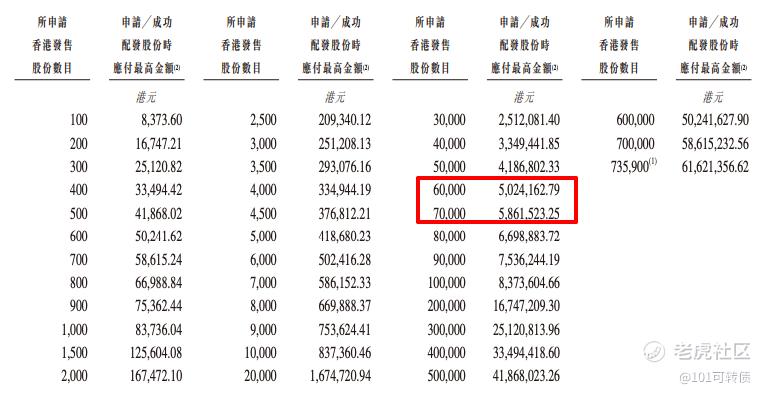
宏芯宇采用机制B,回拨10%;全球发售1471.72万股,香港发售147.18万股,一手是100股,共计14718手;甲尾申购需要50.25万本金,乙头申购需58.62万本金;现在倍数是1.7倍了,预计最终会在50倍左右;由中信建投独家保荐,有基石,有绿鞋,历史保荐项目还不错。
全球存储市场预计从2026年约3700亿美元增至2030年约7200亿美元(CAGR约17.7%),企业级与车载级增速更快。宏芯宇已从消费级向高附加值场景延伸,主控自研比例提升与测试能力强化有望进一步打开毛利空间。
2026年全球AI产业仍处于扩张阶段,AI服务器、数据中心、高性能计算对DRAM、NAND及高速存储产品的需求持续增长。
国际市场有两个值得关注的方向:
-
AI基础设施建设增加存储需求,HBM及服务器内存资源受到产业链关注。
-
全球半导体供应链及出口管制政策持续变化,中国存储产业链国产化和供应链自主可控仍有发展空间。
宏芯宇的机会在于嵌入式存储、SSD和主控芯片协同发展。但要注意,AI服务器使用的高端HBM并不等于宏芯宇现有产品可以直接享受全部行业红利。
未来公司能否提高高附加值产品占比、拓展服务器和汽车客户,将直接影响估值空间。
入通要涨多少(门槛按约96亿港元)
公司H股全流通,总市值198.96-228.17亿港元。按96亿港元门槛来算,满足了。
估值方面,按2025年净利润计算,发行对应静态PE约23.3—26.7倍。每股备考净资产约20.55—20.87港元,发行价相对净资产溢价约246%—303%,并不存在账面净资产折价。
综合来看
宏芯宇02681是存储"超级周期"下的稀缺自研主控标的,核心优势是存储行业景气回升和2026年利润爆发,基石阵容也有一定看点;但高毛利率的持续性、库存及现金流压力、发行估值和当前偏弱的孖展热度,都不能忽略。
宏芯宇暗盘大涨需存储情绪回暖配合。
甲乙组甲乙中签率预测
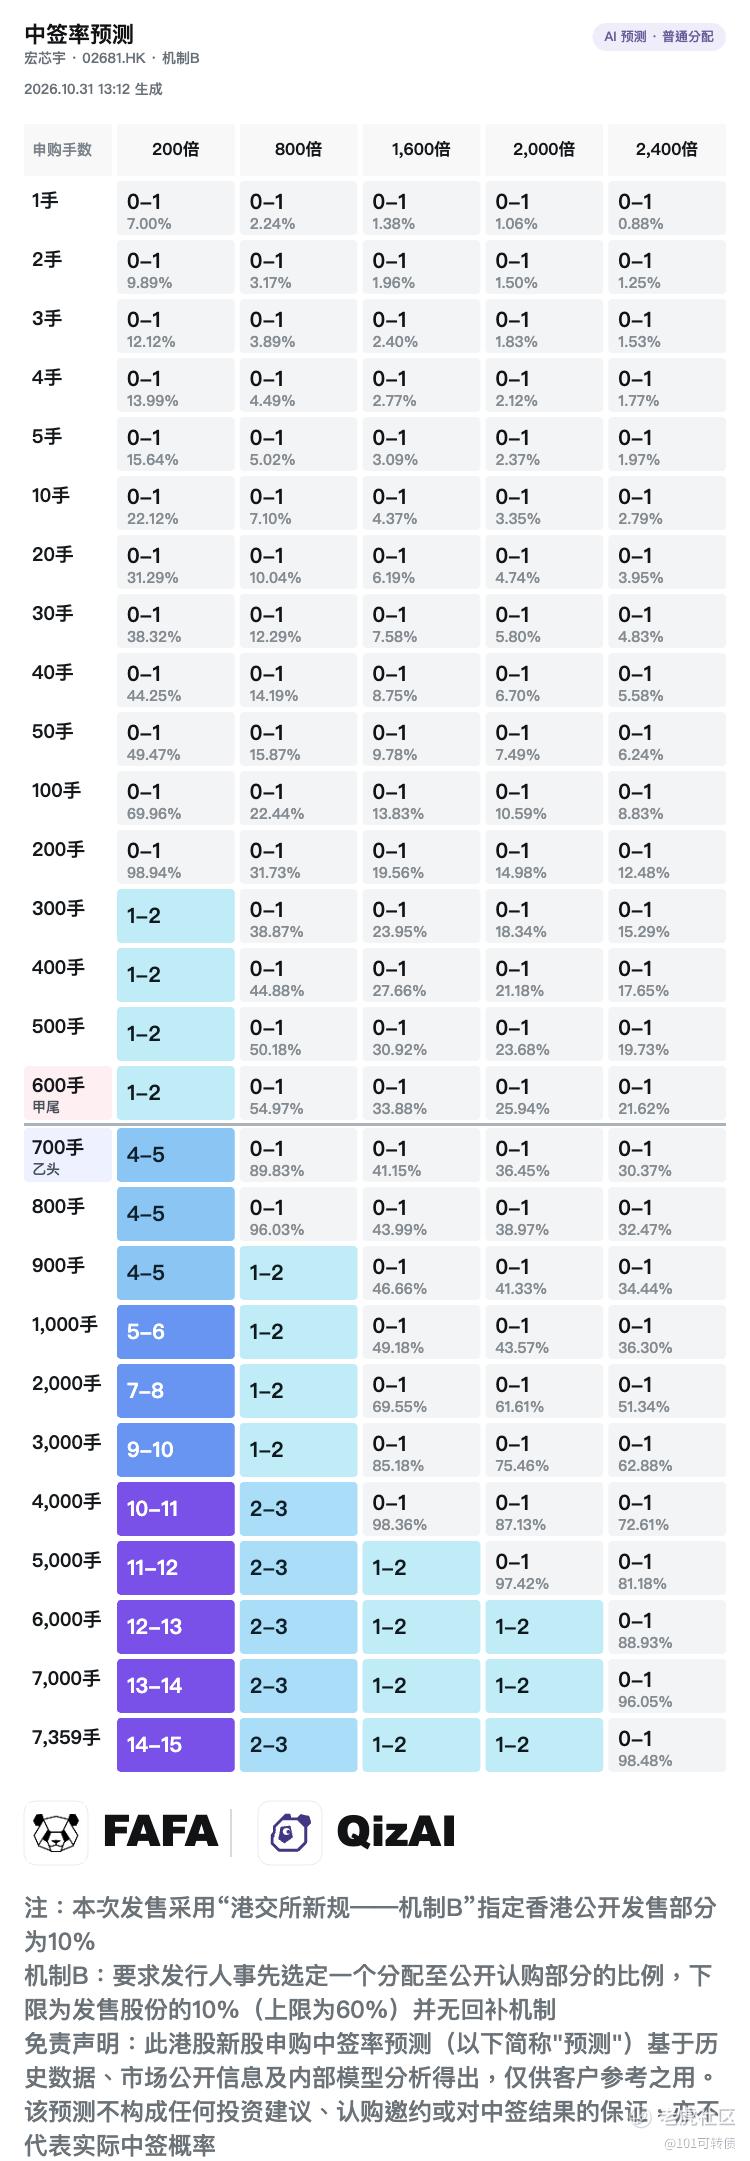
免责声明(必读):本文仅作打新信息与数据科普整理,观点仅代表个人基于公开资料的分析,不构成任何投资建议、认购邀约,也不对未来价格或中签结果作任何保证。新股上市后存在破发可能,请务必结合自身风险承受能力独立决策、风险自担。数据来源:招股书、港交所公告及公开市场信息,以官方披露为准。
看到这里,点个赞和在看吧。
#港股打新 #港股IPO #宏芯宇 #02681 #存储芯片
精彩评论