01 发行要素
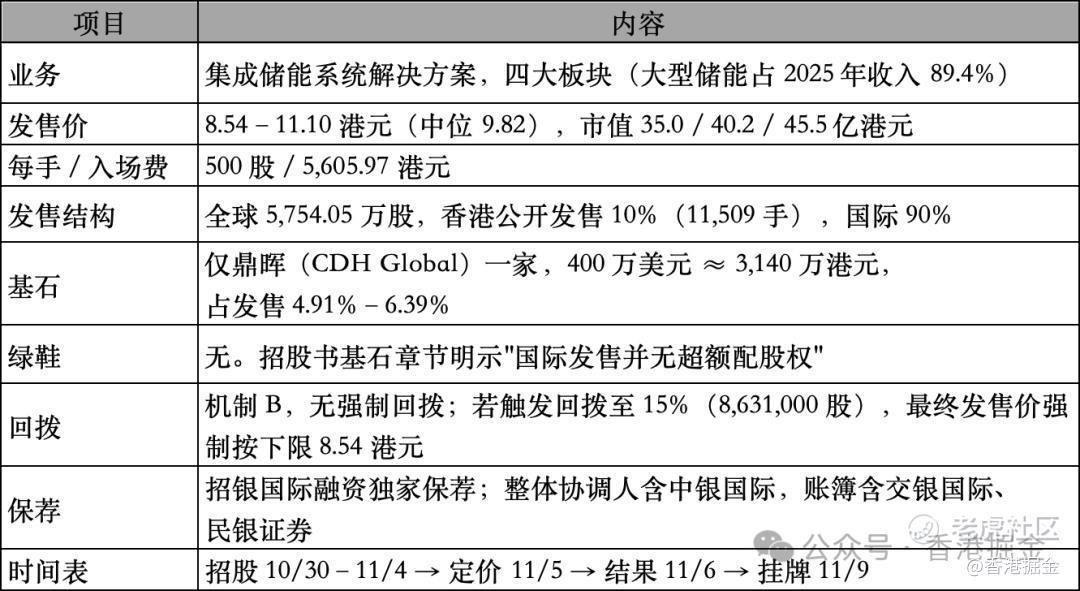
自由流通盘仅 53,865,000 股(占总股本 13.26%,约 4.6–6.0 亿港元)——盘小是它最大的首日优势。
02 基本面:赛道很热,位置很后
2025 年出货 5.4 GWh、份额 2.1%、中国排名第 10;按收入计(17 亿 / 市场 1,429 亿)同样第 10,份额约 1.2%,CR10 占 61%。全球储能 2025 年 3,362 亿元 → 2030 年 16,035 亿元,CAGR 28%。真亮点是海外:2025 年海外收入仅 880 万,2026 前 4 月跃至 1.249 亿元(占 44.6%),海外 ASP 1.11 元/Wh 是内地 0.57 元的两倍。
但项目极少——2023 年 1 个、2024 年 2 个、2025 年 8 个大型项目,招股书自认"单一性及非经常性"。
03 财务:利润是真的,现金是假的
收入分别为4.35→11.44→18.68 亿元,净利0.41→0.96→1.54 亿元。但毛利率连降三年 21.6%→17.8%→16.1%(大储 ASP 从 1.12 跌到 0.48 元/Wh)。2026 前 4 月回升到 27.4%,靠的是匈牙利 110MWh 单项目 + 电力委托交易服务(毛利率 99.6%)——都不可外推。同期储能产品销售毛利率已转负 −6.5%(原平项目成本超预算、合同无调价机制,减值 620 万)。
最关键的一条:2025 年经营现金流 +8.03 亿元,但营运资金变动前只有 2.17 亿元,应收 +3.14 亿、存货 +0.41 亿、合同资产 +0.40 亿全是负变动——全靠应付账款增加 8.80 亿元堆出来,应付周转天数 205→230→240→627 天。2026 前 4 月一还钱,立刻 −4.50 亿元。
四项结构风险:应收周转 326 天、存货 291 天、前五大客户 94.3%(最大 43.6%)、供应商 77.0%、资产负债率 80.4%、2026/8/31 现金仅 1.88 亿元;产能利用率从 74.09% 跌到 39.13%,却仍拿 20% 募资扩 10GWh 乌镇厂。
04 估值:贴平,没有折让
PE(TTM) 14.6 / 16.8 / 19.0×。同业(2026/10/30):海博思创 16.79×、阳光电源 12.32×、上能电气 25.72×、储能板块 28.35×。中位与海博思创几乎完全重合,而远信体量只及后者 1/7、客户集中度 94.3%、现金流质量为负——港股新股通常要给 10–20% 折让,本次贴平。
一级锚:B 轮(2025/12)每股 6.25 元、投后约 22.0 亿元 → IPO 中位 34.4 亿元,10 个月 +56%。招股书解释折让仅 25.67% 是因为"预期 2026 年业务重大转折"——即 2026 的转折预期已打进定价,而前 4 个月净利仅 2,307 万元。
05 打新建议:现金申购 1 手,不融资,中签即走 —— 2.9/5
支撑:同批 6 只中唯一持续盈利、自由流通盘极小、机制 B 回拨即按下限 8.54 定价(较中位折让 13%)、入场费低。
压制:无绿鞋、基石仅 5.56%、经营现金流 −4.5 亿、客户集中度 94.3%、无强制回拨导致中签率低、10/30 六只新股同台招股合计募资 60.19 亿港元,孖展严重分流、储能板块 10 月已回调 14.11%。
具体动作:① 现金申购 1 手(5,605.97 港元),绝不用孖展(无绿鞋,杠杆期望值为负);② 中签即走,暗盘涨超 15–20% 止盈,平开或破发则首日 30 分钟内出清;③ 不适合留仓;④ 盯最终定价(贴近 11.10 建议放弃,落 8.54 安全边际才出现)、国际配售倍数、11/5–11/9 A 股储能板块走势。
五只排序:登临 3.4 > 远信 2.9 > 宏芯宇 2.8 > 新荷花 2.6 > 和美 2.2。 远信的问题不在赛道、也不在盈利,而在利润的现金成色和发行结构——它比前两只扎实,但没有登临那种"基本面改善 + 估值折让"的组合。 $远信储能(09621)$ $登临科技-P(09917)$ $新荷花(02206)$ $和美药业-B(00054)$
精彩评论