综合打分 2.9 / 5 —— 可小注现金申购,不融资、不留仓
同批 6 只新股中唯一持续盈利标的,但利润质量差、无绿鞋、发行结构偏弱
远信储能是本批(远信、新荷花、登临、和美、芯德、宏芯宇)六只新股里唯一三年连续盈利的一家,赛道景气度也最高。但拆开看,2025 年那笔 8.03 亿元的经营现金流净流入,本质是靠占用供应商货款做出来的;2026 年前 4 个月一偿还应付,现金流立刻转为净流出 4.50 亿元。前五大客户占比已升至 94.3%,应收周转 326 天,资产负债率 80.4%,2026 年 8 月末现金仅 1.88 亿元。叠加无绿鞋、基石仅鼎晖一家(占发售 5.56%)、机制 B 无强制回拨,这是一只"基本面有亮点、但发行结构与现金质量都不支撑持有"的票——适合打,不适合拿。 $新荷花(02206)$ $远信储能(09621)$ $芯德半导体(07672)$
01 发行要素
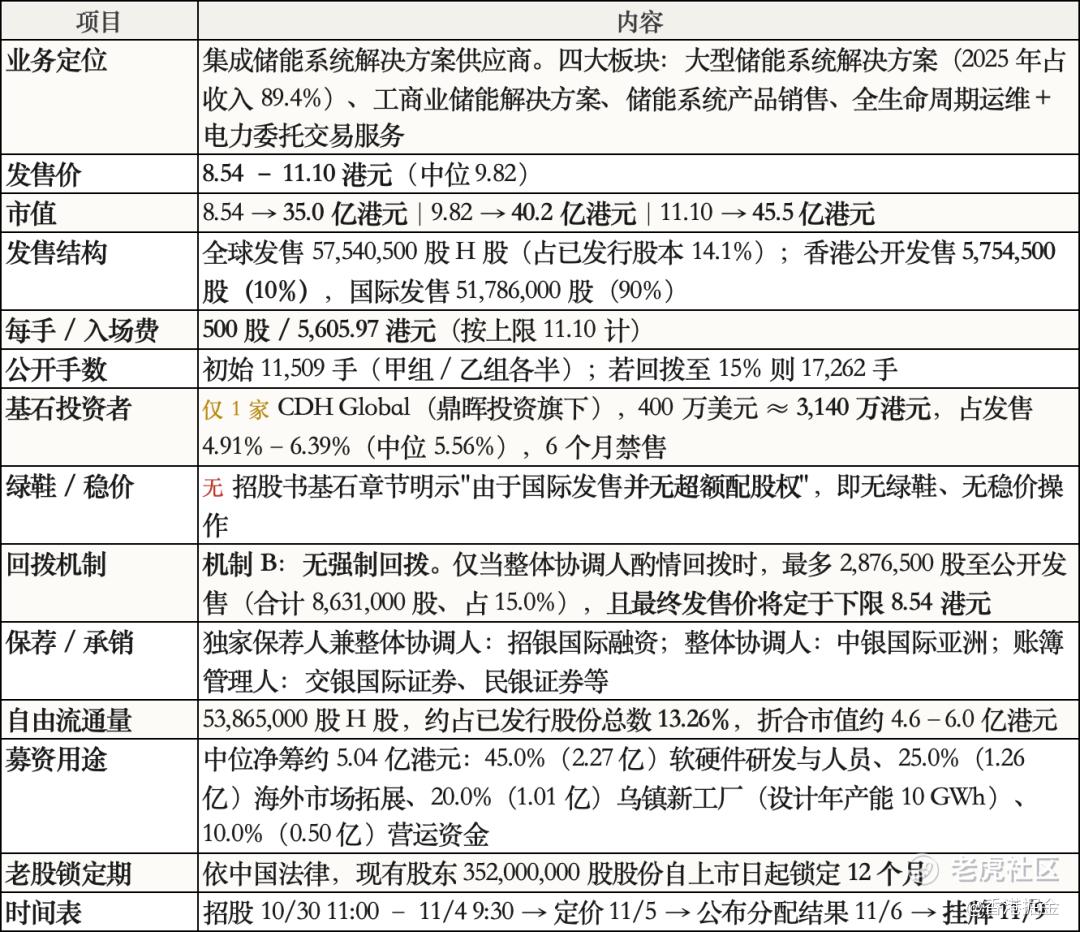
同期 6 只新股同台招股,资金严重分流
2026 年 10 月 30 日共有六家企业同时开启招股:远信储能(09621)、新荷花(02206)、登临科技-P(09917)、和美药业-B(00054)、芯德半导体(07672)、宏芯宇(02681),合计最高募资约 60.19 亿港元。孖展资金被摊薄,会同时压低单只标的的超购倍数与首日弹性。
02 基本面:赛道很热,位置很后
行业位置
公司 2019 年成立于深圳,主营储能系统集成。按弗若斯特沙利文数据,2025 年以 5.4 GWh 出货量、2.1% 市场份额在中国储能系统解决方案行业排名第十;按收入计(2025 年 17 亿元 vs 中国市场 1,429 亿元)同样排名第十,份额约 1.2%。中国市场前十大参与者合计占出货量 59% 以上、占收入 61% 以上,头部集中度高,而公司在第十位,属于典型的"腰部挤在尾部"。
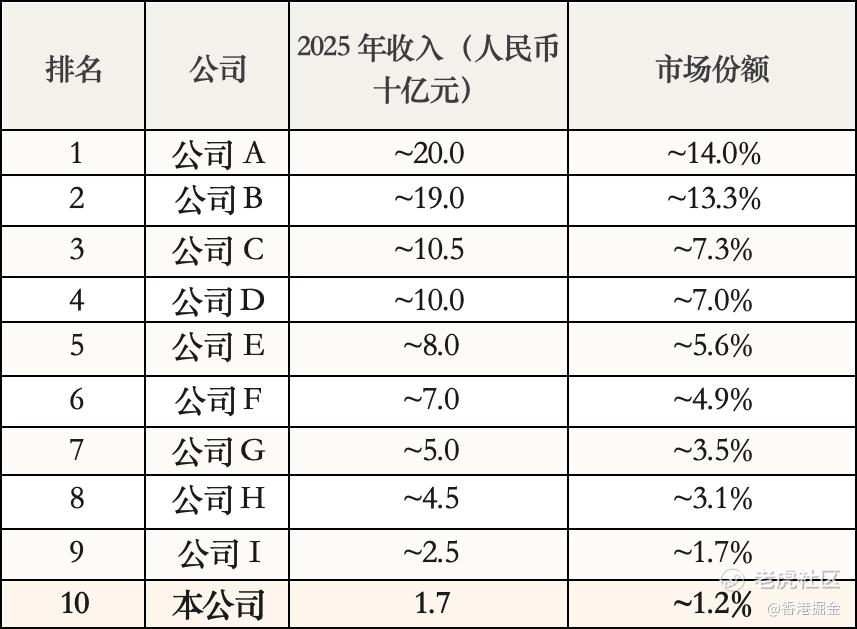
赛道本身是真好:全球储能系统市场由 2021 年 371 亿元增至 2025 年 3,362 亿元,CAGR 73.5%;预计 2030 年达 16,035 亿元,2026–2030 年 CAGR 约 28.0%。问题在于:高增长行业里排名第十、份额 1.2%,意味着公司既享受不到集中度红利,也没有定价权。
公司层面:有真东西,但规模小
-
软硬一体是真的:自研 EnergyEMS(大型)/EnergyHub(工商业)/EnergyCloud 调度平台、EnergyOMS 运维云、EnergyMarket+ 电力交易决策平台、EnergyNexusAI 智能体中台,全部自研;硬件上电池模组(不含电芯)、汇流箱、配电柜、控制柜内部设计开发。
-
产能布局已铺开:镇江(2022 投产)、姚安、大理(2024)、嘉兴过渡工厂(2026/6 试产,6 GWh);乌镇新厂预计 2028/5 投产,设计年产能 10 GWh;朝阳、金昌两厂已主动暂缓。
-
海外突破是当前最大看点:2025 年海外收入仅 880 万元(美国、西班牙),2026 年前 4 月跃升至 1.249 亿元(波兰、匈牙利),占同期收入 44.6%。海外项目 ASP 约 1.11 元/Wh,是中国内地 0.57 元/Wh 的近两倍。
项目数量极少,收入的"一次性"特征明显
2023 年部署大型储能项目 1 个、2024 年 2 个、2025 年 8 个、2026 年前 4 个月 5 个。招股书风险因素中亦明确列出"我们的项目部署通常具有单一性及非经常性"。这意味着任一年度的收入高度依赖少数几个大单能否落地——2026 年前 4 个月 2.8 亿元收入中,匈牙利欧罗斯拉尼 110 MWh 一个项目就占了总量的重大部分。
03 财务拆解:利润是真的,现金是假的
三年收入翻 4 倍,但毛利率连降三年
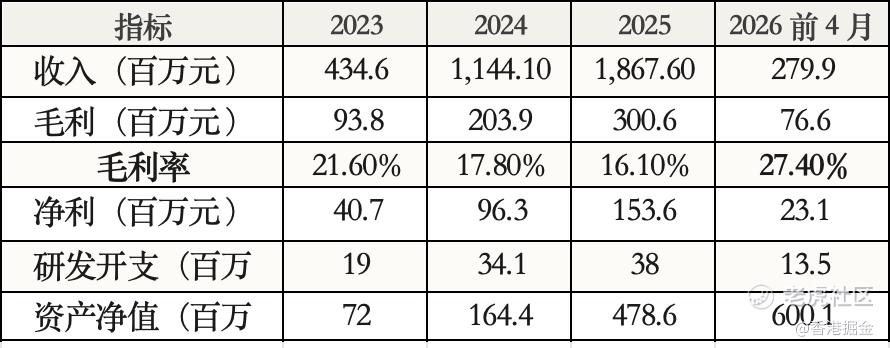
毛利率 2023–2025年(21.6%→17.8%→16.1%),招股书归因为"平均售价降幅超过原材料成本降幅"——大型储能 ASP 从 1.12 元/Wh 一路跌到 0.48 元/Wh,跌幅 57%,而同期电芯成本仅从 0.36 元/Wh 降到 0.33 元/Wh。这是典型的以价换量、抢份额打法。
2026 年前 4 个月毛利率反弹到 27.4%,原因有两条,都需要打折看:
-
①匈牙利 110 MWh 项目:海外高毛利项目贡献,ASP 回升至 0.79 元/Wh。但单一项目驱动,不可持续假设外推。
-
②电力委托交易服务:毛利率高达 99.5%–99.6%(因系统自动化、人工干预极少),2026 年前 4 月贡献收入 2,233 万元、毛利 2,223 万元,占同期总毛利 76.6 百万元的 29%。这部分业务仅服务云南四个项目,规模天花板低,且依赖"超额利润分成"奖励机制。
被忽略的一条:储能系统产品销售毛利率已经转负
2026 年前 4 个月,储能系统产品销售毛利 -236 万元,毛利率 -6.5%。原因是原平一笔与 2025 年最大客户 E 的交易——公司自行采购大量电芯等原材料,成本超出原预算,而相关合同并无价格调整机制,无法向客户转嫁,计提存货减值 620 万元。这条直接暴露了公司在供应链议价与合同风控上的薄弱。
现金流:这是全篇最需要看懂的一张表
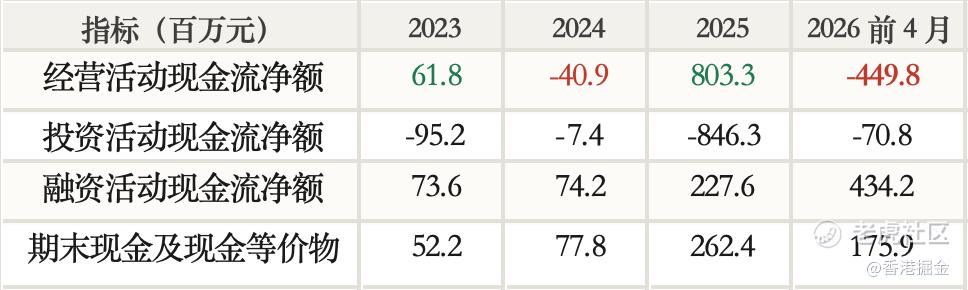
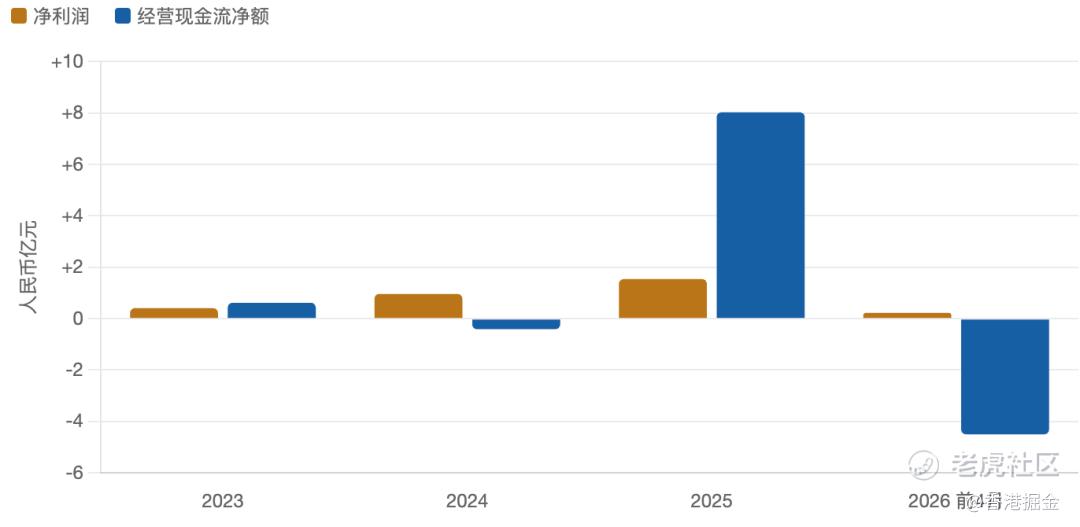
2025 年那 +8.03 亿元是怎么来的?——靠占用供应商的钱
招股书原文:2025 年营运资金变动前的经营现金流仅 2.17 亿元,而营运资金是负变动——应收票据及应收账款增加 3.14 亿元、存货增加 0.41 亿元、合同资产增加 0.40 亿元,合计吃掉约 3.95 亿元。最终却录得 +8.03 亿元净流入,唯一的解释是应付账款大幅增加(2025 年贸易应付款项、应付票据及其他应付款项增加 8.80 亿元,从 9.91 亿元飙到 18.71 亿元)。 佐证:应付账款周转天数 205 天 → 230 天 → 240 天 → 627 天(2026 年前 4 月)。招股书还补了一句微妙的话——"在电芯价格下行周期中,供应商通常更愿意接受延长的付款条款"。 结论:这不是经营造血,是把现金流压力往后推。2026 年前 4 月一旦开始清偿应付(-2.17 亿元),叠加存货增加 2.28 亿元,经营现金流立刻转为 -4.50 亿元。这也解释了为什么公司这次 IPO 是刚需——2026 年 8 月末现金及现金等价物仅 1.88 亿元。
四项结构性风险
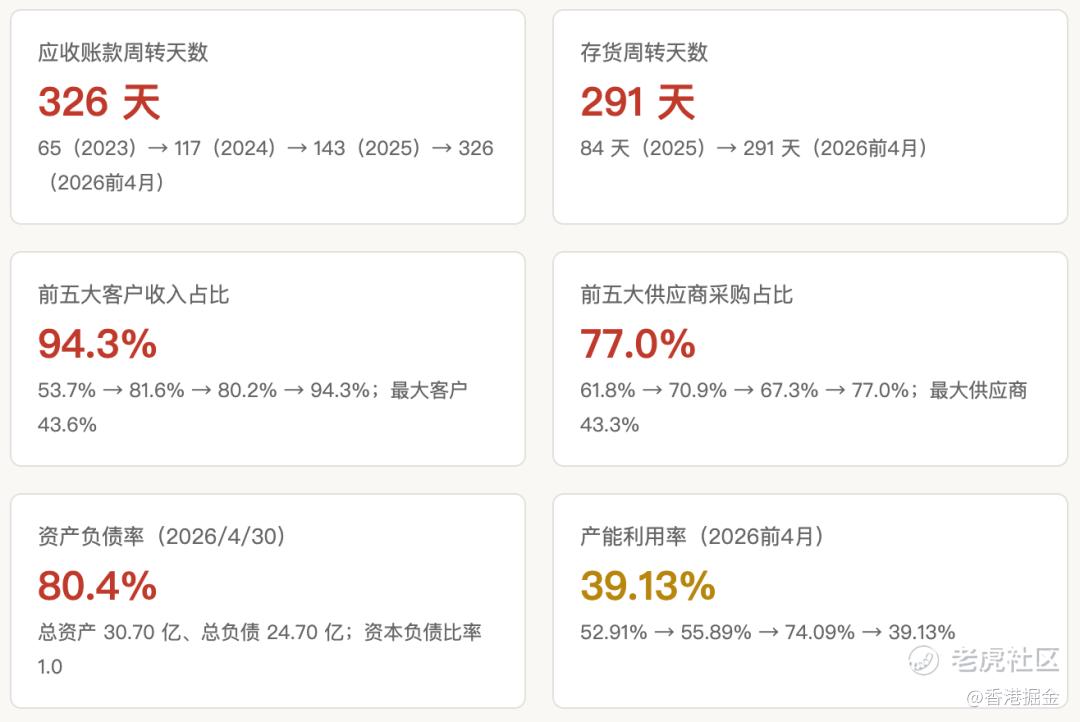
产能利用率跌到 39%,却仍要拿 20% 募资扩产
2025 年总产能 6.8 GWh、利用率 74.09%;2026 年前 4 月骤降至 39.13%(镇江厂 56.52%,姚安、大理厂为零产出)。公司已主动暂缓朝阳、金昌两厂建设,但中位募资中仍有 1.01 亿港元(20%)投向乌镇 10 GWh 新厂,且另有 45% 投向"采购硬件部件/产品"。在现有产能闲置近六成的情况下继续扩产,是判断管理层资本配置纪律的一个负面信号。
04 同业对比:估值贴平,没有折让
发行市盈率测算
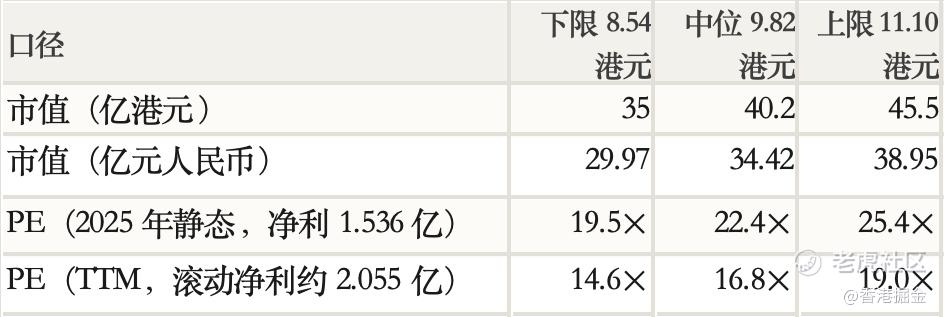
汇率按招股书 1 港元 = 人民币 0.8563 元。TTM 净利 = 2025 全年 1.536 亿 − 2025 前 4 月(−0.289 亿)+ 2026 前 4 月 0.231 亿 = 2.055 亿元。
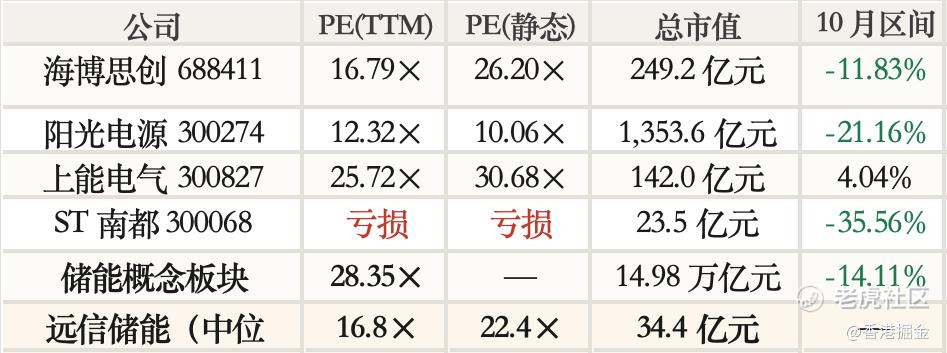
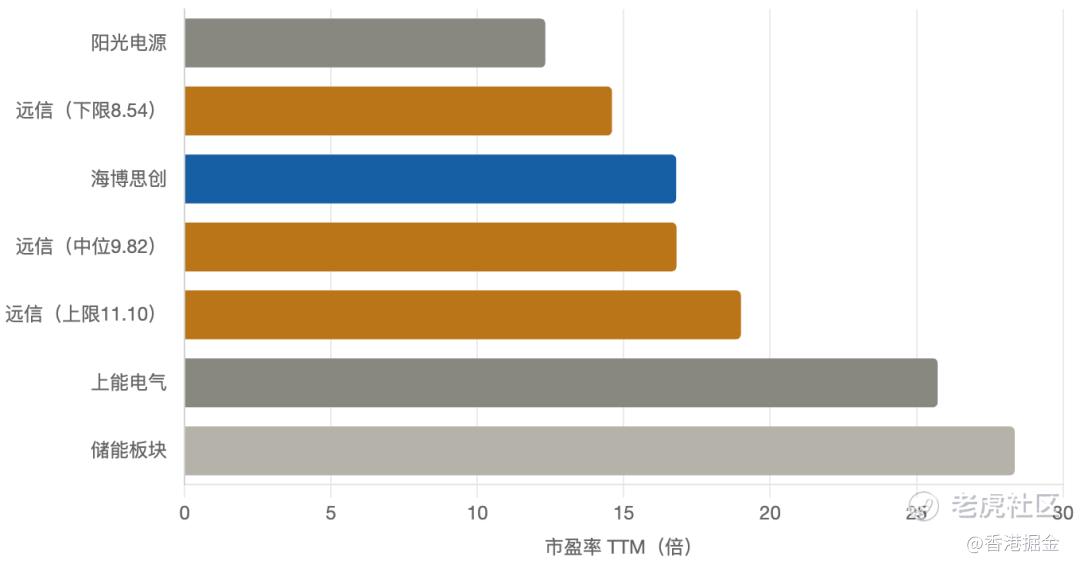
A 股储能同业估值(2026/10/30 收盘)
结论:没有安全边际
远信 TTM 16.8× 与海博思创 16.79× 几乎完全重合,静态 22.4× 略低于海博思创 26.20×、上能电气 30.68×,也低于板块 28.35×。表面看"不算贵",但要扣三项质量折价: ① 体量差一个数量级——海博思创市值 249 亿元、净利规模远超,远信仅 34 亿元; ② 现金流质量为负——海博思创 2026 上半年虽也净流出 12.11 亿元,但至少是行业地位前三、有规模议价权;远信排第十、份额 1.2%,却要靠拖供应商 627 天账期维持周转; ③ 客户集中度 94.3%,在海博思创、阳光电源身上都不存在。 港股新股通常需要给二级同业留 10–20% 折让,本次基本贴平。真正的安全边际只在下限 8.54 港元(TTM 14.6×)时才会出现。
一级市场估值锚
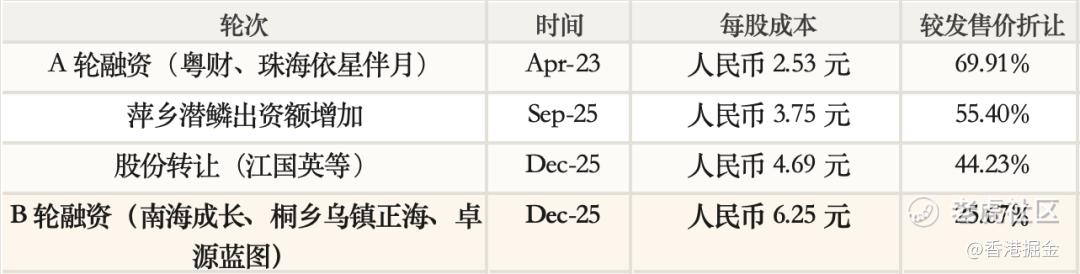
B 轮每股 6.25 元 × 352,000,000 股 = 投后估值约 22.0 亿元。10 个月后 IPO 中位市值 40.2 亿港元(约 34.4 亿元),涨幅约 56%;若按下限 8.54 港元(29.97 亿元)为 +36%,按上限 11.10 港元(38.95 亿元)为 +77%。
招股书对"B 轮仅折让 25.67%"给出的解释是:董事认为"相较于 2025 年,本集团于 2026 年的业务表现将出现重大转折",理由包括电力现货市场政策加速、高毛利运维服务增长、海外业务显著增长。换句话说,IPO 定价已经把 2026 年的转折预期打进去了——而 2026 年前 4 个月净利仅 2,307 万元,年化不足 2025 年的六成。这个预期能否兑现,是上市后最大的估值变量。
05
打新建议
打新环境(2026 年 10 月底)
-
年内港股新股破发率约 67.5%,平均破发幅度 36.7%;三季度破发率 45.2%
-
10 月奕斯伟、传音、东山精密等首日全部破发;麦科田 436 倍超购仍首日 -42.93%
-
A 股储能板块 10 月回调 14.11%,海博思创 -11.83%、阳光电源 -21.16%(但 10/30 当日海博思创反弹 +6.21%)
-
同期 6 只新股同台招股,合计最高募资约 60.19 亿港元,孖展资金严重分流
多空对照
具体操作
建议:现金申购 1 手,不融资,中签即走
-
现金申购 1 手(5,605.97 港元)。用输得起的钱买"小流通盘 + 唯一盈利 + 高景气赛道"的彩票。绝不用孖展——无绿鞋保护,杠杆期望值为负。
-
中签即走。暗盘涨超 15–20% 直接止盈;暗盘平开或破发,则首日开盘 30 分钟内择机出清。没有绿鞋,破发无人托底。
-
不适合留仓。应收 326 天、客户集中度 94.3%、产能利用率 39%、无股息政策(往绩期间从未派息),不具备任何持有条件。
-
盯三个变量:①最终定价落点(贴近 11.10 建议放弃,落在 8.54 附近安全边际显著改善);②国际配售倍数(比散户超购更关键);③11/5–11/9 期间 A 股储能板块走势。
最大下行风险
上市后首份完整年报若出现下列任一情形,估值将快速重估:①大客户订单未延续导致收入断档(2025 年 8 个项目、2026 年前 4 月 5 个项目的模式极易断档);②电芯采购成本上升而合同无价格调整机制,再次触发存货减值(原平项目已发生 620 万元);③海外波兰、匈牙利订单交付延期。同业参照:储能板块 10 月已整体回调 14.11%,海博思创从 168.88 元高点回撤至 136.58 元。
五只新股横向排序(本轮同期招股)
数据来源:远信储能(09621.HK)2026 年 10 月 30 日招股章程全文(459 页)、弗若斯特沙利文行业报告、A 股行情数据(2026/10/30 收盘)。汇率按招股书披露 1 港元 = 人民币 0.8563 元换算。 本报告仅为招股书信息拆解与数据分析,不构成投资建议。新股投资存在本金损失风险,请独立判断。
精彩评论