发行要素
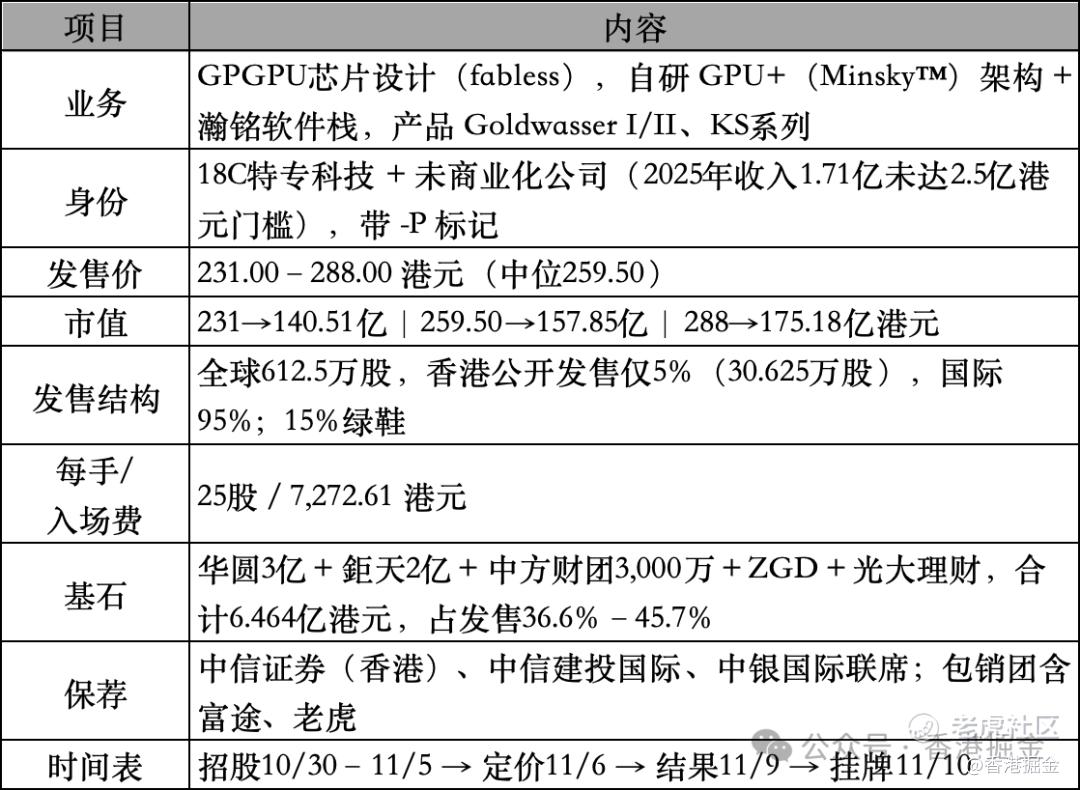
01 基本面:收入是真的在爆发
2026年前4个月收入 2.004亿元,已超过2025年全年1.713亿元;芯片销量10,344片(KS系列10,246片),接近2025年全年12,144片;KS系列均价从11.7千元/片升至16.2千元/片——量价齐升。净亏损同比收窄84.8%至1,647万元,经调整口径首次转正(+2,058万元)。
收入结构也实诚:芯片销售占83.2%,不是靠IP授权或服务撑起来的。场景上企业私有云占83%(从智慧城市的80.1%切换过来),说明客户结构在优化。
行业地位要打折看:中国GPGPU市场(1,236亿元)里英伟达占81.9%,公司份额低于1.0%;但在更细的"企业AI GPGPU"赛道(118亿元,CAGR 58.1%)排第三、份额1.0%。真正的看点是英伟达中国AI芯片份额已从2025年的48.5%降至2026年上半年的37.7%——腾出的空间就是国产厂商的机会。
02 财务:四个必须看的负面信号
-
客户集中度不降反升:五大客户90.4%、最大客户38.0%,应收账款中五大占69%
-
客户留存率断崖:100%→67%→57%→30%。2026年前4月只新增21名客户,"观察期短"的解释站不住——2亿元收入高度依赖少数一次性大单
-
债务8个月翻85%:银行借款2026/8/31达9.78亿元,债务总额9.87亿元,而净资产仅2.28亿元
-
毛利率实际在下滑:整体58.7%→50.9%,芯片47.7%→41.9%,规模上去了但单位盈利在降
改善项:存货周转1,117天→149天;现金跑道44.9个月(含募资88.8个月),短期不会断粮。
03 估值:这是它和前三只最大的区别
一级锚:D2+++轮(2025年12月)投后71.90亿元 → IPO中位145.1亿元,10个月+102%。但同期收入从1.71亿冲到年化6亿,有基本面支撑。(注意2024年估值曾从66.22亿下调至55.41亿)
二级锚(关键):PS(2026E) 21.5–26.8倍,中位24.1倍,低于寒武纪34.6×、摩尔线程43.9×、沐曦49.0×、燧原51.9×,折让30%–54%。前三只票都是贴平甚至溢价,登临是少见给了折让的。
但折让有原因:体量只有寒武纪的1/28;A股GPU板块已进入杀估值阶段——寒武纪Q3营收+104.47%、海光+57.58%,业绩全面超预期,股价却较年内高点双双回撤逾四成。
04 打新建议:可以打 —— 3.4/5
一个反常识的机制(对散户有利):18C规则下,若公开发售超购触发回拨,最终发售价强制定于下限231.00港元。也就是说超购越热,你拿到的价格越低(折价11%)——和常规机制完全相反。看到孖展爆表不要以为买贵了,那反而是最好的结果。
具体动作:
-
现金申购1–2手(7,272.61港元/手),不要用孖展——中签率极低意味着杠杆期望值很低,而破发率67.5%
-
接受打不中。5%初始、10%回拨上限,公开发售最多24,500手,中签率大概率个位数。没中也别去二级追高
-
中签即走:暗盘涨超20–25%止盈;平开或破发则首日30分钟内出清。客户留存30%、毛利率下行、债务高企,不支持长期持有
-
盯三个变量:是否触发回拨(触发即231下限,最好结果)、最终定价落点、11/6–11/10期间A股GPU板块走势
最大风险:2亿元收入的可持续性。若主要来自少数一次性大单,下半年可能出现"高基数+无新单"断档,届时PS会从24倍迅速回到80倍以上。
四只票排序:登临(3.4)> 宏芯宇(2.8)> 新荷花(2.6)> 和美(2.2)。 登临是唯一"基本面在改善 + 估值有折让"的组合——前三只的问题分别在周期顶点、发行结构和商业化证伪,登临的问题只是增长质量待验证,性质轻得多。 $登临科技-P(09917)$
精彩评论