结论:可以现金申购,但要接受极低中签率 —— 综合质地 3.4 / 5
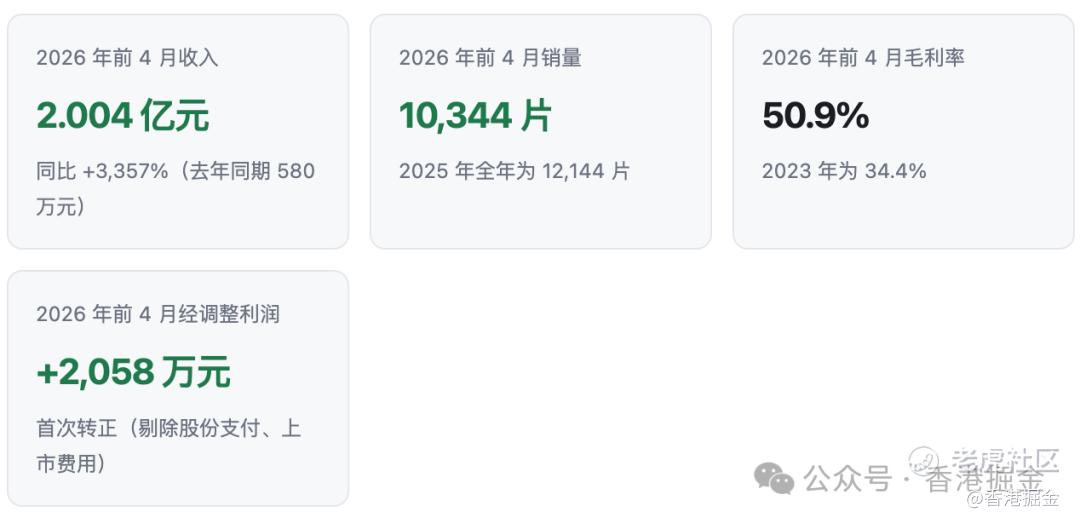
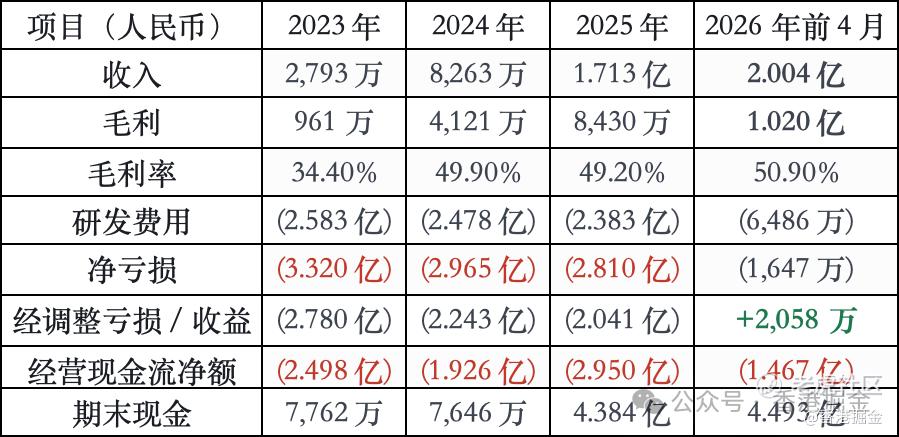
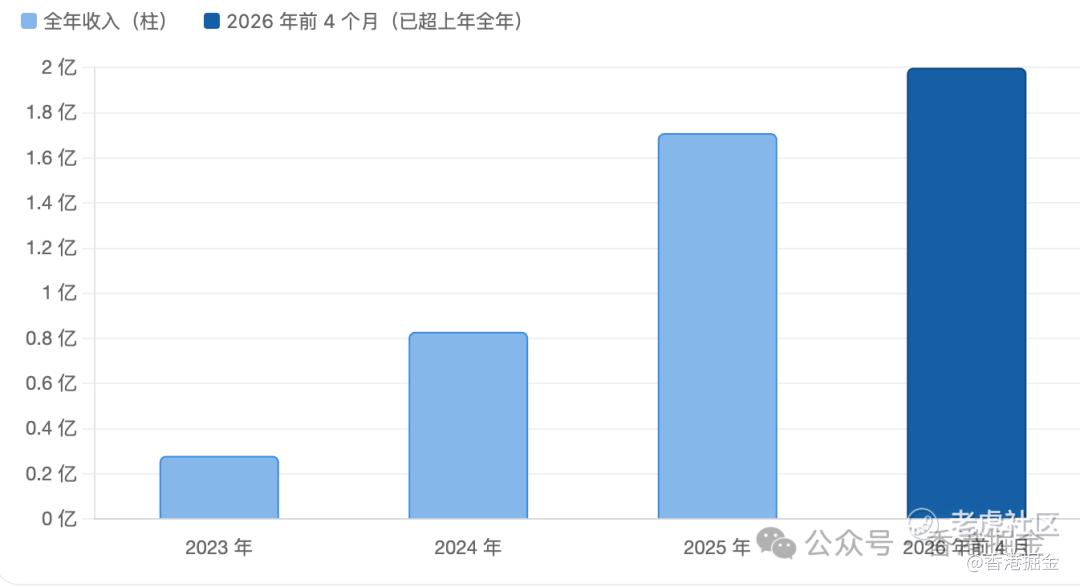
这是近期四只新股里基本面最有说服力的一只。收入是真的在爆发:2026 年前 4 个月 2.004 亿元,已经超过 2025 年全年的 1.713 亿元;芯片销量 10,344 片(其中 KS 系列 10,246 片),接近 2025 年全年 12,144 片的水平;净亏损从去年同期 1.083 亿元收窄至 1,647 万元,经调整口径首次转正(+2,058 万元)。估值上,按年化收入测算的 PS 约 24 倍,低于 A 股同业 34–52 倍,定价留了折让。 但有两个硬约束:① 香港公开发售初始仅 5%,回拨上限也只有 10%,中签率结构性极低;② 客户集中度 90.4%、客户留存率跌至 30%、银行借款 8 个月内从 5.33 亿飙到 9.87 亿元。这是四只票中唯一值得认真打的,但不要用孖展。
01 发行要素 $登临科技-P(09917)$
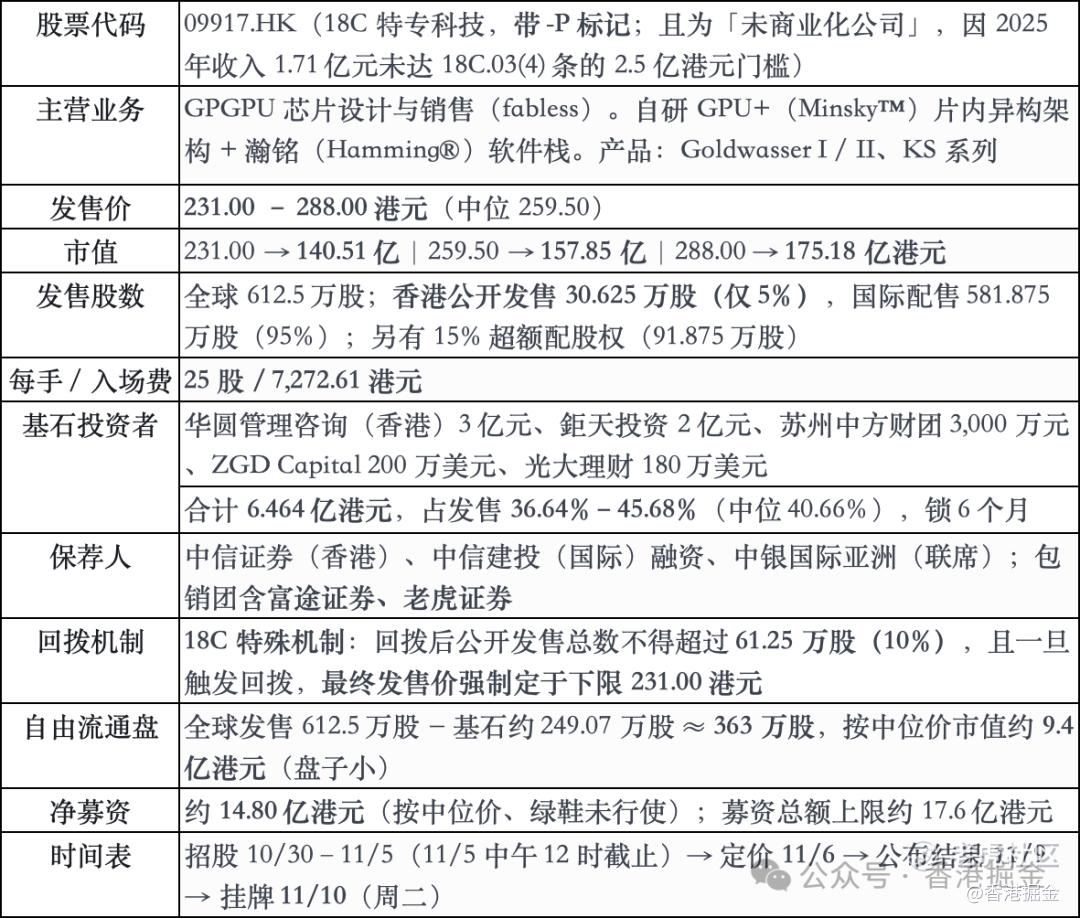
募资用途:35% 现有 GPU 产品线迭代升级及商业化落地|25% 新产品类别开发及商业化|20% 软件工具链开发|10% 销售与营销能力|10% 营运资金及一般企业用途。 一个反常识的机制细节(对散户有利):18C 规则下,若香港公开发售超购到需要回拨,最终发售价必须定为下限 231.00 港元。也就是说——超购越热,散户拿到的价格越低,这与常规机制(超购→热门→上限定价)完全相反。如果你看到孖展爆表,不要以为买贵了,那反而是最好的结果。
02 基本面:收入是真的在爆发
2.1 收入与销量
2.2 收入结构:芯片销售占大头,这点比很多「讲故事」的 18C 实在
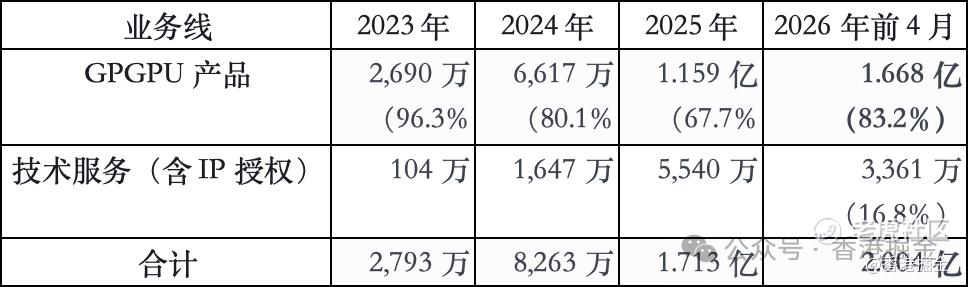
主力是 KS 系列。2025 年 6,400 片、2026 年前 4 月 10,246 片,平均售价从 11.7 千元/片升至 16.2 千元/片——量价齐升。应用场景上,企业私有云是绝对主力(2026 年前 4 月占 GPGPU 收入的 83.0%),智慧城市从 80.1% 降到 12.2%,说明产品已经从政府项目切换到企业客户。
技术服务里的 IP 授权值得单独看:2026 年前 4 月贡献毛利 3,129 万元、毛利率 95.4%,几乎零成本。这部分是「卖知识产权」,可持续性强于芯片但天花板低。招股书自己也说它是「过渡及互补性质」。
2.3 行业地位:细分市场第三,但份额只有 1.0%
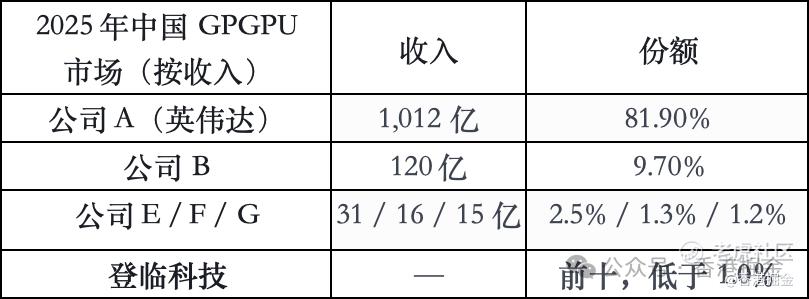
但在更细分的「中国企业 AI GPGPU」赛道(2025 年规模 118 亿元,2021–2025 CAGR 58.1%,预计 2026–2030 CAGR 61.3%),登临 2025 年收入 1.159 亿元、份额 1.0%、排名第三,仅次于公司 A(98 亿、83.1%)和公司 B(14 亿、12.3%)。
这个「第三」要打折看。1.0% 的份额意味着前面还有 83.1% 和 12.3% 两座大山,且第三到第五名(0.9%、0.8%)几乎贴身。所谓「第三大」是头部极度集中的市场里的第三,含金量有限。真正的看点是国产替代政策窗口——工信部《算力基础设施高质量发展行动计划》、国务院 2025 年《"人工智能+"行动意见》都在推自主可控,公司 A 在中国 AI 计算芯片的份额已从 2025 年约 48.5% 降至 2026 年上半年约 37.7%,腾出的空间就是国产厂商的机会。
2.4 技术:真自研,且有产业方背书
-
自研 GPU+(Minsky™)片内异构架构——把 GPGPU 核心、AI 加速单元、高带宽片上内存集成在单颗芯片,对标英伟达 Volta 引入张量核心的路径
-
自研瀚铭(Hamming®)软件栈,兼容 CUDA 与主流 AI 框架,这是国产 GPU 落地最大的门槛
-
三代架构演进:Minsky I(2020)→ II(2023)→ III(2024,KS 系列)
-
研发 172 人(截至 2026/4/30),占员工总数近 70%
-
Pre-IPO 股东含高通中国(Qualcomm)、元禾璞华、中国互联网投资基金、北极光创投、中电科投资,累计融资超 15 亿元
03 财务:四个必须看的负面信号
① 客户集中度不降反升。五大客户占比 98.4% → 85.1% → 83.0% → 90.4%(2026 前 4 月);最大客户占 37.9% → 25.7% → 29.4% → 38.0%。收入越爆发,越依赖少数几家。应收账款中五大客户占 69%。 ② 客户留存率断崖式下跌。100% → 67% → 57% → 30%。招股书解释为「客户基数快速扩张 + 观察期短」,但 2026 年前 4 月只新增 21 名客户(累计 125 名),这个解释站不住。真正的含义是:2 亿元收入高度依赖少数一次性大单,复购尚未验证。 ③ 债务 8 个月翻了 85%。银行借款 2023 年 3.18 亿 → 2024 年 3.68 亿 → 2025 年 5.24 亿 → 2026/4 6.66 亿 → 2026/8/31 9.78 亿元;债务总额同期达 9.87 亿元。而 2026/4/30 净资产仅 2.28 亿元、现金 4.49 亿元。公司在用债务支撑备货与营运资金,财务成本已从 2023 年 1,118 万升至 2025 年 2,109 万。 ④ 毛利率实际上在下滑。整体毛利率从 2025 年前 4 月的 58.7% 降至 2026 年前 4 月的 50.9%;GPGPU 产品毛利率从 47.7%(2025)降至 41.9%,KS 系列从 47.6% 降至 41.9%。原因:低毛利的芯片销售占比上升,稀释了高毛利的技术服务。规模上去了,但单位盈利能力在下降。
两个正在改善的指标: ① 存货周转天数:1,117 天 → 499 天 → 297 天 → 149 天,供应链效率大幅改善。 ② 现金跑道充裕:2026/4/30 现金 4.493 亿元 + 未动用银行授信 7.928 亿元,按月均消耗 2,760 万元测算,可支撑 44.9 个月(未计入 IPO 募资);计入全部募资则约 88.8 个月。这是四只票里资金最安全的一只,短期不存在断粮风险。
04 估值:相对 A 股同业有折让,这是定价的优点
4.1 一级市场锚:10 个月翻倍
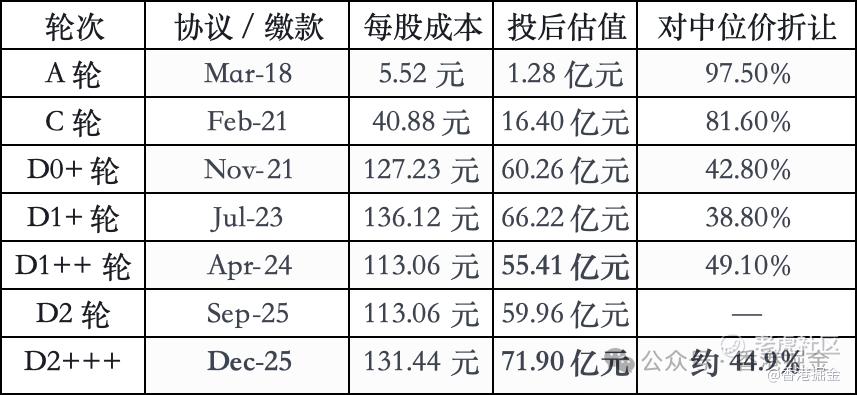
最近一轮在 2025 年 12 月,投后 71.90 亿元。10 个月后 IPO 中位市值 157.85 亿港元 ≈ 145.1 亿元,涨幅约 102%。但这段时间收入从 1.71 亿元(2025 全年)冲到年化 6 亿元,估值翻倍有基本面支撑,不算离谱。
一个值得注意的历史:2023 年下半年中国 GPU 投资情绪疲软时,公司估值从 66.22 亿元下调到 55.41 亿元(−16%),2024 年多轮融资都在这个水位徘徊。直到 2025 年下半年 KS 系列放量、出货预期改善,估值才重新上行。这说明一级市场对这家公司的定价是跟着出货数据走的,不是跟着故事走。
4.2 二级市场锚:PS 对比(关键)
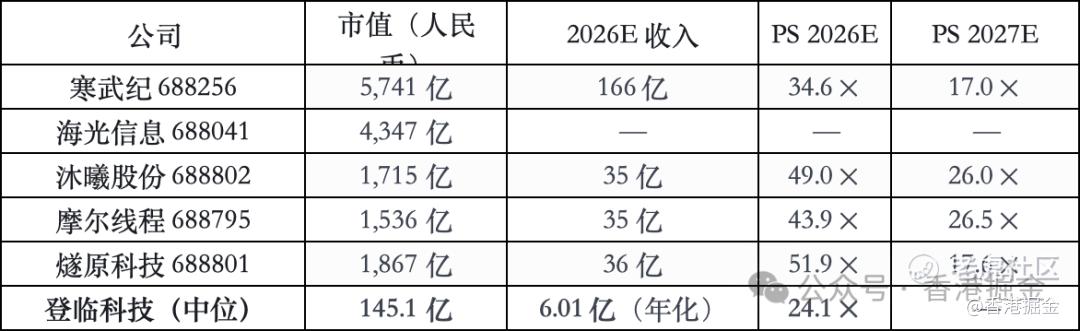
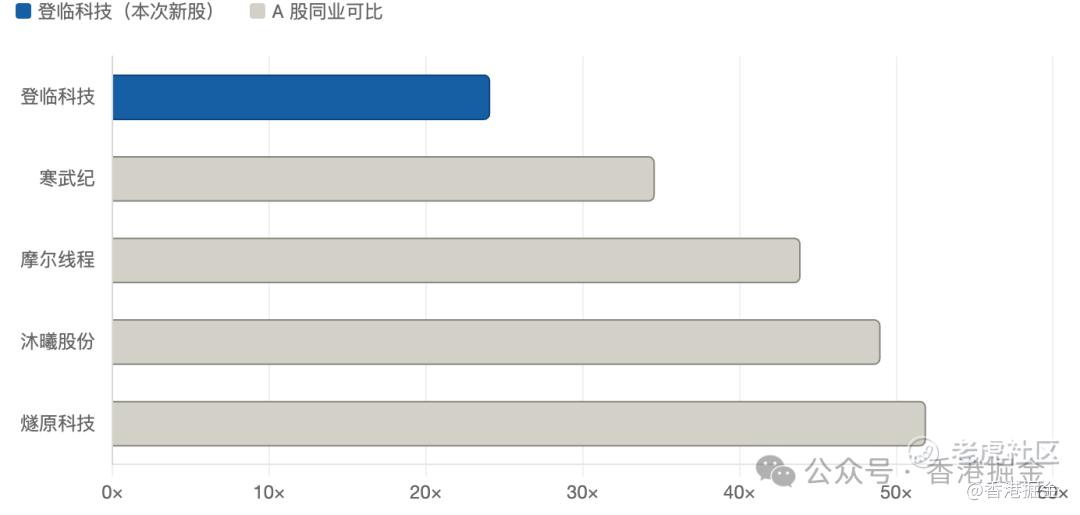
按 2026 年前 4 月收入年化 6.01 亿元测算:下限 231.00 港元对应 PS 21.5×,中位 259.50 港元对应 24.1×,上限 288.00 港元对应 26.8×。均低于 A 股同业的 34.6–51.9 倍,折让 30%–54%。这是本次定价最大的优点——前几只票(宏芯宇、新荷花、和美)都是贴平甚至溢价,登临是少见给了折让的。
但折让是有原因的,不要无条件乐观: ① 登临收入规模只有寒武纪的 1/28、摩尔线程的 1/6,小体量公司理应折价; ② 它是未商业化公司(18C),尚未证明能稳定盈利; ③ A 股同业已在系统性杀估值——寒武纪、海光信息三季报营收分别同比 +106.76%、+57.58%,业绩全面超预期,股价却较年内高点双双回撤逾四成。当「业绩高增但不涨」出现时,说明板块已进入估值收缩期,港股 18C 新股很难独善其身。
05 打新环境:板块回调 + 中签率结构性极低

中签率会是这四个票里最低的。香港公开发售初始只有 30.625 万股(5%),即便触发回拨,上限也只有 61.25 万股(10%)。按每手 25 股计,公开发售最多 24,500 手。参考今年 18C/科技新股的认购热度,中签率大概率落在个位数百分比。打不中是常态,要有心理准备。
06 多空对照
支撑因素
-
收入真爆发:前 4 月 2.004 亿元 > 2025 全年;销量 10,344 片
-
经调整利润首次转正(+2,058 万元),亏损同比收窄 84.8%
-
PS 21.5–26.8×,低于 A 股同业 34.6–51.9×,定价给了折让
-
芯片销售占收入 83.2%,不是靠 IP 授权或服务撑起来的
-
KS 系列量价齐升(6,400→10,246 片;11.7→16.2 千元/片)
-
存货周转从 1,117 天降至 149 天
-
基石占发售 36.6%–45.7%,比例高;6 个月禁售
-
股东含高通中国、元禾璞华、中国互联网投资基金
-
现金跑道 44.9 个月(含募资 88.8 个月),短期无断粮风险
-
赛道 CAGR 61.3%;英伟达中国份额从 48.5% 降至 37.7%,国产替代有空间
-
中信+中信建投+中银联席保荐,富途、老虎在包销团(零售渠道强)
-
自由流通盘仅约 9.4 亿港元,盘子小
压制因素
-
客户集中度 90.4%,最大客户 38.0%,且在上升
-
客户留存率跌至 30%,复购未验证
-
银行借款 8 个月从 5.33 亿增至 9.87 亿(+85%),净资产仅 2.28 亿
-
毛利率实际下滑:58.7%→50.9%;芯片毛利率 47.7%→41.9%
-
市占率仅 1.0%,前有 83.1% 和 12.3% 两座大山
-
未商业化公司(18C),尚未证明稳定盈利能力
-
公开发售仅 5%、回拨上限 10%,中签率极低
-
A 股 GPU 板块系统性回调,业绩超预期也不涨
-
港股新股破发率 67.5%,平均破发 36.7%
-
研发费用绝对额在下降(2025 年 2.38 亿 → 2026 前 4 月年化约 1.95 亿)
-
基石中华圆(现有股东关联方)+中方财团合计占 24.2%,非纯市场化资金
-
入场费 7,272 港元,是四只票中最高的一只
07
打新建议
3.4/5 核心判断:值得打。现金申购 1–2 手,不融 资;中签后暗盘或首日了结。
四只票排序:登临(3.4)> 宏芯宇(2.8)> 新荷花(2.6)> 和美(2.2)。登临是唯一「基本面在改善 + 估值有折让」的组合。
具体动作
-
现金申购 1–2 手(7,272.61 港元/手)。只用输得起的钱。不要用孖展——中签率极低意味着杠杆的期望值很低,而当期破发率 67.5%,杠杆风险不对称。
-
接受打不中。5% 初始、10% 回拨上限的结构决定了中签率会很低。不要因为没中就去追高二级市场。
-
中签后暗盘/首日了结。暗盘涨超 20–25% 直接止盈;若暗盘平开或破发,首日开盘 30 分钟内择机出清。这只票的中期基本面(客户留存 30%、毛利率下滑、债务高企)不支持长期持有。
-
三个必须盯的变量: ① 是否触发回拨——若超购触发回拨,发售价将强制定于下限 231.00 港元(折价 11%),这是最好的结果,安全边际显著提升; ② 最终定价落点——贴近 288.00 上限则性价比下降,落在 231.00–259.50 区间均可接受; ③ 11/6 定价日至 11/10 上市期间 A 股 GPU 板块走势——寒武纪、海光的动向是这只票首日表现的最直接参照。
-
不适合留仓。客户留存率 30%、债务 9.87 亿、毛利率下行,三项都指向「增长质量待验证」。等 2026 年报披露全年出货与客户结构,再判断是否值得长期配置。
最大的下行风险:2 亿元收入的可持续性。前 4 月收入 2.004 亿元,但客户留存率仅 30%、最大客户占 38%。如果这 2 亿元主要来自少数几个一次性大额订单(企业私有云项目),2026 年下半年可能出现「高基数 + 无新单」的断档。届时 145 亿元市值对应的 PS 会从 24 倍迅速回到 80 倍以上,估值支撑瞬间消失。
一个可能被忽略的正面因素:公司 A(英伟达)在中国 AI 计算芯片市场的份额已从 2025 年约 48.5% 降至 2026 年上半年约 37.7%,半年让出超过 10 个百分点。这个腾出的空间正在被国产厂商瓜分——登临作为企业 AI 细分赛道第三名,是直接的受益标的。这是它区别于前三只票的结构性利好。
08
风险清单
-
客户集中——五大客户占 90.4%,最大客户 38.0%,应收账款中五大占 69%
-
客户留存率 30%——复购能力未经验证,收入可持续性存疑
-
债务快速膨胀——2026/8/31 达 9.87 亿元,净资产仅 2.28 亿元,财务成本上升
-
毛利率下行——整体 58.7%→50.9%,芯片 47.7%→41.9%,规模扩张伴随单位盈利下降
-
竞争激烈——中国 GPGPU 市场英伟达占 81.9%,公司份额低于 1.0%
-
生态系统依赖——产品以兼容 CUDA 为卖点,若软件栈跟不上主流框架演进,迁移门槛将大幅提高
-
供应链集中——五大供应商占采购 76.3%,依赖晶圆代工厂且需预付锁定产能(预付款 6,970 万元)
-
未商业化公司身份——若上市后无法获得足够外部资金或收入,面临较高经营风险
-
研发人员流失——172 人研发团队占员工近 70%,GPU 行业人才争夺激烈
-
研发费用下降——2026 年前 4 月年化约 1.95 亿元,低于 2025 年的 2.38 亿元,可能影响下一代产品节奏
-
出口管制与地缘风险——fabless 模式依赖境外 EDA 工具与 IP 核(已签合同 EDA 1.05 亿元、IP 核 1.45 亿元)
-
18C 未盈利公司股价波动——特专科技公司估值难度大,价格波动风险显著高于普通新股
数据来源:苏州登临科技股份有限公司(09917.HK)全球发售招股章程(2026 年 10 月 30 日刊发,全文 431 页);同业估值数据来自东吴证券研究报告、Wind 一致预期、财新网、证券时报等公开信息(截至 2026 年 10 月下旬);市场情绪数据来自第一财经、港交所统计。 本文为基于公开信息的分析,不构成任何投资建议。新股有风险,申购需谨慎。
精彩评论