01 发行要素
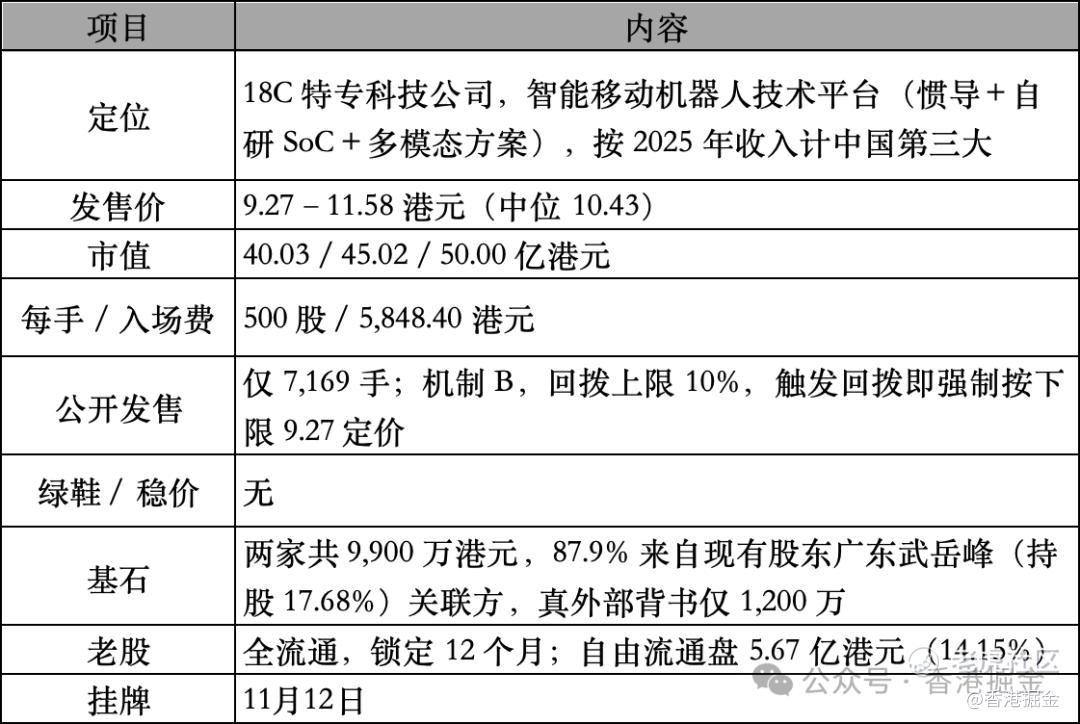
02 基本面
赛道与位置是真的:多模态方案 2024 年推出即占收入 44.2%,2025 年 49.6%;研发团队 273 人占员工 75.8%;股东名册里有小米、招商局、武岳峰。但商业化的两个硬伤在招股书里写得清清楚楚——客户留存率仅 47.9%,前五大客户占比反弹至 57.0%,客户 L 一家贡献 15.9%。收入增长靠不断拉新客户堆出来,不是靠老客户复购。
03 财务
收入 2.06 → 2.86 → 4.07 亿元,三年翻倍,看着漂亮。但同期毛利率在 2025 年后掉头:30.7%(2025 前 4 月)→ 23.9%(2026 前 4 月),晶圆与封测涨价直接穿透。净亏损 2026 前 4 月 6,674 万,同比扩大 164%;月均现金消耗率从 8.3 百万飙到 32.5 百万,2026 前 4 个月经营现金流净流出 1.01 亿,已接近 2025 全年。规模上去了,烧钱速度涨得更快。
04 估值
按 2025 年收入口径,招股区间对应 PS 9.0×(下限)–11.3×(上限)。对照 A 股同业 10/30 收盘: $瑞芯微(603893)$ 瑞芯微 13.3×、 $云天励飞-U(688343)$ 云天励飞 11.7×、全志科技 7.1×、 $中科创达(300496)$ 中科创达 2.6×——上限定价已追平瑞芯微和云天励飞,没有折让。
真正加分的是一级市场锚:D 轮(2021)投后 35.0 亿 → D-1 轮(2025/12)投后 27.79 亿,下调 20.6%。IPO 中位 45.02 亿只比五年多前的 D 轮高 28.6%,是这七只里唯一没有估值泡沫的。
05 打新建议:2.7 / 5 —— 现金申购 1 手,不融资,中签即走
-
支撑:一级估值克制、无老股抛压、题材稀缺、触发回拨即锁定 9.27、现金跑道 42.3 个月。
-
压制:无绿鞋=破发零保护、基石基本是自己人、毛利率掉头、亏损翻倍、现金消耗率一年翻近 4 倍、中签率极低、年内新股破发率 67.5%。
-
操作:只用输得起的钱打 1 手(5,848.40 港元),绝不用孖展;暗盘涨超 15–20% 直接止盈,平开或破发则首日 30 分钟内出清;不留仓。
-
盯三个变量:①最终定价(贴近 11.58 建议放弃)②是否触发回拨(触发即锁 9.27,最好结果)③11/10–11/12 A 股机器人/端侧 AI 板块走势。
-
与芯德二选一选一微:毛利率为正 23.9%、净资产 +3.03 亿、PS 贴平同业;芯德毛损 −18%、净资产 −12.98 亿、PS 溢价 2.6–4.1 倍。
七只新股最终排序
登临 3.4 > 远信 2.9 > 宏芯宇 2.8 > 一微 2.7 > 芯德 2.6 = 新荷花 2.6 > 和美 2.2
七只里没有一只到 3.5 分——这一批整体质地偏弱,加上六到七只同台招股、孖展资金严重分流,环境比标的本身更值得警惕。
精彩评论