01
发行要素
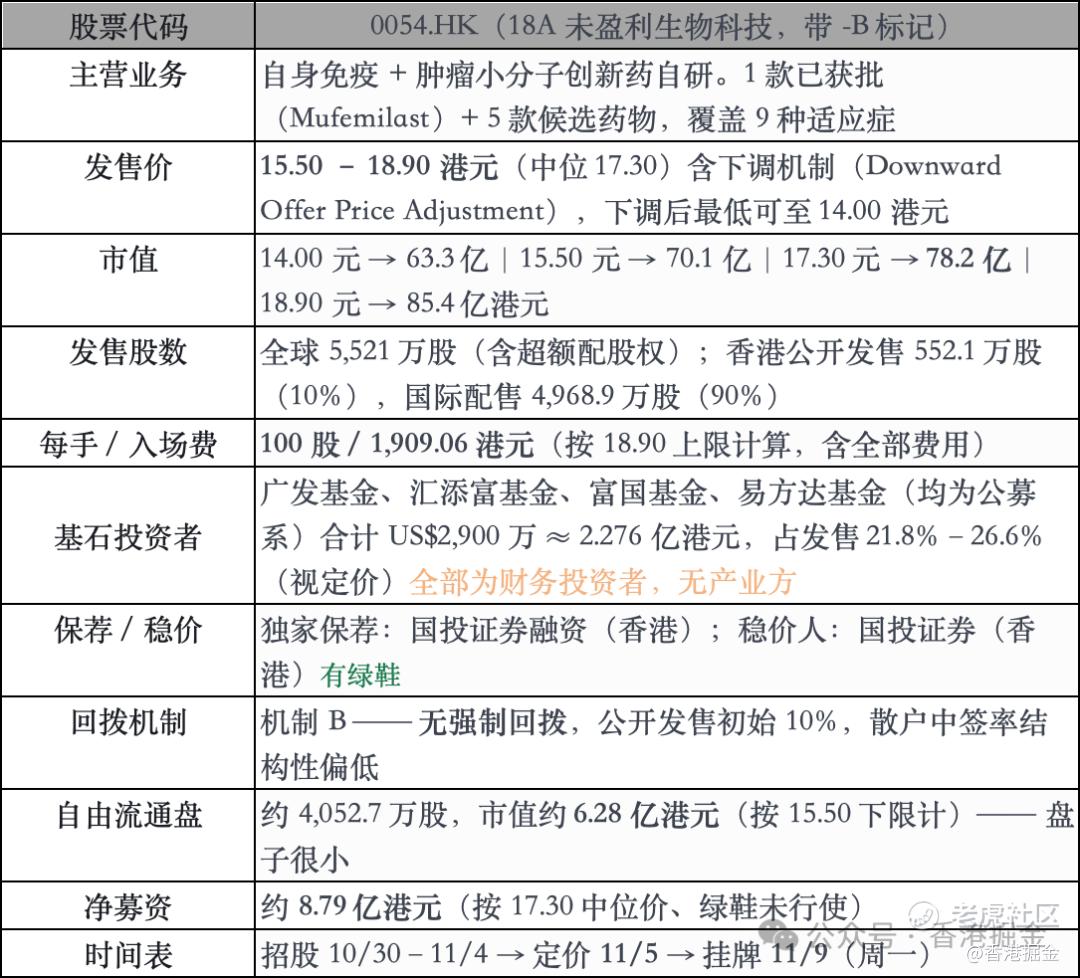
募资用途:55.5% 用于核心产品 Mufemilast 的研发及商业化|20.0% 用于 Hemay181(肿瘤)研发|10.0% 其他管线|4.5% Hemay022(乳腺癌)|10.0% 营运资金。 一个值得注意的历史:公司 2023 年 4 月曾与安信证券(现国投证券,与本次保荐人同集团)签署 A 股上市辅导协议,按季度向江西证监局报送辅导报告至 2025 年 4 月,2025 年 5 月终止辅导,转而赴港。从未向科创板或境内交易所提交正式申请。A 股路径走不通,是理解本次发行定价的一个背景。
02
基本面:真技术,但商业化已经证伪
2.1 管线:核心产品已获批,适应症扩张是唯一故事
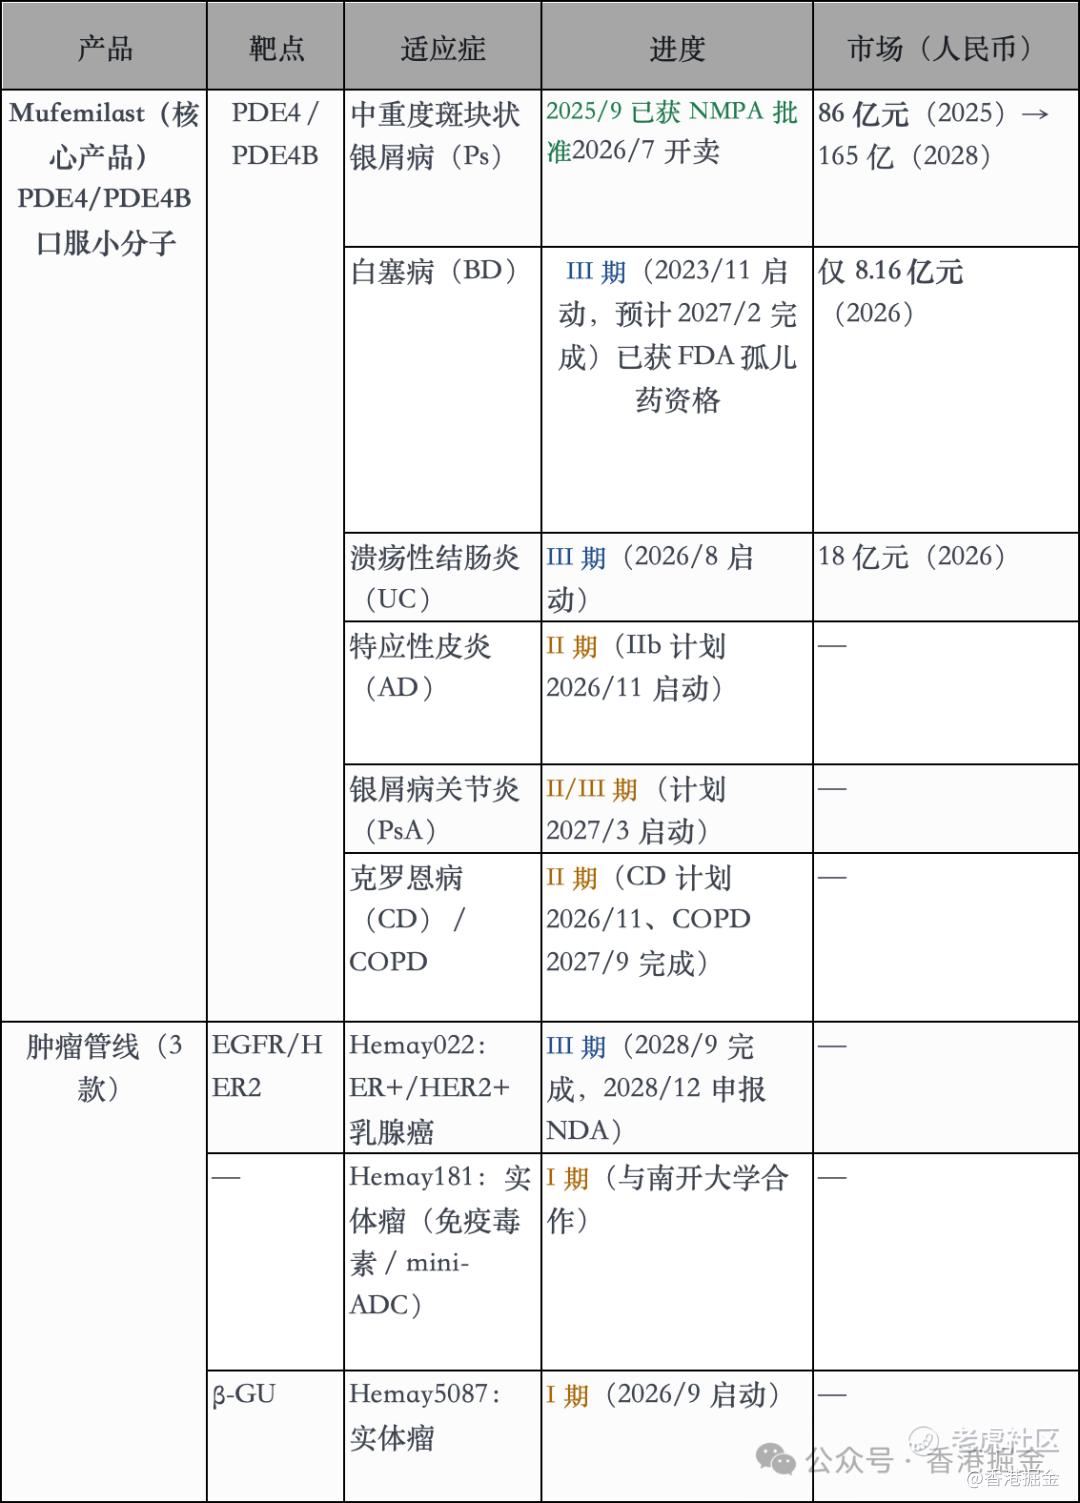
技术底子是真的。公司由留美博士张和胜 2002 年创立,深耕 23 年;围绕 Mufemilast 已获 9 项中国授权专利、8 项美国授权专利;拥有峡江(API,设计产能 5.8 吨/年)与赣州(制剂,设计 1.15 亿片/年)两个自建生产基地,均已通过 NMPA 的 GMP 检查;是国产首个获批的 PDE4/PDE4B 双机制抑制剂。
2.2 商业化:四个月 2,200 盒,这是全篇最刺眼的数字
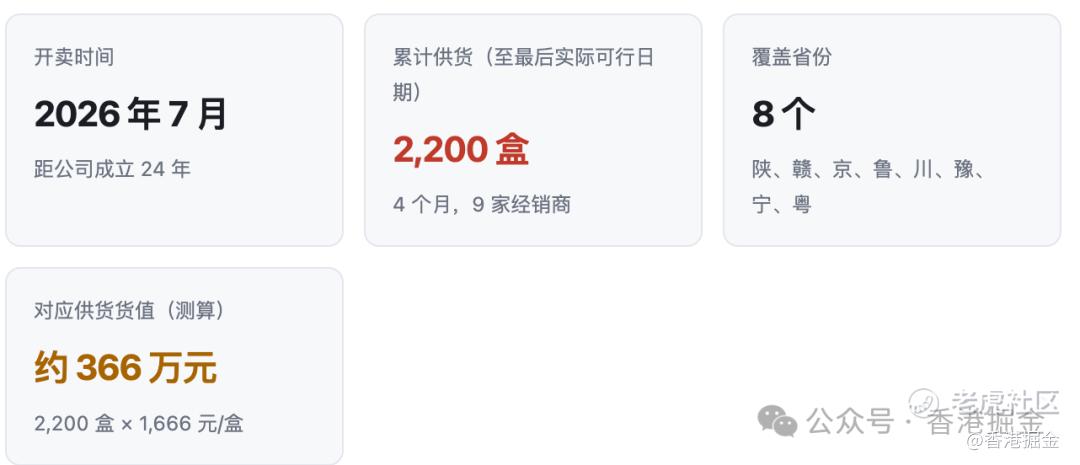
2,200 盒是供给经销商的发货量,不是终端患者使用量。真实终端销售只会更低。参照招股书自身的产能口径——2026 年前 4 个月赣州基地片剂产能利用率 0.5%、峡江 API 利用率 2.5%——这是一家产能几乎完全闲置的公司。
2.3 定价:8.7 倍价差 + 无医保,商业化的死结
招股书将此事写进了风险因素:Mufemilast 当前年自付治疗费用约 86,870 元,而阿普米司特约 10,000 元,「该价格差异可能影响患者支付能力、医生处方决策以及支付方提供报销的意愿」。
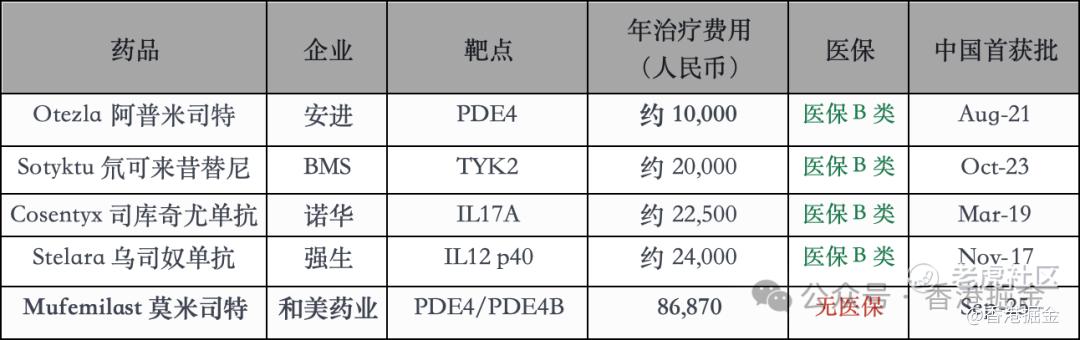
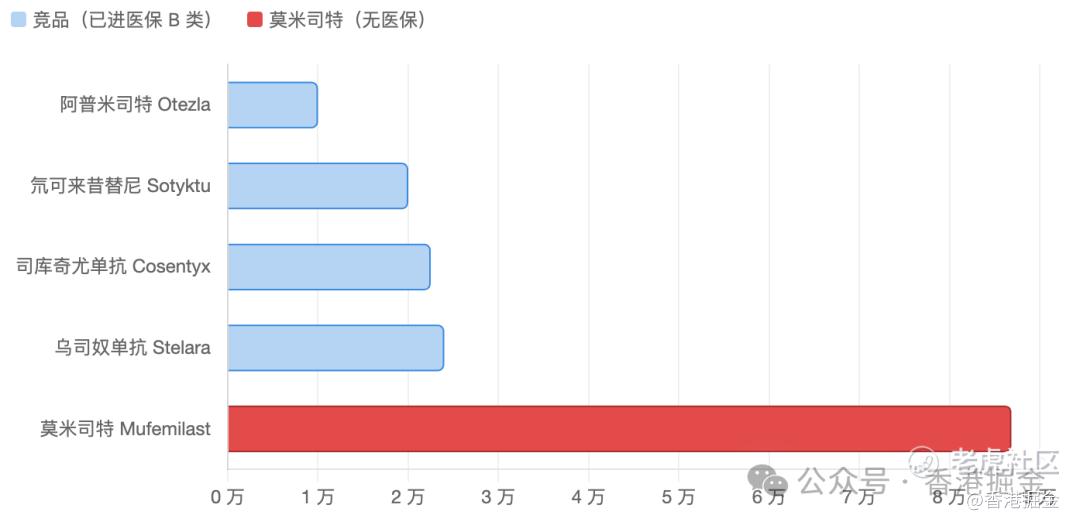
公司为何敢定这个价?招股书解释为"锚定效应":药一旦在中国上市,其挂网价就形成市场参考点,后续涨价在实践中极不常见。因此公司故意把银屑病(首个适应症)的价格定高——高于 Sotyktu(52,735 元)、低于生物药 Stelara(239,700 元)——为后续 BD、UC、CD、COPD 等适应症留出价格空间。
这个策略的代价是被低估的。它用牺牲首个适应症的商业化,去换一个尚未获批的后续适应症的定价空间。而 BD 市场 2026 年仅 8.16 亿元、UC 市场 18 亿元,都远小于银屑病的 86 亿元。用一个大市场的现实收入,去赌几个小市场的未来定价权——在 8.7 倍价差面前,医生几乎没有理由首选它。
2.4 竞争格局:红海,且患者数零增长
-
中国中重度斑块状银屑病:已获批 20 款靶向药(4 款小分子 + 16 款生物药),另有 15 款以上小分子在研、8 款进入 III 期(含武田 TAK-279、翰森 HS-10374、HPP737)
-
Mufemilast 是第 4 款获批的小分子,且是其中价格最高的——它既不是首个,也不是最便宜,也不是疗效最突出的
-
患者数:2025 年 320 万人,2032 年仍为 320 万人,CAGR 仅 0.2%。市场从 86 亿增至 272 亿元,全部靠单价与渗透率驱动,不是靠病人变多
-
生物制剂凭借起效快、疗效确切已占据中重度患者主流;Mufemilast 作为口服小分子,只能切"对注射有顾虑"的细分人群
03
财务:零收入、亏损扩、研发缩、现金紧
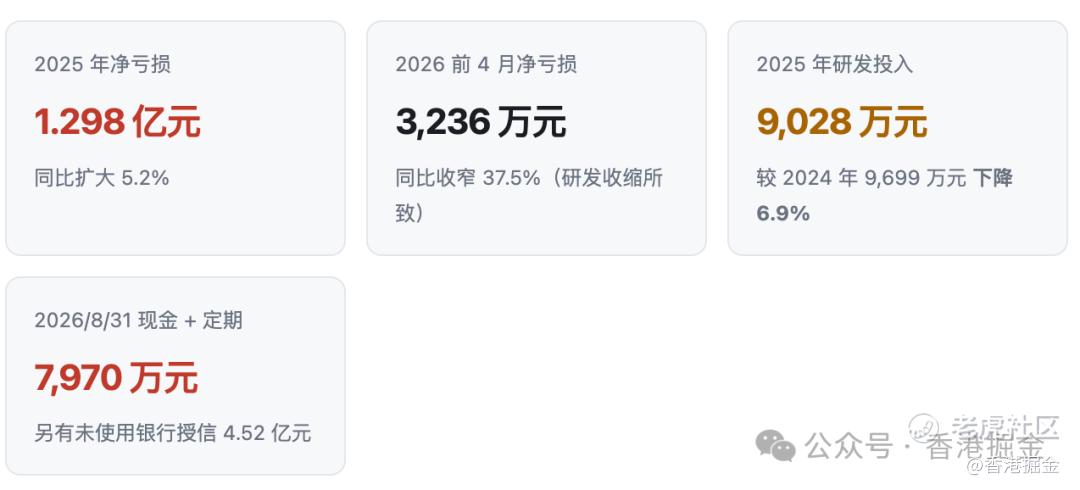
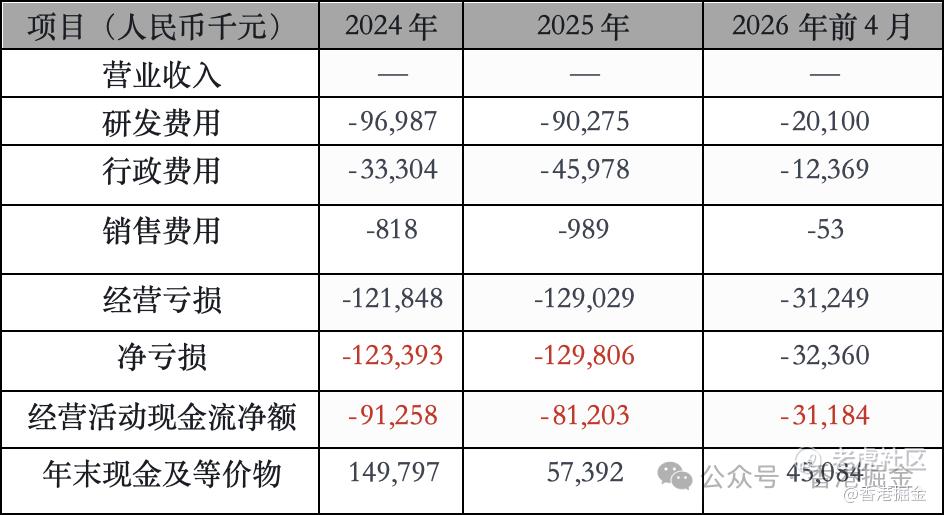
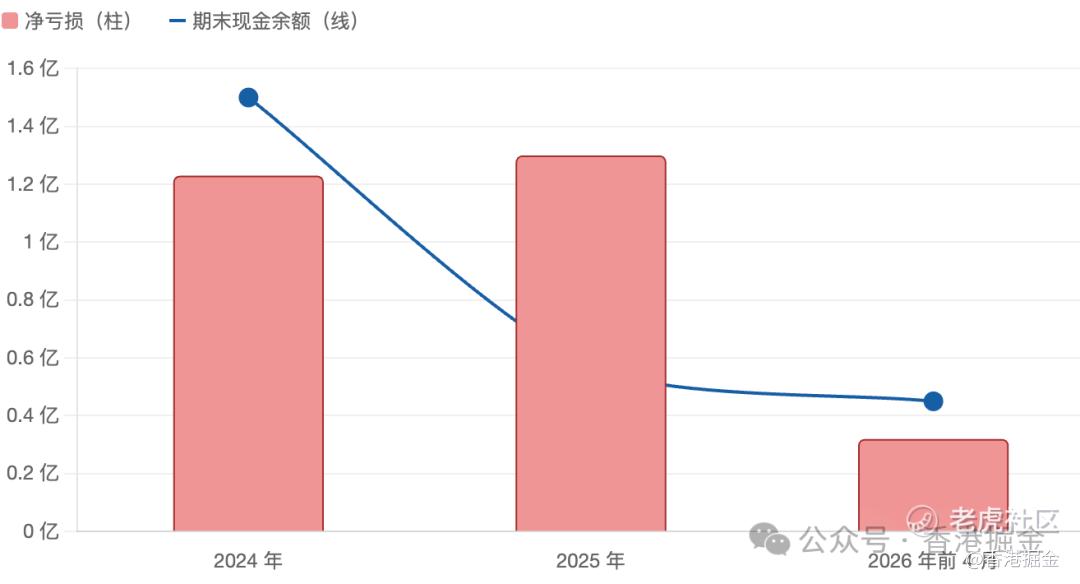
三个负面信号叠加:
① 研发在收缩——2024 年 9,699 万 → 2025 年 9,028 万 → 2026 年前 4 月 2,010 万(年化约 6,030 万,较 2025 年再降约 33%)。一家未盈利 biotech 在 IPO 前削减研发,通常意味着现金流已不足以支撑原定推进节奏,而非"效率提升"。招股书解释为 III 期入组完成、NDA 阶段工艺验证结束,但同期行政费用反而从 3,330 万升至 4,598 万,说服力有限。
② 销售费用几乎为零——2026 年前 4 月仅 5.3 万元。在药品刚获批、急需铺渠道的阶段,这个数字本身就解释了为什么只卖出 2,200 盒。
③ 现金已见底——2026 年 8 月末现金 4,870 万 + 定期存款 3,100 万 = 7,970 万元。按 2025 年经营现金流 -8,120 万元、公司自己假设未来烧钱率为 2025 年的 1.5 倍测算,现有资金撑不满一年。本次 IPO 是刚需融资,不是可选融资。
唯一的正面项:IPO 净募资约 8.79 亿港元(≈ 8.06 亿人民币),叠加 4.52 亿元未使用银行授信,上市后现金储备可支撑数年。招股书明确董事认为营运资金足以覆盖未来至少 12 个月成本的 125%——即"上市后短期不会断粮"。这是它不会像部分 18A 那样迅速价值归零的原因,但不构成股价上涨的理由。
04
估值:三个锚点都指向偏贵
锚点一:一级市场估值(最硬)
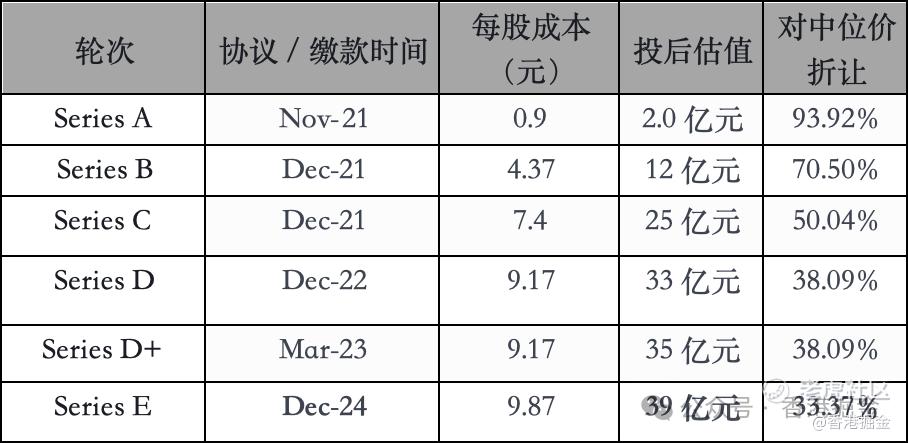
最后一轮融资在 2024 年 12 月,每股 9.87 元、投后 39 亿元。22 个月后,IPO 中位市值 78.2 亿港元 ≈ 71.7 亿人民币,涨幅约 84%。而这 22 个月里发生的事情是:产品获批了,但商业化失败了;研发费用反而下降;现金从 1.5 亿降到 5,000 万。估值翻倍缺乏业绩支撑。
锚点二:市值 / 商业化收入(PS)
即便乐观假设上市后首年能卖出 1 万盒(约 4 倍于当前 4 个月的供货速度),对应收入也仅约 1,666 万元。以中位市值 71.7 亿人民币计算,PS 约 430 倍。这个数字没有分析意义,只说明一件事:当前市值为零收入状态下的管线预期定价,任何商业化不及预期都会直接击穿估值。
锚点三:横向同业环境
2026 年以来港股上市的 18 家生物医药公司中,仅 3 家股价高于发行价;18A 新股首日破发率接近三成。板块定价逻辑已经从"管线故事"切换到"现金流与商业化确定性"——而和美恰好是有管线、无现金流、商业化已证伪的那一类。宝济药业自高点回撤 94%、银诺医药跌 80.7%、药捷安康解禁单日暴跌 59.71%。
05
多空对照
支撑因素
-
自由流通盘仅约 6.28 亿港元,盘子小、易被撬动
-
入场费低(1,909 港元),散户参与门槛低
-
有绿鞋(稳价人国投证券香港),机制上优于新荷花这类无稳价发行
-
公募系基石 2.276 亿港元,占发售 21.8%–26.6%,锁 6 个月
-
国产首个 PDE4/PDE4B 抑制剂,题材有辨识度;BD 适应症获 FDA 孤儿药资格
-
产能、专利、GMP 资质齐备,是真公司不是壳
-
上市后现金充裕,短期无断粮风险
压制因素
-
商业化已证伪:开卖 4 个月仅供货 2,200 盒
-
定价 8.7 倍于竞品且无医保,医生缺乏处方动机
-
20 款靶向药已获批、8 款小分子在 III 期的红海
-
患者数零增长(CAGR 0.2%),市场增长全靠单价
-
后续适应症市场小(BD 8.16 亿、UC 18 亿)
-
研发费用连续两年下降,未盈利 biotech 的反向信号
-
2026/8 现金仅 7,970 万,IPO 是刚需融资
-
A 股上市辅导两年后终止,转道港股
-
基石全部为财务投资者,无产业方/战投背书
-
机制 B 无强制回拨,散户中签率结构性偏低
-
市场环境:破发率 67.5%,医疗新股近期首日 −39% ~ −43%
06
打新建议
2.2/5 核心判断:不建议申购。若一定要参与,仅限现金 1 手搏暗盘波动,绝不融资、绝不持有。
质地评分 2.2:低于新荷花 $新荷花(02206)$ (2.6)、宏芯宇 $宏芯宇(02681)$ (2.8)。前两者的瑕疵在估值与周期,和美的问题在商业模式本身已被市场验证失败。
具体动作
-
首选方案:不申购。今年破发率 67.5%、医疗新股连续 −40% 的背景下,把 1,909 港元和精力留给同期或后续质地更扎实的标的,机会成本更低。
-
若坚持参与:现金申购 1 手(1,909 港元),且只用输得起的钱。把它当作买一张小盘 18A 的暗盘波动彩票,而不是投资。绝对不要用孖展——机制 B 下中签率本就低,杠杆的期望值在小盘破发案例频出的环境里是负的。
-
中签即走。暗盘涨超 15–20% 直接止盈;暗盘平开或破发,则首日开盘 30 分钟内择机出清。有绿鞋意味着首日大幅破发的概率略低,但绿鞋只护 30 天、护不住估值。
-
三个必须盯的变量: ① 最终定价——若贴近 18.90 上限,放弃;若触发下调机制落到 14.00,安全边际明显改善,可重新考虑; ② 国际配售倍数——比散户超购更关键,机构不买账的话首日无支撑; ③ 11/5 定价日至 11/9 上市期间港股医药板块走势。
-
不适合留仓。零收入、商业化证伪、研发收缩、无股息,不具备任何持有条件。
最大的下行风险:估值锚重置。公司上市后的首份完整年报(2026 年度)将披露 Mufemilast 全年销售数据。若全年销售仍在万盒量级(对应收入 1,000–2,000 万元),71.7 亿人民币的市值将失去支撑,届时下跌空间远大于绿鞋能对冲的幅度。参考同业:宝济药业自高点回撤 94%、银诺医药 80.7%。
07
风险清单
-
商业化不及预期(已部分发生)——4 个月 2,200 盒,产能利用率不足 3%
-
定价与支付能力——86,870 元 vs 竞品 1 万元,无医保覆盖,招股书自列为首要风险
-
竞争加剧——15+ 款小分子在研、8 款在 III 期,含武田、翰森等
-
医保谈判降价压力——若后续进医保,价格大幅下调将永久压制收入天花板
-
研发失败风险——BD、UC 的 III 期结果、AD/CD/COPD 的 II 期结果均不确定
-
单一产品依赖——肿瘤管线全部在 I/III 期早期,5–8 年内难有贡献
-
现金消耗——2026/8 现金 7,970 万元,若 IPO 后商业化仍无起色将再度融资摊薄
-
全流通解禁——253,969,480 股内资股转 H 股,占总股本约 56%,后续解禁压力大
-
控股股东集中度——张和胜、郭女士为一致行动人,控制权集中
-
18A 退市风险——若上市后长期无收入,可能触发相关持续上市要求
精彩评论