一句话结论:这是一家真有技术(自研主控芯片、中国内地第二大独立存储器厂商)、业绩正在爆发(2026年前4月净利38.41亿元、同比+30倍)的公司,但它踩在存储超级周期的利润最顶点上市——62%的毛利率不可持续、经营现金流大幅净流出、存货8月末已堆到190亿元。
打新定性:小仓位现金申购参与,不融资、不留仓。中签以暗盘/首日了结为主。首日破发概率不高,但"首日之后"的下行风险明显大于上行空间。
01
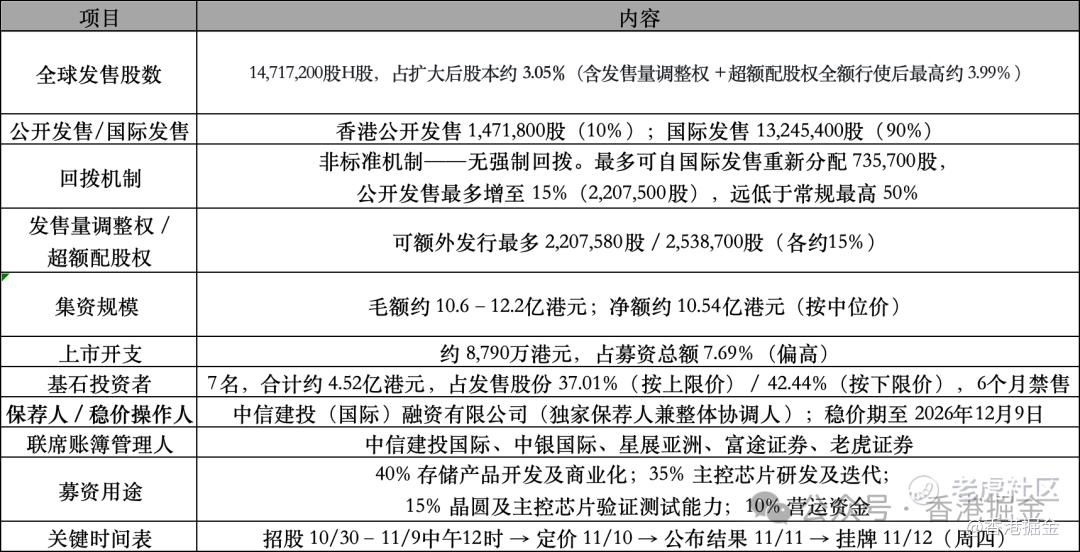
发行要素预览
·发售价区间:72.29-82.90港元/股(中位77.60)
·每手入场费8373.60港元/100股(按上限价)
·上市后市值349-400亿港元
基石阵容(按上限价82.90港元)
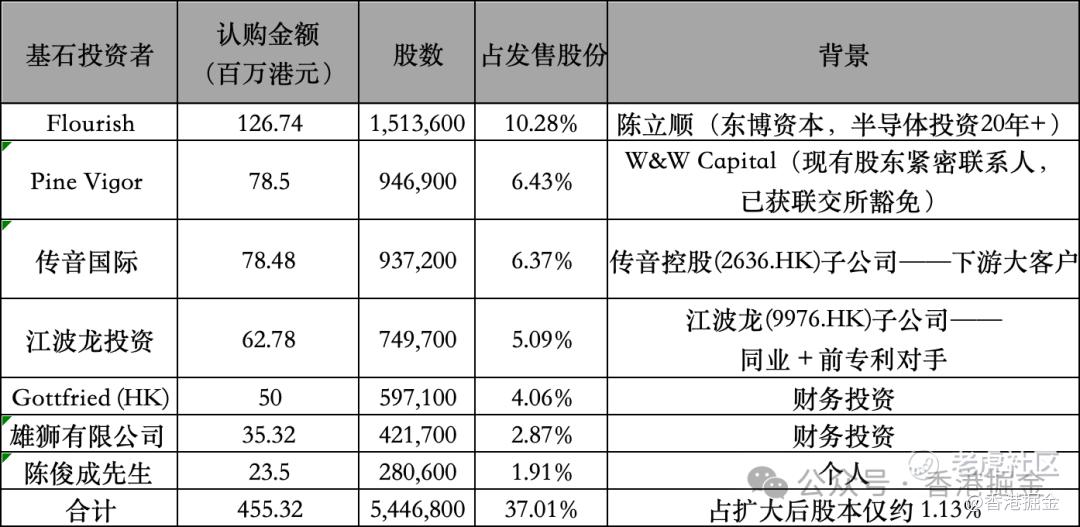
注:基石阵容含金量较高——传音(客户)与江波龙(同业)双向绑定,且公司与二者此前互为对方的港股IPO基石(宏芯宇曾以5,600万/7,500万港元认购江波龙、传音H股),产业协同信号强于纯财务投资。
02
公司基本面
无晶圆厂(Fabless)模式的独立存储器厂商。从三星、SK海力士、美光等存储原厂采购 NAND Flash/DRAM 晶圆,搭配自研主控芯片与固件算法,委外封测后向终端交付成品。
-
嵌入式存储(eMMC/UFS/ePOP/uMCP)— 手机、平板、穿戴、车规
-
固态硬盘(SATA/PCIe)— PC、服务器、数据中心
-
DRAM(DDR/LPDDR)— 手机、PC
-
移动存储(U盘、SD/microSD)
-
存储颗粒(NAND/DRAM 晶圆及晶粒)
四大技术平台:主控芯片设计开发、固件算法、测试系统、存储介质特性分析。
市场地位与技术壁垒
-
2025年全球存储产品市场份额 0.6%,全球厂商排名第12位;全球第五大、中国内地第二大独立存储器厂商
-
2018年12月成立,不到7年做到2023年收入破10亿美元
-
中国少数具备自主设计、开发及商业化主控芯片能力的存储器厂商;除量产型号外,另有8款主控芯片处于送样/流片/前后端设计阶段
-
研发人员超800人,专利超300项;通过 ISO 26262 车规认证,已进入汽车厂商 Tier 1 供应链;企业级存储已量产
-
获广东省"制造业单项冠军企业—嵌入式存储芯片"
股东结构(亮点)
-
群联电子(8299.TW,Phison)透过 Core Storage 及瑞元投资持股 22.50%(上市后约21.82%),既是主要股东也是主控芯片核心供应商——产业背书强
-
控股股东为吴先生及其一致行动人(芯瑞来、宏芯微、深圳聚邦等)
-
Pre-IPO 投资者含中芯聚源系(聚源芯创)等产业资本
客户与供应商集中度
-
前五大客户收入占比:59.4%(2023) → 65.7%(2024) → 46.6%(2025) → 40.8%(2026前4月),持续改善
-
最大客户占比:20.9% → 33.4% → 15.4% → 15.6%
-
前五大供应商采购占比:43.5% → 49.4% → 55.5% → 63.0%,持续上升
-
最大供应商占比:12.6% → 11.6% → 15.7% → 19.8%
03
财务拆解:利润表的光鲜与现金流量表的警告
3.1 整体表现(人民币百万元)
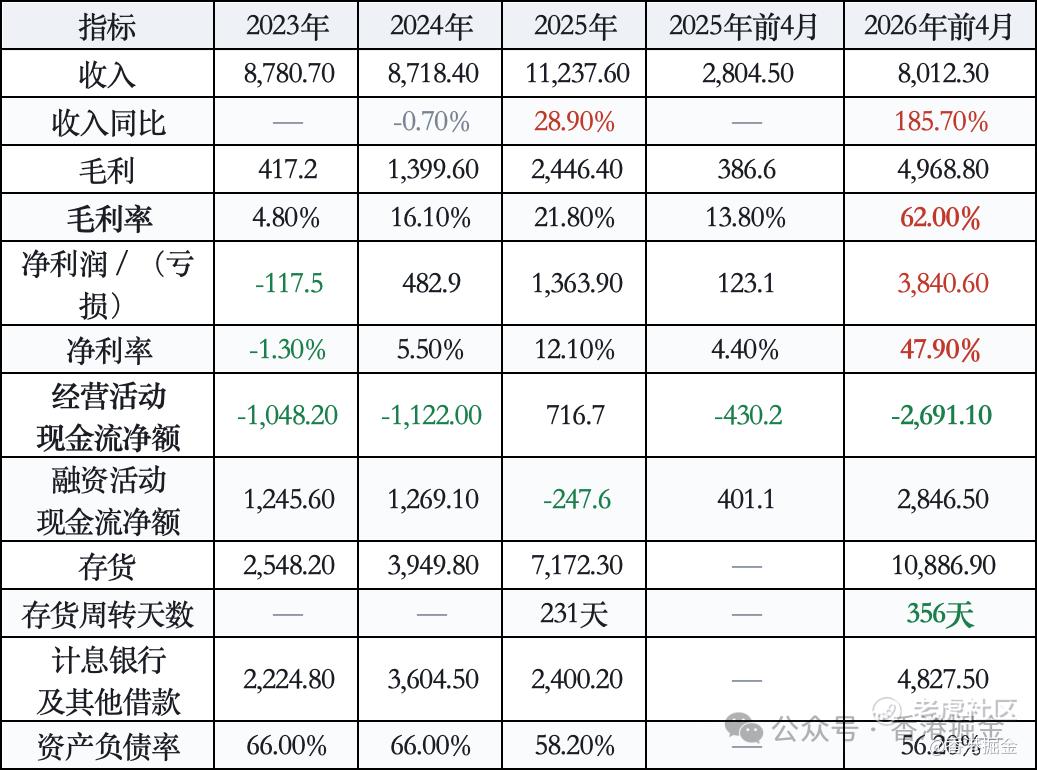
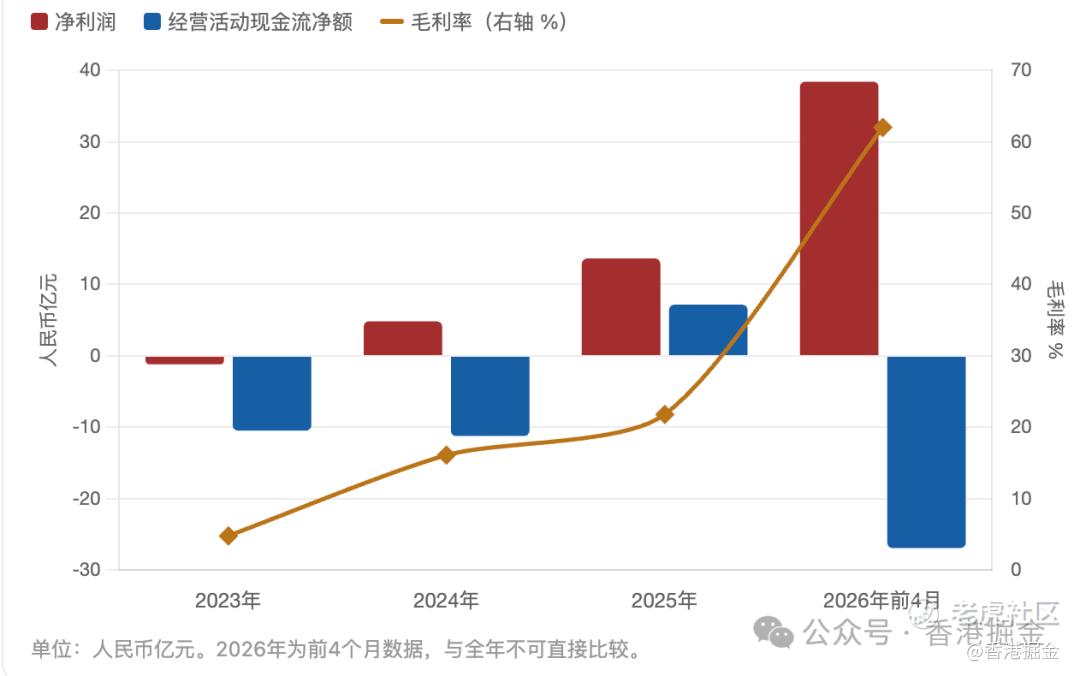
核心矛盾:赚的是"账面利润",烧的是"真实现金"。 2026年前4月净利 38.41亿元,同期经营活动现金流却是净流出 26.91亿元。钱去哪了?存货增加 37.60亿元、预付款项及其他应收款增加 31.29亿元、应收款项增加 12.79亿元——利润全部沉淀在存货和预付款里,靠新增借款 39.89亿元来填缺口。
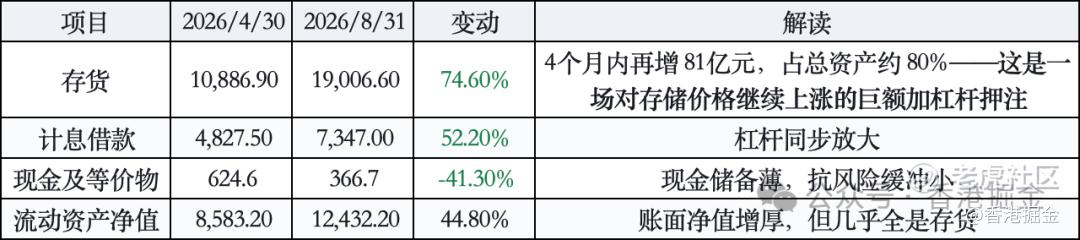
3.2 最新未经审计数据(2026年8月31日)——风险在加速累积
3.3 涨价有多猛——平均每GB单价(人民币元)
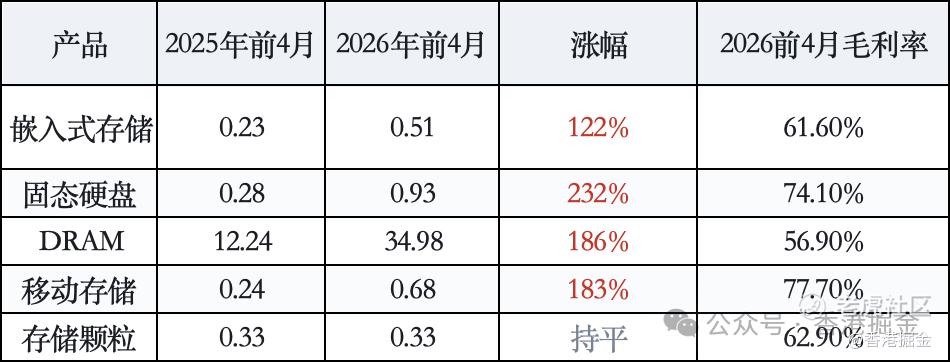
2026年前4月收入结构:嵌入式存储 54.33亿(67.8%)|DRAM 10.88亿(13.6%)|存储颗粒 9.28亿(11.6%)|固态硬盘 3.36亿(4.2%)|移动存储 2.14亿(2.7%)
公司在招股书中表明:毛利率急升"主要归因于存储产品的市场价格上升"。本质是低价库存 × 高价出货的价差红利,属于周期弹性的一次性兑现,而非经营能力的稳态跃升。随着低价库存耗尽、采购成本追上售价,毛利率必然向中枢回落——这一点在同业身上已经发生了(见第四部分)。
04同业对比:定价贴平A股同业,没有折让
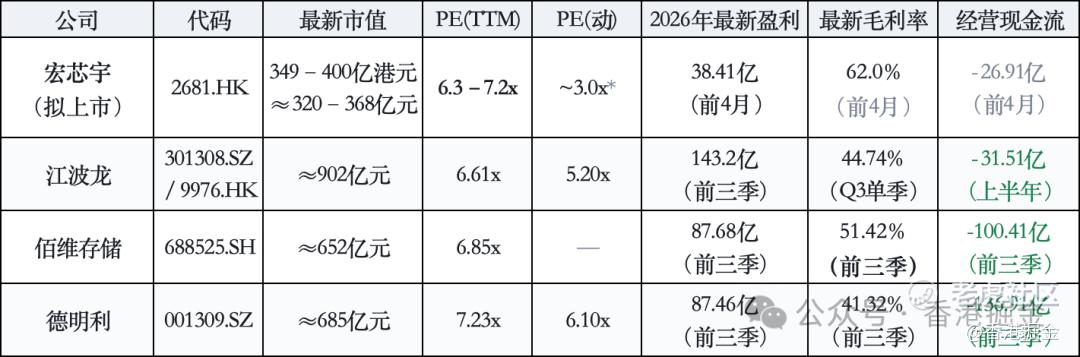
* 宏芯宇 PE(动) 按2026年前4月净利年化(38.41÷4×12=115.2亿元)估算,该口径不可作为常态估值参考。 * 宏芯宇 PE(TTM) 计算:TTM净利=2025全年13.64 − 2025前4月1.23 + 2026前4月38.41 = 50.82亿元;中位市值 374.4亿港元 ≈ 344.1亿元人民币 → PE(TTM) ≈ 6.8x。 * 同业市值按 2026/10/29–30 收盘价估算。
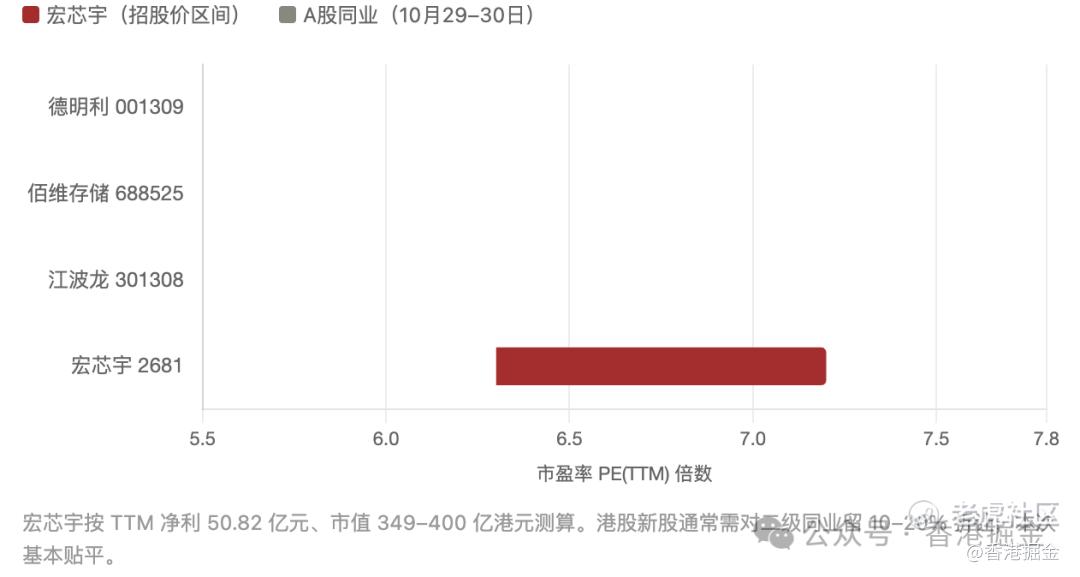
宏芯宇 PE(TTM) 6.3–7.2x 与 A股三家同业 6.61x/6.85x/7.23x 完全重叠。港股新股通常需要相对二级市场同业留出 10–20% 的定价折让来吸引打新资金,本次基本贴平。安全边际有限。
同业股价已经先行"杀估值"
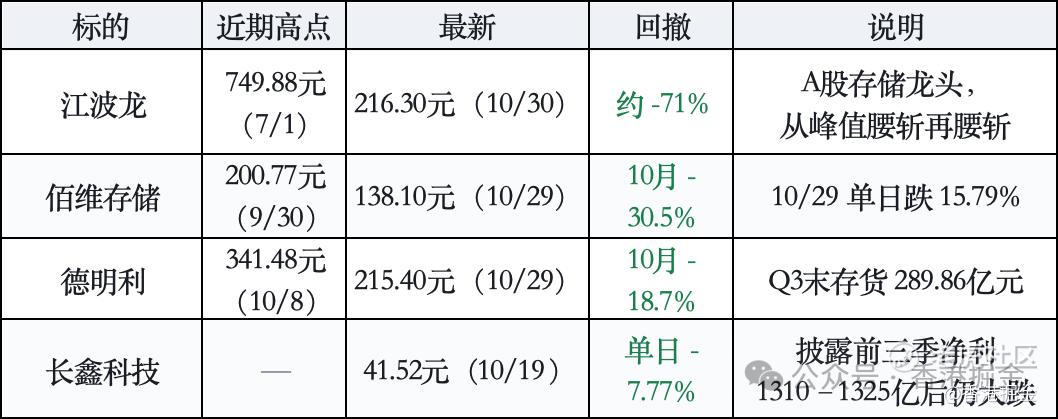
行业拐点已经出现——这是本次打新最大的变量
-
江波龙 Q3 单季毛利率 44.74%,较 Q2 的 61.26% 环比下滑约 16.5 个百分点;Q3 营收环比仍增长,但归母净利环比 -44%(67.15亿 → 37.45亿)。价差红利消退已被财报确认。
-
合约价涨幅三连降:DRAM 环比涨幅 Q1 约 93–98% → Q2 约 55–60% → Q3 约 13–18% → Q4 预计 10–15%;NAND Q3 约 10–15%。
-
CFM 闪存市场判断:四季度消费级 NAND 及 SSD 合约价上涨动能已基本枯竭;深圳华强北渠道报价高挂但销量下滑 20–30%,出现价格倒挂。
-
分歧仍在:高盛认为 DRAM 供需缺口延续至 2028 年;伯恩斯坦认为"减速是基数效应、非见顶",绝对涨幅仍处历史 95 分位。
-
对宏芯宇的直接含义:招股书用的是截至4月30日的数据(毛利率62%,周期最甜蜜的时点)。而同业 Q3 数据已显示回落。公司上市后的首份完整财报(2026年中报/三季报)大概率呈现毛利率环比下滑,届时二级市场的估值锚会被重置。
05
打新建议
✅ 支撑首日的因素
-
流通盘极小:首日可自由流通约 927万股(发售1,471.72万 − 基石),仅占扩大后股本 1.92%、约 7.7亿港元市值——容易被资金撬动
-
基石阵容硬:传音(客户)、江波龙(同业)双向绑定,产业资本背书,6个月禁售
-
稳价机制:中信建投国际任稳价操作人,稳价期至 12月9日,超额配股权(15%)可用于护盘
-
零售渠道强:富途、老虎同列联席账簿管理人,散户认购热度有保障
-
故事好讲:AI存力+自研主控+国产替代+业绩30倍增长,题材辨识度高
-
全球发售规模 10.6–12.2亿港元,属于中大型项目,流动性不至于枯竭
⚠️ 压制股价的因素
-
定价无折让:PE(TTM) 6.3–7.2x 与A股同业完全重叠,没有一级市场让利
-
周期顶部上市:62%毛利率必然回落,江波龙Q3已验证
-
现金流质量差:经营现金流持续大额净流出,靠借款维系;8月末存货190亿元、借款73.5亿元
-
中签率低:无强制回拨,公开发售最多仅回拨至 15%(常规最高 50%)
-
时间敞口长:招股期长达 10 天(10/30–11/9),定价 11/10、挂牌 11/12,期间存储板块若继续回调,暗盘直接受压
-
板块情绪转弱:同业 10 月普遍下跌 20–30%,A股存储板块已从 6–7 月高点大幅回撤
-
上市开支占募资总额 7.69%,偏高
质地打分卡(5分制)
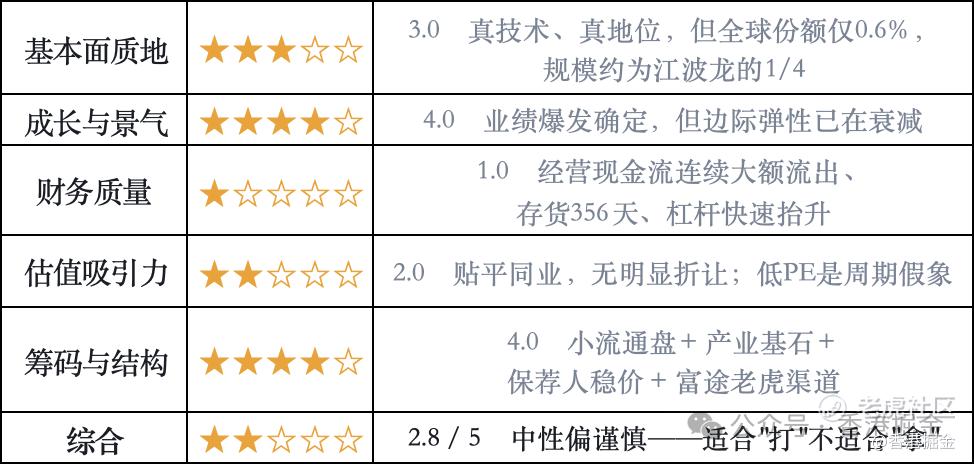
操作建议
-
参与方式:现金申购 1–2 手即可,不建议融资(孖展)打新。入场费 8,373.6港元/手,融资利息会吃掉本已有限的涨幅空间;且回拨上限仅15%意味着超购时中签率极低,杠杆打新的期望值不高。
-
中签后:以暗盘/首日了结为主,不留隔夜、不做长线。
-
暗盘(11/11 16:15–18:30):若涨幅 >15–20%,建议暗盘直接止盈;
-
若暗盘平开或破发,首日(11/12)开盘 30 分钟内择机了结;
-
中信建投国际稳价期至 12/9,理论上破发后有护盘,但不应把稳价当作持仓理由。
-
观察指标:① 公开发售超购倍数(若超 100 倍,中签率极低,性价比下降);② 最终定价落在区间上沿还是下沿(若定价贴近 82.90 上限,建议直接放弃或仅象征性申购;若落在 72.29 附近,安全边际明显改善);③ 11/10 定价日至 11/12 挂牌期间 A股存储板块走势。
-
不适合的人群:想"打新长期持有"的投资者、风险偏好低的客户、使用杠杆的客户。
06
风险清单(按重要性排序)
1️⃣存货跌价风险(最大黑天鹅)——8月末存货 190.07亿元,占总资产约80%,周转天数 356天。存储价格一旦回落,跌价准备将直接吞噬利润。这是"低价库存红利"的反面。
2️⃣现金流与杠杆——经营活动现金流 2023/2024/2026前4月分别净流出 10.48/11.22/26.91亿元,完全依赖外部借款;8月末有息借款 73.47亿元,现金仅 3.67亿元。
3️⃣周期反转——招股书自身提示"产品平均售价波动可能对业绩造成重大影响"。62%毛利率不可外推。
4️⃣上游供应与成本——前五大供应商采购占比升至 63.0%,原厂产能持续向 HBM/高端 DDR5 倾斜,独立厂商议价能力弱、晶圆成本上升。
5️⃣合肥兆芯被列入美国实体清单——2022年12月被 BIS 列入,公司称自成立以来从未与 Huawei/Hikvision 交易;该子公司已逐步缩减销售,预计2026年末停止销售活动(收入贡献不重大)。
6️⃣关联交易——向主要股东群联电子(持股22.5%)采购主控芯片等,2025年 12.77亿元、2026年前4月 5.48亿元;2026–2028年年度上限 20/17/16亿元。
7️⃣知识产权——2026年9月与江波龙、深圳MTL就 SEP 专利许可争议达成战略合作,公司支付"数千万元人民币"许可代价。该事项已和解,但反映行业专利风险敞口。
8️⃣客户集中——前五大客户占收入 40.8%,最大客户 15.6%;传音既是客户又是基石,关联度加深。
9️⃣解禁压力——上市后全流通,公众持股量约 75.4%(约3.64亿股)。控股股东68,630,238股与瑞元投资50,000,000股不计入公众持股;存量股东解禁后供给压力较大。
🔟无股息政策——往绩期间未派付或宣派任何股息,也无正式股息政策。 $宏芯宇(02681)$
精彩评论