近期,前沿模型厂商的收入不及预期,增速放缓。OpenAI年化收入约500亿美元,比市场流传的700亿美元低了近三成。Anthropic三季度收入的环比增速,也从二季度的140%以上降到了45%。更甚,AI基建的融资压力上升导致部分公司信用风险上升,CoreWeave的五年期CDS升至1194.5个基点,创历史新高。
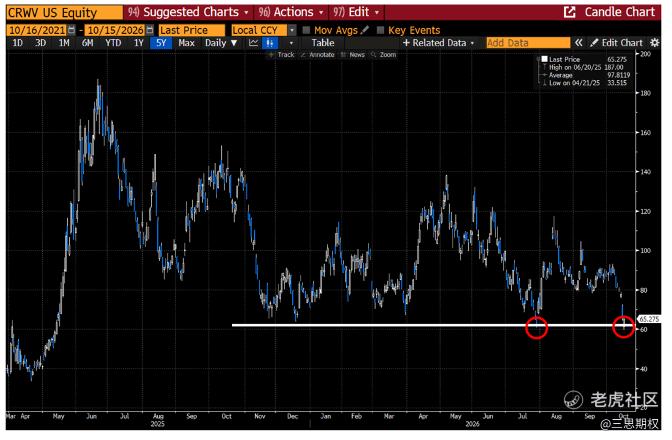
图:CRWV仍然在支撑上,并且,他家有卡还有个爹……
故美股AI板块明显调整。费城半导体指数连跌8个交易日,是2008年以来最长的连跌,单周跌幅超过11%。这期间,美光跌16%,甲骨文跌11%,CoreWeave跌33%,微软等大盘股微跌或持平。
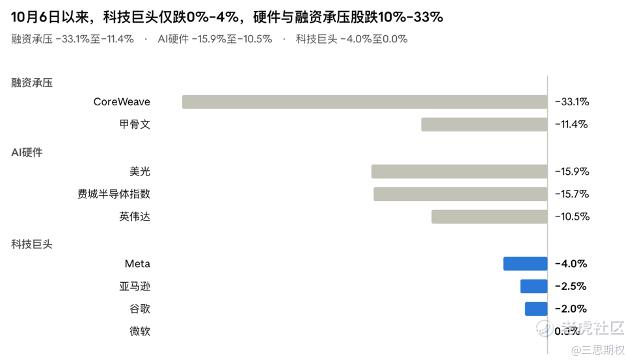
不过,从闭源厂商收入不及预期与个别企业的信用,推不出整个AI科技股都要倒霉。科技股内部差别很大,这次的跌幅也很不均匀。高端芯片需求端也没有恶化,台积电仍表示供不应求。这轮调整是美国AI产业切换路线时必要的摩擦而已。
一、 闭源模型路线:收入增速放缓
先看闭源模型厂商。它们收入的二阶导数(边际增速)大概率还会放缓。放缓的原因主要有三个。一是基数变大。二是价格战,降价会压低收入增速。今年夏天,OpenAI把最便宜的Luna降价80%,Anthropic的Haiku 5.5每百万token输入最低只要0.1美元。三是企业开始精打细算,更多转向开源模型。麦肯锡预计,大多数企业的AI工作负载最终会跑在开源模型上。开源模型的价格只有前沿模型API的三分之一到十分之一。
但大搞AI仍是未来几个季度的市场主线。头部闭源厂商的收入,代表全球最有支付能力的客户对最顶尖通用模型的支付意愿。这部分收入不及预期,只能说明这群客户的支付意愿不如预期,推不出全球tokens总用量的增速也在放缓或者价格进一步下跌。
最直接的证据是算力价格未见大幅下调。一年前买的算力,现在能按3到5倍的价格卖出。7月以来token价格指数下跌了三成多,H100的租金却稳定在每小时2.7美元左右。黄仁勋在最新的BG2访谈中提到,前沿实验室只占英伟达算力需求的四分之一到三分之一,其余来自传统计算升级、AI推理、Agent和实体AI等场景。
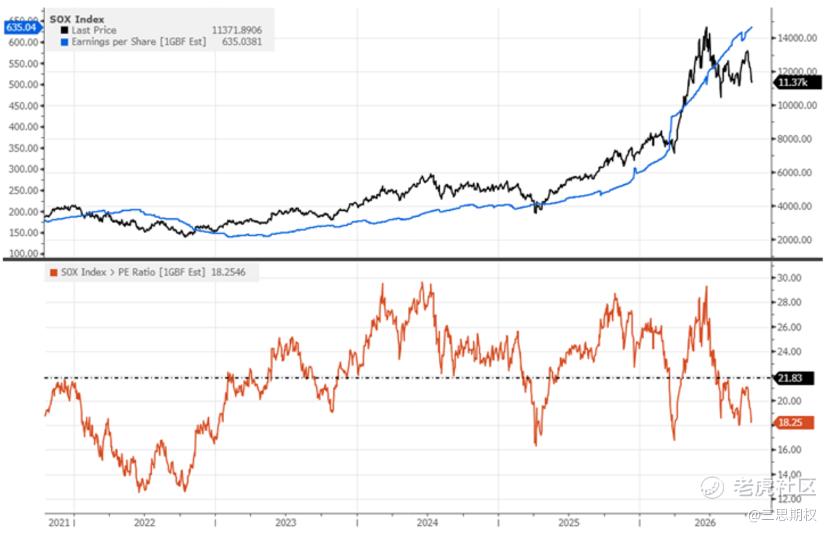
图:费半股价下跌,但12个月远期EPS仍在上修,市盈率已低于五年均值
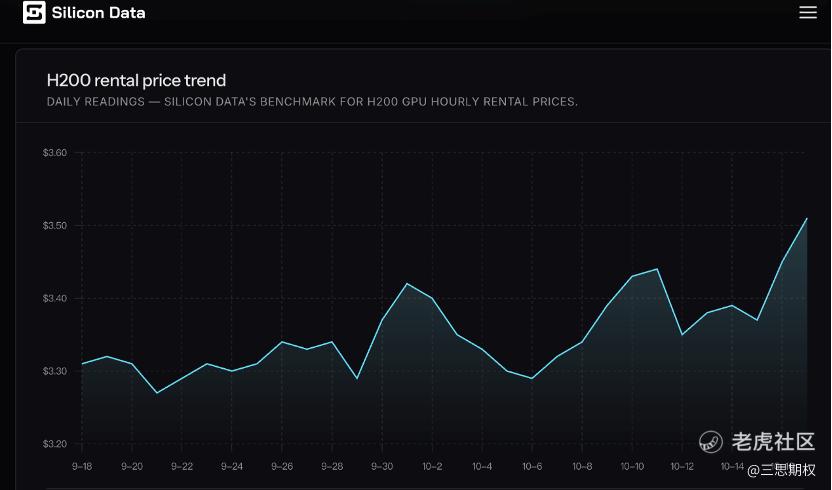
图:高端GPU价格(机/时)依然节节攀升
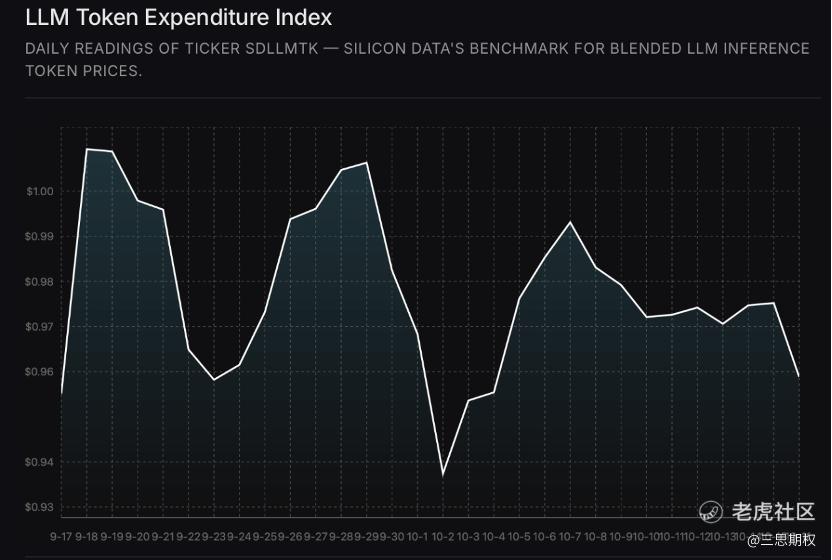
图:九月以来Silicon Data 的 LLM Token 支出指数几乎持平,未见恶化
二、 百花齐放的AI应用路线,或接力后几个季度行情
科技股内部的涨跌分布,和AI所处的发展阶段有关。AI发展到今天,大致有两条路线。第一条是抓准编程等几个高价值场景,开发接近AGI的闭源模型,代表是Anthropic和OpenAI。过去两年,市场主要押注这条路线。从训练到推理按模型发展与推广炒作对应的硬件股票。
第二条是从客户的实际需求出发,用适合任务的模型,目标是帮各种具体场景实现智能化,同时满足安全或保密要求。这就是英伟达所说的“让千万朵花开放”。还记得我们在之前文章中引用过黄仁勋在X(推特)上发了第一条帖子,二十几家美国科技公司包括微软和meta一起呼吁美国在开源模型和AI应用领域发力。秋季以来,英伟达,meta等公司开始在第二条路线发力。
9月,英伟达宣布以约129亿美元收购开源模型社区Hugging Face。10月15日,它又发布了1200亿参数的开源模型Nemotron 3.5 Super VL。Meta近期发布的Muse。Muse Wonder Full在Artificial Analysis指数上得到56分,与Claude Sonnet 5.5持平。三天后,Meta又发布了8160亿参数的开源模型Muse Spark Open。
从理论上讲,第二条路线既可以打破两家对顶尖模型的垄断,又能够满足潜在大客户的部署安全和本地化需求,还能巩固大型科技公司作为AI技术入口或者一揽子服务提供者的地位,似乎是能够接续起第一条路线需求预期放缓的。
然而,对金融市场而言,AI tokens demand = OpenAI and Anthropic确实是比较大的思维定势,在“千花万放”没有几个巨大需求爆发案例或巨额企业订单来验证其能产生庞大利润之前。无论是韩国的内存股还是美国前期炒作的AI基建股,自然就成了这一场青黄不接和路线摩擦的牺牲品。不过,据报道,英伟达下一代Nemotron的参数可能达到1万亿。如果它或其他美国开源模型或者agent工具能做得比Muse更好,比如单位任务成本更低、企业部署规模更大,第一条路线放慢留下的需求空档就会被填上。
三、 科技巨头的ROI:第二条路线拓宽了回报来源
市场对大型科技股最大的疑虑,是巨额资本开支能否换来回报。我们在暑期文章《沐浴霞光》中提到,超大规模云厂商的折旧摊销占营收的比重,预计将从2022年的7%升至2027年的12%。市场预期大市值科技股的ROE将从明年起回落约700个基点。如果AI只走第一条路线,这笔投资的回报主要看少数实验室能卖出多少最贵的tokens。今年前五大科技巨头的资本开支约8000亿美元。Anthropic和OpenAI按三季度水平计算的年化收入,合计约1200亿美元,只相当于前者的一成半左右。仅靠第一条路线,巨头的投资回报很难算得过来。
具体到大型科技股,第二条路线主要从三个方面改善ROI。
其一是收入来源更广。付费的客户从少数实验室扩展到各行各业的企业、政府和个人用户。黄仁勋提到,即使没有前沿实验室,英伟达的传统加速计算业务每年仍能增长30%到40%。付费方越分散、信用越好,数据中心的利用率就越稳定,资产闲置的风险也越低。
其二是单位成本下降,用量增加。开源模型、蒸馏、自研芯片和推理优化,降低了单个任务的成本,一些原本不划算的场景开始变得可行。只要用量增长快于价格下降,总收入就会继续增加。同样的数据中心能完成更多任务,资产周转也会加快。
其三是降价的好处更多留在平台。Bedrock、Vertex和Foundry这类平台同时提供闭源和开源模型,客户可以随时换用。模型之间可以替代,议价权就转到了掌握客户入口的平台手里。我们之前的文章提到,全球大模型综合价格从6月每百万token约2.05美元降至8月约1.30美元。同期,微软商业云单用户收入增速却由约10.6%升至12.2%。
此外,巨头的资本成本更低。它们主要靠自己的经营现金流投资,发债也能拿到投资级利率,回报门槛比neocloud低得多。前面也说过,GPU作为生产资料比市场想象的更保值。折旧期满之后,这些算力还能继续带来收入,这能缓解市场对折旧的担心。
微软的情况可以印证以上这几点。收入方面,截至6月的季度,Azure收入增长43%,Microsoft 365 Copilot付费席位超过3000万,环比翻倍。成同时使用多家模型供应商的客户数量,已增至年初的5倍。CFO艾米·胡德把模型多元化看作“提升利润率的机会”。微软自己也在做模型,10月15日完成了自研大模型MAI-Base-2的预训练,计划通过Foundry向合作伙伴授权权重。纳德拉在最新财报中说,微软要推进“成本-结果曲线”的前沿,帮助客户把tokens转化为业务成果。
综上,当尽可能高精尖大力出AGI的美国AI第一发展路径收入边际趋缓之后,市场盲目抛售一切和半导体或AI有关的股票似乎忘记了从七月以来以meta和英伟达为代表的科技巨头倡导的第二路线也有极大利润前景。我们曾经在前几次公开文章中论述过,如果第二路线的叙事被市场认可,那么MAGS仍是一个基本无害的交易选择。
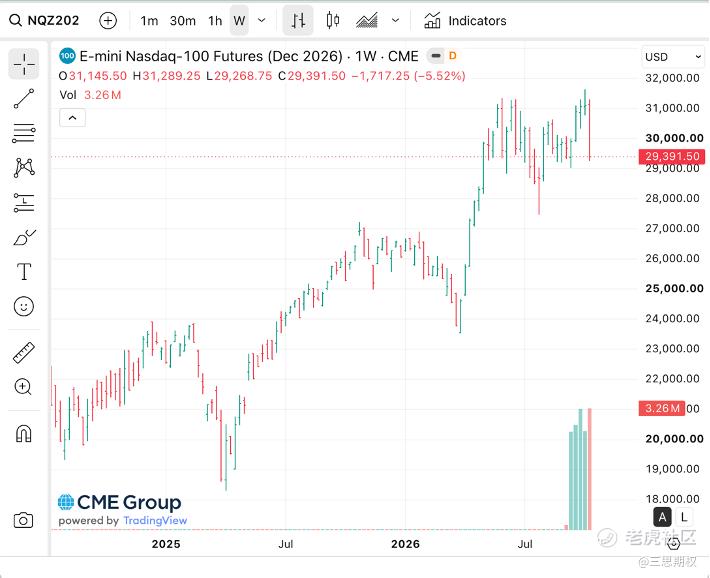
图:纳斯达克100期货(芝商所代码:NQ)重回六月以来的区间,这一区间内充满了支撑
当然,中期选举前一个月是美股波动高发期,这也可以从波动率角度来解释为何偏偏是这个时候关于第一条路线的坏消息纷纷见诸报端,毕竟价格总走在消息之前。月底将是这些在AI第二路线发力的巨头的财报密集期,感兴趣的朋友可以关注这些巨头的个股期权定价进行交易部署。
精彩评论