一、利润表在省,而不是在赚。
调整后EPS 0.48美元,超预期。但拆开看,这0.48美元的来源,主要不是汽车业务在赚钱。
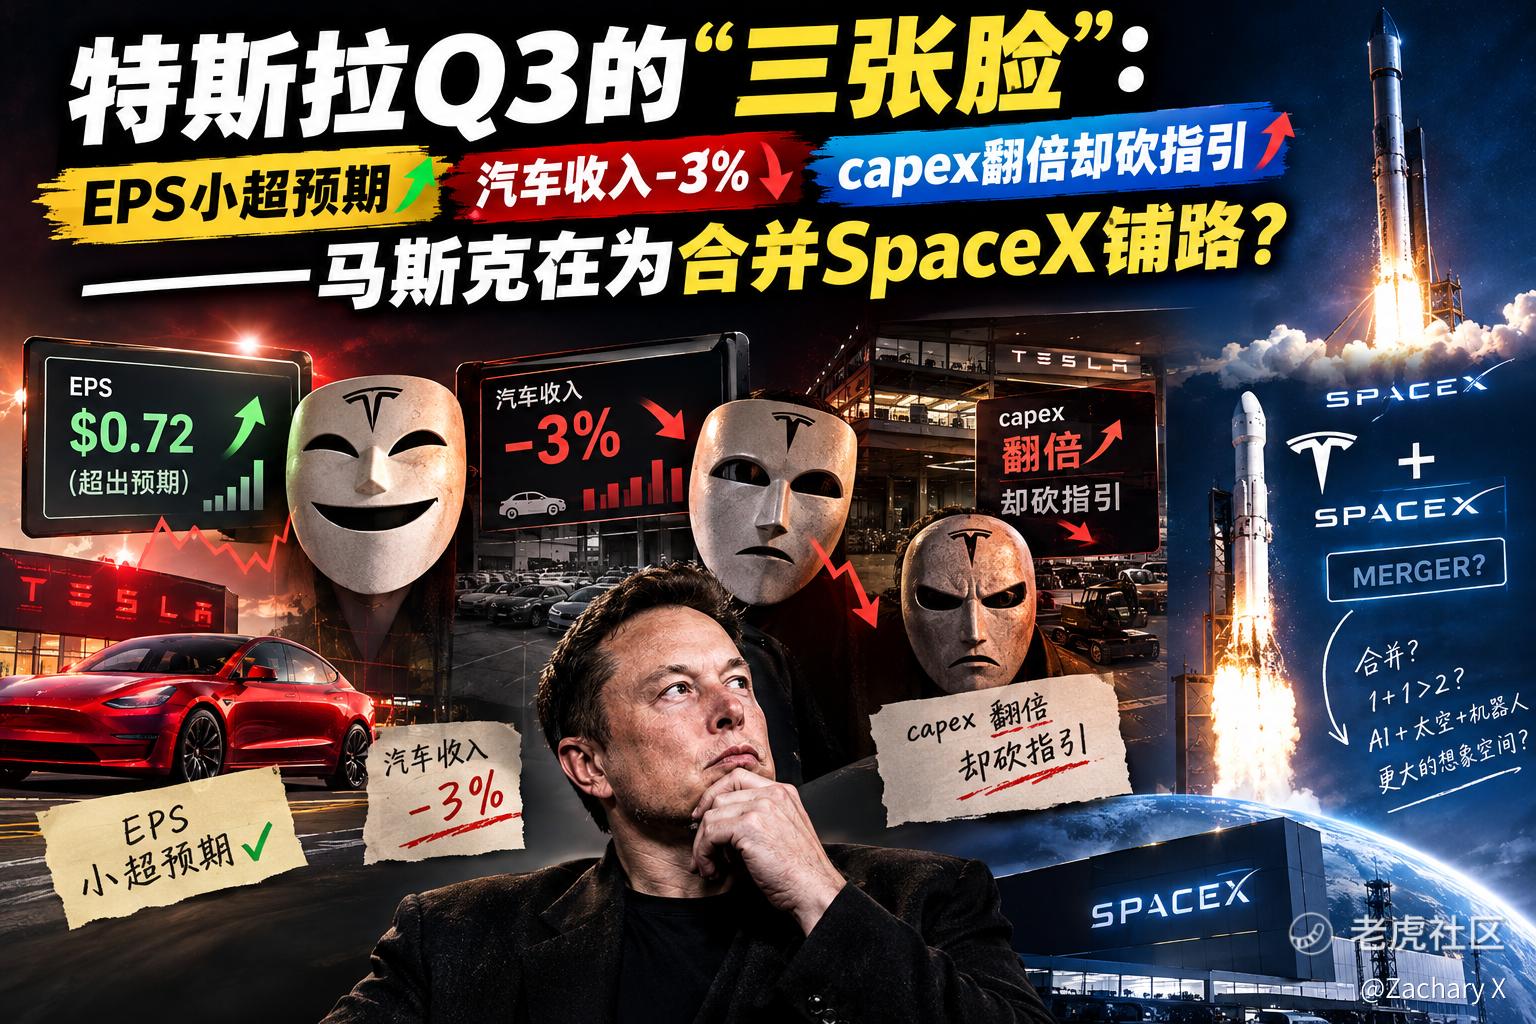
汽车业务收入205.6亿美元,同比下降3%。总营收280.46亿美元,同比基本持平,略低于281.3亿美元的预期。真正把EPS撑住的,是毛利率的回升:总毛利率19.6%,去年同期18.0%,二季度16.8%;剔除监管积分后的汽车毛利率从二季度的16.3%回升到18.1%。公司自己解释,改善来自地区与产品组合优化,以及FSD订阅收入增长,但车辆平均售价下降仍是影响因素。
毛利率在回升,ASP在下降,汽车收入在萎缩。这三个信号放在一起,说明特斯拉的汽车业务正在经历一个以价换量、以软件补硬件的阶段。车卖得没以前多,均价在降,但FSD订阅和产品组合把毛利率托住了。
二、capex翻倍但砍指引——这是今晚最关键的一句话。
Q3资本开支47.32亿美元,同比增长110%,环比二季度的57.89亿其实是下降的。真正让盘后股价转向的,是CFO塔内贾在电话会上宣布:全年capex指引从超过250亿美元下调至约200亿美元,理由是高效管理资本部署,计划主要用运营现金流来支撑。
马斯克此前把2026年称为massive capex year,并说这些投资会带来有史以来最好的capex回报。但最好的回报和砍掉50亿美元指引之间,存在一个无法用言语弥合的时间差。更关键的是,塔内贾同时说,未来几年capex还会继续扩大,用于Robotaxi、Optimus、太阳能、超级智能算力,以及半导体晶圆厂。
这意味着:2026年的capex砍了,但2027年之后的capex欠着。市场在盘后先涨2%,是在为当期少烧钱鼓掌;转跌,是在为远期还要烧更多、而Optimus的时间表被拉长重新定价。砍指引是把投入往后推。当一家公司的估值建立在远期投入会兑现远期收入的叙事上时,把投入往后推,等于把估值锚往后推。
三、SpaceX持股的账面亏损,和雷区跳舞的合并信号。
GAAP净利润7.87亿美元,同比下降43%。这里面有一个被多数人忽略的科目:特斯拉对所持SpaceX股份录得1.42亿美元的未实现亏损,而二季度这笔持股曾贡献10.05亿美元的账面收益。同期,数字资产(比特币)贡献了2.88亿美元的账面收益,部分对冲了SpaceX持股的亏损。
特斯拉的利润表里,已经开始装SpaceX的估值波动了。这不是一个会计细节。它意味着,即使合并还没有发生,特斯拉的股东已经在间接承担SpaceX的估值风险。
而关于合并,马斯克在电话会上的原话是:谈论这个话题如同在雷区里跳踢踏舞,拒绝给出更多信息。特斯拉和SpaceX已各自成立由独立董事组成的特别委员会评估合并方案,但尚未达成条款,交易存在较大不确定性。
盘后转跌的第二个触发点,就在这里。市场在财报前对合并有一定的预期溢价,但马斯克选择不评论,把合并从可交易的催化剂推回到了不可定价的不确定性。先涨2%,是EPS和现金流的功劳;转跌4%,是capex砍指引和合并闭麦的合力。
“砍capex+闭麦合并”的组合,比任何一张单表都重要
特斯拉这份财报,不能按车企的框架读,也不能按AI概念股的框架读。它正在变成一个SpaceX的算力与机器人子公司的pre-IPO形态,而这份财报就是pre-IPO阶段的财务草稿。
第一,capex砍指引,短期是利好现金流,中期是推迟估值兑现。Q3自由现金流转正15.3亿美元,现金及短期投资454亿美元,资产负债表极其厚实。在5%+的利率环境里,一家不依赖外部融资就能支撑AI和机器人投入的公司,是稀缺的。但用自己的钱也意味着用自己的时间——capex后推,Optimus至少一年才能到周产2万台,意味着远期现金流的折现期被拉长了。在贴现率5%以上的世界里,把现金流往后推一年,现值就会下一个台阶。
第二,合并SpaceX的估值逻辑,核心不在合并本身,在用什么倍数合并。如果合并落地,特斯拉的估值锚会从汽车PE切换到SpaceX的AI算力+星链+发射业务的组合倍数。SpaceX Q3营收145.75亿美元、净利润44.04亿美元,AI已是第一大收入板块。但合并的换股比例、特别委员会的评估周期、以及监管审批,都是不可定价的变量。马斯克闭麦,等于把这些变量从市场可以提前交易变成了只能等公告。对短线资金来说,这是一个降低仓位信号;对长线资金来说,这是一个不需要急着定价的信号。
第三,1.42亿美元的SpaceX持股账面亏损,是一个提前暴露的相关性。特斯拉的利润表已经开始和SpaceX的估值同向波动了。如果你同时持有特斯拉和SpaceX相关资产,你的组合里可能已经有一层隐性的、未经合并确认的双重敞口。在合并正式落地之前,这种相关性不会被市场充分定价,但它确实存在。
第四,明天的A股机器人板块,会收到一个方向还在、时间拉长的信号。马斯克确认Optimus已在弗里蒙特工厂开始早期生产,但达到周产2万台至少需要一年,交付外部客户的时间点在明年年底左右。已投产是方向,还要一年是时间。A股机器人链的预期定价,如果只交易投产不交易时间,明天可能会有一次预期差的修正。真正有订单能见度的环节,和纯靠特斯拉机器人标签上涨的环节,会在这个信号下开始分层。
特斯拉的从车企向SpaceX算力与机器人平台过渡的草图。EPS和现金流在说底子还在,capex砍指引在说兑现要等,合并闭麦在说别提前定价。这三句话同时为真,就是241倍前瞻市盈率下,特斯拉最真实的处境。
$特斯拉(TSLA)$ $SpaceX(SPCX)$ $Meta Platforms, Inc.(META)$ $英伟达(NVDA)$ $半导体指数ETF-HOLDRs(SMH)$
精彩评论